Evolution: выручка третий квартал подряд снижается, но прибыль и маржа держатся на месте
25 августа Evolution раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 1,2% год к году до 517,8 млн евро, EBITDA – на 1,2% до 341,0 млн, чистая прибыль выросла на 1,3% до 251,4 млн. Рентабельность по EBITDA осталась на уровне 65,9%, чистая маржа поднялась до 48,6%. При цене акции в 12,4 прибыли LTM и 8,9 EBITDA LTM бумага выглядит нейтрально: падение выручки компенсируется стабильной маржой и чистой денежной позицией, но кратного роста ждать не от чего.
Главные тезисы
— Выручка падает третий квартал подряд, но темп снижения почти не меняется
— EBITDA снизилась всего на 1,2%, а маржа удержалась на 65,9%
— Чистая прибыль выросла на 1,3%, хотя операционная прибыль упала
— Компания сидит на чистой денежной подушке в 1,1 млрд евро
— Свободный денежный поток остаётся солидным, но капитальные затраты растут
— Оценка ниже собственной трёхлетней истории, но выше, чем у сектора в целом
— Модель портала не видит апсайда: справедливая стоимость всего на 1% выше рынка
Оценка привлекательности
Ключевые показатели, млрд EUR
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,52 | 0,52 | -1,2% |
| EBITDA | 0,35 | 0,34 | -1,2% |
| Операционная прибыль | 0,31 | 0,30 | -2,8% |
| Чистая прибыль | 0,25 | 0,25 | +1,3% |
| Операционный денежный поток | 0,23 | 0,29 | +30,0% |
| Капзатраты | -0,03 | -0,03 | — |
| Рентабельность по EBITDA | 65,9% | 65,9% | +0,0 п.п. |
| Чистая маржа | 47,4% | 48,6% | +1,2 п.п. |
Выручка падает третий квартал подряд, но темп снижения почти не меняется
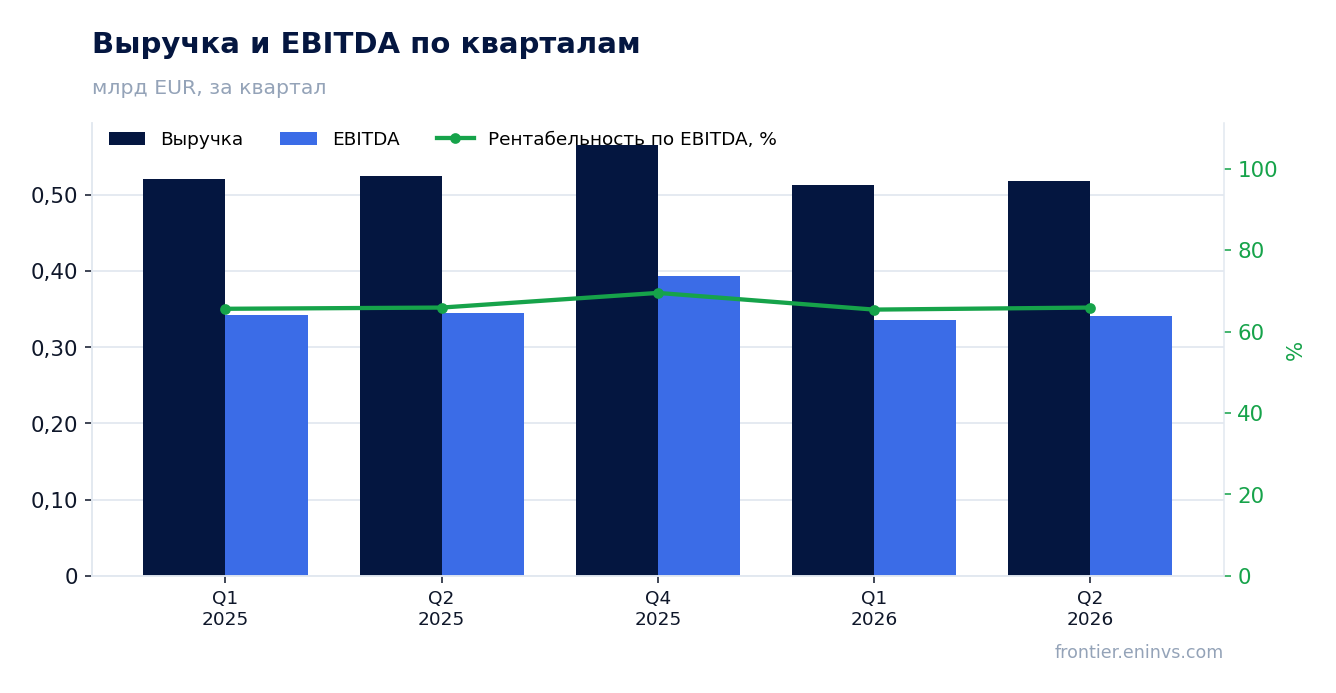
Во втором квартале 2026 года выручка составила 517,8 млн евро, что на 1,2% меньше, чем годом ранее. Это уже третье подряд квартальное снижение: в первом квартале падение было 1,5%, в четвёртом квартале 2025 года – также отрицательная динамика. Темп снижения практически не изменился по сравнению с первым кварталом, то есть компания пока не выходит из этой колеи.
Основная причина – эффект высокой базы прошлого года, когда выручка достигала 524,3 млн евро во втором квартале 2025 года. С тех пор квартальная выручка колеблется в узком диапазоне 513–518 млн евро. Это говорит о том, что бизнес стабилизировался на новом уровне, но драйверов для возобновления роста пока не видно.
EBITDA снизилась всего на 1,2%, а маржа удержалась на 65,9%
EBITDA во втором квартале 2026 года составила 341,0 млн евро, снизившись на 1,2% год к году. Это точно соответствует динамике выручки, поэтому рентабельность по EBITDA осталась на уровне 65,9%, как и годом ранее. Компания не потеряла ни процентного пункта маржи, несмотря на падение выручки.
Такая устойчивость маржи говорит о жёстком контроле над затратами. Операционная прибыль снизилась на 2,8% до 297,8 млн евро, но это снижение меньше, чем можно было бы ожидать при падении выручки. Похоже, компания сокращает переменные издержки или получает выгоду от структуры затрат.
Чистая прибыль выросла на 1,3%, хотя операционная прибыль упала
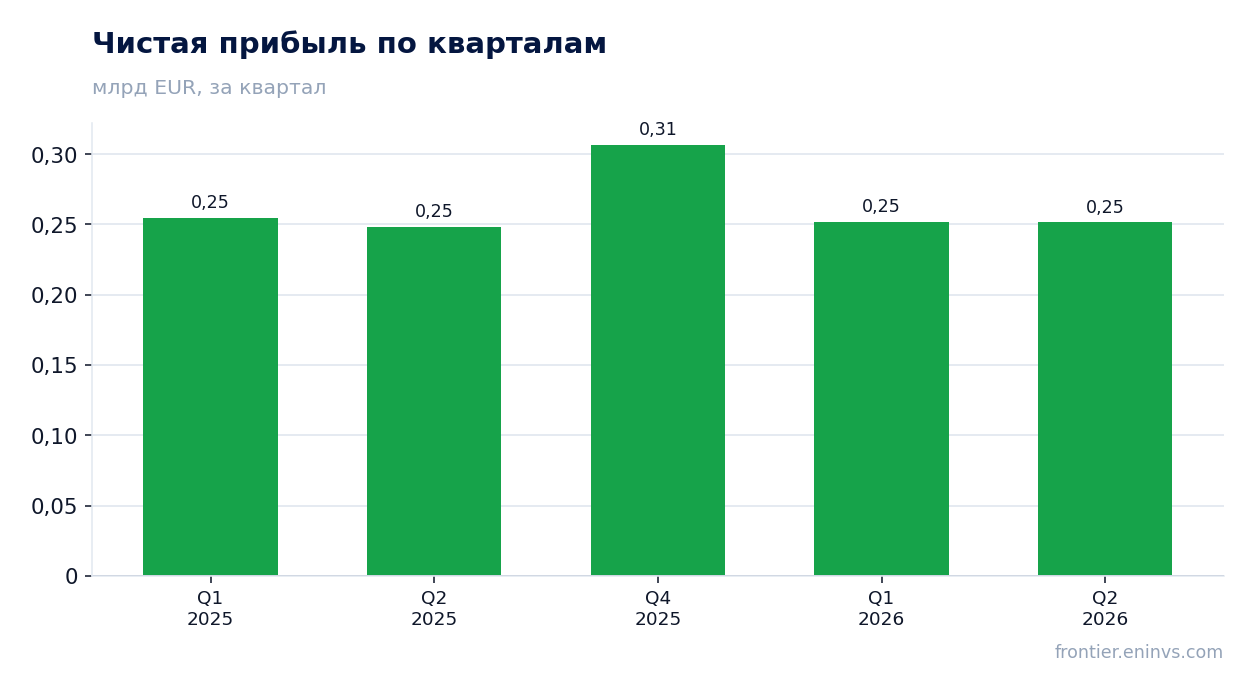
Чистая прибыль во втором квартале 2026 года составила 251,4 млн евро, что на 1,3% больше, чем годом ранее. Это произошло несмотря на снижение операционной прибыли на 2,8% до 297,8 млн евро. Разница объясняется изменением финансовых статей ниже операционной линии – вероятно, снижением процентных расходов или налоговой нагрузки.
Чистая маржа поднялась до 48,6% с 47,4% годом ранее. Это максимальный уровень за последние несколько кварталов. Однако рост чистой прибыли при падающей выручке – сигнал о том, что улучшение носит скорее финансовый, а не операционный характер.
Компания сидит на чистой денежной подушке в 1,1 млрд евро
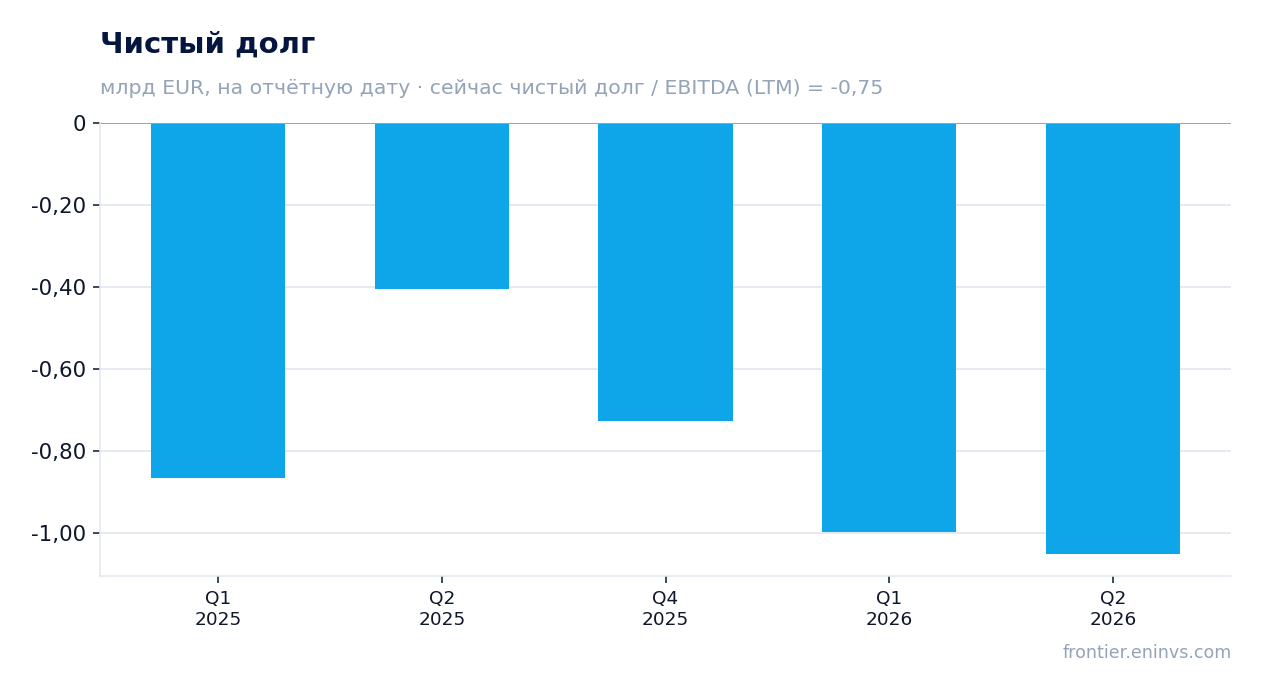
Чистый долг на 30 июня 2026 года составил минус 1,1 млрд евро, то есть компания имеет чистую денежную позицию. За квартал она увеличилась на 0,1 млрд евро: с минус 1,0 млрд на 31 марта 2026 года до минус 1,1 млрд на 30 июня. За год подушка выросла на 0,6 млрд евро – с минус 0,4 млрд на 30 июня 2025 года.
Отношение чистого долга к EBITDA LTM составляет минус 0,75. Это очень комфортный уровень, который даёт компании возможность финансировать инвестиции и дивиденды без привлечения заёмных средств. Однако направление изменения этого коэффициента в FACTS не указано, поэтому о его динамике говорить нельзя.
Свободный денежный поток остаётся солидным, но капитальные затраты растут
Операционный денежный поток во втором квартале 2026 года составил 293,0 млн евро, что на 30% больше, чем годом ранее (225,3 млн). Это сильный результат, который значительно превышает чистую прибыль. Капитальные затраты выросли до 34,7 млн евро с 33,0 млн годом ранее. Свободный денежный поток, таким образом, составил около 258 млн евро.
Рост операционного денежного потока при падающей выручке говорит об улучшении управления оборотным капиталом. Компания собирает деньги быстрее, чем тратит. Это подтверждает способность генерировать кэш даже в условиях стагнации выручки.
Оценка ниже собственной трёхлетней истории, но выше, чем у сектора в целом
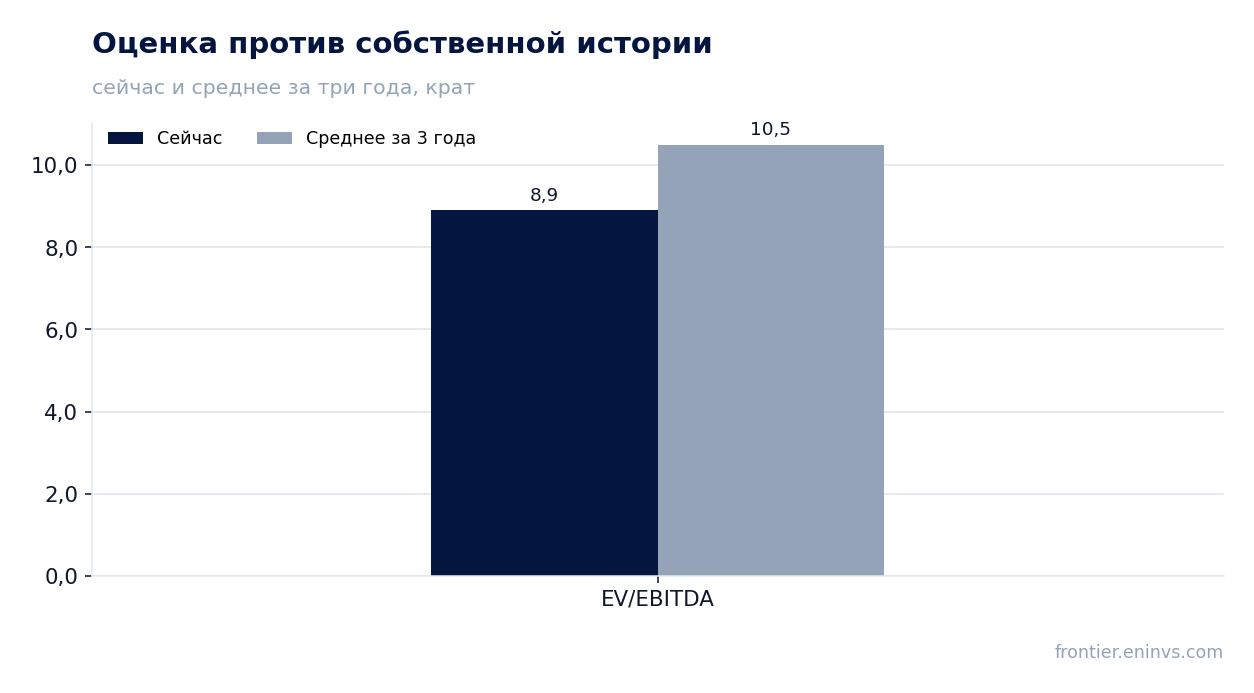
Соотношение EV/EBITDA LTM составляет 8,9. Среднее значение этого мультипликатора за последние три года – 10,5. То есть сейчас акция торгуется ниже своей исторической нормы. Это может указывать на недооценённость, если компания вернётся к росту, или на то, что рынок закладывает дальнейшее замедление.
Соотношение P/E LTM равно 12,4. При рентабельности капитала 23,6% это не выглядит дорого. Однако для компании, выручка которой падает, даже такой мультипликатор может не давать апсайда без перелома тренда.
Модель портала не видит апсайда: справедливая стоимость всего на 1% выше рынка
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции всего на 1% выше текущей цены. Это означает, что рынок уже закладывает в цену текущие темпы роста и маржинальность.
Для появления значимого апсайда компании необходимо либо возобновить рост выручки, либо существенно улучшить маржу. Пока ни того, ни другого не наблюдается. Модель портала – это наш собственный инструмент, и она не является консенсус-прогнозом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13,2 млрд EUR |
| P/E (LTM) | 12,4 |
| EV/EBITDA (LTM) | 8,9 |
| P/B | 3,23 |
| Чистый долг / EBITDA | -0,75 |
| Операционный денежный поток (LTM) | 1,32 млрд |
| ROE | 23,6% |
| EV/EBITDA, среднее за 3 года | 10,5 |
Итог
Evolution остаётся высокорентабельным бизнесом с чистой денежной позицией в 1,1 млрд евро и сильным операционным денежным потоком. Однако выручка падает третий квартал подряд, и темп снижения не замедляется. Чистая прибыль выросла лишь за счёт статей ниже операционной линии, а не за счёт основной деятельности. Оценка ниже собственной трёхлетней истории, но модель портала не видит апсайда. Для изменения вердикта нужен либо перелом в динамике выручки, либо более агрессивная дивидендная политика.
Перейти к финансовой карточке компании EVO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций