Evolution: выручка ускорилась до +3,7%, но маржа и прибыль откатились назад
25 ноября Evolution раскрыла результаты за третий квартал 2026 года. Выручка составила 526,1 млн евро, прибавив 3,7% год к году после снижения на 1,2% кварталом ранее, EBITDA – 333,8 млн евро (минус 0,9%), чистая прибыль – 243,3 млн евро (минус 3,6%). Рост выручки возобновился, но рентабельность по EBITDA снизилась с 66,4% до 63,5%, а по чистой прибыли – с 49,8% до 46,2%. При мультипликаторе EV/EBITDA 8,2 против собственной трёхлетней средней 9,7 и оценке потенциала по модели портала в +6% акция выглядит скорее привлекательной, но слабость маржи и прибыли удерживают оценку от более высокой ступени.
Главные тезисы
— Выручка ускорилась до +3,7% год к году после минус 1,2% кварталом ранее
— EBITDA сократилась на 0,9% при росте выручки, и маржа упала с 66,4% до 63,5%
— Чистая прибыль снизилась на 3,6%, а её маржа – с 49,8% до 46,2%
— Операционный денежный поток в 366,1 млн евро превысил EBITDA квартала
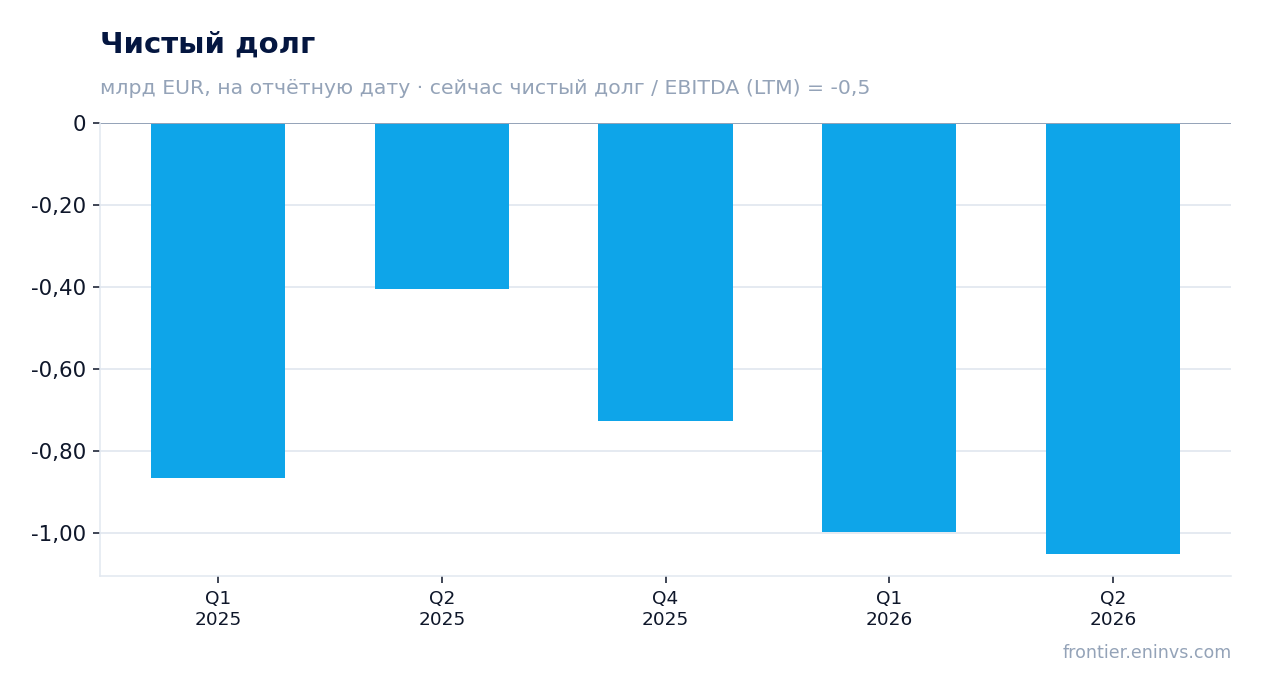
— Чистый долг остаётся отрицательным, а отношение к EBITDA LTM – минус 0,5
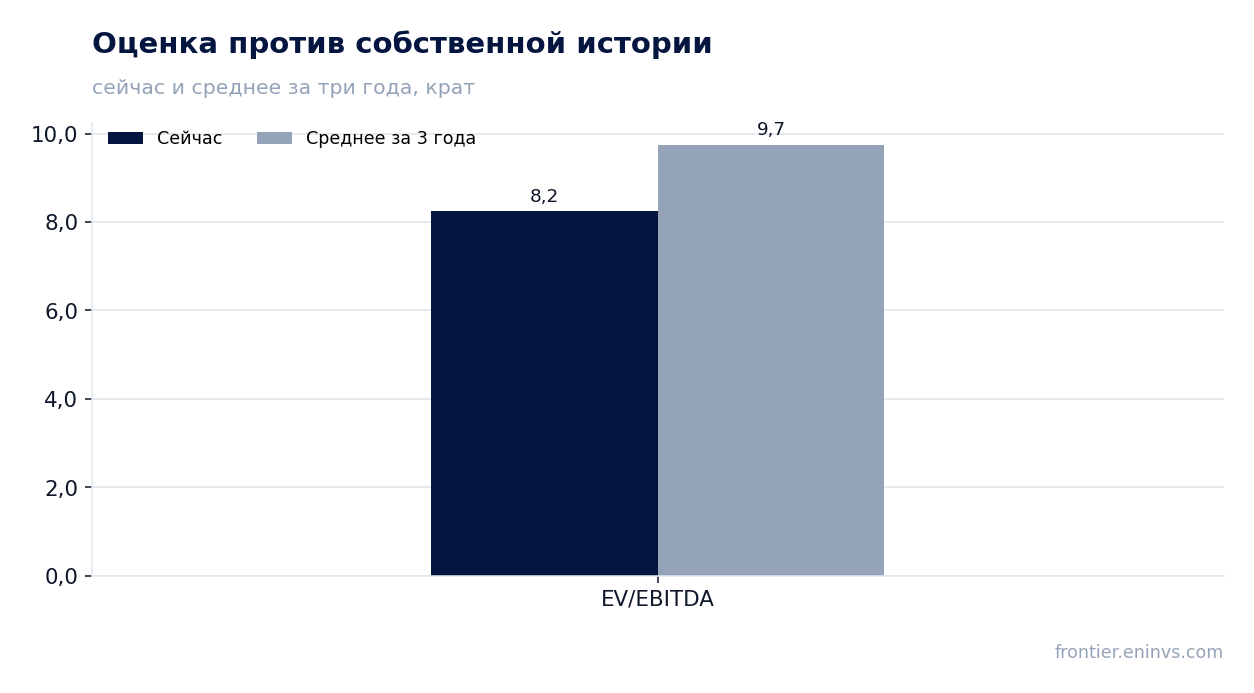
— EV/EBITDA 8,2 ниже собственной трёхлетней средней 9,7 на 15%
— Модель портала даёт потенциал акции к справедливой стоимости +6%
Оценка привлекательности
Ключевые показатели, млрд EUR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,51 | 0,53 | +3,7% |
| EBITDA | 0,34 | 0,33 | -0,9% |
| Операционная прибыль | 0,30 | 0,29 | -2,1% |
| Чистая прибыль | 0,25 | 0,24 | -3,6% |
| Операционный денежный поток | 0,37 | 0,37 | -1,6% |
| Рентабельность по EBITDA | 66,4% | 63,5% | -2,9 п.п. |
| Чистая маржа | 49,8% | 46,2% | -3,6 п.п. |
Выручка ускорилась до +3,7% год к году после минус 1,2% кварталом ранее
В третьем квартале 2026 года выручка составила 526,1 млн евро, что на 3,7% больше, чем годом ранее. Кварталом ранее динамика была отрицательной – минус 1,2%, а в первом квартале – минус 1,5%. Таким образом, рост возобновился и ускорился относительно второго квартала.
Последовательность кварталов показывает, что снижение было краткосрочным: после 513,0 млн евро в первом квартале и 517,8 млн во втором выручка вернулась к уровню выше 520 млн. Для компании с высокой базой рентабельности даже такой скромный прирост выручки означает существенный абсолютный вклад в EBITDA, если издержки не растут быстрее.
Ускорение выручки – главный позитивный факт отчёта. Однако сам по себе рост на 3,7% не компенсировал снижение маржи, поэтому прибыль и EBITDA в годовом выражении оказались ниже.
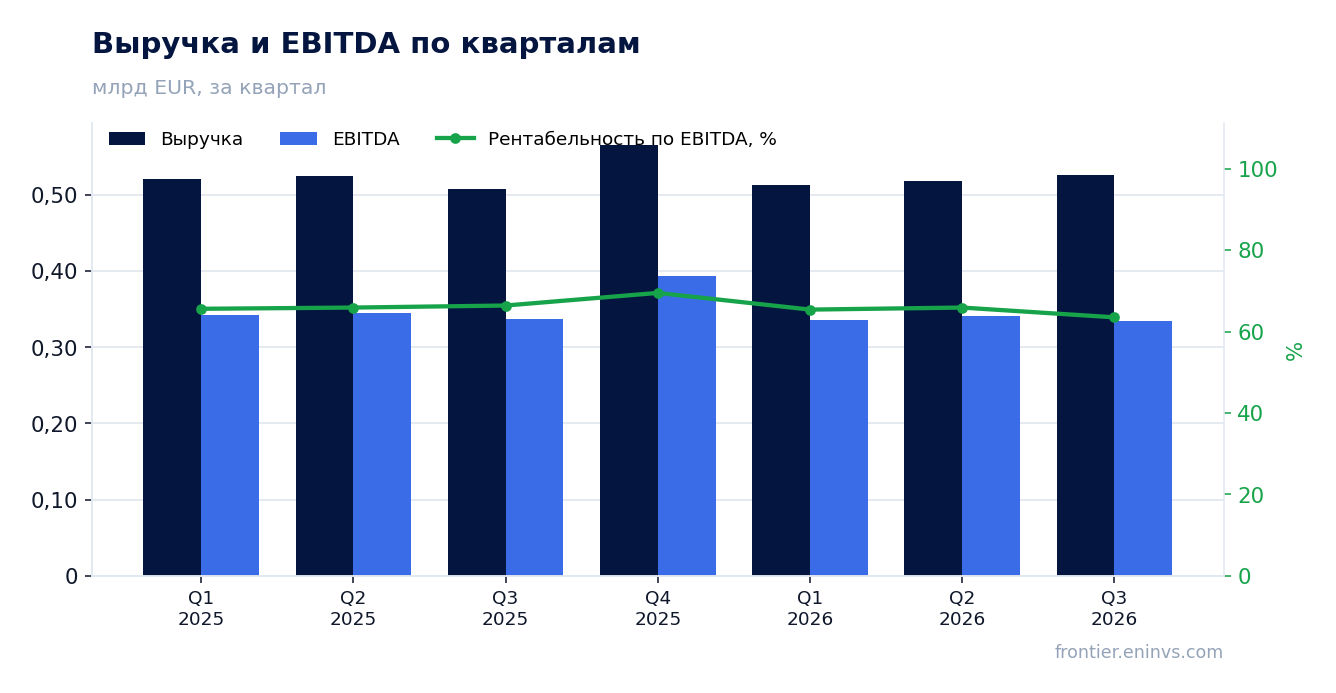
EBITDA сократилась на 0,9% при росте выручки, и маржа упала с 66,4% до 63,5%
EBITDA за третий квартал 2026 года составила 333,8 млн евро, что на 0,9% меньше, чем годом ранее. При росте выручки на 3,7% это означает, что расходы увеличивались быстрее доходов. Рентабельность по EBITDA снизилась с 66,4% до 63,5% – на 2,9 процентного пункта.
Операционная прибыль составила 290,3 млн евро, также оказавшись ниже уровня прошлого года. Разрыв между EBITDA и операционной прибылью невелик, что характерно для бизнеса с низкой амортизационной нагрузкой. Основное давление на маржу, судя по соотношению выручки и EBITDA, шло через операционные расходы, а не через амортизацию.
Снижение маржи на 2,9 п.п. при выручке 526,1 млн евро соответствует примерно 15 млн евро недополученной EBITDA относительно сохранения прошлогодней рентабельности. Это существенная сумма, которая перекрыла весь прирост выручки в абсолютном выражении.
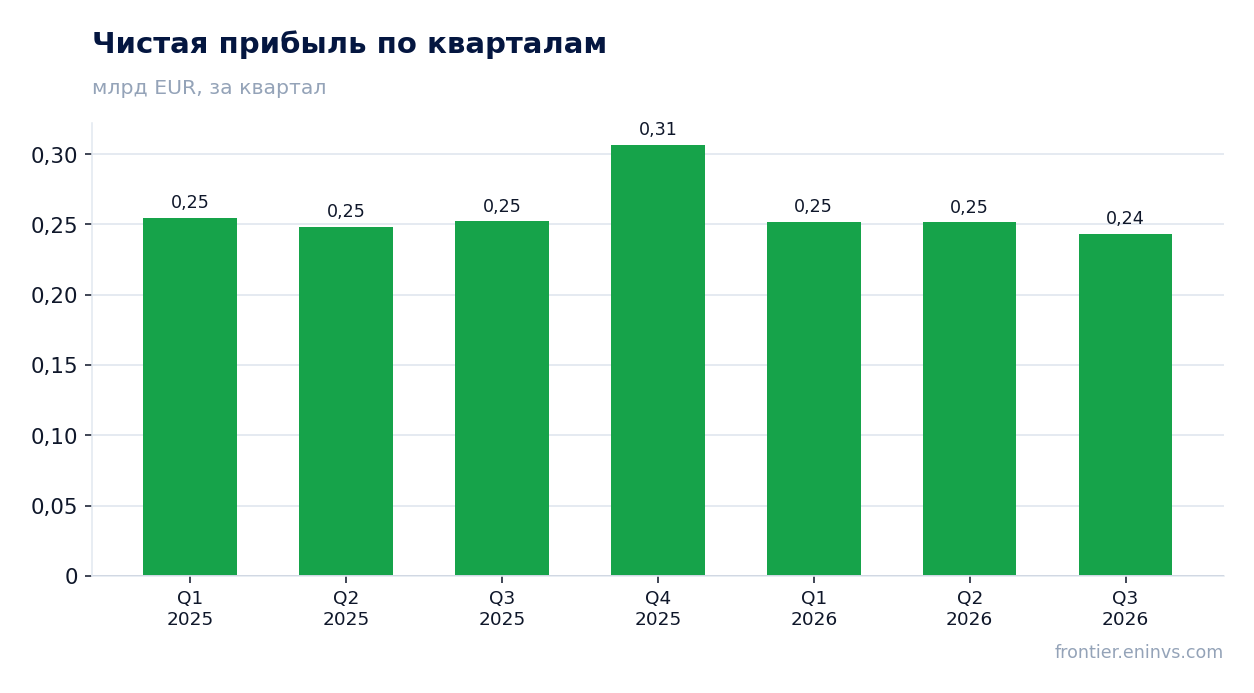
Чистая прибыль снизилась на 3,6%, а её маржа – с 49,8% до 46,2%
Чистая прибыль за третий квартал 2026 года составила 243,3 млн евро, что на 3,6% меньше, чем годом ранее. Рентабельность по чистой прибыли снизилась с 49,8% до 46,2%. Снижение прибыли чуть глубже, чем снижение EBITDA, что указывает на рост нагрузки ниже операционной линии – вероятно, за счёт финансовых или налоговых статей.
При этом абсолютный уровень прибыли остаётся очень высоким: 243,3 млн евро за квартал – это около 46 евроцентов с каждого евро выручки. Для компании, которая уже давно работает с маржой около 50%, текущий уровень не выглядит аномальным, но он ниже привычного.
За последние 12 месяцев чистая прибыль составила 1 053,4 млн евро. Эта величина используется для расчёта P/E LTM, который равен 12,0. Снижение квартальной прибыли на 3,6% не меняет картины кардинально, но подтверждает, что давление на рентабельность носит не разовый характер.
Операционный денежный поток в 366,1 млн евро превысил EBITDA квартала
Операционный денежный поток за третий квартал 2026 года составил 366,1 млн евро, что выше EBITDA квартала (333,8 млн евро). Превышение объясняется положительным изменением оборотного капитала или неденежными статьями, которые не раскрыты в фактах. Важно, что поток остаётся сильным и полностью покрывает потребности в капитальных затратах.
Капитальные затраты за третий квартал не раскрыты, но в первом и втором кварталах они составляли 34,6 и 34,7 млн евро соответственно. Если исходить из этого уровня, свободный денежный поток за квартал превышает 300 млн евро, что более чем вдвое покрывает чистое снижение долга или дивидендные выплаты.
За последние 12 месяцев операционный денежный поток составил 1 301,6 млн евро при EBITDA LTM 1 442,8 млн евро. Соотношение ниже единицы, что нормально для компании с высокой долей неденежных расходов, но квартальный поток показывает, что генерация денег не пострадала от снижения маржи.
Чистый долг остаётся отрицательным, а отношение к EBITDA LTM – минус 0,5
Чистый долг на последнюю отчётную дату баланса составляет минус 726,9 млн евро, то есть компания располагает чистой денежной позицией. Отношение чистого долга к EBITDA LTM – минус 0,5. Это означает, что денежные средства и эквиваленты превышают долговые обязательства, и компания не зависит от заёмного финансирования.
Отрицательный чистый долг при EBITDA LTM 1 442,8 млн евро даёт значительный запас прочности. Даже если денежная позиция сократится, компания сохранит способность обслуживать обязательства и финансировать инвестиции за счёт собственных средств.
Проценты по долгу не раскрыты в фактах, но при отрицательной чистой позиции процентные расходы, вероятно, невелики или компенсируются процентными доходами. Это поддерживает чистую прибыль и объясняет, почему снижение EBITDA на 0,9% привело к снижению прибыли на 3,6% – эффект ниже операционной линии мог быть связан с налогами, а не с долгом.
EV/EBITDA 8,2 ниже собственной трёхлетней средней 9,7 на 15%
Мультипликатор EV/EBITDA LTM составляет 8,2 против собственной трёхлетней средней 9,7. Акция торгуется на 15% ниже своей исторической оценки по этому мультипликатору. Это означает, что рынок оценивает текущую EBITDA дешевле, чем в среднем за последние три года.
P/E LTM равен 12,0 при рыночной капитализации 12 618,5 млн евро. Для компании с рентабельностью по чистой прибыли около 46% и отрицательным чистым долгом такой уровень выглядит невысоким. Однако снижение маржи и прибыли в отчётном квартале может объяснять, почему рынок не готов платить больше.
Собственная трёхлетняя средняя – единственная корректная база для сравнения, поскольку данных о секторе или аналогах в фактах нет. На этой базе акция дешевле, чем обычно, и это основной аргумент в пользу привлекательности.
Модель портала даёт потенциал акции к справедливой стоимости +6%
По модели портала, которая оценивает рост EBITDA с учётом целевого мультипликатора против рыночной капитализации, потенциал акции к справедливой стоимости составляет +6%. Это собственная оценка портала, а не рыночный консенсус и не целевая цена.
Потенциал в +6% скромен, но он положителен и согласуется с выводом о том, что акция торгуется ниже своей исторической оценки. Если EBITDA вернётся к росту, а маржа стабилизируется, потенциал может увеличиться.
Оценка по модели портала не учитывает возможного дальнейшего снижения маржи. Если давление на рентабельность сохранится, фактическая справедливая стоимость окажется ниже, и текущий дисконт к истории может оказаться оправданным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12,6 млрд EUR |
| P/E (LTM) | 12,0 |
| EV/EBITDA (LTM) | 8,2 |
| P/B | 3,10 |
| Чистый долг / EBITDA | -0,50 |
| Операционный денежный поток (LTM) | 1,30 млрд |
| ROE | 8,3% |
| EV/EBITDA, среднее за 3 года | 9,7 |
Итог
Сильная сторона отчёта – возобновление роста выручки до +3,7% год к году после двух кварталов снижения, а также операционный денежный поток в 366,1 млн евро, превысивший EBITDA. Слабая сторона – снижение EBITDA на 0,9% и чистой прибыли на 3,6% из-за падения маржи. Отрицательный чистый долг и мультипликатор EV/EBITDA 8,2 против трёхлетней средней 9,7 поддерживают оценку. По модели портала потенциал акции составляет +6%. Вердикт – скорее привлекательная: дисконт к собственной истории и чистая денежная позиция перевешивают текущее снижение маржи, но для повышения оценки нужно увидеть стабилизацию рентабельности.
Перейти к финансовой карточке компании EVO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций