MX_AC: выручка ускорилась до +5,9%, но прибыль отстала из-за роста издержек
30 октября MX_AC раскрыла результаты за третий квартал 2026 года. Выручка составила 66 613,0 млн MXN, прибавив 5,9% год к году после +0,1% кварталом ранее, операционная прибыль достигла 10 851,0 млн MXN, а чистая прибыль – 5 054,3 млн MXN, что на 4,8% ниже уровня годичной давности. Ускорение выручки – главный позитив отчёта, однако падение прибыли и снижение рентабельности до 7,6% с 8,4% показывают, что рост обходится компании дороже. С учётом оценки EV/EBITDA в 7,7 против собственной трёхлетней средней 7,3 и модели портала, дающей потенциал -4%, акция выглядит нейтрально.
Главные тезисы
— Выручка ускорилась до +5,9% год к году после +0,1% кварталом ранее, но прибыль этого не заметила
— Чистая прибыль снизилась на 4,8% при росте выручки на 5,9%, и рентабельность упала до 7,6% с 8,4%
— Операционный денежный поток в 11 315,0 млн MXN покрыл капитальные затраты 2 840,9 млн MXN с запасом
— Чистый долг сократился до 10 015,0 млн MXN с 34 856,2 млн MXN на конец июня
— Долговая нагрузка в 0,19 EBITDA LTM остаётся низкой и не создаёт риска для дивидендов
— Дивидендная доходность в 4,4% при выплатах за последние 12 месяцев выглядит умеренной
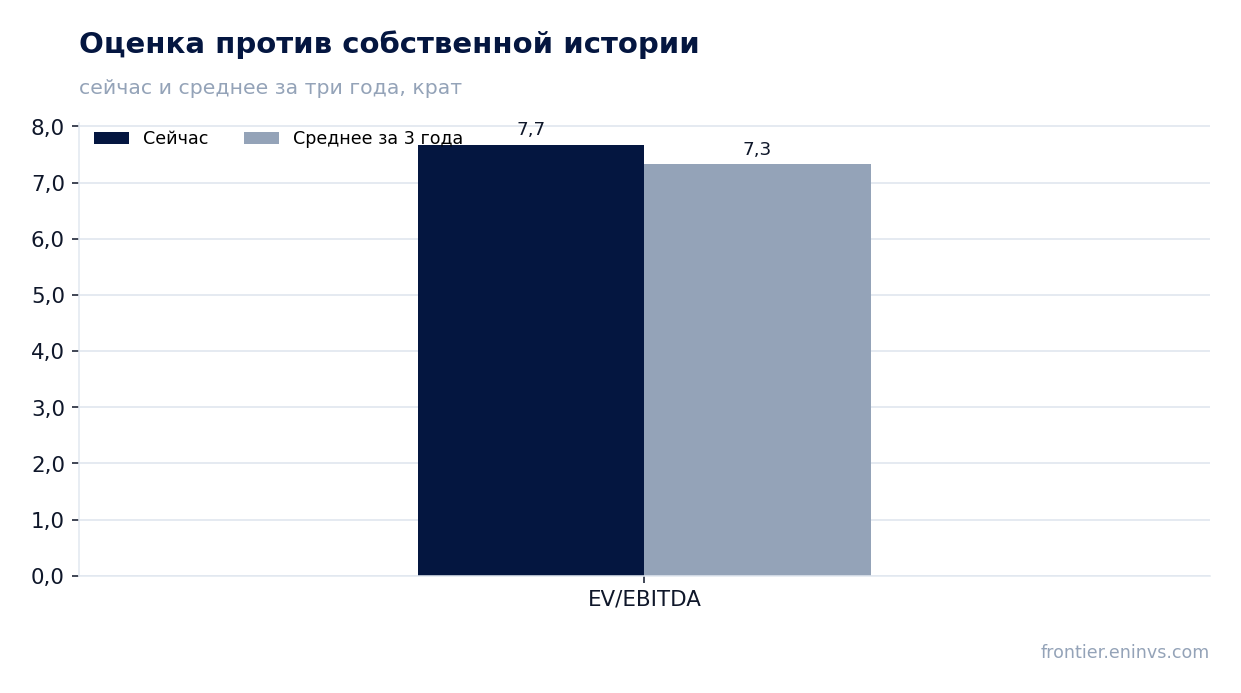
— Оценка EV/EBITDA в 7,7 находится на уровне собственной трёхлетней средней 7,3, а модель портала даёт -4%
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 62,9 | 66,6 | +5,9% |
| EBITDA | 12,8 | — | — |
| Операционная прибыль | 10,3 | 10,9 | +5,1% |
| Чистая прибыль | 5,31 | 5,05 | -4,8% |
| Операционный денежный поток | 11,8 | 11,3 | -4,1% |
| Капзатраты | 3,63 | -2,84 | -178,3% |
| Рентабельность по EBITDA | 20,4% | — | — |
| Чистая маржа | 8,4% | 7,6% | -0,8 п.п. |
Выручка ускорилась до +5,9% год к году после +0,1% кварталом ранее, но прибыль этого не заметила
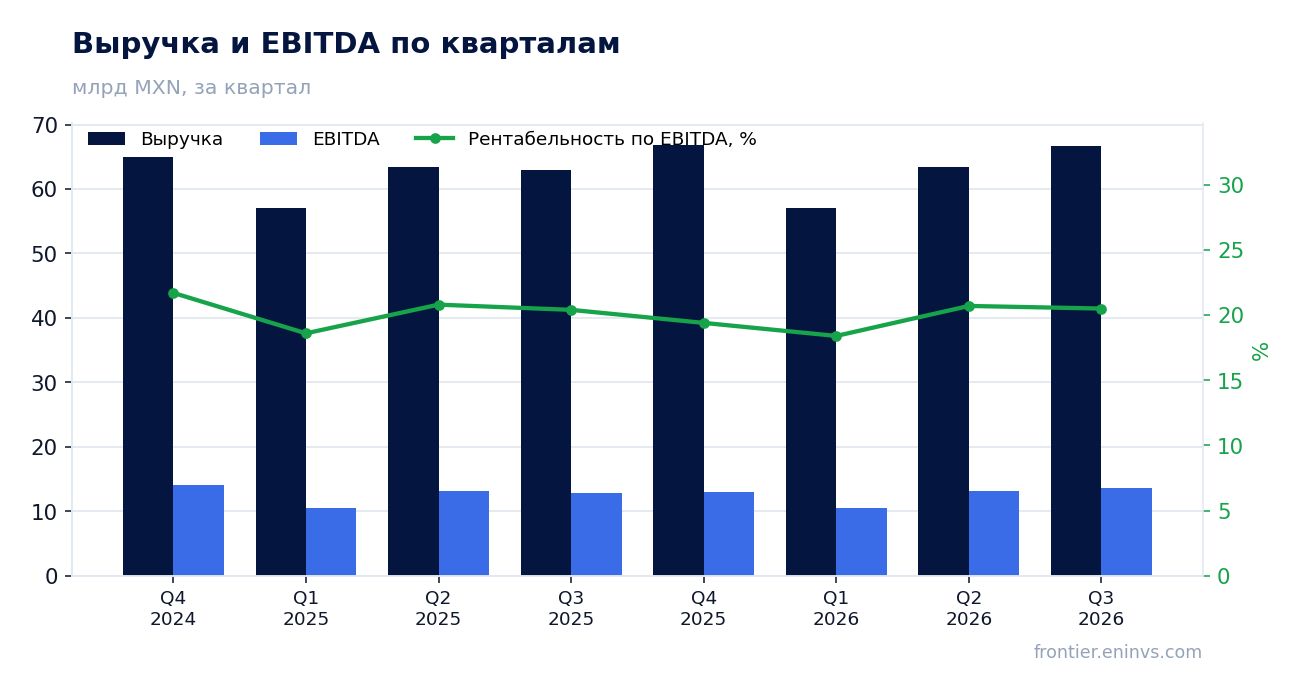
В третьем квартале 2026 года выручка MX_AC составила 66 613,0 млн MXN, что на 5,9% больше, чем годом ранее. Это заметное ускорение по сравнению со вторым кварталом, когда рост был всего +0,1%. Компания сумела переломить вялую динамику начала года, и квартальный показатель стал самым высоким за последние четыре квартала.
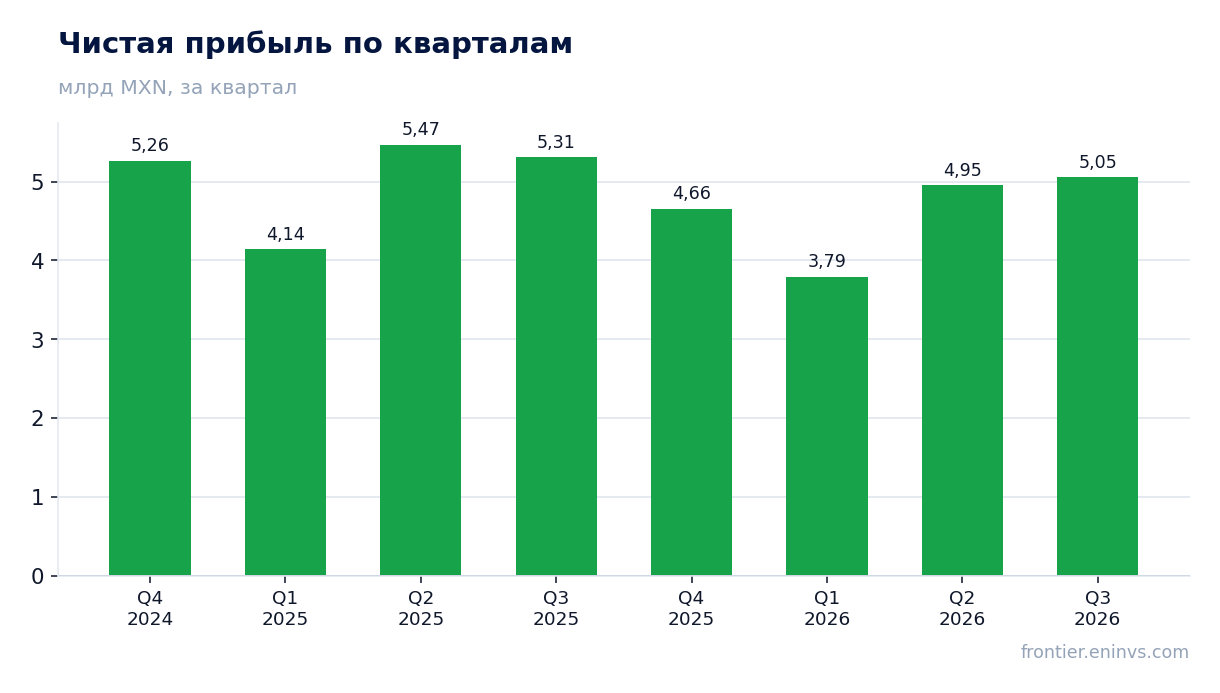
Однако ускорение выручки не транслировалось в прибыль. Чистая прибыль за отчётный квартал составила 5 054,3 млн MXN, снизившись на 4,8% год к году. Рентабельность по чистой прибыли упала до 7,6% с 8,4% годом ранее. Это означает, что рост выручки сопровождался опережающим увеличением затрат, что съело часть эффекта от масштаба.
Операционная прибыль при этом выросла до 10 851,0 млн MXN с 10 323,8 млн MXN годом ранее, то есть на 5,1%. Таким образом, давление на чистую прибыль шло не от операционной деятельности, а от статей ниже операционной линии – вероятно, от финансовых расходов или налогообложения. В отсутствие детализации в фактах точную причину назвать нельзя, но расхождение между динамикой операционной и чистой прибыли очевидно.
Чистая прибыль снизилась на 4,8% при росте выручки на 5,9%, и рентабельность упала до 7,6% с 8,4%
Снижение чистой прибыли на 4,8% при росте выручки на 5,9% указывает на то, что компания столкнулась с ростом издержек или иных расходов, не связанных напрямую с выручкой. Рентабельность по чистой прибыли в 7,6% – это заметно ниже 8,4% годом ранее. Такое расхождение может быть связано с увеличением финансовых расходов, ростом налоговой нагрузки или разовыми факторами, которые не раскрыты в предоставленных данных.
Операционная прибыль выросла на 5,1%, то есть почти вровень с выручкой, что говорит о стабильности операционной эффективности. Основное давление на чистую прибыль, таким образом, формируется ниже операционной линии. Это важный сигнал: если давление связано с процентными расходами, то снижение долга в будущем может его ослабить. Если же причина в налогах или разовых списаниях, эффект может быть ограниченным по времени.
Для инвестора ключевой вопрос – является ли падение прибыли разовым или устойчивым. Пока данных для однозначного вывода нет, но сочетание ускорения выручки и снижения прибыли требует внимания к деталям следующего отчёта, где может раскрыться структура затрат.
Операционный денежный поток в 11 315,0 млн MXN покрыл капитальные затраты 2 840,9 млн MXN с запасом
В третьем квартале 2026 года операционный денежный поток составил 11 315,0 млн MXN, что значительно превышает капитальные затраты в 2 840,9 млн MXN. Свободный денежный поток, таким образом, остаётся уверенно положительным, что даёт компании возможность финансировать дивиденды и снижать долг без привлечения нового капитала.
Капитальные затраты в отчётном квартале оказались относительно невысокими – около 4,3% выручки. Это может указывать на то, что компания не реализует крупных инвестиционных проектов в данный момент, либо завершила предыдущий цикл вложений. Для акционеров это позитивный сигнал, поскольку высвобождающиеся средства могут быть направлены на выплаты.
Стоит отметить, что операционный денежный поток превышает чистую прибыль более чем в два раза, что может объясняться амортизацией и другими неденежными статьями. Это нормально для капиталоёмкого бизнеса, но требует контроля, чтобы рост прибыли не достигался за счёт увеличения долга или продажи активов.
Чистый долг сократился до 10 015,0 млн MXN с 34 856,2 млн MXN на конец июня
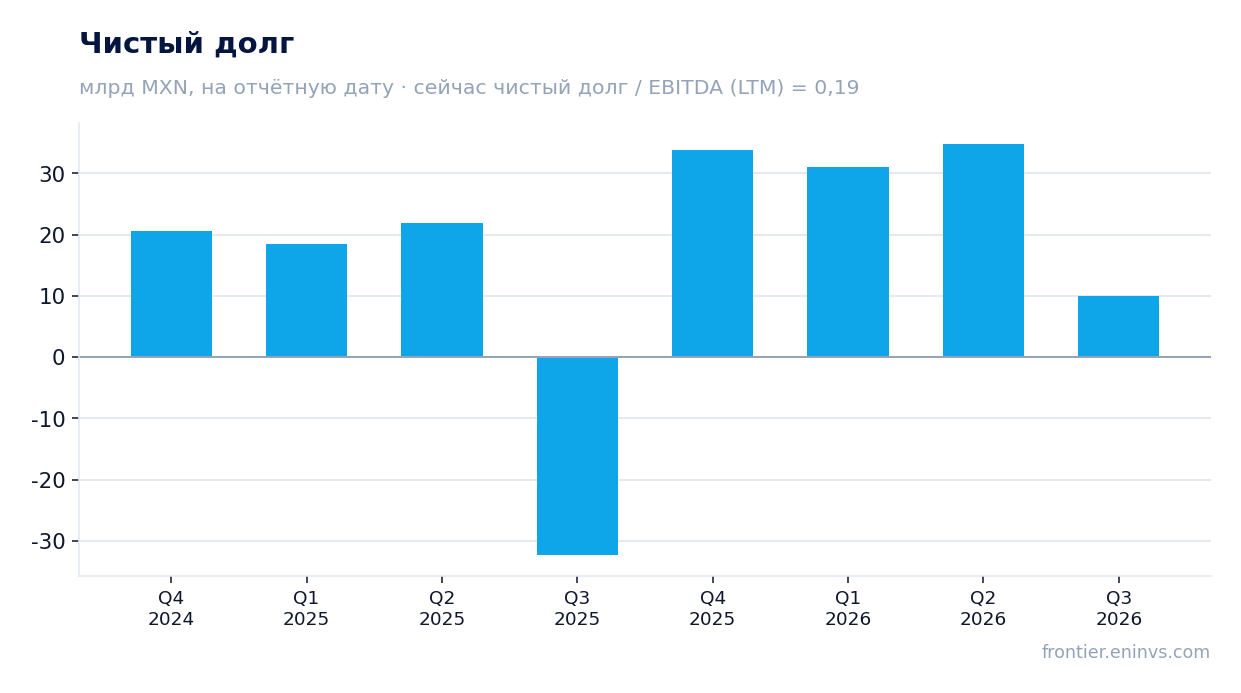
На конец третьего квартала 2026 года чистый долг MX_AC составил 10 015,0 млн MXN, что на 24 841,2 млн MXN меньше, чем на 30 июня 2026 года, когда он был 34 856,2 млн MXN. Такое значительное снижение могло быть обеспечено как за счёт сильного операционного денежного потока, так и за счёт возможного погашения обязательств или изменения структуры баланса.
По сравнению с 30 сентября 2025 года, когда чистый долг был отрицательным и составлял -32 348,4 млн MXN, текущий уровень в 10 015,0 млн MXN означает рост долга на 42 363,4 млн MXN за год. Это важный сдвиг: компания перешла от чистой денежной позиции к чистому долгу, что может отражать как инвестиционную активность, так и изменение дивидендной политики.
Тем не менее, коэффициент чистый долг / EBITDA LTM составляет всего 0,19, что свидетельствует о низкой долговой нагрузке. Такой уровень не создаёт существенных рисков для финансовой устойчивости и оставляет пространство для дальнейших выплат акционерам или инвестиций.
Долговая нагрузка в 0,19 EBITDA LTM остаётся низкой и не создаёт риска для дивидендов
Коэффициент чистый долг / EBITDA LTM на конец третьего квартала 2026 года составляет 0,19. Это очень низкий уровень, который говорит о том, что компания способна погасить весь чистый долг менее чем за четверть годовой EBITDA. Для сравнения, многие капиталоёмкие компании считают комфортным уровень 1,5–2,0, так что MX_AC имеет значительный запас прочности.
Низкая долговая нагрузка важна в контексте дивидендных выплат. При EBITDA LTM в 53 403,9 млн MXN и чистом долге в 10 015,0 млн MXN компания может позволить себе сохранять или наращивать дивиденды даже при временном снижении прибыли. Процентные расходы, вероятно, невелики, что также поддерживает чистую прибыль.
Однако стоит помнить, что год назад компания имела отрицательный чистый долг, то есть чистую денежную позицию. Текущий уровень долга, хоть и низкий, означает, что баланс стал менее консервативным. Если компания продолжит наращивать долг для финансирования инвестиций или выплат, это может постепенно увеличить нагрузку, но пока она далека от тревожных значений.
Дивидендная доходность в 4,4% при выплатах за последние 12 месяцев выглядит умеренной
Дивидендная доходность MX_AC за последние 12 месяцев составляет 4,4%. Это умеренный уровень, который может быть привлекательным для инвесторов, ориентированных на доход, но он не выделяется на фоне текущих ставок. Компания выплачивала дивиденды в течение последних 12 месяцев, что подтверждает её приверженность возврату капитала акционерам.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio и прибыли на уровне последних 12 месяцев. Однако снижение чистой прибыли в третьем квартале на 4,8% может ограничить рост выплат. Если давление на прибыль сохранится, дивиденд может остаться на прежнем уровне или вырасти незначительно.
Доходность в 4,4% выглядит устойчивой благодаря низкой долговой нагрузке и сильному денежному потоку. Основным риском для дивиденда было бы существенное падение прибыли или рост капитальных затрат, но пока свободный денежный поток с запасом покрывает выплаты.
Оценка EV/EBITDA в 7,7 находится на уровне собственной трёхлетней средней 7,3, а модель портала даёт -4%
Мультипликатор EV/EBITDA LTM для MX_AC составляет 7,7, что практически совпадает с собственной трёхлетней средней в 7,3. Разница в пределах 5%, поэтому акция оценивается рынком так же, как и в среднем за последние три года. Это означает, что текущая оценка не даёт явного сигнала ни в сторону недооценённости, ни в сторону переоценённости.
Наша фундаментальная модель, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал акции к справедливой стоимости на уровне -4%. Это умеренно негативный сигнал, указывающий на то, что текущая цена несколько выше той, которую оправдывает модель. Однако отклонение невелико и может быть компенсировано дивидендной доходностью.
Для сравнения, P/E LTM составляет 20,4, что при рентабельности 7,6% и росте выручки около 6% выглядит достаточно высоким. Инвесторы платят за прибыль довольно щедро, что может быть оправдано только ускорением роста прибыли в будущем. Пока же динамика прибыли не подтверждает такую оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 376 млрд MXN |
| P/E (LTM) | 20,4 |
| EV/EBITDA (LTM) | 7,7 |
| P/B | 2,30 |
| Чистый долг / EBITDA | 0,19 |
| Операционный денежный поток (LTM) | 37,6 млрд |
| ROE | 13,5% |
| Дивидендная доходность (12 мес) | 4,4% |
| EV/EBITDA, среднее за 3 года | 7,3 |
Итог
Главное достижение квартала – ускорение выручки до +5,9% год к году после почти нулевого роста кварталом ранее. Однако прибыль не последовала за выручкой: чистая прибыль снизилась на 4,8%, а рентабельность упала до 7,6%. Денежный поток остаётся сильным, а долговая нагрузка – низкой, что поддерживает дивиденд. Оценка акции находится на уровне собственной истории, а модель портала даёт -4%, поэтому акция выглядит нейтрально. Для улучшения вердикта нужен либо устойчивый рост прибыли, либо более привлекательная цена.
Перейти к финансовой карточке компании AC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций