América Móvil: прибыль выросла на четверть, но почти весь рост EBITDA съеден разовым доходом и слабым песо
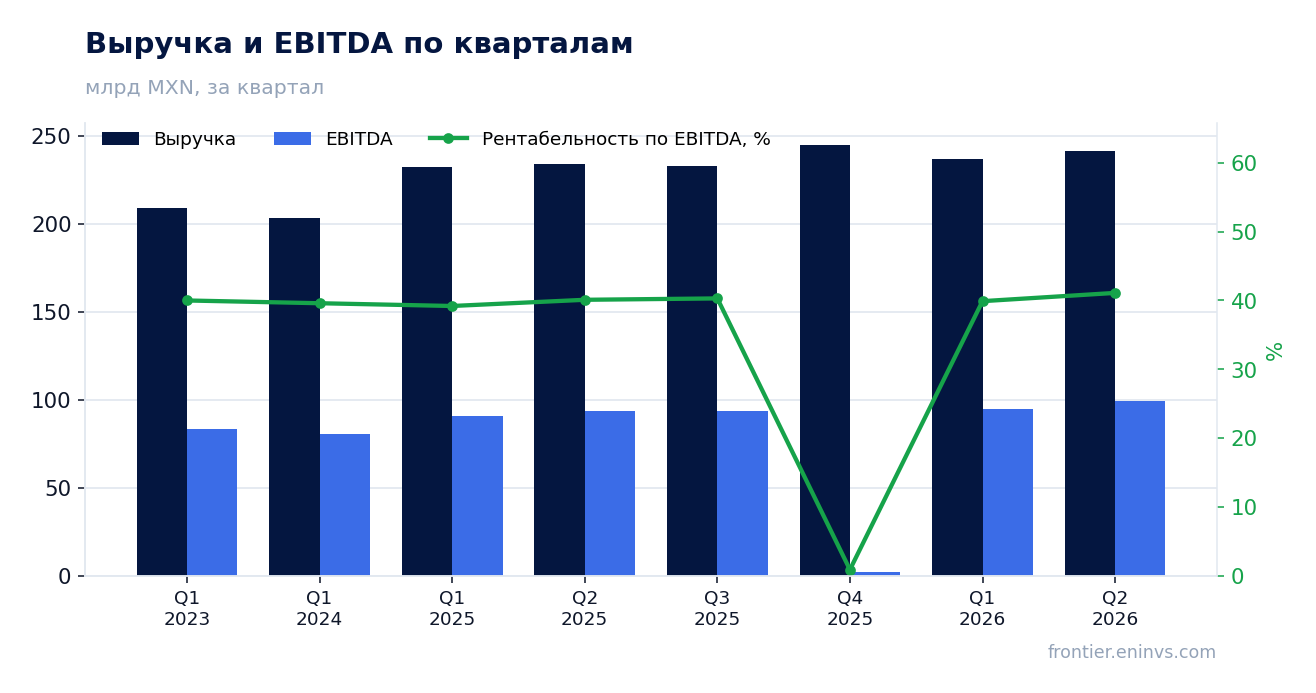
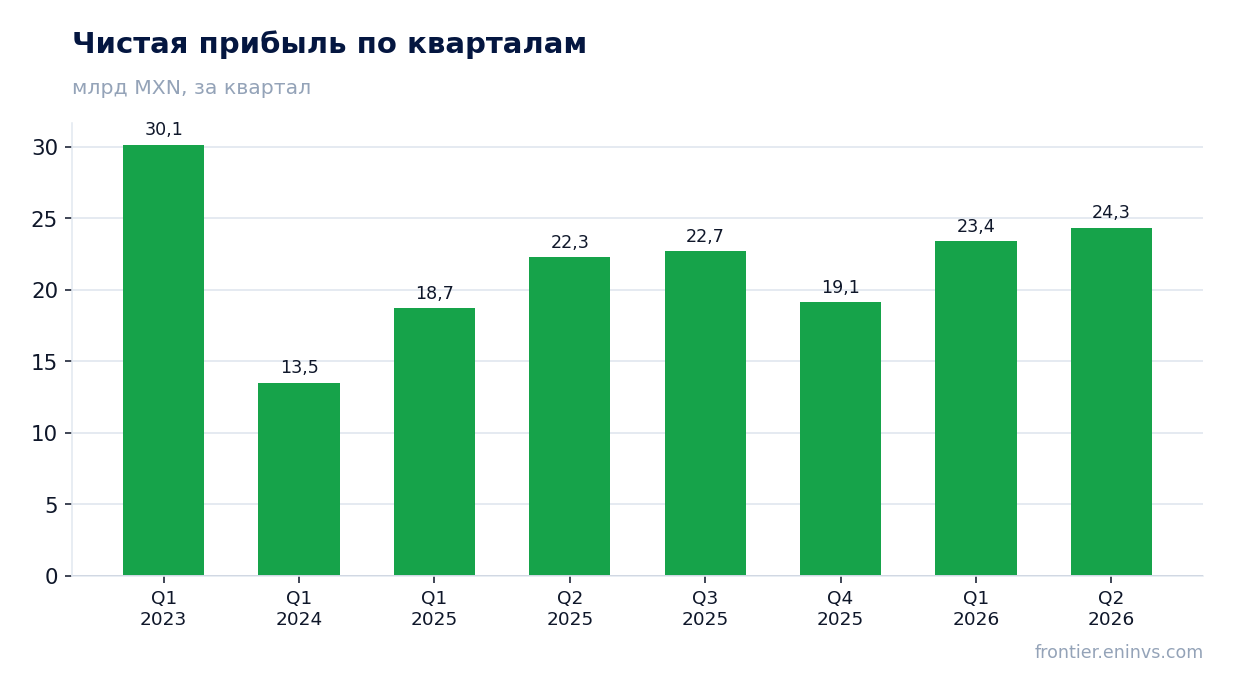
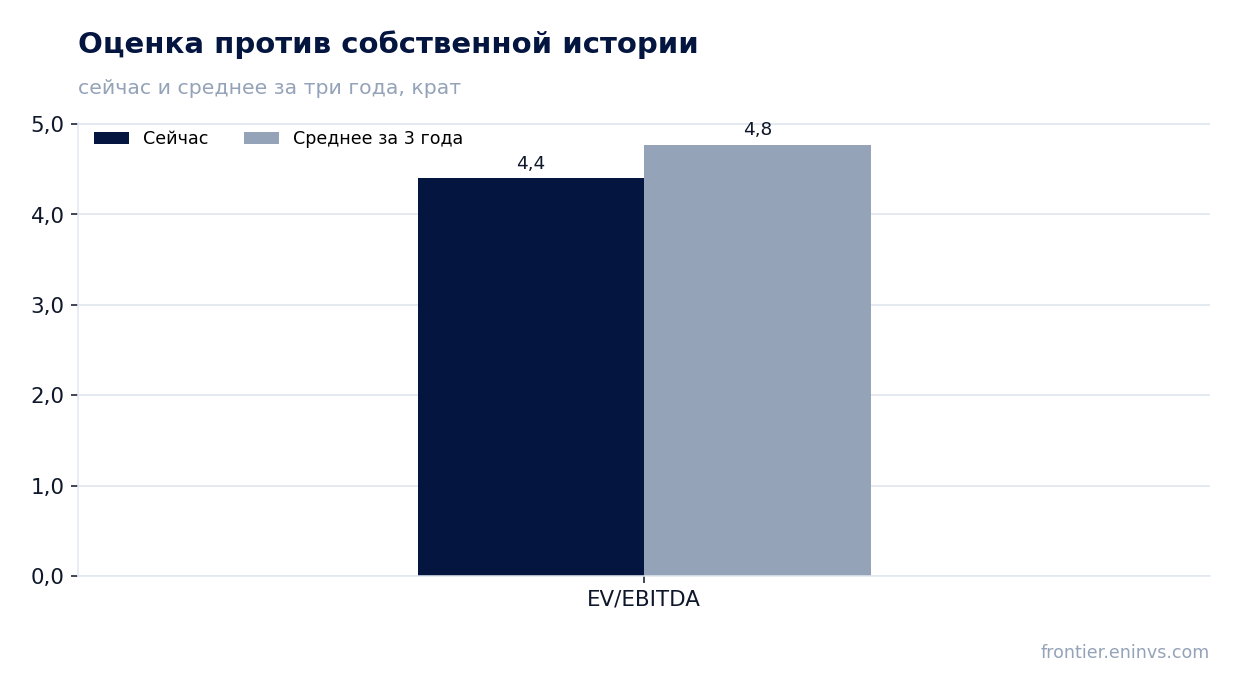
21 апреля América Móvil раскрыла результаты за первый квартал 2026 года. Выручка выросла на 2,1% год к году до 236,8 млрд песо, EBITDA – на 3,8% до 94,5 млрд, чистая прибыль – на 25,1% до 23,4 млрд. Без разового дохода от выигранного в Чили спора о правах на ТВ и без укрепления песо рост был бы скромнее, а мультипликатор EV/EBITDA в 4,4 ниже собственной трёхлетней средней в 4,77 – акция выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка прибавила всего 2,1% в песо, но 6,1% при неизменном курсе – песо съел почти весь рост
— Разовый доход от чилийского спора о ТВ-правах принёс 43 млрд чилийских песо и завысил EBITDA
— Маржа EBITDA снизилась до 40,4% с 42,1% годом ранее, несмотря на рост операционной прибыли
— Чистая прибыль выросла на 25,1% благодаря снижению финансовых расходов, а не операционной деятельности
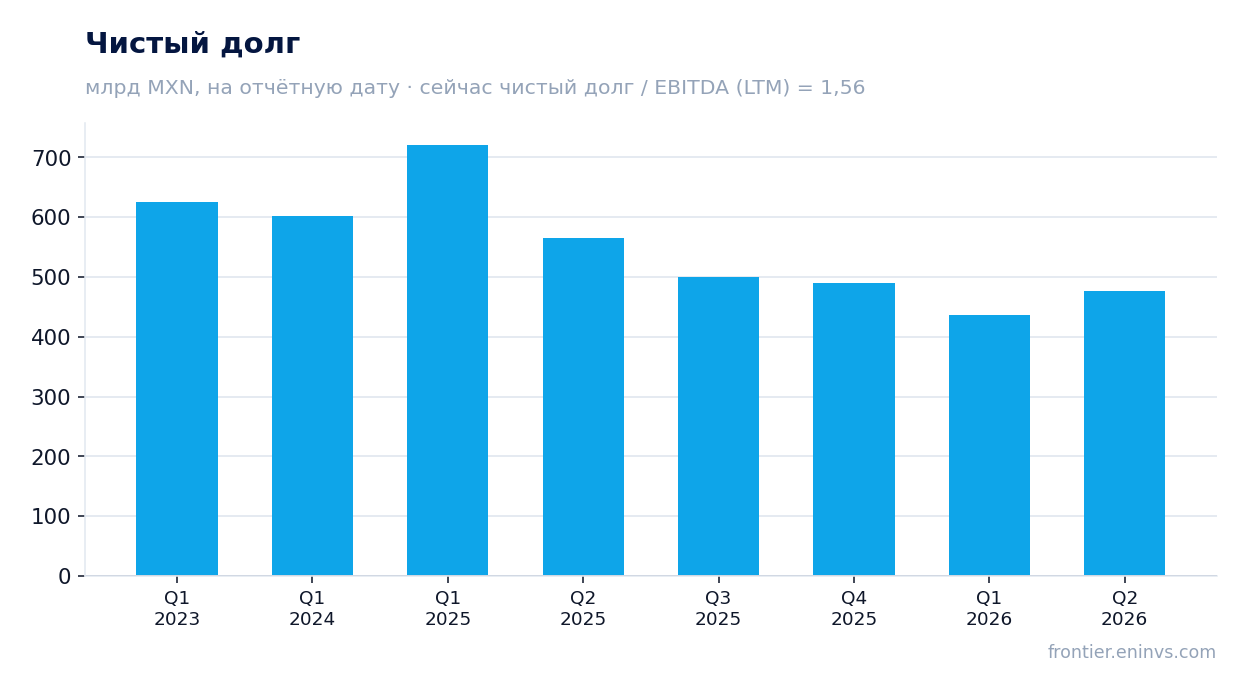
— Долговая нагрузка 1,56 к EBITDA LTM – умеренная, но долг вырос на 39,9 млрд песо за квартал
— Дивиденд 0,54 песо на акцию при доходности 2,66% – скромно, но компания тратит на выкуп акций
— EV/EBITDA 4,4 ниже собственной трёхлетней средней 4,77 – оценка не растянута
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 234 | 241 | +3,1% |
| EBITDA | 98,4 | 97,3 | -1,1% |
| Операционная прибыль | 48,8 | 55,1 | +12,9% |
| Чистая прибыль | 22,3 | 24,3 | +9,2% |
| Рентабельность по EBITDA | 42,1% | 40,4% | -1,7 п.п. |
| Чистая маржа | 9,5% | 10,1% | +0,6 п.п. |
Выручка прибавила всего 2,1% в песо, но 6,1% при неизменном курсе – песо съел почти весь рост
Выручка за первый квартал 2026 года составила 236,8 млрд песо, что на 2,1% выше прошлогоднего уровня. В отчёте компании указано, что при неизменных курсах рост составил 6,1%, а сервисная выручка прибавила 4,6%. Разрыв объясняется укреплением мексиканского песо: по отношению к доллару США он подорожал на 16,3% год к году, к евро – на 4,6%, к бразильскому реалу – на 4,5%.
Основной вклад в рост дал мобильный сегмент: сервисная выручка в нём выросла на 6,4%, в том числе предоплаченная – на 5,0%, постоплаченная – на 7,3%. В Мексике мобильная сервисная выручка прибавила 5,7% – лучший результат за два года, в Бразилии – 7,8%, в Колумбии – 10,2%, что стало максимумом за десять лет. Фиксированная связь росла медленнее – на 1,7%.
Слабый рост в песо не должен вводить в заблуждение: операционные показатели в местных валютах выглядят сильнее. В Мексике выручка выросла на 5,1%, в Бразилии – на 6,8% в реалах, в Колумбии – на 5,9% в колумбийских песо. Однако для отчётности в мексиканских песо эти успехи почти полностью нивелируются курсовыми разницами.
Разовый доход от чилийского спора о ТВ-правах принёс 43 млрд чилийских песо и завысил EBITDA
В отчёте прямо указано, что в выручку первого квартала включены поступления от выигранного судебного спора о правах на телевидение в Чили на сумму 43 млрд чилийских песо. Этот разовый доход увеличил консолидированную EBITDA: без него, по расчётам компании, рост EBITDA при неизменных курсах составил бы 7,0%, а не 8,0%.
Именно этот разовый фактор объясняет, почему EBITDA в Южном конусе выросла на 94,0% в чилийских песо, а маржа блока подскочила до 29,9% с 19,2%. Без чилийского дохода EBITDA Южного конуса выросла бы на 23,2%, а маржа – на 21,3%. Для всей компании эффект скромнее, но он есть: без него EBITDA выросла бы примерно на 3,0% в песо вместо 3,8%.
Разовый характер дохода означает, что в следующем квартале этот вклад исчезнет. Инвестору стоит оценивать устойчивую способность компании генерировать EBITDA, а не отчётную цифру за первый квартал.
Маржа EBITDA снизилась до 40,4% с 42,1% годом ранее, несмотря на рост операционной прибыли
Маржа EBITDA в первом квартале 2026 года составила 40,4% против 42,1% годом ранее. Снижение маржи при росте выручки на 2,1% означает, что затраты росли быстрее доходов. В отчёте указано, что себестоимость услуг снизилась на 1,2%, но себестоимость оборудования выросла на 6,3%, а коммерческие, общие и административные расходы – на 0,3%.
Операционная прибыль при этом выросла на 12,7% до 50,5 млрд песо, а её маржа поднялась до 21,3% с 19,3%. Разрыв между динамикой EBITDA и EBIT объясняется снижением амортизации на 4,9% – компания, вероятно, закончила часть инвестиционных программ прошлых лет.
Чистая маржа, напротив, улучшилась до 10,1% с 9,5%. Это произошло не за счёт операционной эффективности, а благодаря снижению финансовых расходов на 9,9% и положительному эффекту от курсовых разниц: в первом квартале 2026 года компания отразила прибыль от переоценки валютных обязательств в размере 5,0 млрд песо против убытка в 1,2 млрд годом ранее.
Чистая прибыль выросла на 25,1% благодаря снижению финансовых расходов, а не операционной деятельности
Чистая прибыль за первый квартал 2026 года составила 23,4 млрд песо, что на 25,1% больше, чем годом ранее. Однако этот рост обеспечен в основном не операционной деятельностью, а снижением совокупных финансовых расходов на 9,9% – до 12,1 млрд песо. Процентные расходы сократились на 6,7% благодаря снижению ставок и рефинансированию долга.
Дополнительный вклад дал положительный эффект от курсовых разниц: прибыль от переоценки валютных обязательств составила 5,0 млрд песо против убытка в 1,2 млрд годом ранее. Без этого фактора чистая прибыль выросла бы значительно скромнее.
Операционная прибыль выросла на 12,7% до 50,5 млрд песо, что само по себе неплохо, но темпы роста чистой прибыли почти вдвое выше. Это означает, что качество прибыли в этом квартале ниже, чем кажется: устойчивый компонент – это операционная прибыль, а финансовые факторы могут измениться в любую сторону.
Долговая нагрузка 1,56 к EBITDA LTM – умеренная, но долг вырос на 39,9 млрд песо за квартал
Чистый долг на конец первого квартала 2026 года составил 661,6 млрд песо, что соответствует 1,56 к EBITDA за последние двенадцать месяцев. Компания в отчёте указывает, что чистый долг без учёта аренды составил 437,0 млрд песо и был эквивалентен 1,41 к EBITDAaL. Разница объясняется включением обязательств по аренде в размере около 218 млрд песо.
За квартал чистый долг вырос на 39,9 млрд песо, но за последние двенадцать месяцев он снизился на 87,8 млрд песо. Компания направила на погашение долга 1,0 млрд песо свободного денежного потока, а также потратила 21,6 млрд на капитальные вложения, 1,4 млрд на выкуп акций и 1,5 млрд на трудовые обязательства.
Уровень долга в 1,56 к EBITDA LTM не вызывает опасений для телекоммуникационной компании. Процентные расходы покрываются операционной прибылью с большим запасом, а снижение ставок в Мексике и США создаёт предпосылки для дальнейшего удешевления обслуживания долга.
Дивиденд 0,54 песо на акцию при доходности 2,66% – скромно, но компания тратит на выкуп акций
Совет директоров предложил годовому собранию акционеров утвердить дивиденд в размере 0,54 песо на акцию, выплачиваемый двумя равными частями. При текущей цене доходность составляет 2,66% за последние двенадцать месяцев. Это скромный уровень, особенно с учётом того, что мексиканская ставка остаётся высокой.
Компания также предложила выделить дополнительно 10 млрд песо на фонд выкупа акций на период с апреля 2026 по апрель 2027 года. В первом квартале на выкуп уже направлено 1,4 млрд песо. Выкуп акций сокращает количество акций в обращении – с 60,9 млрд годом ранее до 60,2 млрд, что поддерживает прибыль на акцию.
Дивидендная политика компании остаётся консервативной: выплаты составляют лишь часть свободного денежного потока, который в первом квартале был всего 3,3 млрд песо. Основные средства направляются на капитальные вложения и снижение долга. Для инвестора, ориентированного на доход, это не самый привлекательный вариант, но для долгосрочного роста стоимости – разумный баланс.
EV/EBITDA 4,4 ниже собственной трёхлетней средней 4,77 – оценка не растянута
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 4,40, что ниже собственной трёхлетней средней в 4,77. Это означает, что рынок оценивает компанию дешевле, чем в среднем за последние три года. При этом P/E LTM равен 13,4, а рентабельность собственного капитала – 22,3%.
По модели портала, справедливая стоимость акции с учётом роста EBITDA и целевого мультипликатора даёт потенциал роста +14% к текущей цене. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она основана на предположении, что компания сохранит текущие темпы роста EBITDA и мультипликатор останется на текущем уровне.
Акция торгуется с дисконтом к собственной истории, что может быть связано с замедлением роста выручки в песо и разовым характером части прибыли. Если компания сможет ускорить рост выручки в местных валютах или если песо перестанет укрепляться, дисконт может сократиться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 202 млрд MXN |
| P/E (LTM) | 13,4 |
| EV/EBITDA (LTM) | 4,4 |
| P/B | 2,81 |
| Чистый долг / EBITDA | 1,56 |
| Операционный денежный поток (LTM) | 272 млрд |
| ROE | 22,3% |
| Дивидендная доходность (12 мес) | 2,7% |
| EV/EBITDA, среднее за 3 года | 4,8 |
Итог
Первый квартал 2026 года показал, что América Móvil остаётся устойчивым телекоммуникационным бизнесом с растущей операционной прибылью и низкой долговой нагрузкой. Однако отчётная выручка выросла всего на 2,1% из-за укрепления песо, а почти весь рост EBITDA и чистой прибыли обеспечен разовым доходом от чилийского спора и снижением финансовых расходов. Мультипликатор EV/EBITDA в 4,4 ниже собственной трёхлетней средней, а модель портала даёт потенциал +14%, что делает акцию скорее привлекательной. Главный вопрос для держателя – сможет ли компания ускорить рост выручки в местных валютах и сохранить маржу без разовых факторов.
Перейти к финансовой карточке компании AMX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций