Grupo Bimbo: прибыль выросла на 21,6%, но маржа EBITDA сжалась на 2,1 п.п.
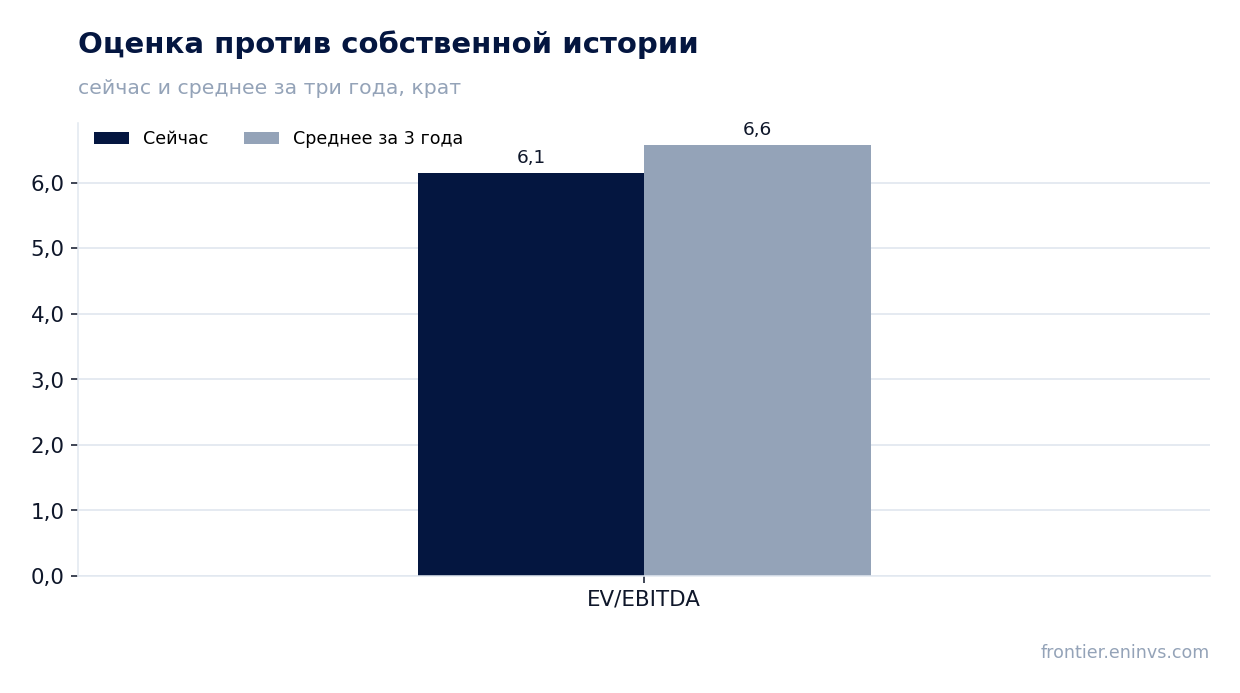
29 апреля Grupo Bimbo раскрыла результаты за третий квартал 2026 года. Выручка составила 106 060,6 млн MXN, снизившись на 1,0% год к году, EBITDA – 16 835,4 млн MXN (–12,7%), чистая прибыль – 4 108,5 млн MXN (+21,6%). Рентабельность по EBITDA сжалась до 15,9% с 18,0%, но чистая маржа выросла до 3,9% с 3,2%. При мультипликаторе EV/EBITDA 6,1 против собственной трёхлетней средней 6,6 акция торгуется дешевле своей истории, однако сжатие операционной маржи и отрицательный апсайд по модели портала (–15%) не позволяют назвать её привлекательной – вердикт нейтральный.
Главные тезисы
— Выручка сократилась на 1,0% год к году, но темп падения замедлился с 2,2% кварталом ранее
— EBITDA упала на 12,7%, и маржа сжалась на 2,1 п.п. – до 15,9%
— Чистая прибыль выросла на 21,6% при снижении операционной прибыли до 11 247,2 млн MXN
— Долговая нагрузка 2,09 EBITDA LTM – уровень без оценки направления
— Свободный денежный поток поддержан операционным потоком в 15 299,3 млн MXN
— Дивидендная доходность 1,74% при выплатах, покрытых прибылью LTM
— EV/EBITDA 6,1 ниже собственной трёхлетней средней 6,6, но модель портала даёт –15%
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 107 | 106 | -1,0% |
| EBITDA | 19,3 | 16,8 | -12,7% |
| Операционная прибыль | 11,0 | 11,2 | +2,5% |
| Чистая прибыль | 3,38 | 4,11 | +21,6% |
| Операционный денежный поток | 13,3 | 15,3 | +15,0% |
| Рентабельность по EBITDA | 18,0% | 15,9% | -2,1 п.п. |
| Чистая маржа | 3,2% | 3,9% | +0,7 п.п. |
Выручка сократилась на 1,0% год к году, но темп падения замедлился с 2,2% кварталом ранее
В третьем квартале 2026 года выручка составила 106 060,6 млн MXN, что на 1,0% ниже уровня того же квартала годом ранее. Снижение продолжается третий квартал подряд, но его темп последовательно замедляется: в первом квартале падение составляло 3,3%, во втором – 2,2%, теперь – 1,0%.
Динамика улучшается, но остаётся отрицательной. Компания не раскрыла в отчёте за третий квартал разбивку по регионам, поэтому источник улучшения – будь то восстановление объёмов в Северной Америке или ценовая составляющая – по доступным материалам не идентифицируется.
Для оценки устойчивости тренда важен следующий квартал: если темп падения продолжит сокращаться, выручка может выйти в положительную зону. Пока же топ-лайн остаётся под давлением, и это ограничивает операционный рычаг.
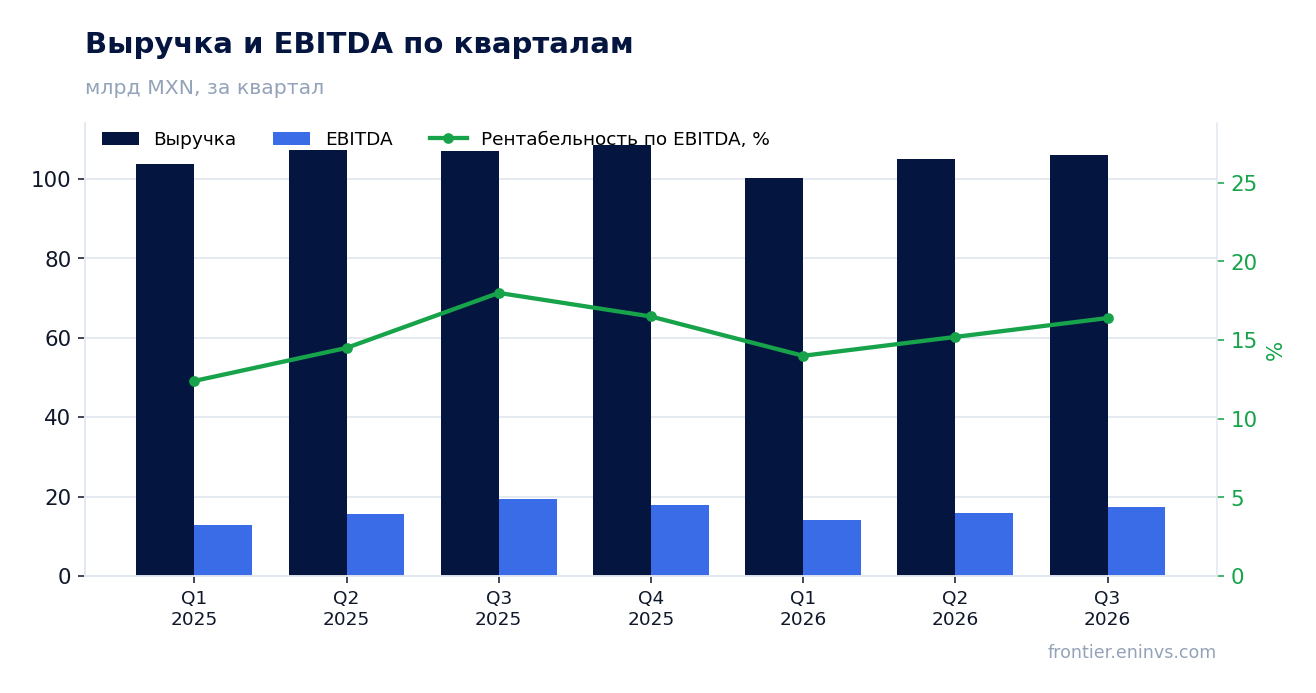
EBITDA упала на 12,7%, и маржа сжалась на 2,1 п.п. – до 15,9%
EBITDA за третий квартал 2026 года составила 16 835,4 млн MXN, снизившись на 12,7% год к году. Рентабельность по EBITDA сжалась до 15,9% с 18,0% годом ранее – падение на 2,1 процентного пункта.
Сжатие маржи при почти плоской выручке означает, что затраты росли быстрее доходов. Отчёт за третий квартал не содержит детализации по статьям расходов, поэтому конкретный источник давления – сырьё, оплата труда или разовые статьи – не раскрыт.
Операционная прибыль сократилась до 11 247,2 млн MXN с 10 969,7 млн MXN годом ранее, то есть на 2,5%. Разрыв между падением EBITDA и ростом операционной прибыли указывает на рост амортизации, что типично при недавних приобретениях и расширении основных средств.
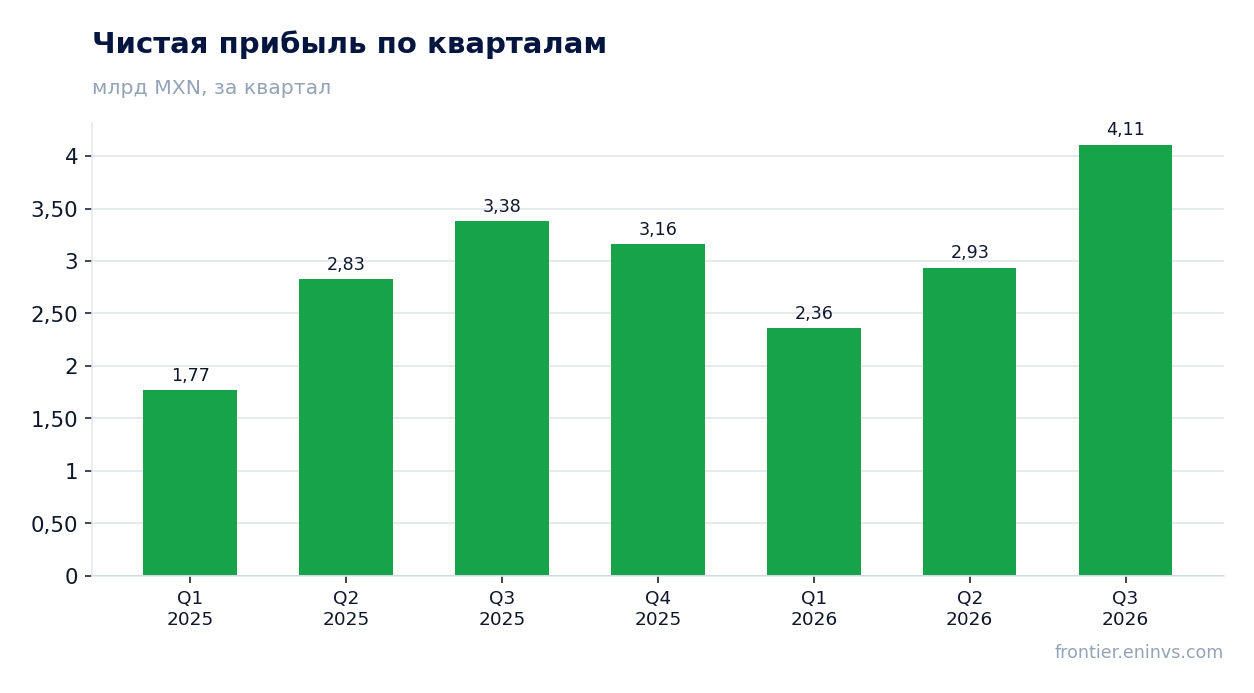
Чистая прибыль выросла на 21,6% при снижении операционной прибыли до 11 247,2 млн MXN
Чистая прибыль за третий квартал 2026 года составила 4 108,5 млн MXN, что на 21,6% выше уровня того же квартала годом ранее. Чистая маржа выросла до 3,9% с 3,2%.
Рост прибыли при снижении операционной прибыли до 11 247,2 млн MXN означает, что результат поддержан статьями ниже операционной линии – снижением финансовых расходов, налоговой базой или разовыми факторами. Отчёт за третий квартал не раскрывает этих деталей.
Разрыв между динамикой операционной и чистой прибыли – ключевой вопрос качества результата. Если прибыль выросла за счёт разовых статей, устойчивость этого роста ограничена.
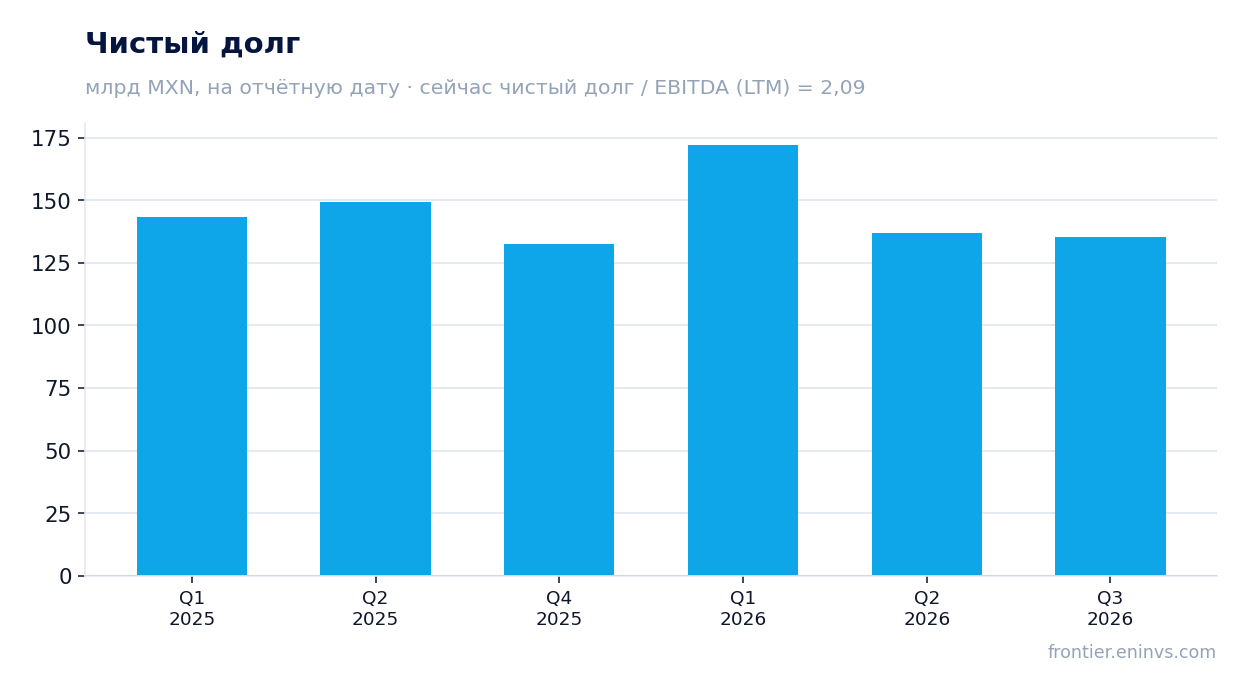
Долговая нагрузка 2,09 EBITDA LTM – уровень без оценки направления
Чистый долг на 30 сентября 2026 года составил 135 342,9 млн MXN, что соответствует 2,09 EBITDA за последние двенадцать месяцев. Это уровень нагрузки, а не оценка её динамики: сопоставимое значение годом ранее в фактах отсутствует.
За квартал чистый долг снизился с 137,1 млрд MXN на 30 июня 2026 года до 135,3 млрд MXN на 30 сентября – на 1,8 млрд MXN. За двенадцать месяцев, с 149,4 млрд MXN на 30 июня 2025 года, снижение составило 14,1 млрд MXN.
EBITDA LTM в 64 903,8 млн MXN обеспечивает покрытие долга, а средняя стоимость обслуживания долга и график погашения в отчёте за третий квартал не раскрыты. Уровень 2,09 выглядит умеренным для эмитента с такой базой EBITDA.
Свободный денежный поток поддержан операционным потоком в 15 299,3 млн MXN
Операционный денежный поток за третий квартал 2026 года составил 15 299,3 млн MXN против 13 298,6 млн MXN годом ранее – рост на 15,1%. Это сильная сторона отчёта: денежная генерация растёт даже при снижении выручки.
Капитальные затраты за третий квартал не раскрыты, поэтому свободный денежный поток в чистом виде не рассчитывается. За второй квартал 2026 года capex составлял 4 154,2 млн MXN, за первый – 2 743,2 млн MXN.
Рост операционного потока при падении EBITDA означает улучшение оборотного капитала или снижение денежных налогов. Устойчивость этого эффекта определит, сможет ли компания поддерживать денежную генерацию при сохранении давления на маржу.
Дивидендная доходность 1,74% при выплатах, покрытых прибылью LTM
Дивидендная доходность за последние двенадцать месяцев составляет 1,74%. При чистой прибыли LTM в 12 563,3 млн MXN и рыночной капитализации 266 506,7 млн MXN выплаты покрыты прибылью с запасом.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне, который обеспечивает покрытие прибылью LTM. Ключевой риск – разовые статьи в прибыли: если рост чистой прибыли на 21,6% в третьем квартале обусловлен неоперационными факторами, база для выплат может оказаться ниже.
Доходность 1,74% скромна в абсолютном выражении и не создаёт существенной поддержки курсу. Для эмитента с таким уровнем долга и капитальных затрат дивиденд скорее дополнение к истории роста, чем основной аргумент.
EV/EBITDA 6,1 ниже собственной трёхлетней средней 6,6, но модель портала даёт –15%
Мультипликатор EV/EBITDA LTM составляет 6,1 против собственной трёхлетней средней 6,6 – акция торгуется на 7% ниже своей истории по этому мультипликатору. P/E LTM равен 21,2, что отражает низкую чистую маржу.
По модели портала справедливая стоимость предполагает –15% к текущей цене. Модель строится на росте EBITDA и целевом мультипликаторе, и при сжатии маржи EBITDA её результат оказывается ниже рынка.
Расхождение между дешёвым мультипликатором и отрицательным апсайдом по модели объясняется динамикой прибыли: рынок уже закладывает слабость операционной маржи. Для переоценки нужен разворот тренда EBITDA, а не дальнейшее удешевление мультипликатора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 267 млрд MXN |
| P/E (LTM) | 21,2 |
| EV/EBITDA (LTM) | 6,1 |
| P/B | 2,23 |
| Чистый долг / EBITDA | 2,09 |
| Операционный денежный поток (LTM) | 53,8 млрд |
| ROE | 13,8% |
| Дивидендная доходность (12 мес) | 1,7% |
| EV/EBITDA, среднее за 3 года | 6,6 |
Итог
Сильные стороны отчёта – рост чистой прибыли на 21,6%, операционного денежного потока на 15,1% и снижение чистого долга за двенадцать месяцев на 14,1 млрд MXN. Слабая сторона – сжатие маржи EBITDA до 15,9% и падение EBITDA на 12,7%, что перевешивает улучшение денежной генерации. При мультипликаторе EV/EBITDA 6,1 против трёхлетней средней 6,6 акция дешевле своей истории, но модель портала даёт –15%, а дивидендная доходность 1,74% не создаёт поддержки. Вердикт – нейтральный: аргументы за дешёвую оценку и против слабеющей операционной маржи уравновешивают друг друга.
Перейти к финансовой карточке компании BIMBO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций