Carso: выручка ускорилась до +4,6%, но прибыль держится на низкой базе прошлого года
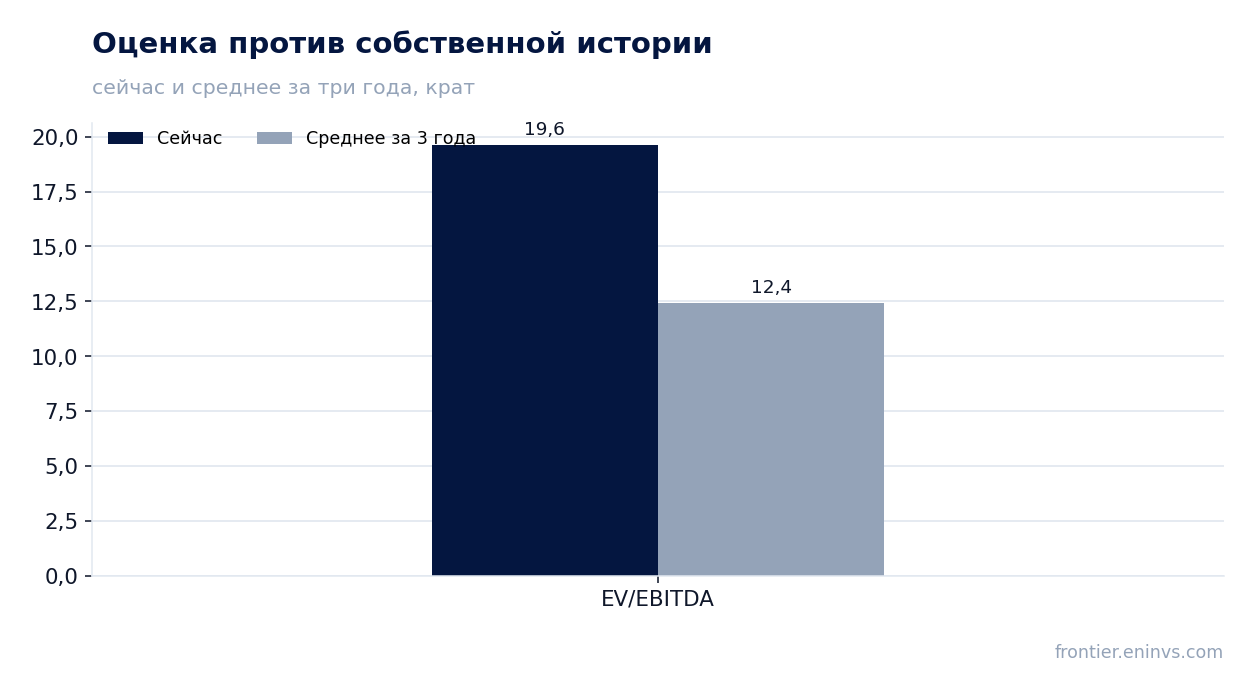
Carso раскрыла результаты за третий квартал 2026 года: выручка 47,6 млрд MXN (+4,6% год к году), EBITDA 6,5 млрд MXN (+32,7%), чистая прибыль 2,6 млрд MXN (+293,2%). Рост прибыли почти целиком объясняется слабой базой третьего квартала 2025 года, когда чистая прибыль составила лишь 0,7 млрд MXN, а маржа EBITDA была 12,7% против 16,1% сейчас. При мультипликаторе EV/EBITDA 19,6 против собственной трёхлетней средней 12,4 акция выглядит дорого, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка ускорилась до +4,6% год к году с +3,9% кварталом ранее, но остаётся в пределах 47–48 млрд MXN
— EBITDA выросла на 32,7% в основном за счёт низкой базы прошлого года, а не за счёт нового масштаба
— Чистая прибыль выросла почти в четыре раза, но её абсолютный уровень – 2,6 млрд MXN – скромен для компании с выручкой 47,6 млрд
— Операционный денежный поток в третьем квартале отрицательный – минус 3,5 млрд MXN – при капитальных затратах 2,7 млрд
— Чистый долг вырос до 21,8 млрд MXN с 16,9 млрд на конец июня, но за год снизился с 34,6 млрд
— Мультипликатор EV/EBITDA 19,6 на 58% выше собственной трёхлетней средней 12,4 – акция дороже своей истории
— Дивидендная доходность 0,92% не компенсирует дорогую оценку и слабый денежный поток
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 45,5 | 47,6 | +4,6% |
| EBITDA | 5,79 | 7,69 | +32,7% |
| Операционная прибыль | 3,20 | 4,84 | +51,3% |
| Чистая прибыль | 0,65 | 2,56 | +293,2% |
| Операционный денежный поток | 20,4 | -3,49 | -117,1% |
| Капзатраты | — | -2,68 | — |
| Рентабельность по EBITDA | 12,7% | 16,1% | +3,4 п.п. |
| Чистая маржа | 1,4% | 5,4% | +4,0 п.п. |
Выручка ускорилась до +4,6% год к году с +3,9% кварталом ранее, но остаётся в пределах 47–48 млрд MXN
В третьем квартале 2026 года выручка составила 47,6 млрд MXN, что на 4,6% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 3,9%. Тем не менее абсолютный уровень выручки остаётся в узком диапазоне 47–48 млрд MXN, который компания показывает уже несколько кварталов подряд.
Для сравнения: в четвёртом квартале 2025 года выручка была 54,9 млрд MXN, а в первом квартале 2026 года – 44,1 млрд. То есть текущие 47,6 млрд находятся посередине этого коридора. Ускорение роста – позитивный сигнал, но оно пока не выводит компанию на новый масштаб.
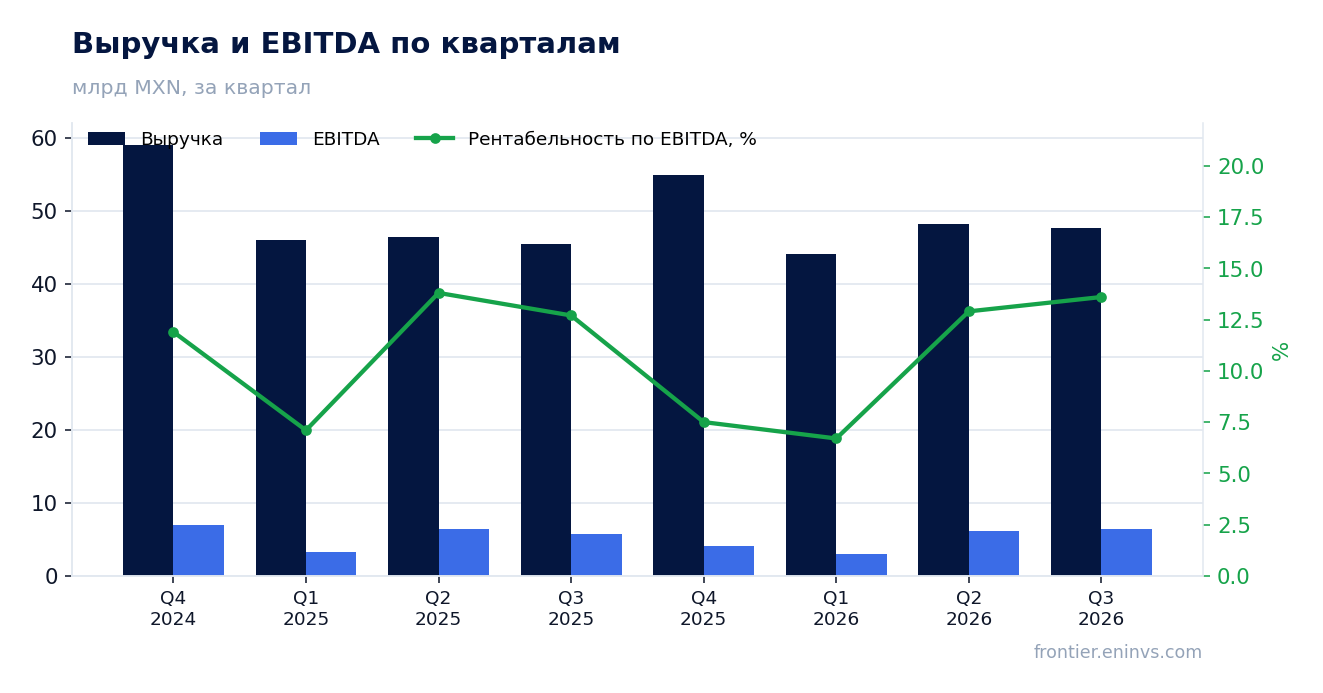
EBITDA выросла на 32,7% в основном за счёт низкой базы прошлого года, а не за счёт нового масштаба
EBITDA в третьем квартале 2026 года составила 6,5 млрд MXN, что на 32,7% больше, чем годом ранее. Однако год назад EBITDA была всего 5,8 млрд MXN при выручке 45,5 млрд, то есть маржа составляла 12,7%. Сейчас маржа выросла до 16,1%, и это главный источник прироста EBITDA.
Рост маржи на 3,4 процентного пункта при почти неизменной выручке означает, что компания лучше контролировала затраты. Но устойчивость этого улучшения пока не подтверждена: в первом квартале 2026 года EBITDA была лишь 3,0 млрд MXN, а во втором – 6,2 млрд. Квартальная волатильность высокая, и делать вывод о новом уровне рентабельности рано.
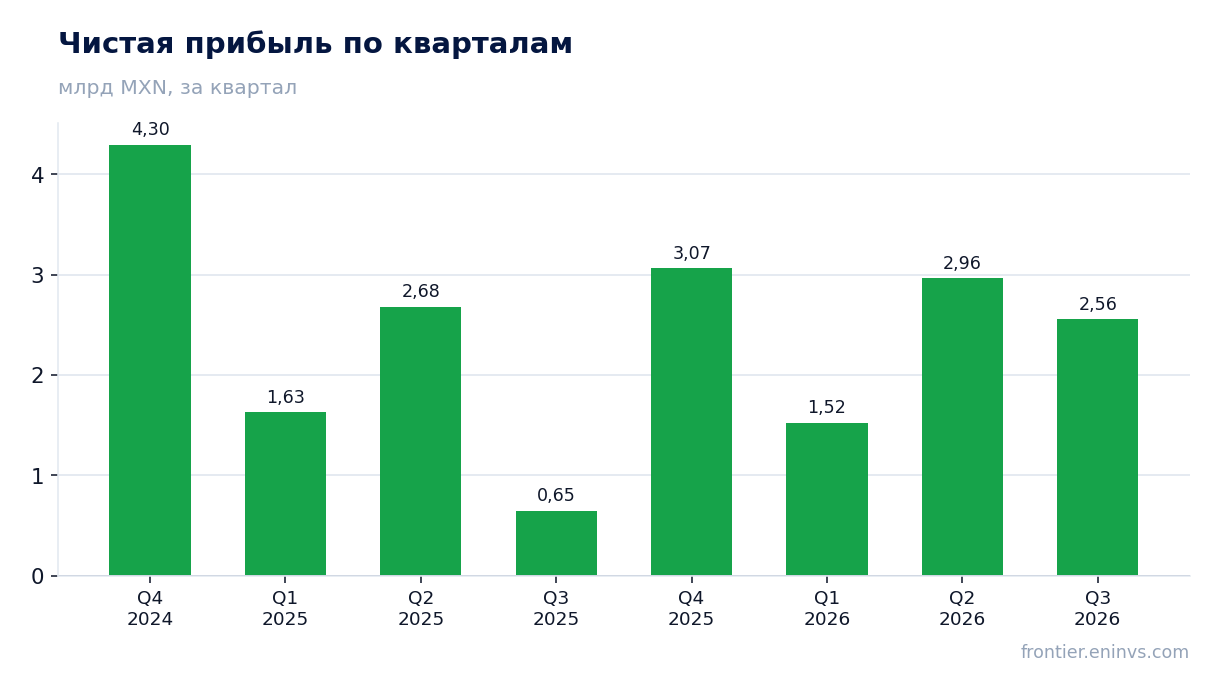
Чистая прибыль выросла почти в четыре раза, но её абсолютный уровень – 2,6 млрд MXN – скромен для компании с выручкой 47,6 млрд
Чистая прибыль в третьем квартале 2026 года составила 2,6 млрд MXN против 0,7 млрд годом ранее, рост на 293,2%. Такой скачок объясняется низкой базой: в третьем квартале 2025 года чистая маржа была всего 1,4%, сейчас – 5,4%. При этом абсолютная прибыль 2,6 млрд MXN при выручке 47,6 млрд оставляет чистую маржу на уровне 5,4%, что немного для компании такого масштаба.
Рост прибыли на 1,9 млрд MXN при росте EBITDA на 1,6 млрд MXN означает, что часть прироста пришла не от операционной деятельности. Детализация по статьям ниже EBITDA в фактах не раскрыта, поэтому источник дополнительного прироста прибыли остаётся необъяснённым. Для инвестора это означает, что устойчивость прибыли на уровне 2,6 млрд MXN в квартал пока не доказана.
Операционный денежный поток в третьем квартале отрицательный – минус 3,5 млрд MXN – при капитальных затратах 2,7 млрд
Операционный денежный поток в третьем квартале 2026 года был отрицательным – минус 3,5 млрд MXN. Это резкий контраст с третьим кварталом 2025 года, когда поток был положительным и составлял 20,4 млрд MXN. Капитальные затраты при этом составили 2,7 млрд MXN, то есть компания потратила на инвестиции больше, чем заработала от операций.
Отрицательный поток в отчётном квартале при положительном потоке за последние 12 месяцев (25,1 млрд MXN) говорит о сильной квартальной волатильности оборотного капитала. За девять месяцев 2026 года поток был близок к нулю: минус 0,4 млрд в первом квартале, плюс 3,9 млрд во втором и минус 3,5 млрд в третьем. Такая картина не позволяет опираться на квартальный поток при оценке способности компании финансировать инвестиции и дивиденды.
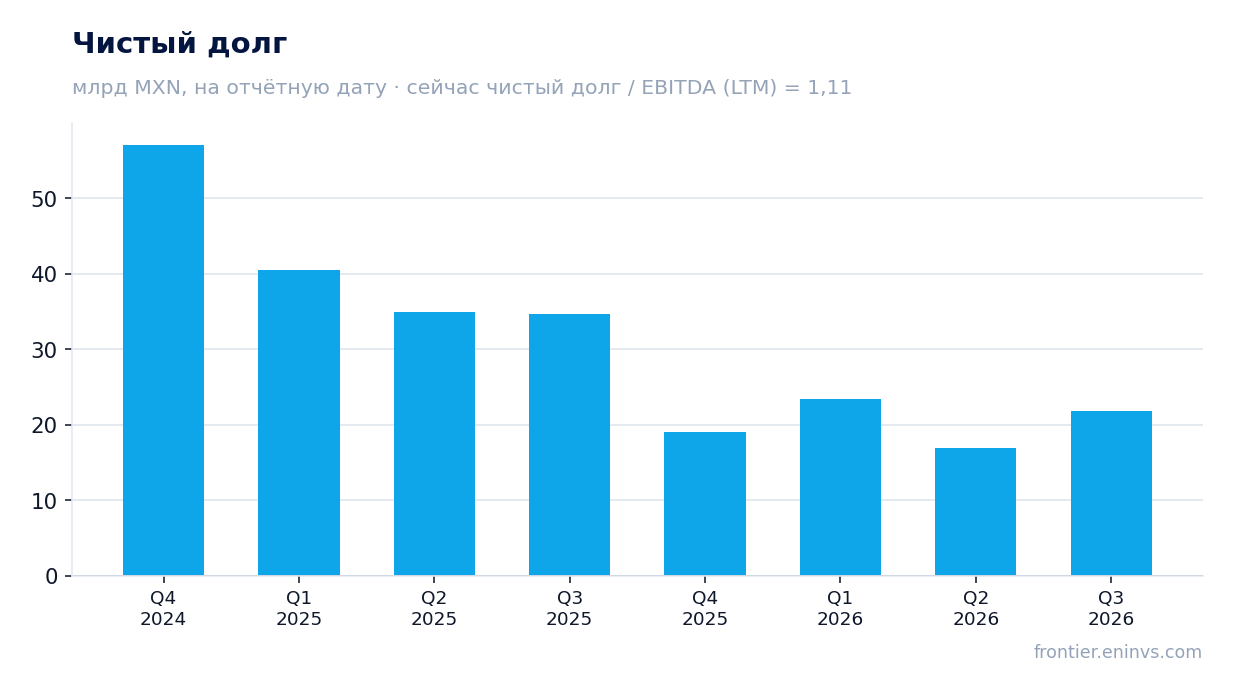
Чистый долг вырос до 21,8 млрд MXN с 16,9 млрд на конец июня, но за год снизился с 34,6 млрд
Чистый долг на 30 сентября 2026 года составил 21,8 млрд MXN против 16,9 млрд на 30 июня 2026 года, то есть вырос на 4,9 млрд за квартал. За двенадцать месяцев долг снизился: с 34,6 млрд на 30 сентября 2025 года до 21,8 млрд на 30 сентября 2026 года, сокращение на 12,8 млрд. Квартальный рост долга совпал с отрицательным операционным потоком, что объясняет, почему компании пришлось увеличить заимствования.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,11. Это умеренный уровень, который не создаёт давления на финансы. Однако факты не содержат более раннего значения этого коэффициента, поэтому судить о направлении долговой нагрузки нельзя – можно лишь зафиксировать текущий уровень.
Мультипликатор EV/EBITDA 19,6 на 58% выше собственной трёхлетней средней 12,4 – акция дороже своей истории
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 19,6. Собственная трёхлетняя средняя этого мультипликатора – 12,4. Таким образом, акция торгуется на 58% выше своей исторической оценки. Это существенный разрыв, который требует либо сильного ускорения EBITDA, либо признания, что рынок закладывает в цену факторы, не отражённые в отчётности.
По модели портала справедливая стоимость акции предполагает потенциал роста +9% к текущей рыночной капитализации. Это умеренный потенциал, который не компенсирует риска возврата мультипликатора к исторической средней. Для сравнения: P/E за последние 12 месяцев равен 36,2, что также указывает на высокую оценку прибыли.
Дивидендная доходность 0,92% не компенсирует дорогую оценку и слабый денежный поток
Дивидендная доходность за последние 12 месяцев составляет 0,92%. Это низкий уровень, который не создаёт существенной поддержки для акции. При текущей цене и отрицательном операционном потоке в третьем квартале компания вряд ли будет увеличивать выплаты, если только не использует заёмные средства.
Наша оценка дивиденда на текущий год исходит из сохранения payout на уровне прошлого года и прибыли за последние 12 месяцев в размере 10,1 млрд MXN. Однако квартальная прибыль волатильна, и если четвёртый квартал окажется слабым, дивиденд может быть ниже. Доходность 0,92% заметно ниже ключевой ставки, что делает акцию непривлекательной для инвесторов, ориентированных на доход.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 366 млрд MXN |
| P/E (LTM) | 36,2 |
| EV/EBITDA (LTM) | 19,6 |
| P/B | 2,52 |
| Чистый долг / EBITDA | 1,11 |
| Операционный денежный поток (LTM) | 25,1 млрд |
| ROE | 7,5% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 12,4 |
Итог
Сильной стороной отчёта стал рост выручки до +4,6% и восстановление маржи EBITDA до 16,1% с 12,7% годом ранее. Однако рост прибыли на 293,2% почти целиком объясняется низкой базой прошлого года, а не устойчивым улучшением операций. Отрицательный операционный поток в третьем квартале и рост долга на 4,9 млрд MXN вызывают вопросы к качеству прибыли. При мультипликаторе EV/EBITDA 19,6 против исторической средней 12,4 акция выглядит дорого, и потенциал роста по модели портала составляет лишь +9%. Вердикт – нейтральный: текущая цена уже учитывает восстановление прибыли, но не оставляет запаса на случай разочарования.
Перейти к финансовой карточке компании CARSO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций