FEMSA: прибыль выросла почти втрое, но маржа 9,1% всё ещё ниже, чем платит рынок за этот рост
25 ноября FEMSA раскрыла результаты за третий квартал 2026 года. Выручка выросла на 9,8% год к году до 235,6 млрд MXN, EBITDA – на 17,2% до 21,6 млрд, чистая прибыль – на 182,0% до 6,8 млрд. Маржа EBITDA поднялась до 9,1% с 8,6%, чистая маржа – до 2,9% с 1,1%. Бумага выглядит нейтрально: рост выручки устойчив, но EV/EBITDA 9,4 выше собственной трёхлетней средней 6,7 на 41%, а дивидендная доходность 5,7% при модели портала даёт лишь +3% потенциала.
Главные тезисы
— Выручка растёт девятый квартал подряд, но темп почти не изменился: +9,8% против +9,3% кварталом ранее
— EBITDA прибавила 17,2%, и маржа 9,1% поднялась на 0,5 п.п. – рост обгоняет выручку
— Чистая прибыль выросла на 182,0% до 6,8 млрд, но база сравнения была низкой – 2,4 млрд годом ранее
— Чистый долг снизился до 28,1 млрд с 34,8 млрд на 30 июня, а отношение к EBITDA LTM составляет 0,31
— Дивидендная доходность 5,7% при выплате, которая опирается на прибыль LTM 35,7 млрд
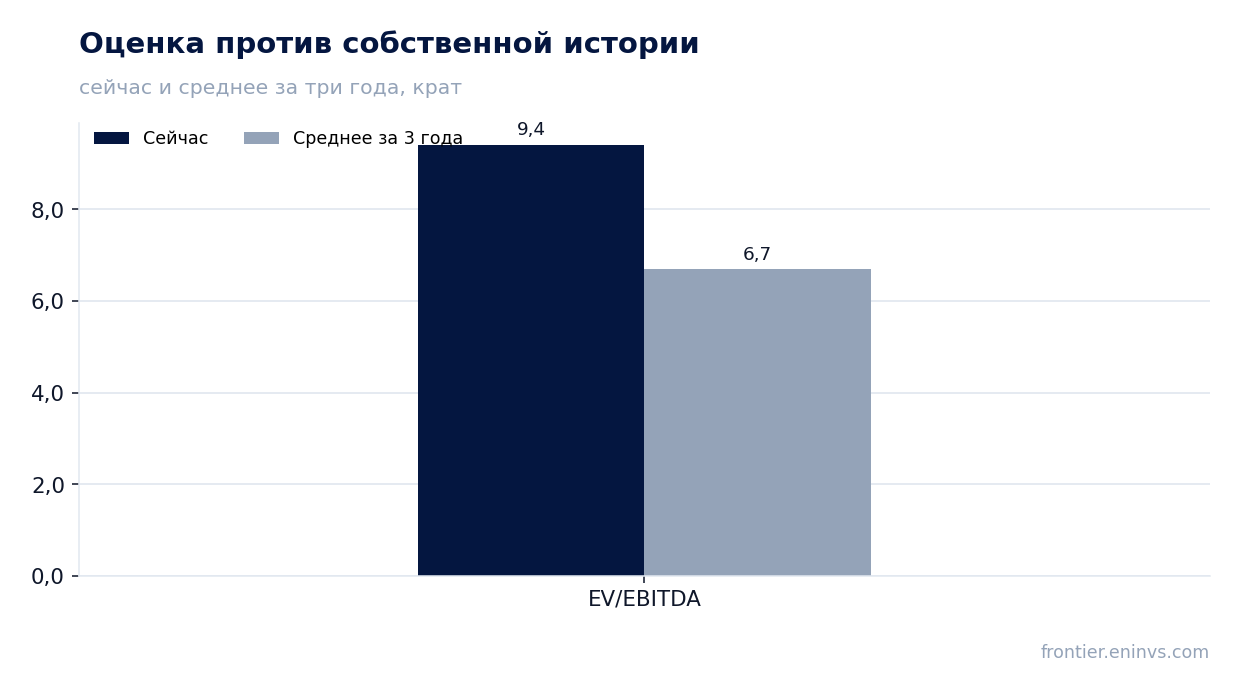
— EV/EBITDA 9,4 против собственной трёхлетней средней 6,7 – бумага дороже своей истории на 41%
— Модель портала даёт лишь +3% к справедливой стоимости – рост уже заложен в цену
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 215 | 236 | +9,8% |
| EBITDA | 18,4 | 21,6 | +17,2% |
| Операционная прибыль | 18,1 | 19,9 | +9,9% |
| Чистая прибыль | 2,42 | 6,81 | +182,0% |
| Рентабельность по EBITDA | 8,6% | 9,1% | +0,5 п.п. |
| Чистая маржа | 1,1% | 2,9% | +1,8 п.п. |
Выручка растёт девятый квартал подряд, но темп почти не изменился: +9,8% против +9,3% кварталом ранее
В третьем квартале 2026 года выручка составила 235,6 млрд MXN, что на 9,8% больше, чем годом ранее. Кварталом ранее рост был 9,3%, в первом квартале – 6,1%. Темп почти не изменился: компания держит высокую однозначную динамику без рывков.
Рост идёт с низкой базы прошлого года: в третьем квартале 2025 года выручка была 214,6 млрд. За последние двенадцать месяцев выручка составила 894,5 млрд MXN – это почти в четыре раза больше квартального уровня, что подтверждает стабильность поступления доходов.
Для держателя важнее не сам темп, а его устойчивость: три квартала подряд рост ускоряется с 6,1% до 9,3% и 9,8%, но шаг между последними двумя кварталами минимален. Следующий отчёт покажет, сохранится ли эта траектория.
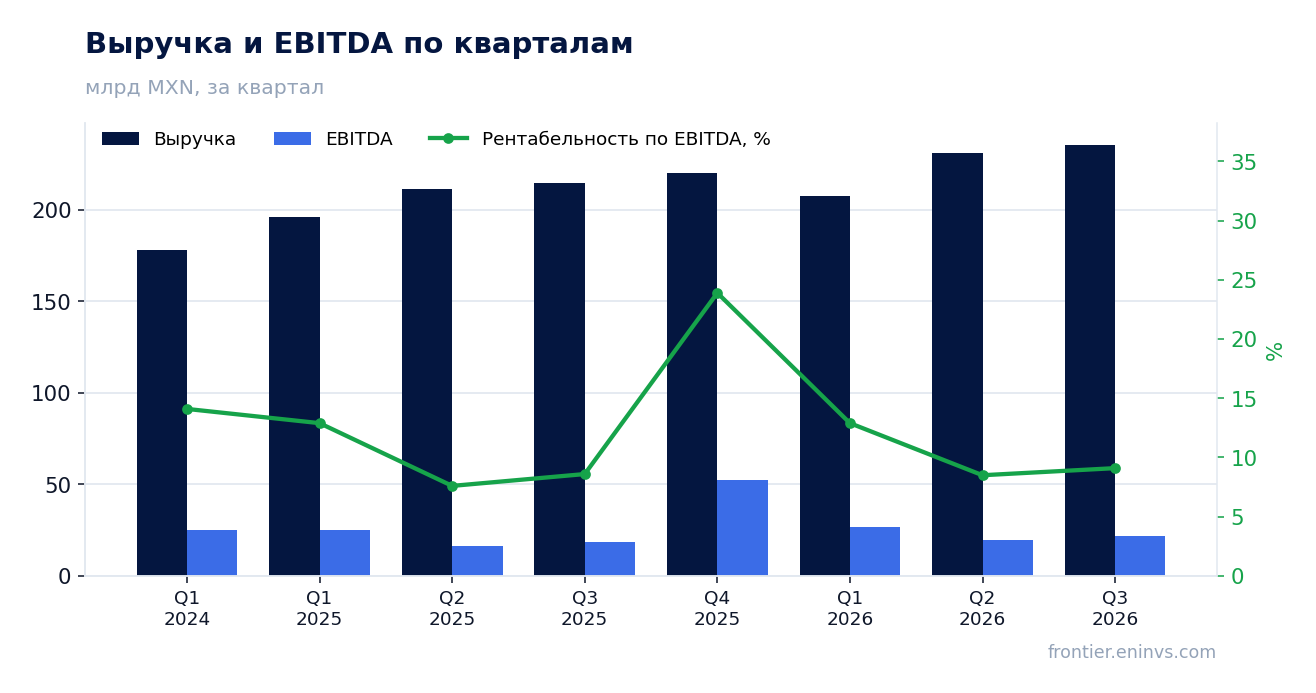
EBITDA прибавила 17,2%, и маржа 9,1% поднялась на 0,5 п.п. – рост обгоняет выручку
EBITDA в третьем квартале 2026 года составила 21,6 млрд MXN, на 17,2% больше, чем годом ранее. Это быстрее роста выручки на 9,8%, поэтому маржа EBITDA поднялась до 9,1% с 8,6% годом ранее.
Операционная прибыль составила 19,9 млрд MXN – она растёт медленнее EBITDA, что говорит о том, что часть улучшения приходится на статьи ниже операционной линии. Разница между EBITDA и операционной прибылью – 1,6 млрд – это амортизация, и она не увеличилась пропорционально выручке.
Маржа 9,1% остаётся невысокой для компании с выручкой почти 900 млрд MXN за двенадцать месяцев. Улучшение на 0,5 п.п. – позитивный сигнал, но оно пока не меняет профиль доходности.
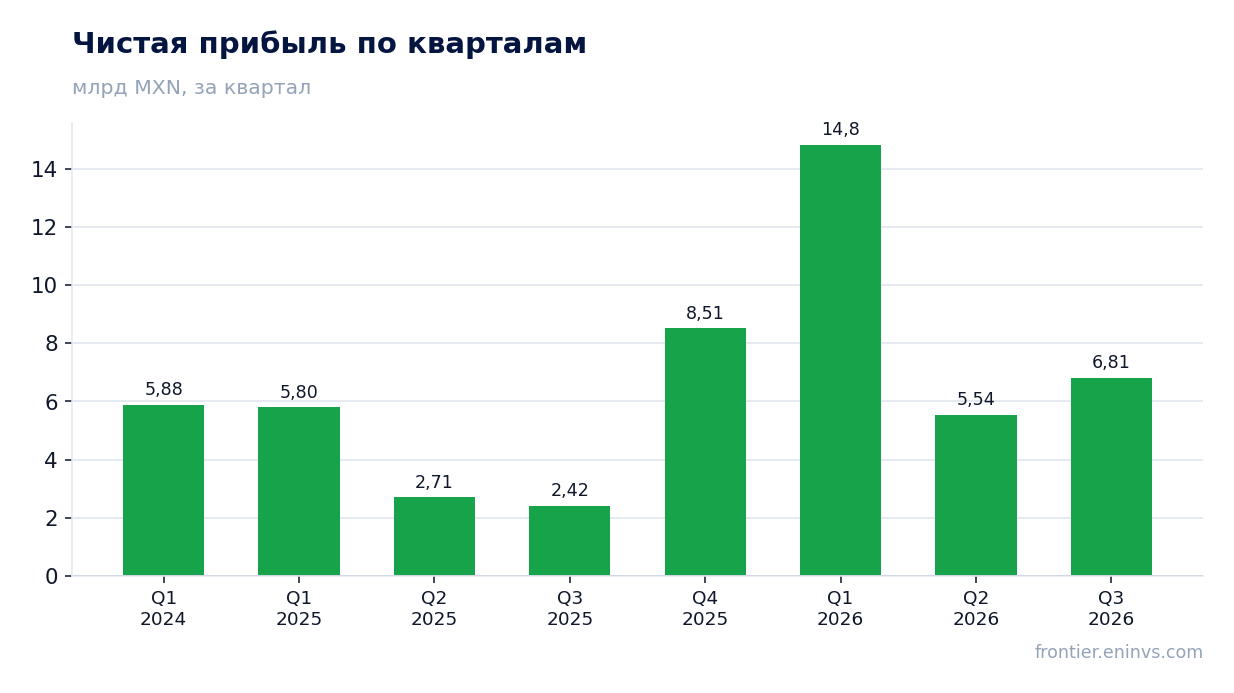
Чистая прибыль выросла на 182,0% до 6,8 млрд, но база сравнения была низкой – 2,4 млрд годом ранее
Чистая прибыль в третьем квартале 2026 года составила 6,8 млрд MXN против 2,4 млрд годом ранее – рост на 182,0%. Такой процент объясняется низкой базой: в третьем квартале 2025 года прибыль была минимальной за последние два года.
Чистая маржа поднялась до 2,9% с 1,1%. При выручке 235,6 млрд MXN каждый процент маржи – это 2,4 млрд прибыли, поэтому улучшение на 1,8 п.п. дало основной вклад в рост абсолютной прибыли.
Прибыль LTM составляет 35,7 млрд MXN. Это уровень, на который опирается дивиденд, и он значительно выше квартального показателя, что сглаживает разовые колебания.
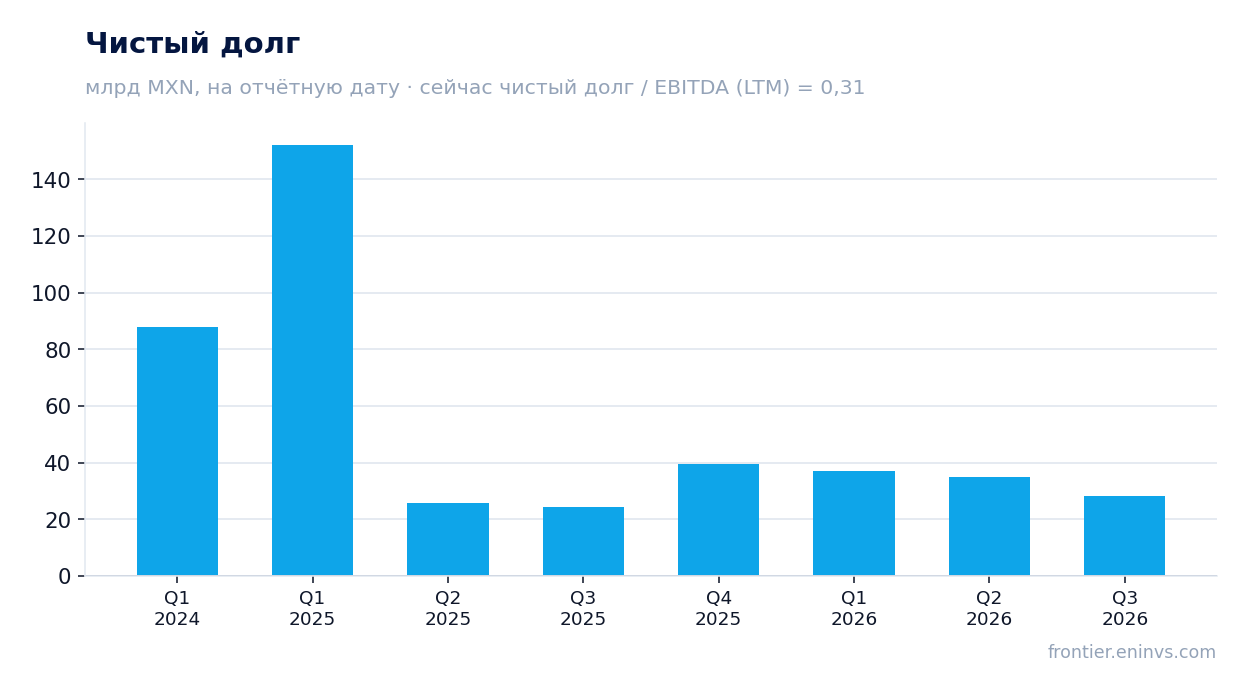
Чистый долг снизился до 28,1 млрд с 34,8 млрд на 30 июня, а отношение к EBITDA LTM составляет 0,31
Чистый долг на 30 сентября 2026 года составил 28,1 млрд MXN против 34,8 млрд на 30 июня – снижение на 6,7 млрд за квартал. Годом ранее, на 30 сентября 2025 года, долг был 24,5 млрд, то есть за двенадцать месяцев он вырос на 3,6 млрд.
Отношение чистого долга к EBITDA LTM – 0,31. Это низкий уровень: компания обслуживает долг без напряжения, и даже при падении EBITDA вдвое нагрузка осталась бы комфортной.
Снижение долга за квартал при положительной прибыли говорит о том, что компания генерирует достаточно средств для обслуживания обязательств. Процентные расходы не раскрыты в фактах, но при таком уровне долга они не являются основным риском.
Дивидендная доходность 5,7% при выплате, которая опирается на прибыль LTM 35,7 млрд
Дивидендная доходность за последние двенадцать месяцев – 5,7%. Выплата опирается на прибыль LTM 35,7 млрд MXN, которая более чем в пять раз превышает квартальную прибыль 6,8 млрд.
Наша оценка дивиденда за текущий год исходит из прибыли LTM и текущей доходности: при сохранении payout ratio выплата останется на уровне, близком к прошлогоднему. Ключевой фактор – соотношение выплаты и прибыли, которое компания не раскрывает в фактах.
Доходность 5,7% сопоставима с ключевой ставкой, но не превышает её значительно. Для дивидендной бумаги это умеренный уровень: он привлекателен, если прибыль устойчива, но не создаёт запаса на случай снижения выплат.
EV/EBITDA 9,4 против собственной трёхлетней средней 6,7 – бумага дороже своей истории на 41%
EV/EBITDA LTM составляет 9,4 при собственной трёхлетней средней 6,7 – бумага торгуется на 41% выше своей истории. P/E LTM – 22,5, что при чистой марже 2,9% отражает ожидания роста, а не текущую доходность.
Рыночная капитализация – 803,6 млрд MXN. При EV/EBITDA 9,4 и EBITDA LTM 89,6 млрд стоимость компании с долгом составляет около 842 млрд, что близко к капитализации плюс чистый долг 28,1 млрд.
Мультипликатор выше исторического уровня означает, что рынок уже заложил в цену продолжение роста выручки и маржи. Если темп роста замедлится, оценка может сжаться к средней.
Модель портала даёт лишь +3% к справедливой стоимости – рост уже заложен в цену
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал бумаги к справедливой стоимости составляет +3%. Это наш собственный расчёт, а не консенсус рынка.
Такой небольшой потенциал означает, что текущая цена близка к оценке модели. Для роста нужен либо более сильный рост EBITDA, либо снижение мультипликатора, либо увеличение дивиденда.
При EV/EBITDA 9,4 против средней 6,7 запас для переоценки вверх ограничен. Основной вклад в доходность держателя будет давать дивиденд, а не рост курсовой стоимости.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 804 млрд MXN |
| P/E (LTM) | 22,5 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 2,89 |
| Чистый долг / EBITDA | 0,31 |
| ROE | 12,3% |
| Дивидендная доходность (12 мес) | 5,7% |
| EV/EBITDA, среднее за 3 года | 6,7 |
Итог
Сильной стороной квартала стал рост EBITDA на 17,2% и маржи до 9,1% – компания растёт быстрее выручки. Чистая прибыль выросла на 182,0%, но от низкой базы 2,4 млрд, и этот рост не стоит воспринимать как устойчивый темп. Чистый долг снизился до 28,1 млрд с 34,8 млрд за квартал, отношение к EBITDA LTM – 0,31, что даёт комфорт. Главный вопрос для держателя – оценка: EV/EBITDA 9,4 против собственной средней 6,7, а модель портала даёт лишь +3%. Дивидендная доходность 5,7% остаётся основным аргументом, но она не перевешивает дорогую оценку. Вердикт – нейтрально.
Перейти к финансовой карточке компании FEMSA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций