MX_GAP: выручка ускорилась до 21,8%, но прибыль отстала из-за маржи
Компания MX_GAP раскрыла результаты за третий квартал 2026 года, закончившийся 30 сентября. Выручка составила 11 667,8 млн MXN, прибавив 21,8% год к году, EBITDA – 6 064,6 млн MXN (+19,2%), чистая прибыль – 2 914,1 млн MXN (+8,1%). Рост выручки ускорился относительно второго квартала, когда он составлял 3,7%, однако маржа и прибыль отстают от динамики выручки. При мультипликаторе EV/EBITDA 11,0 против собственного трёхлетнего среднего 12,8 акция выглядит дешевле своей истории, и по модели портала потенциал роста к справедливой стоимости составляет +7% – вердикт: скорее привлекательно.
Главные тезисы
— Выручка выросла на 21,8% год к году, и это ускорение против 3,7% во втором квартале
— EBITDA прибавила 19,2%, но маржа снизилась до 52,0% с 53,1% годом ранее
— Чистая прибыль выросла лишь на 8,1%, а рентабельность упала до 25,0% с 28,2%
— Операционный денежный поток за квартал составил 5 499,1 млн MXN при капитальных затратах 4 218,5 млн MXN годом ранее
— Чистый долг снизился до 43,8 млрд MXN с 45,9 млрд на 30 июня, а за 12 месяцев вырос с 42,5 млрд
— Долг в 1,91 EBITDA LTM остаётся умеренным, а EV/EBITDA 11,0 ниже собственного трёхлетнего среднего 12,8
— По модели портала акция торгуется с дисконтом к справедливой стоимости, потенциал роста +7%
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,58 | 11,7 | +21,8% |
| EBITDA | 5,09 | 6,06 | +19,2% |
| Операционная прибыль | 4,15 | 5,05 | +21,6% |
| Чистая прибыль | 2,70 | 2,91 | +8,1% |
| Операционный денежный поток | 4,26 | 5,50 | +29,0% |
| Капзатраты | 4,22 | — | — |
| Рентабельность по EBITDA | 53,1% | 52,0% | -1,1 п.п. |
| Чистая маржа | 28,2% | 25,0% | -3,2 п.п. |
Выручка выросла на 21,8% год к году, и это ускорение против 3,7% во втором квартале
В третьем квартале 2026 года выручка составила 11 667,8 млн MXN, что на 21,8% больше, чем годом ранее. Во втором квартале рост был скромнее – 3,7%, так что динамика заметно ускорилась. Квартал к кварталу выручка также прибавила: с 11 289,7 млн MXN во втором квартале до 11 667,8 млн в третьем.
Ускорение опирается на низкую базу третьего квартала 2025 года, когда выручка составила 9 576,6 млн MXN. Последовательный рост к предыдущему кварталу был небольшим, около 3,3%, поэтому годовой скачок отражает скорее восстановление после слабого периода годом ранее, чем резкий подъём спроса.
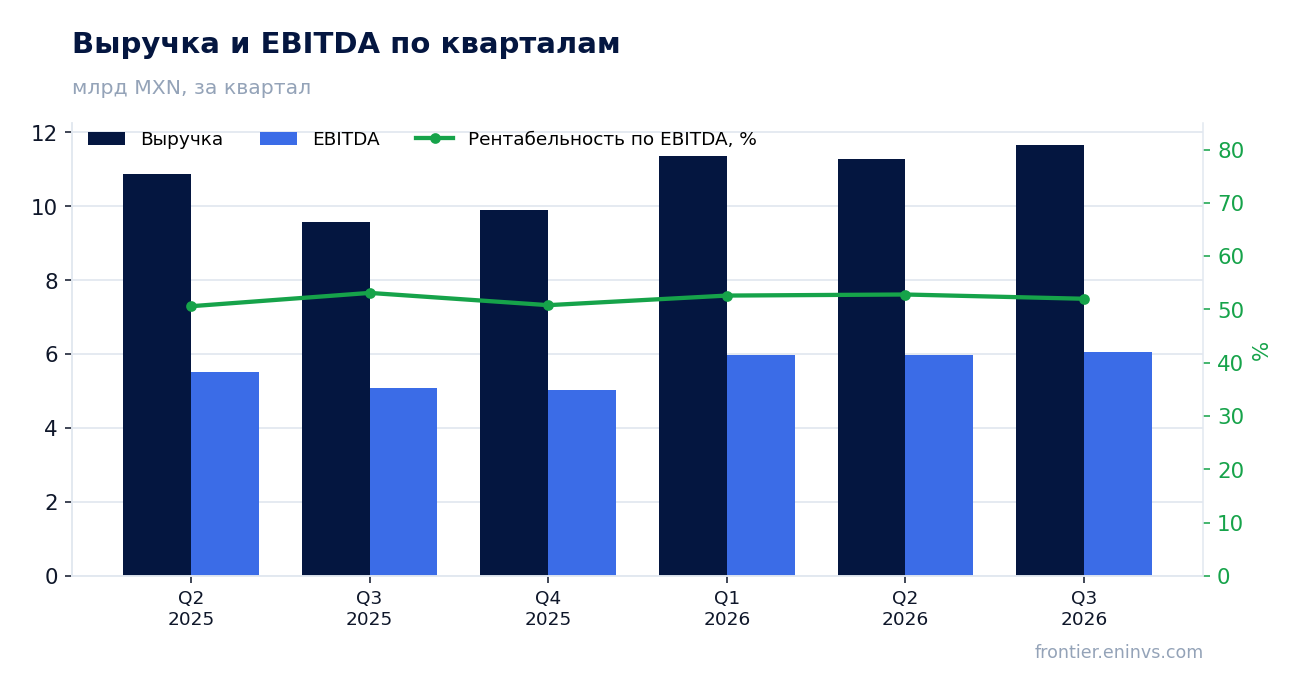
EBITDA прибавила 19,2%, но маржа снизилась до 52,0% с 53,1% годом ранее
EBITDA за третий квартал составила 6 064,6 млн MXN, что на 19,2% больше, чем годом ранее. Рост чуть отстаёт от выручки, и это отразилось на рентабельности: маржа EBITDA снизилась до 52,0% с 53,1% в третьем квартале 2025 года.
Операционная прибыль составила 5 047,7 млн MXN, прибавив 21,6% год к году. Это чуть быстрее выручки, но медленнее, чем можно было бы ожидать при такой динамике доходов. Разрыв между ростом выручки и EBITDA указывает на то, что часть дополнительных доходов ушла на издержки, а не дошла до операционной прибыли.
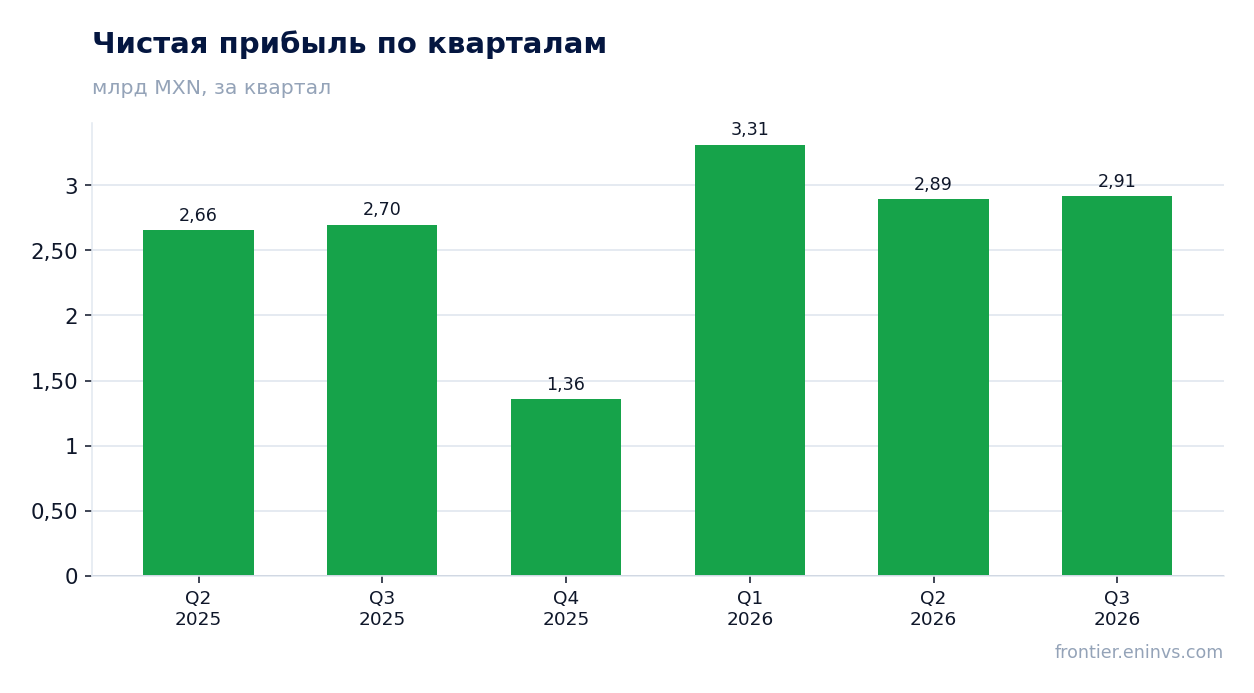
Чистая прибыль выросла лишь на 8,1%, а рентабельность упала до 25,0% с 28,2%
Чистая прибыль за третий квартал составила 2 914,1 млн MXN, увеличившись на 8,1% год к году. Это значительно медленнее роста выручки и EBITDA. Рентабельность по чистой прибыли снизилась до 25,0% с 28,2% годом ранее.
Разрыв между операционной и чистой прибылью указывает на рост расходов ниже операционной линии – вероятно, процентных или прочих. При выручке 11 667,8 млн MXN и операционной прибыли 5 047,7 млн MXN чистая прибыль 2 914,1 млн MXN означает, что на путь от операционной до чистой прибыли ушло около 2,1 млрд MXN.
Операционный денежный поток за квартал составил 5 499,1 млн MXN при капитальных затратах 4 218,5 млн MXN годом ранее
Операционный денежный поток в третьем квартале составил 5 499,1 млн MXN, что выше показателя второго квартала (2 637,0 млн MXN) и близко к уровню первого квартала (7 571,8 млн MXN). Денежный поток покрывает капитальные затраты, которые годом ранее составляли 4 218,5 млн MXN.
За последние 12 месяцев операционный денежный поток достиг 20 837,9 млн MXN при выручке 44 200,0 млн MXN. Это солидная конверсия – около 47% выручки превращается в операционный денежный поток. Капитальные затраты в третьем квартале 2026 года в фактах не раскрыты, но годом ранее они были значительными.
Чистый долг снизился до 43,8 млрд MXN с 45,9 млрд на 30 июня, а за 12 месяцев вырос с 42,5 млрд
Чистый долг на 30 сентября 2026 года составил 43,8 млрд MXN, снизившись с 45,9 млрд на 30 июня. За 12 месяцев долг вырос: с 42,5 млрд на 31 декабря 2025 года до 43,8 млрд на 30 сентября 2026 года, то есть на 1,2 млрд MXN.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,91. Это умеренный уровень, который оставляет пространство для манёвра. Процентные расходы, вероятно, съедают часть прибыли: при операционной прибыли 5 047,7 млн MXN и чистой прибыли 2 914,1 млн MXN разница существенна.
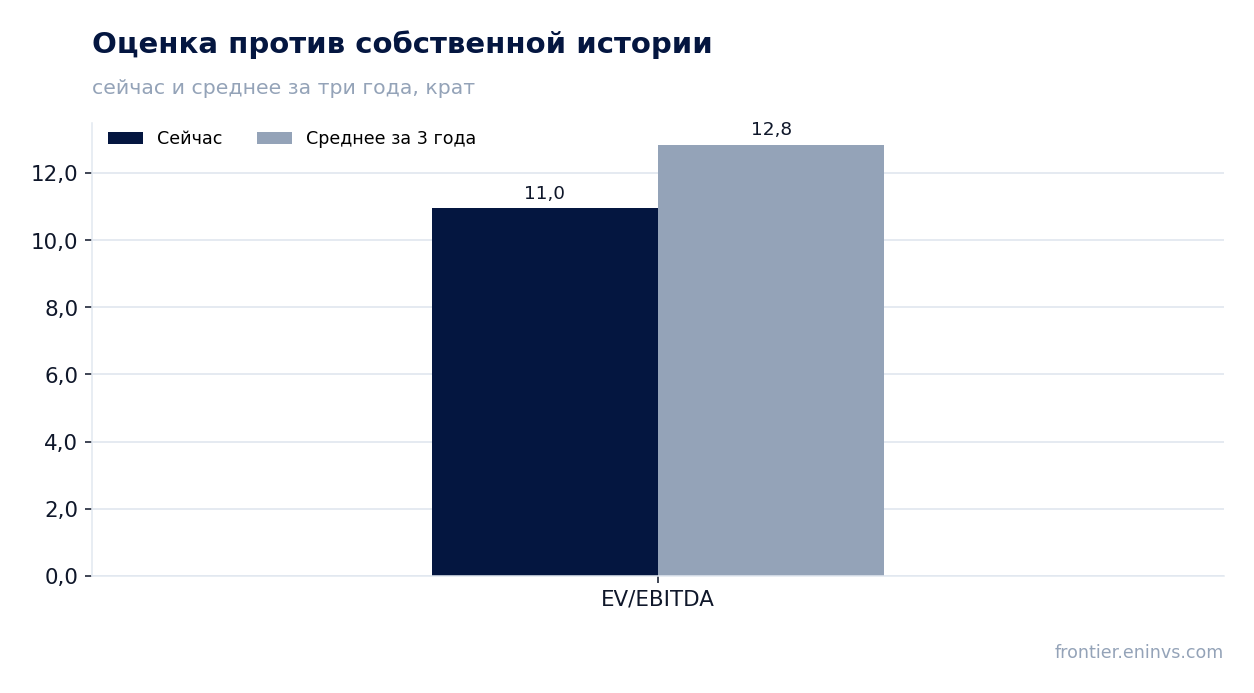
Долг в 1,91 EBITDA LTM остаётся умеренным, а EV/EBITDA 11,0 ниже собственного трёхлетнего среднего 12,8
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,0, что на 15% ниже собственного трёхлетнего среднего значения 12,8. Акция торгуется дешевле своей истории по этому мультипликатору. P/E LTM равен 19,9, а рыночная капитализация – 208,5 млрд MXN.
По модели портала справедливая стоимость акции предполагает потенциал роста +7% к текущей цене. Это собственная оценка портала, а не рыночный консенсус. Сочетание умеренного долга, стабильного денежного потока и дисконта к историческому мультипликатору делает оценку привлекательной.
По модели портала акция торгуется с дисконтом к справедливой стоимости, потенциал роста +7%
Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста +7% к текущей рыночной цене. Это умеренный, но положительный сигнал. Модель учитывает текущую динамику выручки и прибыли, а также уровень долга.
Рост выручки ускорился, денежный поток остаётся сильным, а долговая нагрузка умеренная. Основной риск для оценки – дальнейшее снижение маржи, которое может замедлить рост прибыли и ограничить потенциал переоценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 208 млрд MXN |
| P/E (LTM) | 19,9 |
| EV/EBITDA (LTM) | 11,0 |
| P/B | 9,28 |
| Чистый долг / EBITDA | 1,91 |
| Операционный денежный поток (LTM) | 20,8 млрд |
| ROE | 21,5% |
| EV/EBITDA, среднее за 3 года | 12,8 |
Итог
Сильная сторона отчёта – ускорение выручки до 21,8% и солидный операционный денежный поток в 5 499,1 млн MXN. Слабая – снижение маржи и медленный рост чистой прибыли на 8,1%. Долговая нагрузка умеренная, а мультипликатор EV/EBITDA 11,0 ниже собственного трёхлетнего среднего 12,8. По модели портала потенциал роста +7%, что в сочетании с устойчивым денежным потоком делает акцию скорее привлекательной. Главный вопрос для держателя – сможет ли компания остановить снижение маржи и вернуть прибыль к росту быстрее выручки.
Перейти к финансовой карточке компании GAP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций