MX_INBURSA: прибыль за квартал сократилась на четверть, и рост процентного дохода остановился
В отчёте за третий квартал 2026 года MX_INBURSA показала чистую прибыль 5 226,4 млн MXN и чистый процентный доход 19 552,3 млн MXN. Относительно второго квартала прибыль снизилась примерно на 12%, а год к году рост процентного дохода замедлился: во втором квартале он был минус 1,0% после плюс 10,9% в первом. При мультипликаторе P/E LTM 8,7 и рентабельности капитала 7,3% бумага выглядит нейтрально: дивидендная доходность 2,5% и модель портала с потенциалом плюс 7% не перевешивают слабую динамику прибыли.
Главные тезисы
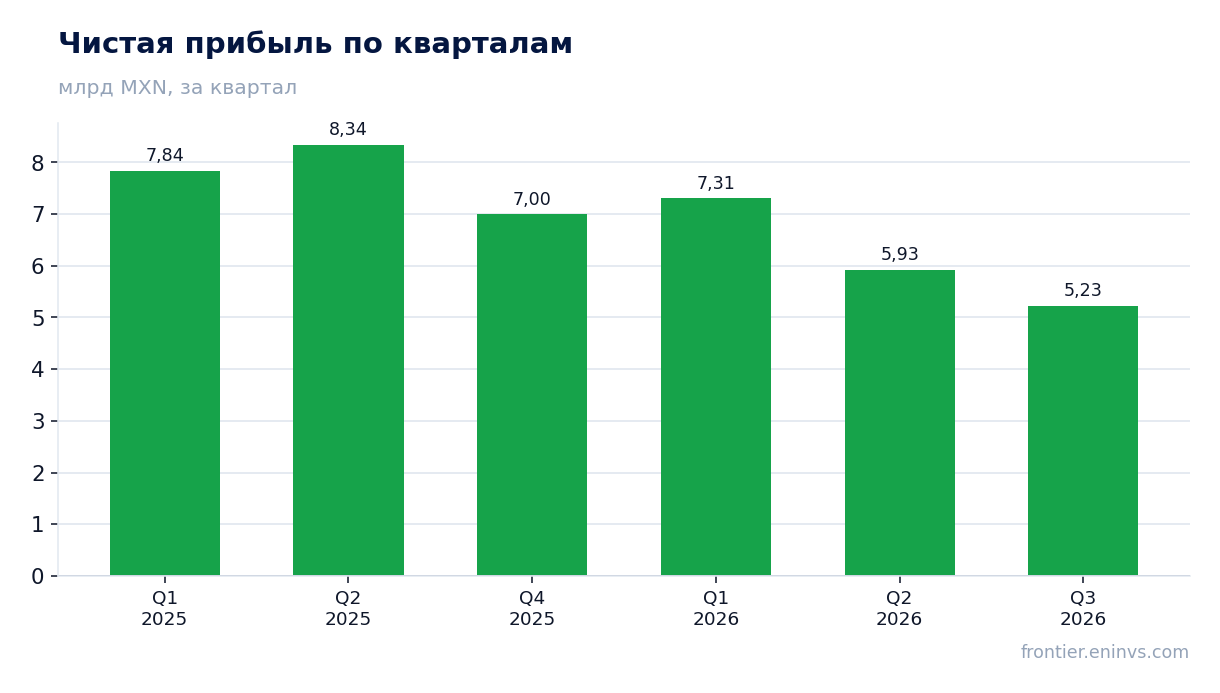
— Чистая прибыль за третий квартал 2026 года составила 5 226,4 млн MXN – это на 12% меньше, чем во втором квартале
— Чистый процентный доход в третьем квартале снизился до 19 552,3 млн MXN, и год к году рост замедлился с плюс 10,9% до минус 1,0%
— Прибыль за последние 12 месяцев 30 931,2 млн MXN при капитализации 270 191,9 млн MXN даёт P/E 8,7
— Рентабельность капитала 7,3% ниже, чем требует текущая оценка рынка
— Дивидендная доходность 2,5% скромнее, чем у безрисковых инструментов, и не компенсирует слабый рост прибыли
— Модель портала оценивает потенциал бумаги в плюс 7% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | — | 5,23 | — |
Чистая прибыль за третий квартал 2026 года составила 5 226,4 млн MXN – это на 12% меньше, чем во втором квартале
Чистая прибыль MX_INBURSA в третьем квартале 2026 года составила 5 226,4 млн MXN. Во втором квартале она была 5 926,4 млн MXN, в первом – 7 306,5 млн MXN. Снижение идёт третий квартал подряд: с пика первого квартала прибыль упала почти на 28%.
Прибыль за последние 12 месяцев равна 30 931,2 млн MXN. Эта сумма включает сильные первый и второй кварталы 2026 года и ещё более сильные кварталы 2025 года, поэтому текущий квартальный уровень заметно ниже среднего за год.
Снижение прибыли совпало со снижением чистого процентного дохода. В третьем квартале он составил 19 552,3 млн MXN против 20 515,5 млн MXN во втором и 23 594,7 млн MXN в первом. Процентный доход – основной источник выручки банка, и его сжатие напрямую бьёт по прибыли.
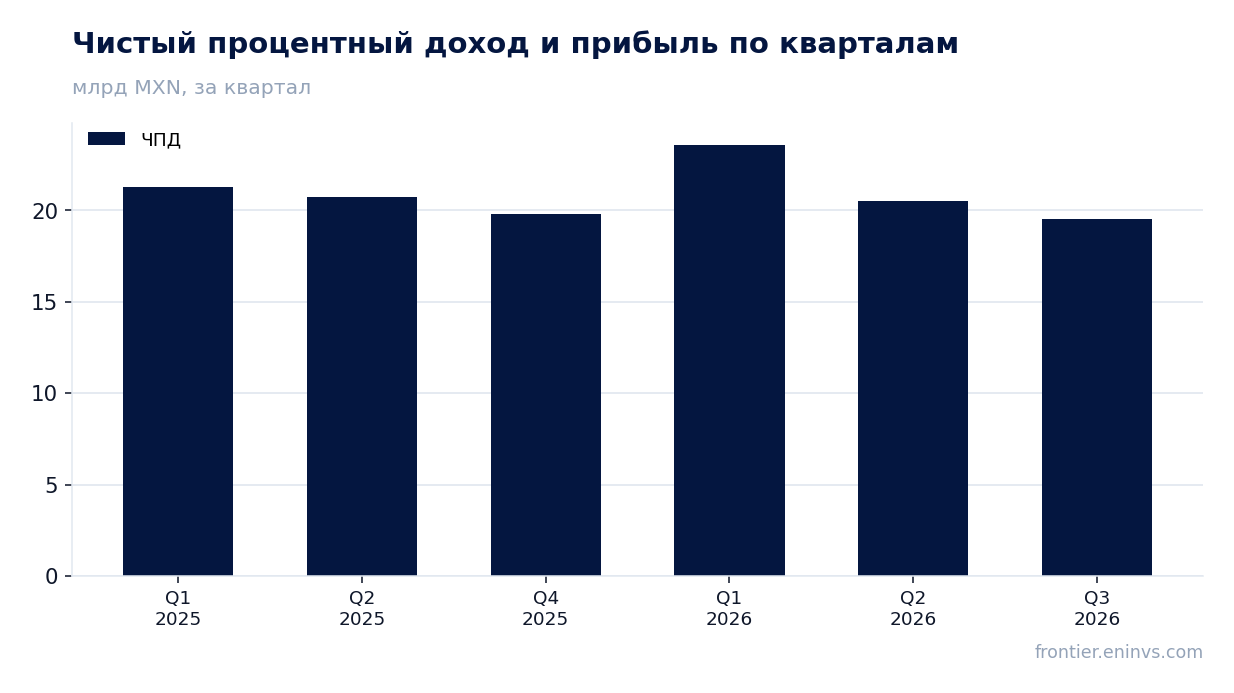
Чистый процентный доход в третьем квартале снизился до 19 552,3 млн MXN, и год к году рост замедлился с плюс 10,9% до минус 1,0%
Чистый процентный доход в третьем квартале 2026 года составил 19 552,3 млн MXN. Это на 4,7% меньше, чем во втором квартале, и на 17% меньше, чем в первом. Снижение идёт второй квартал подряд.
Год к году динамика ухудшилась: в первом квартале 2026 года доход вырос на 10,9%, во втором – снизился на 1,0%. Это замедление, а не разворот: база сравнения в 2025 году была высокой, а в 2026 году доход последовательно сокращается.
Сжатие процентного дохода – главный риск для прибыли. Если оно продолжится, квартальная прибыль может опуститься ниже 5 000 млн MXN, и тогда годовая прибыль окажется заметно меньше 30 931,2 млн MXN, на которые опирается текущая оценка.
Прибыль за последние 12 месяцев 30 931,2 млн MXN при капитализации 270 191,9 млн MXN даёт P/E 8,7
При капитализации 270 191,9 млн MXN и прибыли за последние 12 месяцев 30 931,2 млн MXN мультипликатор P/E LTM равен 8,7. Это умеренная оценка для банка, но она опирается на прибыль, которая в последние три квартала снижается.
Если прибыль останется на уровне третьего квартала, годовая прибыль составит около 20 900 млн MXN, и P/E по ней поднимется до 12,9. То есть текущий мультипликатор занижен относительно устойчивой прибыли, но занижен за счёт исторических кварталов, которые уже не повторятся.
Сравнить P/E с собственной трёхлетней историей нельзя: в фактах нет ни среднего, ни прошлых значений мультипликатора. Поэтому оценка опирается только на текущий уровень и на траекторию прибыли.
Рентабельность капитала 7,3% ниже, чем требует текущая оценка рынка
Рентабельность капитала MX_INBURSA равна 7,3%. При P/E 8,7 рынок платит за прибыль примерно 11,5 копеек на каждый вложенный рубль капитала, то есть требует доходности выше текущей.
Для банка 7,3% – скромный уровень. Он означает, что капитал работает с невысокой отдачей, и наращивать прибыль без роста капитала или без расширения процентной маржи трудно.
Модель портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, даёт потенциал бумаги плюс 7% к текущей цене. Это небольшой запас, и он держится на предположении, что прибыль не продолжит падать.
Дивидендная доходность 2,5% скромнее, чем у безрисковых инструментов, и не компенсирует слабый рост прибыли
Дивидендная доходность MX_INBURSA за последние 12 месяцев равна 2,5%. Это ниже, чем доходность безрисковых инструментов, и не создаёт запаса прочности для держателя.
Прибыль за последние 12 месяцев 30 931,2 млн MXN и капитализация 270 191,9 млн MXN означают, что на дивиденды уходит небольшая часть прибыли. Если прибыль продолжит снижаться, дивиденд может быть уменьшен.
Дивиденд не является главным аргументом в этой истории. Основной вопрос – сможет ли банк остановить падение процентного дохода и вернуть прибыль к уровням первого квартала.
Модель портала оценивает потенциал бумаги в плюс 7% к текущей цене
Модель портала, которая сопоставляет рентабельность капитала 7,3% с ценой к балансовой стоимости, даёт потенциал плюс 7% к текущей цене. Это не консенсус рынка и не целевая цена, а расчётная оценка.
Потенциал небольшой и полностью зависит от устойчивости прибыли. Если прибыль останется на уровне третьего квартала, P/E поднимется до 12,9, и модель покажет уже не рост, а снижение.
Для держателя это означает, что запас роста в бумаге ограничен. Основной вклад в доходность даёт дивиденд 2,5%, и он тоже под вопросом при падающей прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 270 млрд MXN |
| P/E (LTM) | 8,7 |
| P/B | 0,97 |
| ROE | 7,3% |
| Дивидендная доходность (12 мес) | 2,5% |
Итог
Сильных сторон в отчёте немного: прибыль за третий квартал 5 226,4 млн MXN остаётся положительной, а дивидендная доходность 2,5% даёт хоть какую-то отдачу. Но прибыль снижается третий квартал подряд, чистый процентный доход сжался до 19 552,3 млн MXN, и год к году рост замедлился с плюс 10,9% до минус 1,0%. Оценка P/E 8,7 выглядит умеренной только потому, что опирается на прибыль за последние 12 месяцев 30 931,2 млн MXN, которая включает уже не повторяющиеся сильные кварталы. Вердикт – нейтральный: бумага не выглядит ни дешёвой, ни дорогой, но для роста нужен разворот в процентном доходе, которого пока не видно.
Перейти к финансовой карточке компании INBURSA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций