Coca-Cola FEMSA: прибыль выросла на 16,9%, но долг за квартал прибавил 36,1 млрд рублей
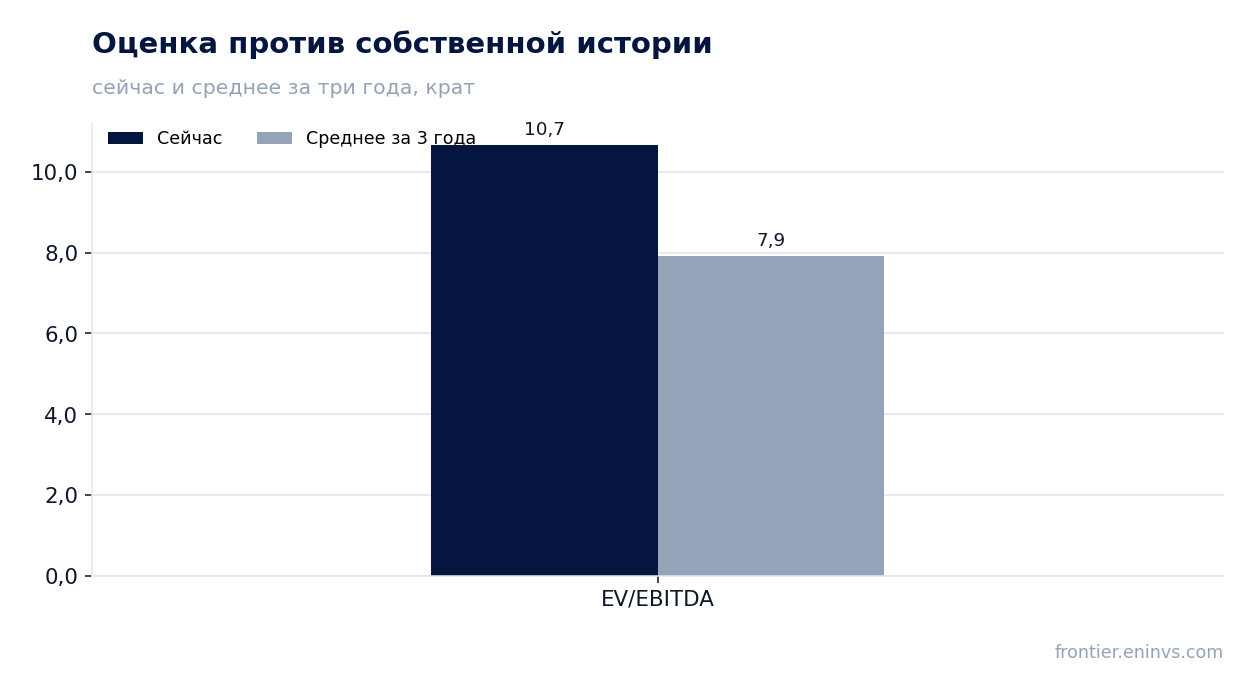
29 апреля Coca-Cola FEMSA раскрыла результаты за первый квартал 2026 года. Выручка прибавила 4,7% год к году, до 76 318 млн песо, EBITDA – 8,3%, до 10 527 млн песо, чистая прибыль – 16,9%, до 6 211 млн песо. Рост прибыли при снижении операционной маржи выглядит противоречиво, а долг за квартал вырос на 36,1 млрд рублей. При мультипликаторе EV/EBITDA 10,7 против собственной трёхлетней средней 7,9 бумага выглядит скорее непривлекательной, несмотря на дивидендную доходность 3,9%.
Главные тезисы
— Выручка выросла на 4,7% год к году, но в Мексике и Центральной Америке она снизилась на 1,4%
— EBITDA прибавила 8,3%, хотя операционная прибыль сократилась на 2,3% из-за роста расходов
— Чистая прибыль выросла на 16,9% при снижении операционной маржи – помогли разовые статьи
— Долг за квартал вырос на 36,1 млрд рублей, а чистый долг к EBITDA составляет 1,04
— Дивидендная доходность 3,9% при выплате 7,74 песо на юнит за 2025 год
— EV/EBITDA 10,7 против собственной трёхлетней средней 7,9 – оценка выше исторической
— По модели портала потенциал роста к справедливой стоимости нулевой
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 72,9 | 76,3 | +4,7% |
| EBITDA | 10,6 | 11,5 | +8,3% |
| Операционная прибыль | 9,65 | 10,5 | +9,0% |
| Чистая прибыль | 5,31 | 6,21 | +16,9% |
| Рентабельность по EBITDA | 14,6% | 15,1% | +0,5 п.п. |
| Чистая маржа | 7,3% | 8,1% | +0,8 п.п. |
Выручка выросла на 4,7% год к году, но в Мексике и Центральной Америке она снизилась на 1,4%
Выручка в первом квартале 2026 года составила 76 318 млн песо, что на 4,7% больше, чем годом ранее. Рост обеспечили Южная Америка и эффект управления ценами, тогда как мексиканский рынок сократился. В Мексике и Центральной Америке выручка снизилась на 1,4%, до 39 117 млн песо, из-за падения объёма продаж на 1,6% и неблагоприятного влияния валютной переоценки.
В Южной Америке выручка выросла на 4,3%, до 31 809 млн песо, благодаря росту объёма на 4,8% и повышению цен. Без учёта валютных колебаний выручка в Южной Америке выросла на 12,3%. В Мексике без учёта валюты выручка выросла на 1,4%, что указывает на слабость потребительского спроса и последствия повышения акциза на напитки.
Общий объём продаж увеличился на 1,2%, до 998,4 млн юнит-кейсов. Рост в Бразилии, Колумбии, Аргентине и Гватемале компенсировал снижение в Мексике. Средняя цена за юнит-кейс снизилась на 0,5%, до 68,64 песо, что говорит о сложности переноса затрат в цену.
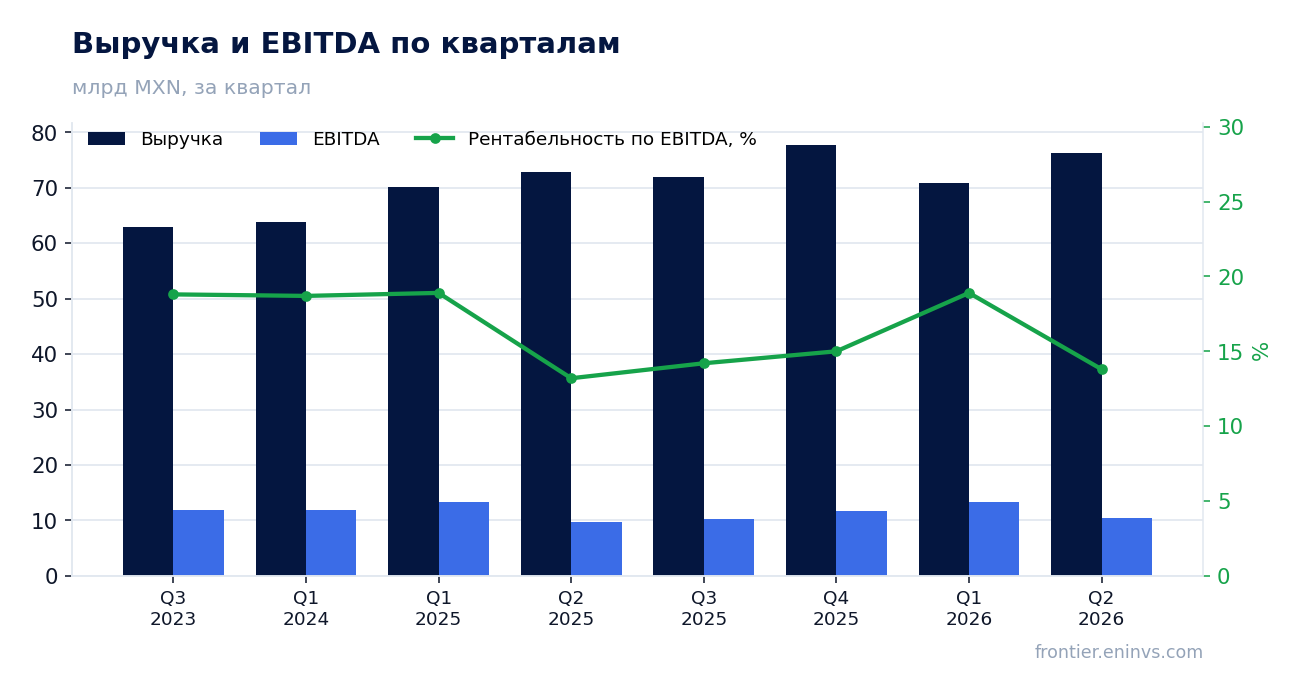
EBITDA прибавила 8,3%, хотя операционная прибыль сократилась на 2,3% из-за роста расходов
EBITDA в первом квартале 2026 года выросла на 8,3% год к году, до 10 527 млн песо. Однако операционная прибыль снизилась на 2,3%, до 9 032 млн песо, а операционная маржа сократилась на 50 базисных пунктов, до 12,7%. Расхождение объясняется ростом амортизации и других неденежных расходов, которые добавляются к EBITDA, но не к операционной прибыли.
Основное давление на операционную прибыль оказали расходы на реструктуризацию и внедрение SAP4Hana, а также рост маркетинговых расходов и амортизации. В Мексике и Центральной Америке операционная прибыль упала на 17,4%, до 4 461 млн песо, из-за падения объёма и неблагоприятного микса. В Южной Америке операционная прибыль выросла на 18,8%, до 4 571 млн песо, благодаря операционному рычагу и контролю над расходами.
Валовая маржа выросла на 150 базисных пунктов, до 46,9%, благодаря снижению цен на сахар и ПЭТ, а также укреплению операционных валют к доллару. Это частично компенсировало рост фиксированных затрат, таких как оплата труда и амортизация.
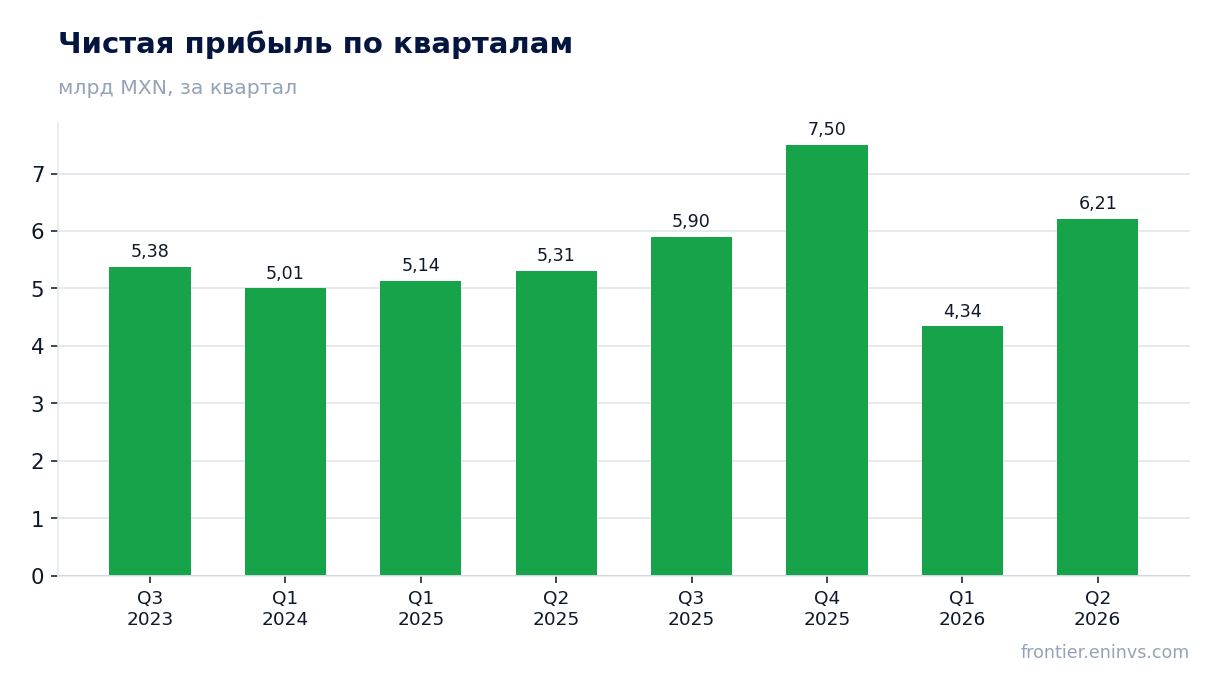
Чистая прибыль выросла на 16,9% при снижении операционной маржи – помогли разовые статьи
Чистая прибыль в первом квартале 2026 года выросла на 16,9% год к году, до 6 211 млн песо. Это произошло несмотря на снижение операционной прибыли на 2,3%. Поддержку оказали снижение эффективной налоговой ставки и разовые статьи, в частности признание дохода в 95 млн песо по страховым выплатам, связанным с ураганом «Джон» в Мексике.
Рентабельность по чистой прибыли увеличилась до 8,1% с 7,3% годом ранее. Однако рост прибыли не сопровождался улучшением операционной эффективности: операционная маржа сократилась. Это означает, что качество прибыли в отчётном периоде было ниже, чем показывает динамика чистой прибыли.
Совокупный финансовый результат составил расход в 1 752 млн песо против расхода 1 126 млн песо годом ранее. Рост расхода связан с убытком по финансовым инструментам в 167 млн песо против прибыли 135 млн песо годом ранее, а также с увеличением процентных расходов из-за новых облигационных займов.
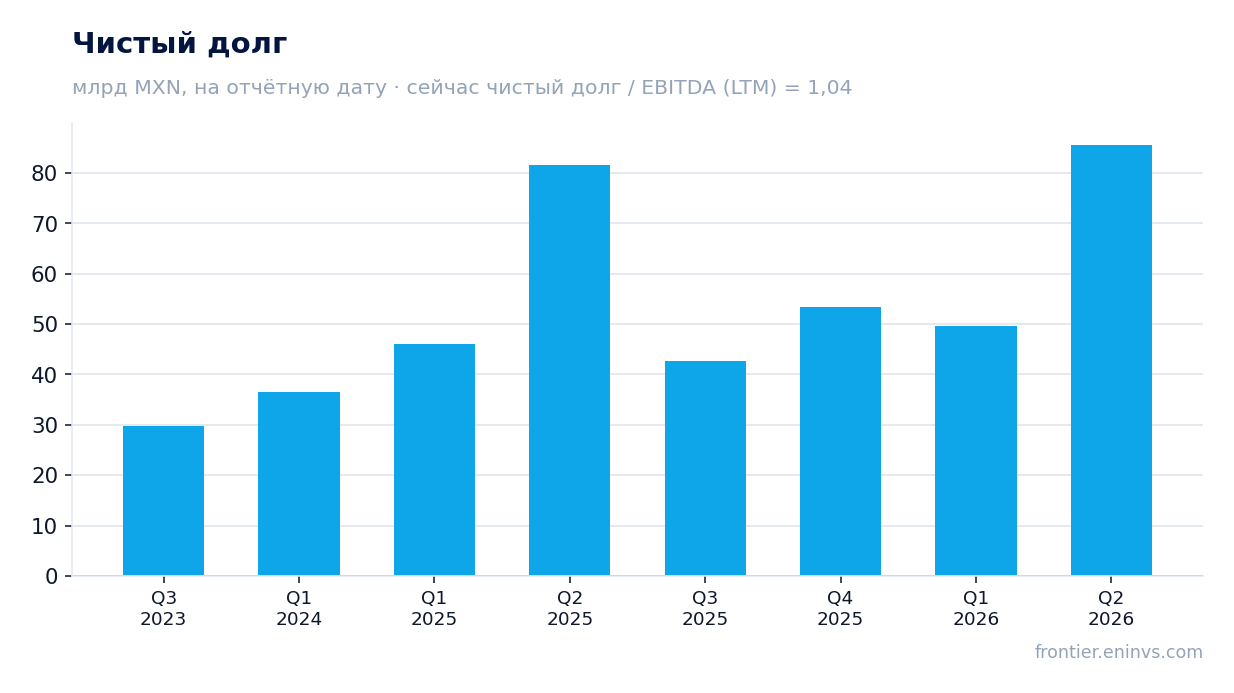
Долг за квартал вырос на 36,1 млрд рублей, а чистый долг к EBITDA составляет 1,04
Чистый долг на конец первого квартала 2026 года составил 43 321 млн песо. За квартал он вырос на 36,1 млрд рублей, а за 12 месяцев – на 4,1 млрд рублей. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 1,04. Это умеренный уровень, но рост долга за квартал значителен.
Общий долг увеличился из-за новых выпусков облигаций в долларах США и мексиканских песо, что также привело к росту процентных расходов. Процентные расходы выросли на 11,1%, до 2 087 млн песо, а чистые процентные расходы – на 22,1%, до 1 572 млн песо. Это связано с увеличением долга и снижением процентных доходов из-за меньшей денежной позиции.
Операционный денежный поток за последние 12 месяцев составил 42 400 млн песо. Этого достаточно для покрытия капитальных затрат, но рост долга вызывает вопросы о финансовой дисциплине. Компания активно инвестирует, что может оправдать рост долга, но пока это не привело к улучшению операционной прибыли.
Дивидендная доходность 3,9% при выплате 7,74 песо на юнит за 2025 год
За 2025 год компания выплачивает дивиденд в размере 7,74 песо на юнит (0,9675 песо на акцию), что четырьмя равными частями по 1,935 песо на юнит. Первая выплата состоялась 21 апреля 2026 года на сумму 4 065,1 млн песо. Текущая дивидендная доходность за последние 12 месяцев составляет 3,9%.
Наша оценка дивиденда за 2026 год – около 8,0–8,5 песо на юнит, что предполагает доходность 4,0–4,3% на текущей цене. Это зависит от сохранения payout ratio и отсутствия крупных разовых списаний. Однако рост долга и капитальных затрат может ограничить возможности увеличения выплат.
Дивидендная доходность 3,9% превышает доходность по многим мексиканским государственным облигациям, но не является исключительно высокой. Для компании с растущим долгом и нестабильной операционной маржой такая доходность выглядит адекватной, но не привлекательной.
EV/EBITDA 10,7 против собственной трёхлетней средней 7,9 – оценка выше исторической
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 10,7. Это выше собственной трёхлетней средней 7,9. Таким образом, акция торгуется выше своей исторической оценки. P/E за последние 12 месяцев равен 16,8, что также может быть выше исторических уровней, но у нас нет данных для сравнения.
Рост мультипликатора произошёл на фоне снижения операционной прибыли и роста долга. Это означает, что рынок оценивает компанию выше, несмотря на ухудшение операционных показателей. Возможно, рынок ожидает восстановления маржи и роста прибыли в будущем, но текущие результаты не подтверждают эту тенденцию.
По модели портала потенциал роста к справедливой стоимости составляет 0%. Это означает, что текущая цена полностью отражает справедливую стоимость по нашей модели. С учётом высокого мультипликатора и отсутствия потенциала роста, акция выглядит непривлекательной для новых инвестиций.
По модели портала потенциал роста к справедливой стоимости нулевой
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает, что потенциал роста акции к справедливой стоимости составляет 0%. Это означает, что текущая рыночная цена полностью соответствует нашей оценке справедливой стоимости.
Модель учитывает текущие операционные результаты и ожидаемый рост. При текущем уровне EBITDA и мультипликаторе дальнейший рост цены возможен только при улучшении операционных показателей или снижении рисков. Однако в первом квартале 2026 года операционная прибыль снизилась, а долг вырос, что не создаёт предпосылок для роста.
Таким образом, по нашей модели акция оценена справедливо, и потенциал роста отсутствует. Это подтверждает наш вердикт о непривлекательности акции на текущем уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 403 млрд MXN |
| P/E (LTM) | 16,8 |
| EV/EBITDA (LTM) | 10,7 |
| P/B | 2,81 |
| Чистый долг / EBITDA | 1,04 |
| Операционный денежный поток (LTM) | 42,4 млрд |
| ROE | 17,2% |
| Дивидендная доходность (12 мес) | 3,9% |
| EV/EBITDA, среднее за 3 года | 7,9 |
Итог
Итог: в первом квартале 2026 года Coca-Cola FEMSA показала рост выручки на 4,7% и чистой прибыли на 16,9%, но операционная прибыль снизилась на 2,3%, а долг вырос на 36,1 млрд рублей. Рост прибыли был поддержан разовыми статьями и снижением налоговой ставки, а не улучшением операционной эффективности. Мультипликатор EV/EBITDA 10,7 превышает собственную трёхлетнюю среднюю 7,9, а потенциал роста по модели портала нулевой. Дивидендная доходность 3,9% выглядит адекватной, но не компенсирует риски. Акция оценивается как непривлекательная на текущем уровне.
Перейти к финансовой карточке компании KOF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций