Ayala Land: выручка падает пятый квартал подряд, но прибыль держит маржу выше 20%
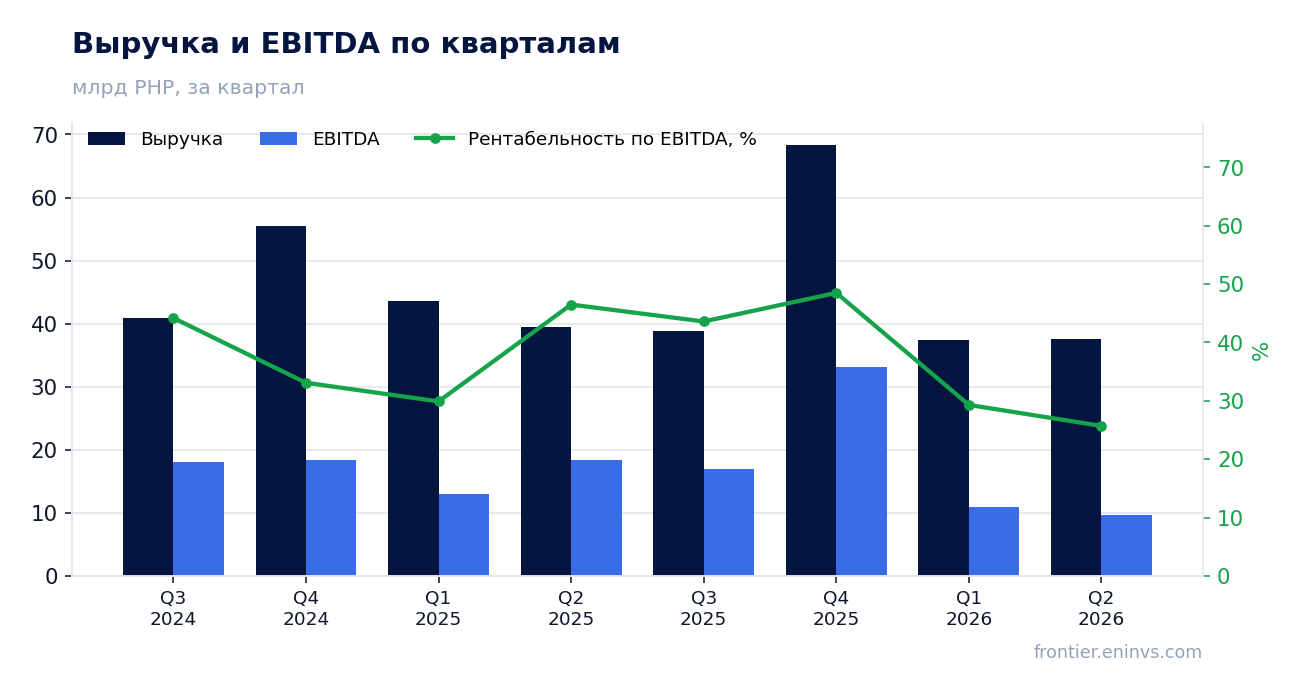
31 марта Ayala Land раскрыла отчётность за первый квартал 2026 года. Выручка за январь–март снизилась на 13,9% год к году до 37,5 млрд песо, чистая прибыль – на 20,2% до 6,7 млрд песо, а рентабельность по чистой прибыли составила 17,9% против 19,3% годом ранее. За последние двенадцать месяцев компания заработала 40,9 млрд песо чистой прибыли при выручке 182,1 млрд песо, и по мультипликатору P/E 5,4 акция выглядит дешёвой, но слабеющий спрос на жильё и растущий долг не дают назвать её привлекательной – вердикт «нейтрально».
Главные тезисы
— Выручка падает пятый квартал подряд, и падение ускорилось до 13,9%
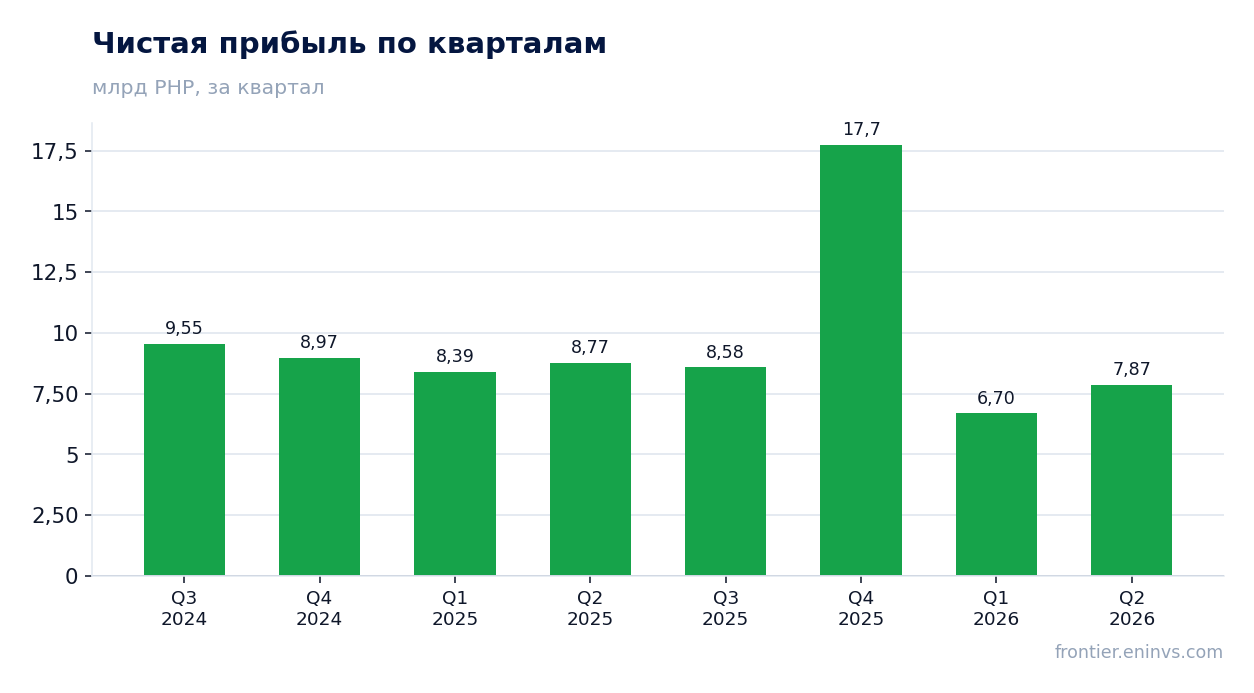
— Чистая прибыль упала на 20,2%, но маржа осталась выше 17%
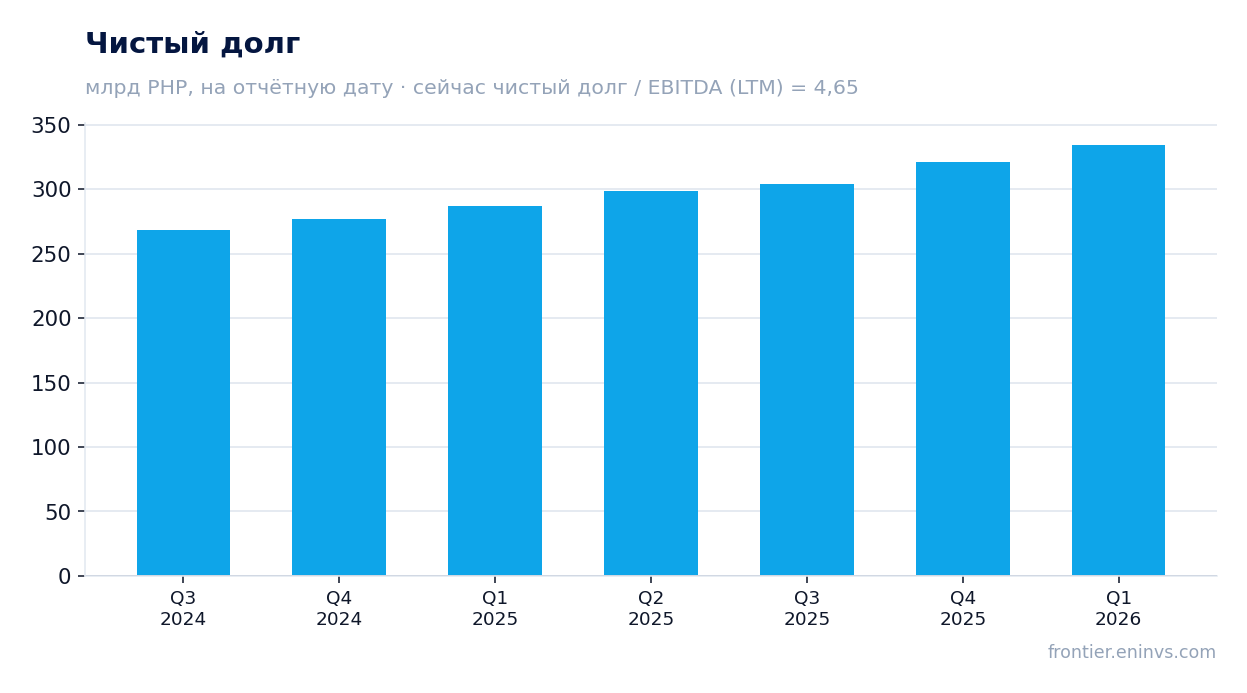
— Долг вырос до 320 млрд песо, а его отношение к EBITDA составляет 4,65
— Операционный денежный поток за квартал – всего 1,8 млрд песо при капзатратах 9,6 млрд
— Дивиденды за 2025 год – 1,40 песо на акцию, доходность 4,3%
— P/E 5,4 и EV/EBITDA 7,9 – дёшево, но модель портала даёт всего -3% потенциала
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 39,5 | 37,5 | -5,1% |
| EBITDA | 18,4 | — | — |
| Операционная прибыль | 15,8 | 9,62 | -39,0% |
| Чистая прибыль | 8,77 | 7,87 | -10,3% |
| Операционный денежный поток | 4,46 | — | — |
| Капзатраты | 0,56 | — | — |
| Рентабельность по EBITDA | 46,5% | — | — |
| Чистая маржа | 22,2% | 21,0% | -1,2 п.п. |
Выручка падает пятый квартал подряд, и падение ускорилось до 13,9%
В первом квартале 2026 года выручка Ayala Land составила 37,5 млрд песо, что на 13,9% меньше, чем годом ранее. Это уже пятое подряд квартальное снижение: в четвёртом квартале 2025 года падение было 5,3%, в третьем – 5,3%, во втором – 8,7%. Замедление в четвёртом квартале 2025 года (рост на 23,2%) оказалось разовым всплеском, и в начале 2026 года негативная тенденция возобновилась.
Основной вклад в снижение внесло подразделение недвижимости: его выручка упала до 36,2 млрд песо с 42,6 млрд годом ранее. Компания не раскрывает детали по сегментам в этом отчёте, но общая динамика указывает на слабый спрос на жильё и замедление продаж в проектах среднего ценового сегмента. Прочие доходы (проценты и прочее) выросли до 716 млн песо с 390 млн, но их доля слишком мала, чтобы компенсировать падение основного бизнеса.
Чистая прибыль упала на 20,2%, но маржа осталась выше 17%
Чистая прибыль за январь–март 2026 года составила 6,7 млрд песо, что на 20,2% меньше, чем за аналогичный период прошлого года. Рентабельность по чистой прибыли снизилась до 17,9% с 19,3%, но осталась на уровне, который для девелопера можно считать приемлемым. Основная причина падения прибыли – снижение выручки, тогда как административные расходы выросли до 2,7 млрд песо с 2,4 млрд, а процентные расходы увеличились до 4,7 млрд с 4,1 млрд.
Стоит отметить, что в отчёте за первый квартал 2026 года компания показала разовые статьи: прочие расходы сократились до 641 млн песо с 1,18 млрд годом ранее, что частично поддержало прибыль. Без этого снижения падение чистой прибыли было бы более глубоким. Также налоговые платежи снизились до 1,5 млрд с 2,0 млрд, что связано с уменьшением налогооблагаемой базы.
Долг вырос до 320 млрд песо, а его отношение к EBITDA составляет 4,65
Чистый долг Ayala Land на конец первого квартала 2026 года достиг 320,2 млрд песо, увеличившись на 13,4 млрд за квартал и на 47,4 млрд за двенадцать месяцев. Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 4,65 – это уровень, который ограничивает финансовую гибкость компании. Для сравнения, годовая EBITDA за последние двенадцать месяцев – 68,9 млрд песо, и долг покрывает почти пять годовых EBITDA.
Рост долга происходит на фоне падающей выручки и прибыли, что создаёт давление на кредитное качество. Процентные расходы за квартал выросли до 4,7 млрд песо с 4,1 млрд годом ранее, и при сохранении текущей динамики обслуживание долга будет съедать всё большую часть операционной прибыли. Компания не раскрывает график погашения, но текущая часть долга составляет 18,4 млрд песо, а краткосрочные займы – 55,6 млрд.
Операционный денежный поток за квартал – всего 1,8 млрд песо при капзатратах 9,6 млрд
Операционный денежный поток Ayala Land за первый квартал 2026 года составил 1,8 млрд песо, что значительно ниже, чем 8,2 млрд годом ранее. Основная причина – рост дебиторской задолженности и увеличение запасов, что связано с замедлением продаж. При этом капитальные затраты за квартал составили 9,6 млрд песо (включая инвестиции в недвижимость и основные средства), что привело к отрицательному свободному денежному потоку.
Компания финансирует дефицит за счёт заимствований: за квартал привлечено 63,7 млрд песо новых кредитов, погашено 45,0 млрд. Это объясняет рост долга. Отрицательный свободный денежный поток – тревожный сигнал, особенно на фоне падающей выручки. Если операционный поток не восстановится, компании придётся либо сокращать капзатраты, либо наращивать долг дальше.
Дивиденды за 2025 год – 1,40 песо на акцию, доходность 4,3%
Ayala Land выплатила дивиденды за 2025 год в размере 1,40 песо на акцию (0,35 песо в первом квартале 2026 года и 1,05 песо в предыдущие периоды). При текущей цене акции дивидендная доходность за последние двенадцать месяцев составляет 4,3%. Это выше ключевой ставки, но не является рекордным уровнем для компании.
На 2026 год мы ожидаем дивиденды на уровне 1,40–1,50 песо на акцию, что соответствует текущей доходности 4,3–4,6%. Однако выплата может быть снижена, если прибыль продолжит падать, а долговая нагрузка будет расти. Компания уже увеличила долг для финансирования капзатрат, и при сохранении отрицательного свободного денежного потока дивиденды могут быть урезаны. Основной риск – дальнейшее падение чистой прибыли, которое напрямую влияет на дивидендную базу.
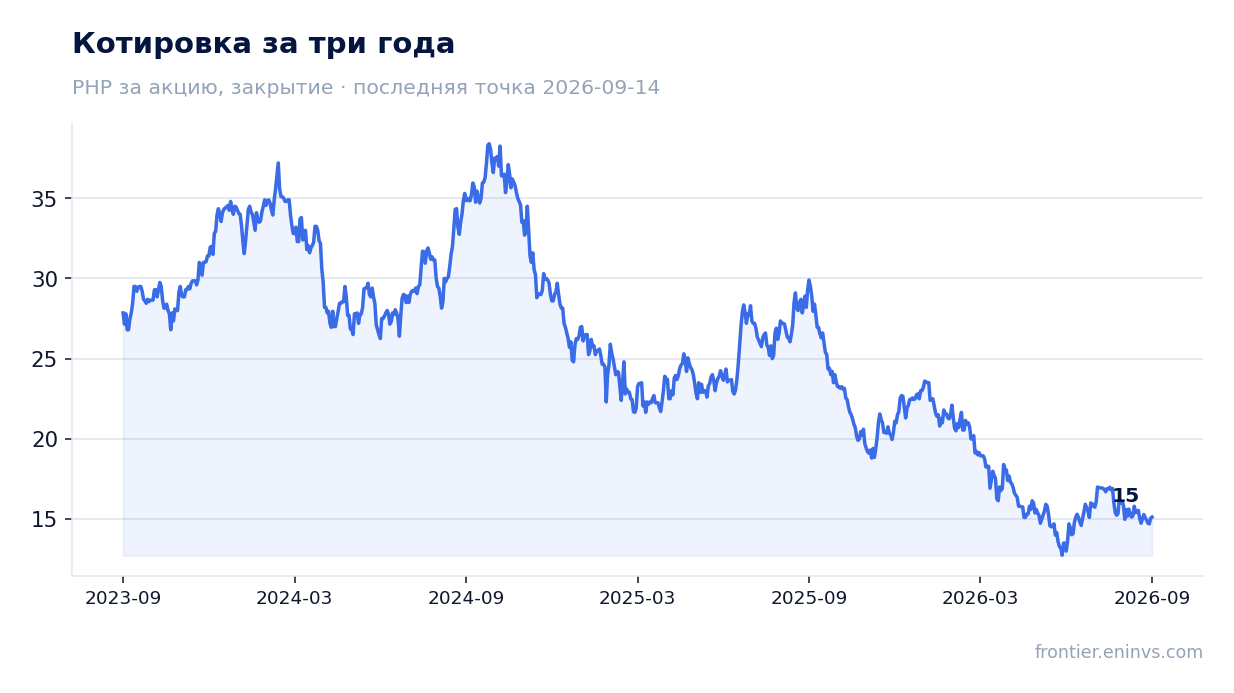
P/E 5,4 и EV/EBITDA 7,9 – дёшево, но модель портала даёт всего -3% потенциала
По мультипликаторам Ayala Land выглядит дёшево: P/E за последние двенадцать месяцев – 5,4, EV/EBITDA – 7,9. Однако наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает, что справедливая стоимость акции всего на 3% ниже текущей рыночной цены. Это означает, что рынок уже закладывает в цену текущие проблемы компании.
Сравнение с собственной историей компании затруднено, так как в FACTS нет данных о средних мультипликаторах за три года. Тем не менее, текущий P/E 5,4 ниже, чем у многих азиатских девелоперов, но это компенсируется высоким долгом и падающей выручкой. Рынок, по-видимому, оценивает компанию исходя из текущих денежных потоков, а не будущего роста. Для переоценки нужен разворот в динамике выручки и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 221 млрд PHP |
| P/E (LTM) | 5,4 |
| EV/EBITDA (LTM) | 7,9 |
| P/B | 0,57 |
| Чистый долг / EBITDA | 4,65 |
| Операционный денежный поток (LTM) | 29,0 млрд |
| ROE | 8,0% |
| Дивидендная доходность (12 мес) | 4,3% |
Итог
Ayala Land отчиталась за первый квартал 2026 года со снижением выручки на 13,9% и прибыли на 20,2%. Компания остаётся прибыльной, но долг растёт, а операционный денежный поток упал до 1,8 млрд песо. Дивидендная доходность 4,3% и низкие мультипликаторы (P/E 5,4) делают акцию интересной для инвесторов, ориентированных на доход, но модель портала не видит потенциала роста. Вердикт – «нейтрально»: текущая цена справедливо отражает как слабость бизнеса, так и его дешевизну.
Перейти к финансовой карточке компании ALI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций