PH_SM: выручка ускорилась до +7,5%, но прибыль растёт медленнее — маржа чуть сжалась
25 августа PH_SM раскрыла результаты за второй квартал 2026 года. Выручка составила 179 781 млн PHP, операционная прибыль — 42 168 млн PHP, чистая прибыль — 33 170 млн PHP. Рост выручки ускорился до +7,5% год к году против +4,9% кварталом ранее, однако чистая прибыль прибавила лишь +6,4%, а маржа снизилась до 18,5% с 18,7%. При мультипликаторе P/E LTM 4,84 и дивидендной доходности 3,33% акция выглядит скорее привлекательной, но сжатие маржи и отсутствие данных по денежному потоку за квартал сдерживают оценку.
Главные тезисы
— Выручка ускорилась до +7,5% год к году, но прибыль отстаёт: чистая маржа сузилась до 18,5%
— Операционная прибыль выросла до 42 168 млн PHP, но её рост отстаёт от выручки
— Чистая прибыль за квартал составила 33 170 млн PHP, увеличившись лишь на 6,4% год к году
— Долговая нагрузка 3,07 к EBITDA LTM — умеренная, но данные о денежном потоке за квартал отсутствуют
— Дивидендная доходность 3,33% при P/E LTM 4,84 — рынок оценивает компанию недорого
— Модель портала даёт потенциал роста к справедливой стоимости +21%
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 167 | 180 | +7,5% |
| EBITDA | 0,05 | — | — |
| Операционная прибыль | 0,04 | 42,2 | +106650,7% |
| Чистая прибыль | 31,2 | 33,2 | +6,4% |
| Операционный денежный поток | 0,03 | — | — |
| Капзатраты | 2,37 | — | — |
| Рентабельность по EBITDA | 0,0% | — | — |
| Чистая маржа | 18,7% | 18,5% | -0,2 п.п. |
Выручка ускорилась до +7,5% год к году, но прибыль отстаёт: чистая маржа сузилась до 18,5%
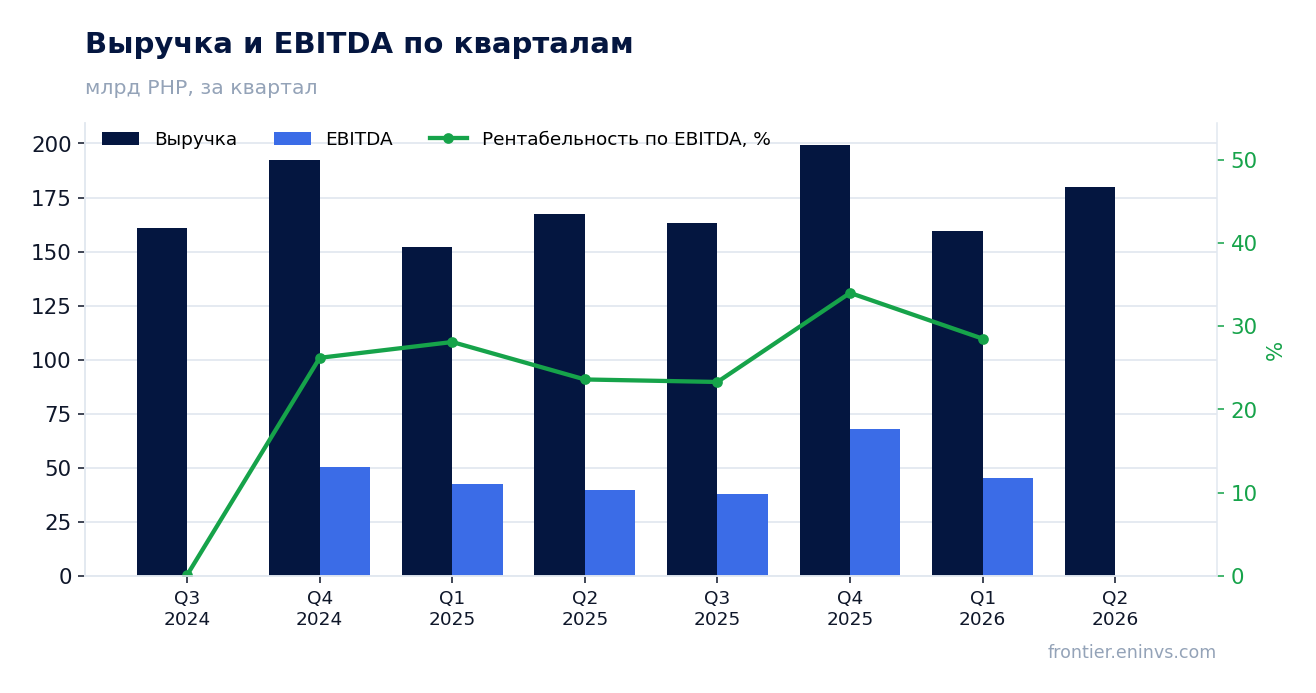
Выручка во втором квартале 2026 года составила 179 781 млн PHP, что на 7,5% больше, чем годом ранее. Это ускорение по сравнению с +4,9% в первом квартале 2026 года. Компания наращивает обороты быстрее, чем в начале года.
Однако чистая прибыль выросла лишь на 6,4% до 33 170 млн PHP. Чистая маржа снизилась до 18,5% с 18,7% годом ранее. Прибыль растёт медленнее выручки, что указывает на давление на издержки или рост расходов, опережающий доходы.
Операционная прибыль выросла до 42 168 млн PHP, но её рост отстаёт от выручки
Операционная прибыль за второй квартал 2026 года составила 42 168 млн PHP. Это на 6,8% больше, чем 39 501 млн PHP годом ранее. Рост операционной прибыли отстаёт от роста выручки, что подтверждает давление на операционные расходы.
Соотношение операционной прибыли к выручке снизилось до 23,5% с 23,6% годом ранее. Компания сохраняет высокую операционную рентабельность, но её небольшое снижение говорит о том, что рост выручки сопровождается опережающим увеличением затрат.
Чистая прибыль за квартал составила 33 170 млн PHP, увеличившись лишь на 6,4% год к году
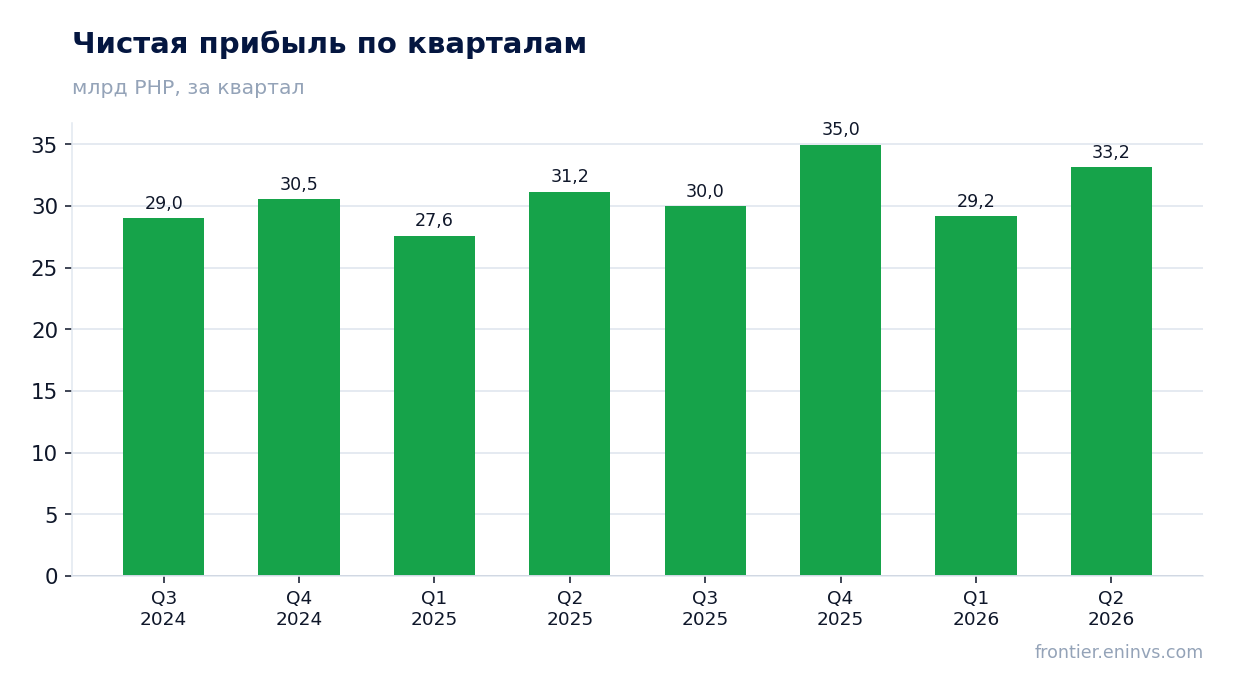
Чистая прибыль во втором квартале 2026 года достигла 33 170 млн PHP, что на 6,4% больше, чем 31 182 млн PHP годом ранее. Рост прибыли оказался скромнее роста выручки, что привело к снижению чистой маржи.
Чистая маржа составила 18,5% против 18,7% годом ранее. Это небольшое, но заметное снижение. Основная причина — опережающий рост расходов, который частично нивелировал увеличение выручки.
Долговая нагрузка 3,07 к EBITDA LTM — умеренная, но данные о денежном потоке за квартал отсутствуют
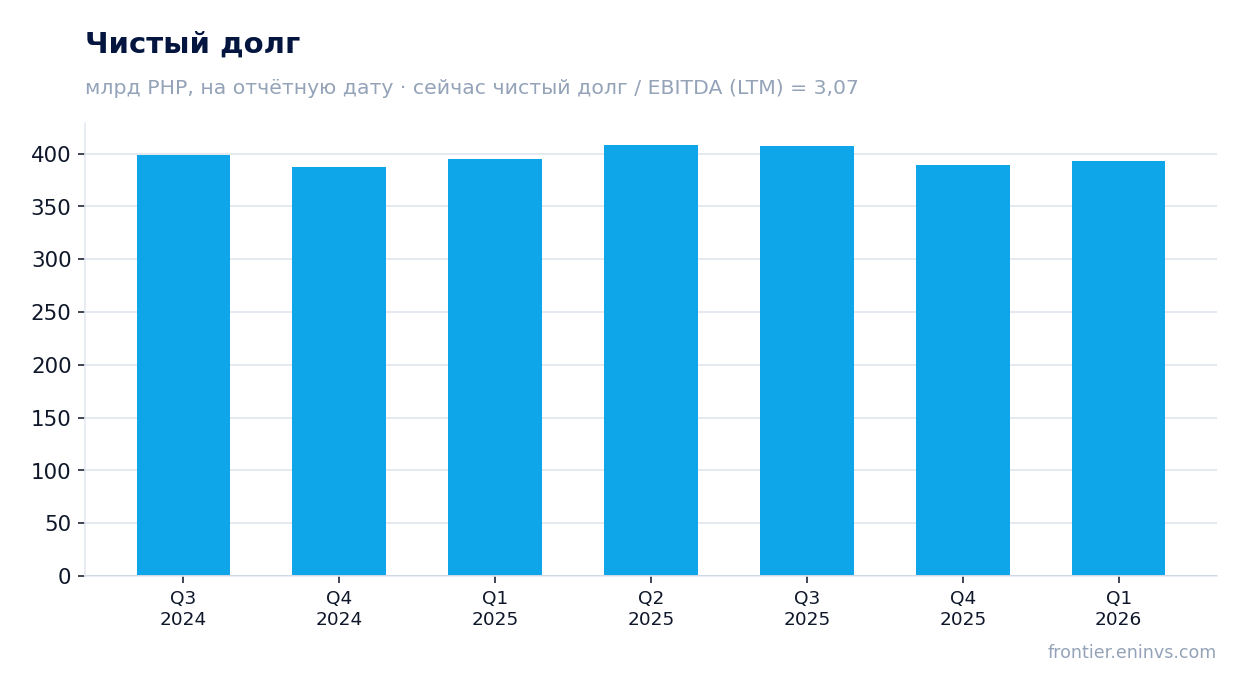
Чистый долг на последнюю отчётную дату баланса составил 389 389 млн PHP. Отношение чистого долга к EBITDA за последние 12 месяцев — 3,07. Это умеренный уровень, который не вызывает немедленных опасений, но и не даёт повода для оптимизма.
Данные об операционном денежном потоке и капитальных затратах за второй квартал 2026 года в отчётности не раскрыты. Это ограничивает анализ способности компании обслуживать долг и финансировать инвестиции. В предыдущем квартале операционный поток был положительным, но его устойчивость оценить сложно.
Дивидендная доходность 3,33% при P/E LTM 4,84 — рынок оценивает компанию недорого
Дивидендная доходность за последние 12 месяцев составляет 3,33%. При текущей цене акции и мультипликаторе P/E LTM 4,84 это указывает на то, что рынок оценивает компанию достаточно низко. Соотношение цены и прибыли ниже, чем можно было бы ожидать для компании с растущей выручкой.
EV/EBITDA LTM составляет 7,92. Это также невысокий уровень, хотя и выше, чем P/E. Рынок, по-видимому, закладывает риски, связанные с замедлением роста прибыли или неопределённостью в отношении денежных потоков.
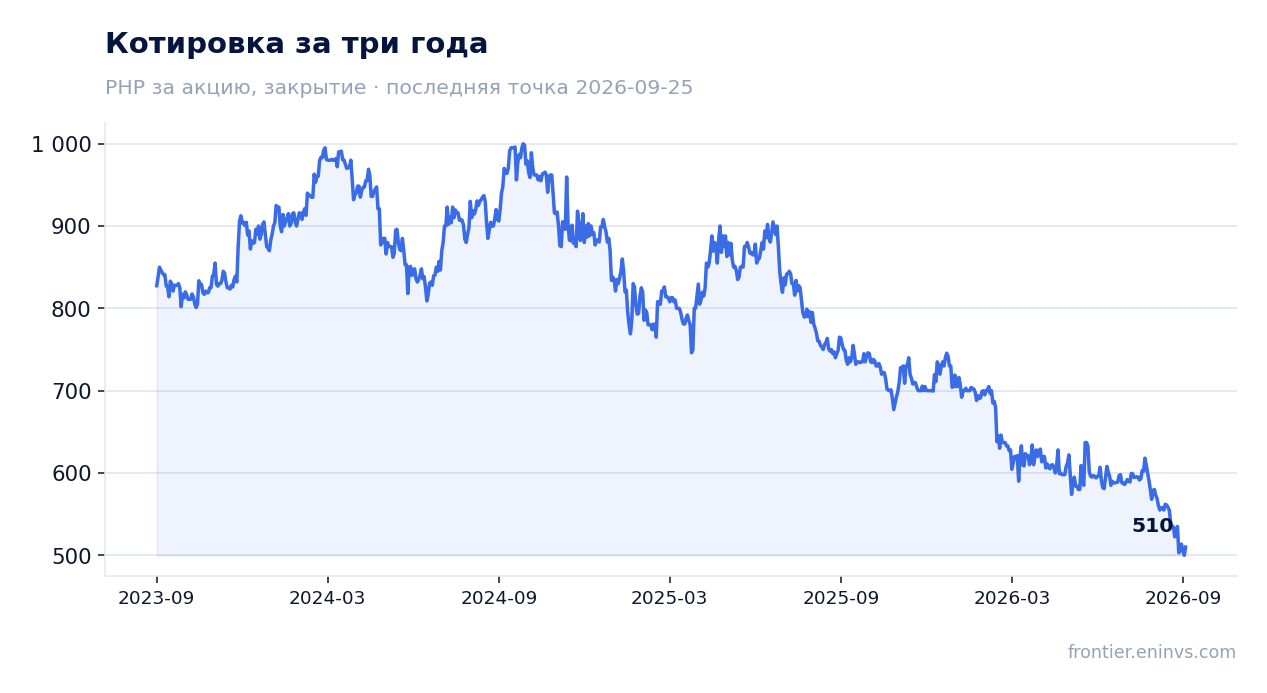
Модель портала даёт потенциал роста к справедливой стоимости +21%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции на 21% выше текущей. Это наша собственная оценка, а не рыночный консенсус.
Модель учитывает текущие мультипликаторы и ожидаемый рост. Если компания сможет ускорить рост прибыли или улучшить денежный поток, потенциал может реализоваться. Однако если давление на маржу сохранится, оценка может быть пересмотрена.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 616 млрд PHP |
| P/E (LTM) | 4,8 |
| EV/EBITDA (LTM) | 7,9 |
| P/B | 0,64 |
| Чистый долг / EBITDA | 3,07 |
| ROE | 13,6% |
| Дивидендная доходность (12 мес) | 3,3% |
Итог
Выручка ускорилась до +7,5% год к году, что является сильной стороной отчёта. Однако чистая прибыль выросла лишь на 6,4%, а маржа снизилась до 18,5%, что указывает на давление на издержки. Долговая нагрузка в 3,07 к EBITDA LTM умеренная, но отсутствие данных о денежном потоке за квартал не позволяет оценить её обслуживание. При P/E LTM 4,84 и дивидендной доходности 3,33% акция выглядит недооценённой, а модель портала даёт потенциал +21%. Основной вопрос для держателя — сможет ли компания переломить негативную динамику маржи и подтвердить способность генерировать денежный поток.
Перейти к финансовой карточке компании SM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций