PLDT: выручка растёт второй квартал подряд, но EBITDA рухнула вдвое из-за разовых статей
13 августа PLDT раскрыла отчётность за первое полугодие 2026 года. Выручка за полугодие выросла на 2% до 112 006 млн песо, во втором квартале — на 2,2% год к году до 55 493 млн песо. При этом чистая прибыль во втором квартале снизилась на 16,4% до 7 616 млн песо, а рентабельность по чистой прибыли упала до 13,7% с 16,8% годом ранее. Скорректированная EBITDA за полугодие выросла на 1% до 56 050 млн песо, но квартальная EBITDA составила лишь 13 361 млн песо против 25 938 млн песо годом ранее. При текущей цене акция оценена в 8,7 прибыли последних 12 месяцев и 8,7 EBITDA, что ниже исторических уровней, а дивидендная доходность в 8,0% остаётся главной опорой. Вердикт — нейтральный: дивиденд и оценка привлекательны, но обвал квартальной EBITDA и рост долга требуют подтверждения устойчивости бизнеса.
Главные тезисы
— Выручка растёт второй квартал подряд, но рост обеспечивают в основном неосновные направления
— Квартальная EBITDA обвалилась вдвое из-за разовых статей, а не операционного ухудшения
— Чистая прибыль во втором квартале упала на 16,4%, и маржа сжалась до 13,7%
— Долг вырос до 286,4 млрд песо, а соотношение долг/EBITDA LTM составляет 4,69x
— Дивидендная доходность в 8,0% остаётся главной опорой для акции
— Оценка в 8,7 прибыли и 8,7 EBITDA LTM ниже исторических уровней
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 54,3 | 55,5 | +2,2% |
| EBITDA | 23,8 | — | — |
| Операционная прибыль | 14,8 | 13,4 | -9,8% |
| Чистая прибыль | 9,11 | 7,62 | -16,4% |
| Операционный денежный поток | 22,2 | — | — |
| Капзатраты | 17,9 | — | — |
| Рентабельность по EBITDA | 43,9% | — | — |
| Чистая маржа | 16,8% | 13,7% | -3,1 п.п. |
Выручка растёт второй квартал подряд, но рост обеспечивают в основном неосновные направления
Консолидированная выручка за первое полугодие 2026 года составила 112 006 млн песо, увеличившись на 2% по сравнению с 109 501 млн песо годом ранее. Во втором квартале выручка достигла 55 493 млн песо, что на 2,2% больше, чем за аналогичный период прошлого года. Это второй квартал подряд с ростом на 2,2% год к году после роста на 2,2% в первом квартале 2026 года.
Основной вклад в рост внесли беспроводной сегмент и продажи устройств. Выручка Wireless за полугодие выросла на 2% до 52 292 млн песо, в то время как выручка Fixed Line снизилась на 2% до 65 897 млн песо. Продажи устройств и аксессуаров увеличились до 3 274 млн песо с 3 266 млн песо годом ранее.
Внутри Fixed Line наблюдается разнонаправленная динамика: выручка от голосовых услуг выросла до 17 908 млн песо с 16 887 млн песо, а выручка от данных снизилась до 47 829 млн песо с 49 891 млн песо. Корпоративные данные и ИКТ сократились до 21 376 млн песо с 23 363 млн песо, что указывает на слабость в корпоративном сегменте.
Квартальная EBITDA обвалилась вдвое из-за разовых статей, а не операционного ухудшения
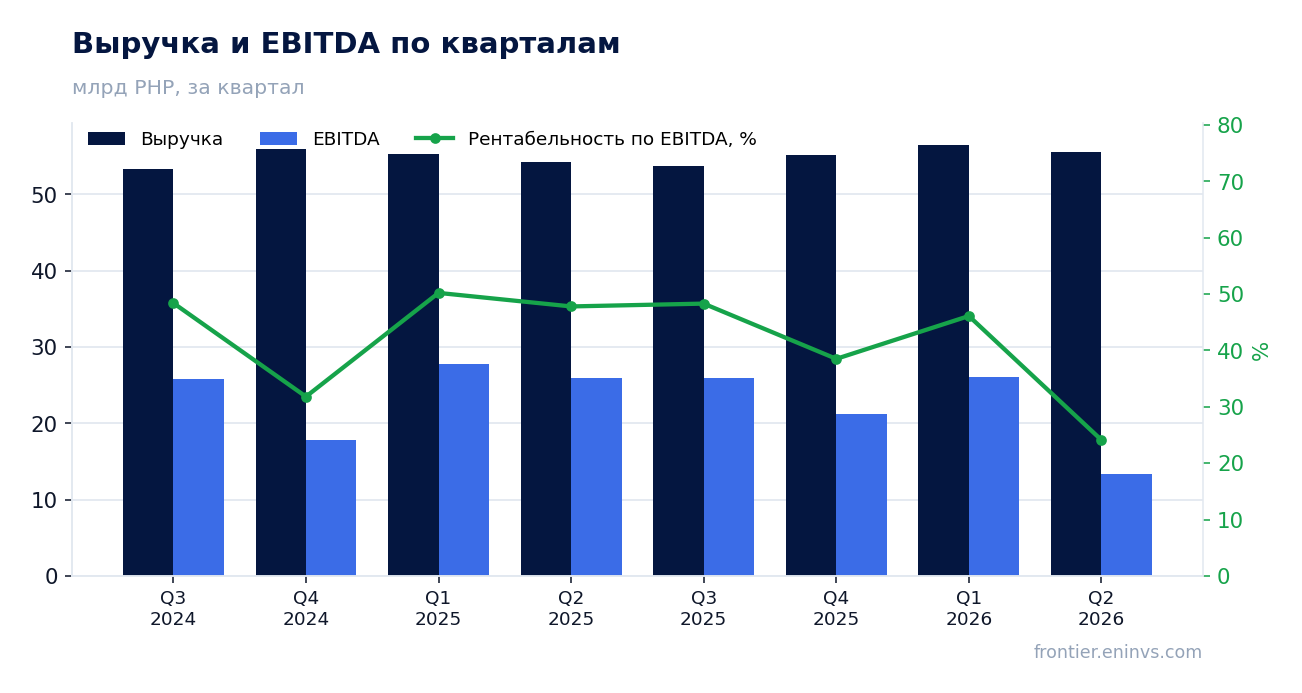
Скорректированная EBITDA за первое полугодие 2026 года составила 56 050 млн песо, увеличившись на 1% по сравнению с 55 250 млн песо годом ранее. Однако в отдельном втором квартале EBITDA составила лишь 13 361 млн песо против 25 938 млн песо во втором квартале 2025 года. Это резкое падение контрастирует с устойчивым ростом в первом квартале, где EBITDA составила 26 046 млн песо.
Падение квартальной EBITDA объясняется разовыми статьями, отражёнными в отчётности. В первом полугодии 2026 года компания зафиксировала расходы по программе сокращения персонала (MRP) в размере 375 млн песо, ускоренную амортизацию в 668 млн песо и списание нефинансовых активов на 118 млн песо. Кроме того, в отчётном периоде отсутствовал единовременный доход от продажи и обратной аренды вышек, который в первом полугодии 2025 года составил 942 млн песо.
Операционная прибыль во втором квартале 2026 года составила 13 361 млн песо, что совпадает с показателем EBITDA, тогда как годом ранее операционная прибыль была 14 819 млн песо при EBITDA 25 938 млн песо. Это расхождение указывает на то, что в отчётном квартале амортизация и разовые списания были минимальны, а основное давление на EBITDA оказали именно единовременные факторы.
Чистая прибыль во втором квартале упала на 16,4%, и маржа сжалась до 13,7%
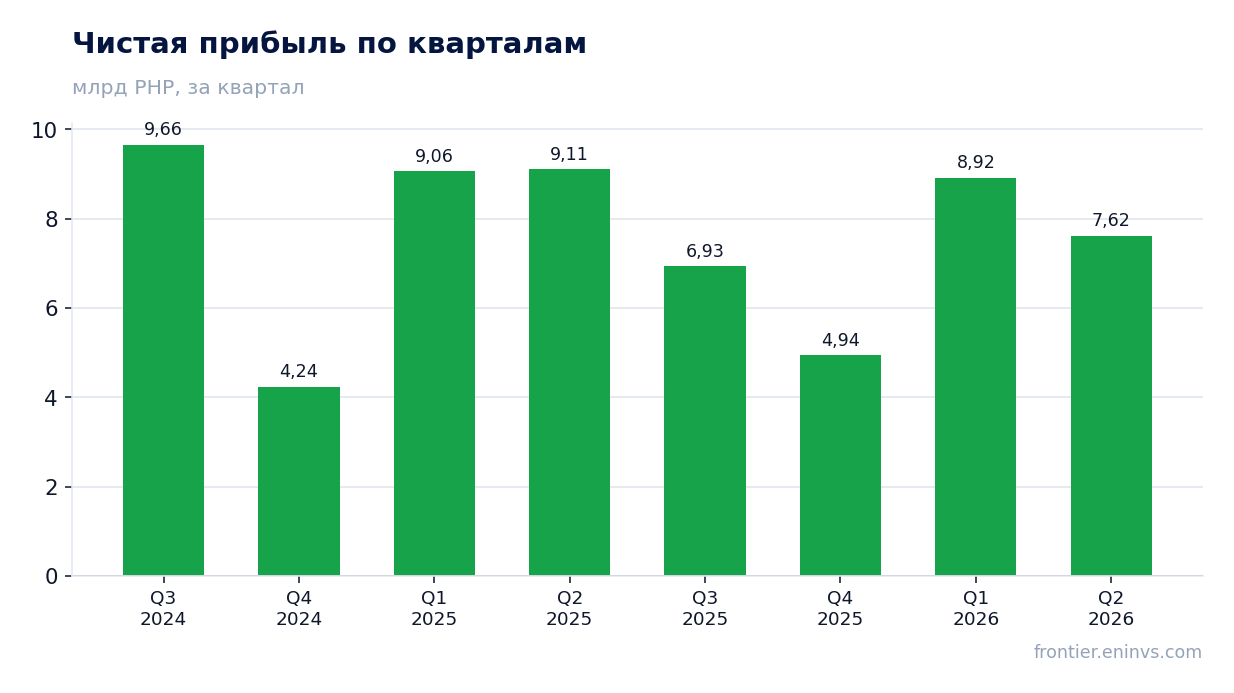
Чистая прибыль во втором квартале 2026 года составила 7 616 млн песо, что на 16,4% меньше, чем 9 112 млн песо за аналогичный период 2025 года. Рентабельность по чистой прибыли снизилась до 13,7% с 16,8% годом ранее. За первое полугодие чистая прибыль составила 16 534 млн песо против 17 513 млн песо годом ранее, снижение на 6%.
Снижение прибыли связано с ростом расходов и отсутствием разовых доходов. Консолидированные расходы за полугодие выросли на 4% до 84 884 млн песо, в основном за счёт увеличения амортизации, затрат на межсетевое взаимодействие и стоимости устройств. Прочие расходы нетто увеличились на 7% до 5 842 млн песо из-за чистых курсовых убытков в 1 365 млн песо против курсовых прибылей в 1 406 млн песо годом ранее.
Базовая прибыль (core income) за полугодие осталась практически неизменной — 17 329 млн песо против 17 358 млн песо годом ранее. Это говорит о том, что операционная эффективность не ухудшилась, а падение чистой прибыли обусловлено волатильными и разовыми статьями.
Долг вырос до 286,4 млрд песо, а соотношение долг/EBITDA LTM составляет 4,69x
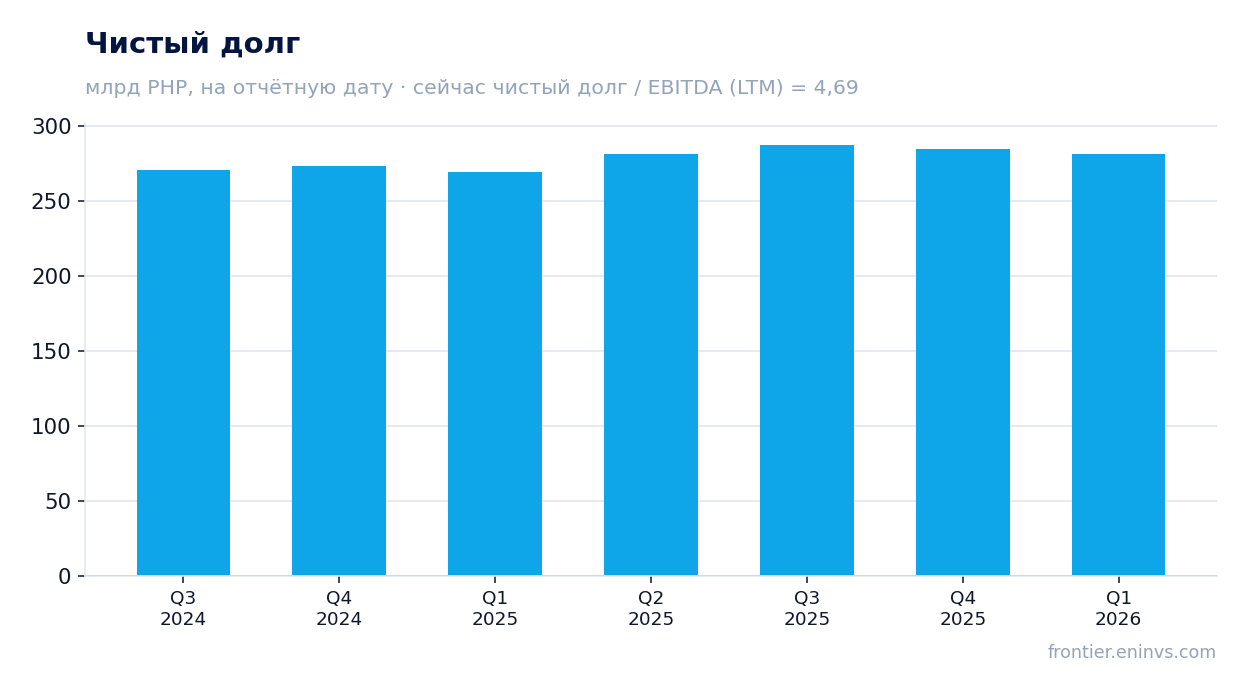
Чистый долг на последнюю отчётную дату составил 286 396 млн песо, увеличившись на 13,9 млрд песо по сравнению с предыдущей отчётной датой и на 11,7 млрд песо за последние 12 месяцев. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 4,69x. Это уровень, который требует внимания, хотя направление изменения коэффициента не раскрывается.
Операционный денежный поток за последние 12 месяцев составил 98 700 млн песо. При этом капитальные затраты за полугодие снизились на 30% до 23 736 млн песо с 34 078 млн песо годом ранее, что высвободило денежные средства. Однако рост долга продолжился, что может быть связано с финансированием инвестиций и дивидендными выплатами.
Процентные расходы остаются значительными: финансирование нетто за полугодие составило 8 723 млн песо. При текущем уровне долга и EBITDA обслуживание долга остаётся посильным, но дальнейший рост долговой нагрузки может ограничить финансовую гибкость.
Дивидендная доходность в 8,0% остаётся главной опорой для акции
Дивидендная доходность за последние 12 месяцев составляет 7,99%. Это высокий уровень, который поддерживает интерес инвесторов к акции. Компания исторически выплачивает значительную часть прибыли в виде дивидендов, и текущая доходность превышает доходность многих фиксированных инструментов.
Базовая прибыль за полугодие составила 17 329 млн песо, что практически соответствует уровню прошлого года. Это создаёт основу для стабильных дивидендных выплат. Однако чистая прибыль снизилась, и если разовые факторы сохранятся, это может оказать давление на дивидендные выплаты в будущем.
Дивидендная политика компании ориентирована на выплату не менее 60% базовой прибыли. При текущей цене и доходности в 8,0% акция выглядит привлекательно для инвесторов, ориентированных на доход. Основной риск — снижение прибыли, которое может привести к сокращению дивиденда.
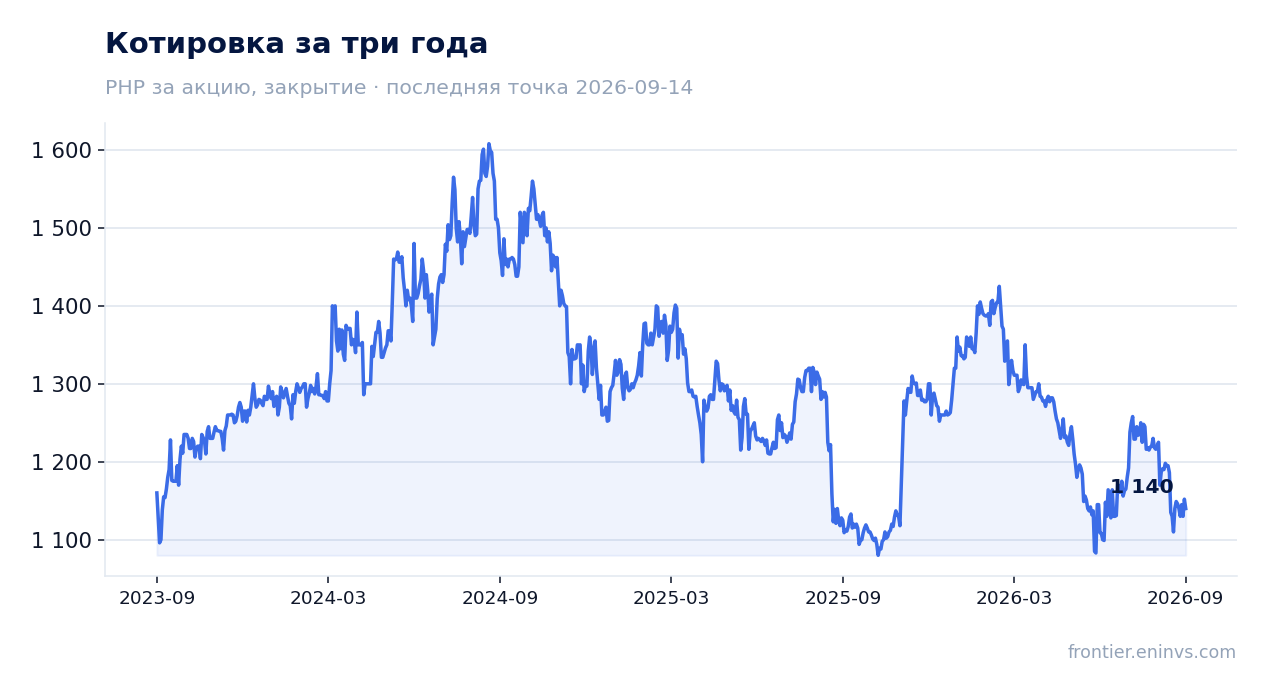
Оценка в 8,7 прибыли и 8,7 EBITDA LTM ниже исторических уровней
Соотношение цены и прибыли за последние 12 месяцев составляет 8,73x, а EV/EBITDA — 8,74x. Эти уровни ниже исторических средних для компании, что может указывать на недооценённость. Рыночная капитализация составляет 248 032 млн песо.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 23,2%, что является высоким показателем и свидетельствует об эффективном использовании капитала. Однако высокий ROE частично обусловлен значительным долгом, что увеличивает финансовый риск.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в +10%. Это собственная оценка портала, а не рыночный консенсус. Акция входит в живые модельные стратегии портала Frontier AI Selection, что отражает её соответствие критериям отбора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 248 млрд PHP |
| P/E (LTM) | 8,7 |
| EV/EBITDA (LTM) | 8,7 |
| P/B | 1,94 |
| Чистый долг / EBITDA | 4,69 |
| Операционный денежный поток (LTM) | 98,7 млрд |
| ROE | 23,2% |
| Дивидендная доходность (12 мес) | 8,0% |
Итог
PLDT показала смешанные результаты за первое полугодие 2026 года. Выручка растёт второй квартал подряд, и базовая прибыль остаётся стабильной, что говорит о здоровье основного бизнеса. Однако квартальная EBITDA обвалилась вдвое из-за разовых статей, а чистая прибыль снизилась на 16,4%. Долг вырос до 286,4 млрд песо, а соотношение долг/EBITDA составляет 4,69x. Дивидендная доходность в 8,0% и оценка в 8,7 прибыли LTM делают акцию привлекательной для инвесторов, ориентированных на доход, но высокий долг и волатильность прибыли требуют осторожности. Вердикт — нейтральный: текущая оценка и дивиденд компенсируют риски, но для повышения привлекательности необходим устойчивый рост EBITDA без разовых факторов.
Перейти к финансовой карточке компании TEL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций