Акрон: прибыль выросла почти в полтора раза, но дивиденды за год – лишь 1,4% доходности
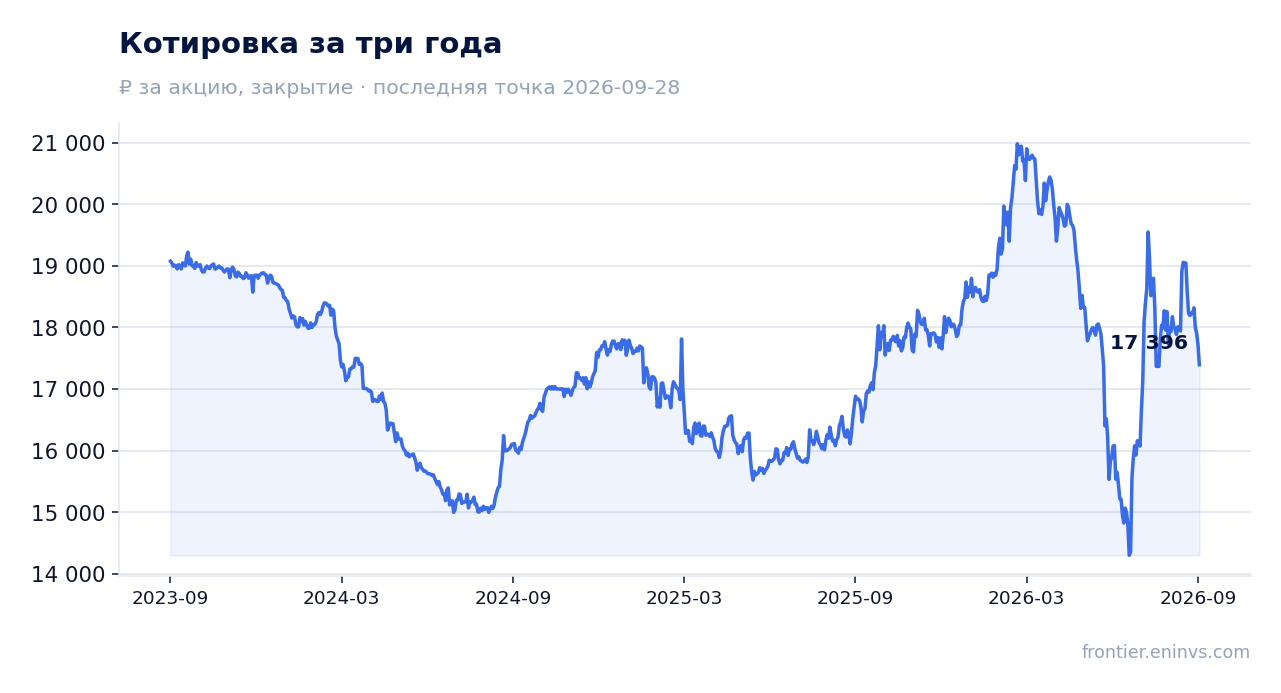
28 сентября Акрон раскрыл результаты за второй квартал 2026 года. Выручка выросла на 6,5% год к году до 61,0 млрд руб., EBITDA – на 27,0% до 31,4 млрд руб., чистая прибыль – на 48,9% до 23,4 млрд руб. Рентабельность по EBITDA поднялась до 51,4% против 43,2% годом ранее, а чистый долг на 30 июня составил 126,7 млрд руб. При этом бумага торгуется выше своей средней оценки за три года, а дивидендная доходность за последние 12 месяцев – всего 1,4% против 10,5%, которые мы считаем справедливыми для этого имени. Акции выглядят нейтрально: сильный квартал уже заложен в цену, а дивидендный поток пока не оправдывает ожиданий.
Главные тезисы
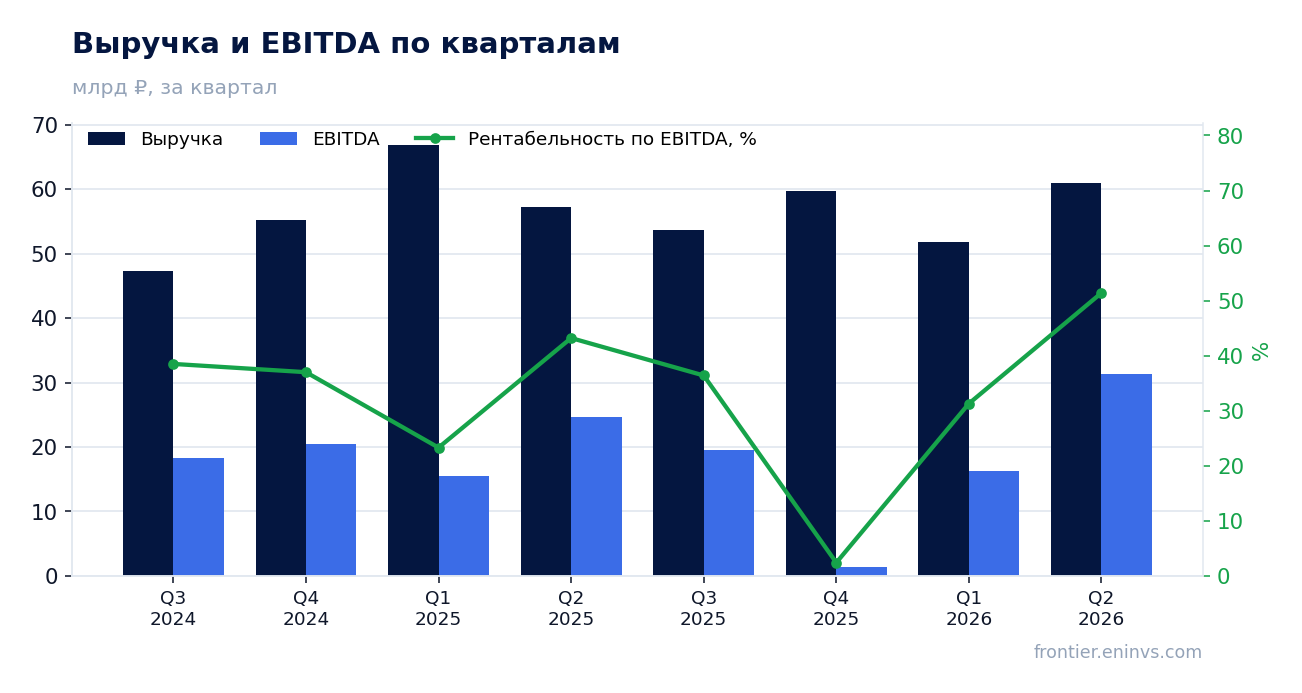
— Выручка выросла на 6,5% год к году, но это скромнее, чем в первом квартале, когда падение составило 22,5%
— EBITDA прибавила 27,0%, а маржа поднялась до 51,4% – это лучший уровень за последние кварталы
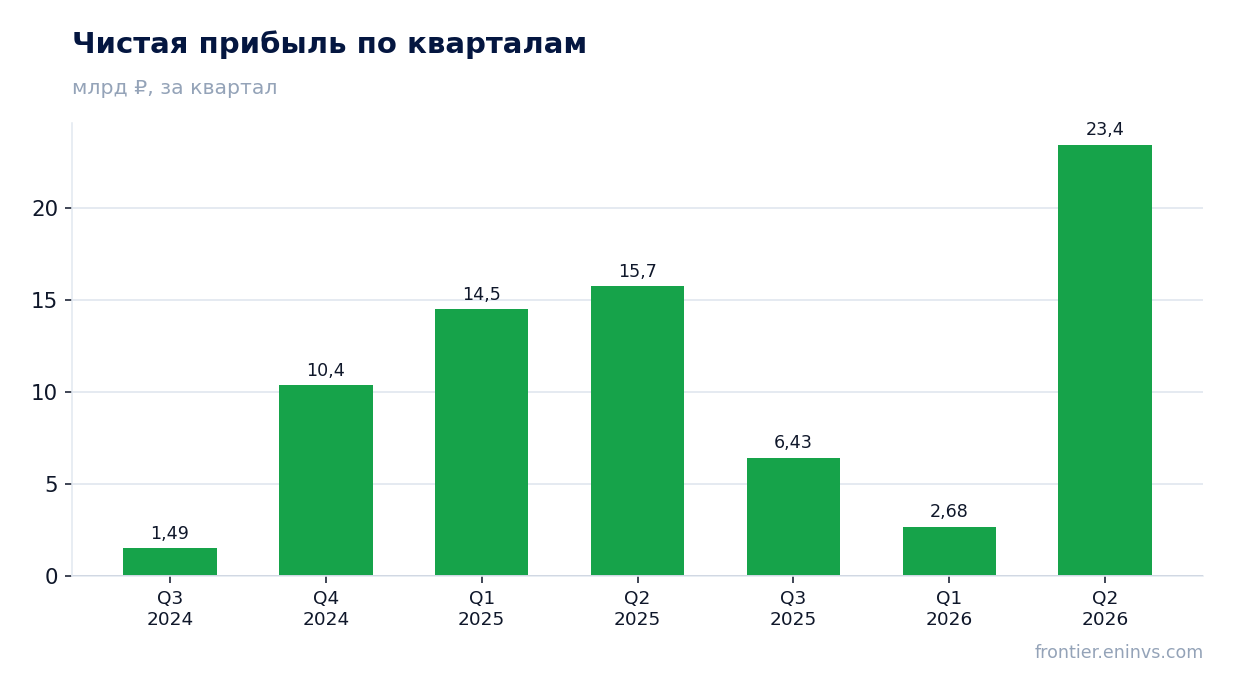
— Чистая прибыль выросла на 48,9% до 23,4 млрд руб., и её маржа достигла 38,4% против 27,5% годом ранее
— Операционный денежный поток в 18,3 млрд руб. не покрыл капитальные затраты в 20,4 млрд руб.
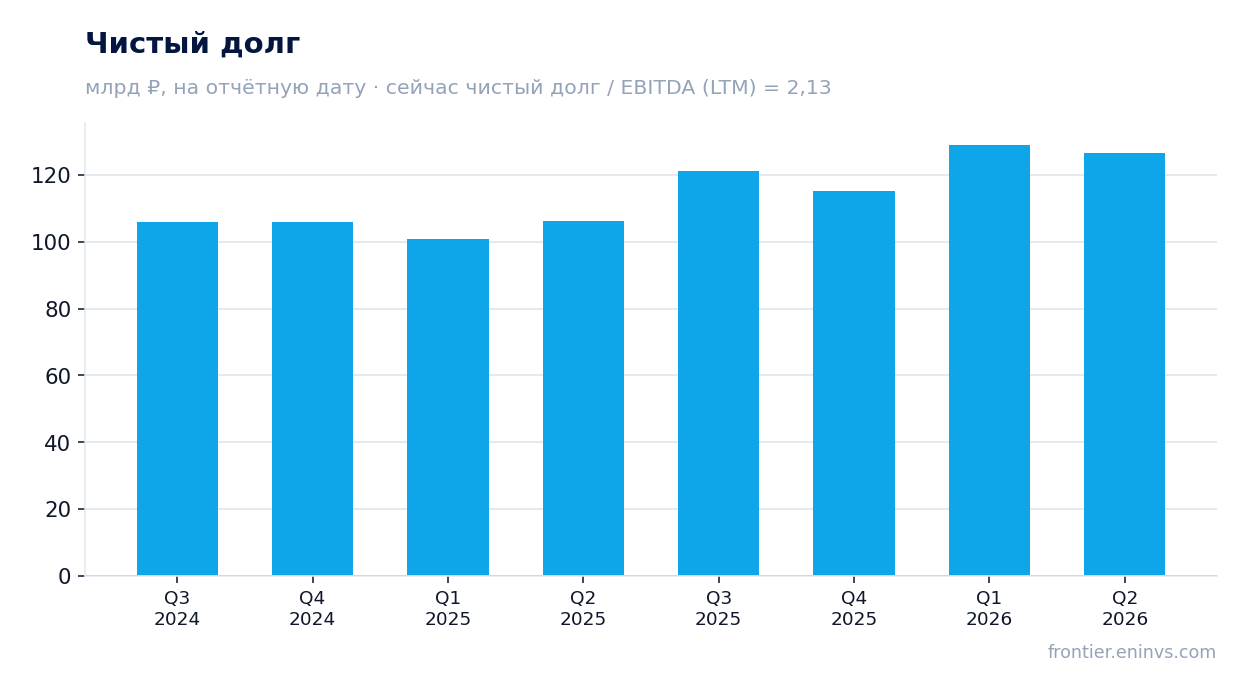
— Чистый долг снизился до 126,7 млрд руб. с 129,0 млрд руб. на конец марта, но за год вырос на 20,4 млрд руб.
— Дивиденд за последние 12 месяцев – 235 руб. на акцию, это лишь 1,4% доходности при ключевой ставке 14,0%
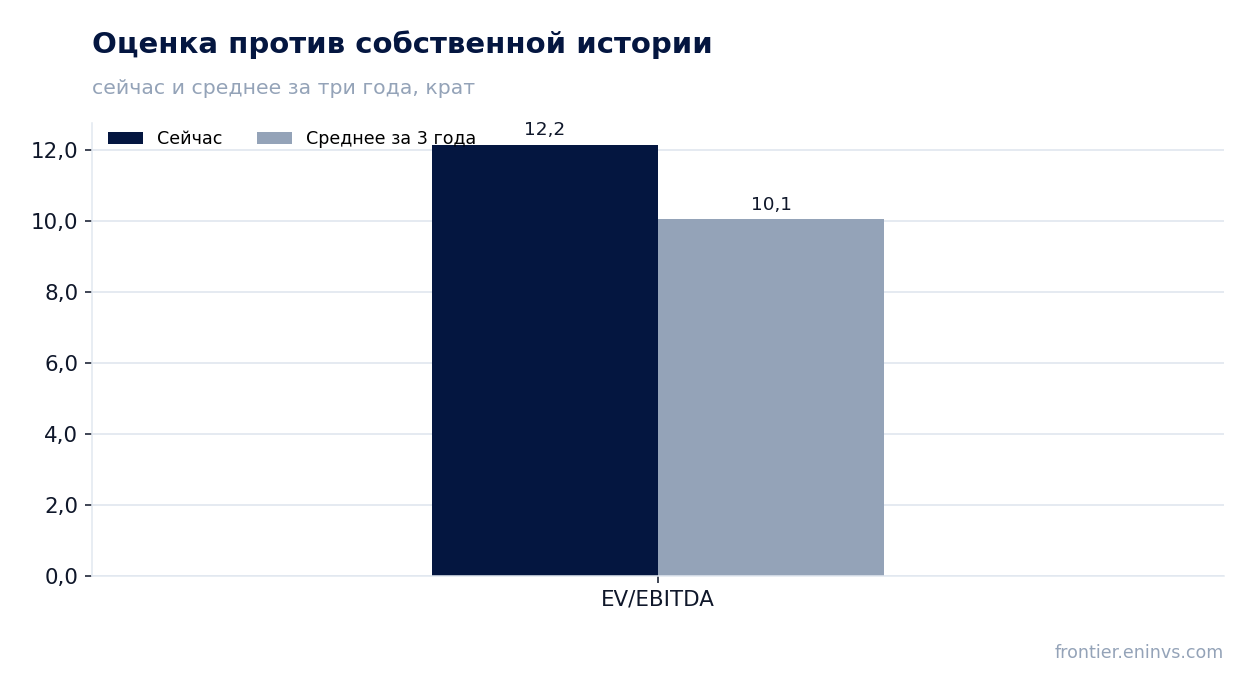
— Бумага торгуется с EV/EBITDA 12,2 против средней за три года 10,1, а модель портала даёт минус 3% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 57,3 | 61,0 | +6,5% |
| EBITDA | 24,7 | 31,4 | +27,0% |
| Операционная прибыль | 21,1 | 26,9 | +27,4% |
| Чистая прибыль | 15,7 | 23,4 | +48,9% |
| Операционный денежный поток | 11,9 | 18,3 | +53,7% |
| Капзатраты | 11,7 | 20,4 | +75,0% |
| Рентабельность по EBITDA | 43,2% | 51,4% | +8,2 п.п. |
| Чистая маржа | 27,5% | 38,4% | +10,9 п.п. |
Выручка выросла на 6,5% год к году, но это скромнее, чем в первом квартале, когда падение составило 22,5%
Во втором квартале 2026 года выручка Акрона составила 61,0 млрд руб., что на 6,5% больше, чем годом ранее. Это заметно скромнее, чем в первом квартале, когда падение достигало 22,5%. Однако по сравнению с первым кварталом текущего года динамика улучшилась: тогда выручка сокращалась, а теперь растёт.
Основной вклад в рост внесли, вероятно, цены на минеральные удобрения, которые оставались высокими. Объёмы продаж, судя по динамике, также могли увеличиться, но точных данных в отчёте нет. Важно, что компания вернулась к росту после провала в начале года.
EBITDA прибавила 27,0%, а маржа поднялась до 51,4% – это лучший уровень за последние кварталы
EBITDA во втором квартале 2026 года выросла на 27,0% год к году до 31,4 млрд руб. Рентабельность по EBITDA составила 51,4% против 43,2% годом ранее. Это самый высокий уровень маржи за последние несколько кварталов.
Такой рост маржи мог быть обеспечен как благоприятной ценовой конъюнктурой, так и снижением затрат. Однако без детализации по статьям расходов точно сказать нельзя. Стоит отметить, что в первом квартале 2026 года EBITDA была 16,3 млрд руб., то есть во втором квартале она почти удвоилась.
Чистая прибыль выросла на 48,9% до 23,4 млрд руб., и её маржа достигла 38,4% против 27,5% годом ранее
Чистая прибыль во втором квартале 2026 года составила 23,4 млрд руб., увеличившись на 48,9% год к году. Рентабельность по чистой прибыли поднялась до 38,4% с 27,5% годом ранее. Такой рост опережает динамику EBITDA, что может указывать на снижение процентных расходов или разовые факторы.
В первом квартале 2026 года чистая прибыль была всего 2,7 млрд руб., таким образом, во втором квартале произошёл резкий скачок. Это может быть связано с сезонностью или улучшением операционной эффективности. Без дополнительных данных сложно выделить разовую составляющую.
Операционный денежный поток в 18,3 млрд руб. не покрыл капитальные затраты в 20,4 млрд руб.
Операционный денежный поток во втором квартале 2026 года составил 18,3 млрд руб., а капитальные затраты – 20,4 млрд руб. Таким образом, свободный денежный поток оказался отрицательным. Это означает, что компания финансировала инвестиции за счёт долга или накопленных средств.
В первом квартале 2026 года операционный поток был всего 1,0 млрд руб., а капитальные затраты – 7,9 млрд руб. Во втором квартале оба показателя выросли, но капитальные затраты по-прежнему превышают операционный поток. Это может быть связано с реализацией инвестиционной программы.
Чистый долг снизился до 126,7 млрд руб. с 129,0 млрд руб. на конец марта, но за год вырос на 20,4 млрд руб.
Чистый долг на 30 июня 2026 года составил 126,7 млрд руб., снизившись с 129,0 млрд руб. на 31 марта 2026 года. Однако за последние 12 месяцев чистый долг вырос на 20,4 млрд руб. – с 106,3 млрд руб. на 30 июня 2025 года.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,13. Это умеренный уровень, но он выше, чем был год назад, когда долг был меньше. Компания продолжает инвестировать, что требует финансирования.
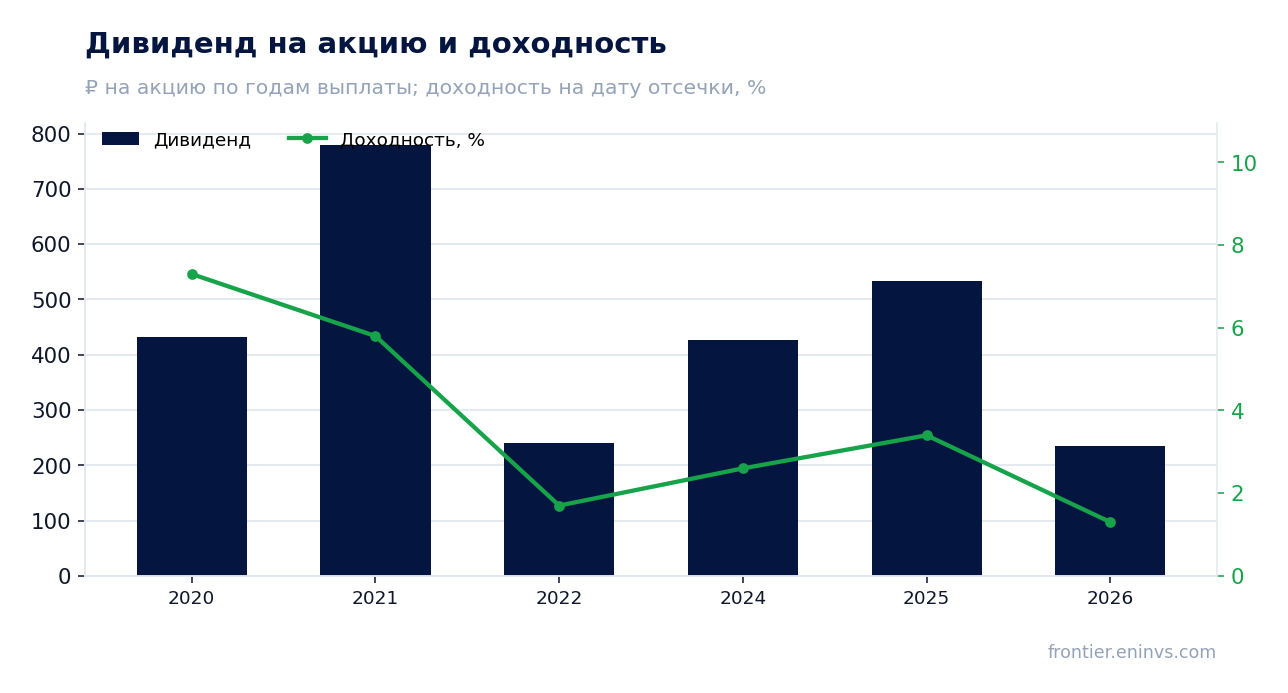
Дивиденд за последние 12 месяцев – 235 руб. на акцию, это лишь 1,4% доходности при ключевой ставке 14,0%
За последние 12 месяцев Акрон выплатил 235 руб. на акцию, что даёт дивидендную доходность всего 1,4% к текущей цене. Это значительно ниже ключевой ставки 14,0% и нашей справедливой оценки доходности в 10,5% для этого имени.
В 2026 году компания уже выплатила 235 руб. на акцию, и больше выплат в этом году не запланировано. История дивидендов показывает, что в 2025 году было выплачено 534 руб. на акцию, в 2024 году – 427 руб., а в 2021 году – 780 руб. Текущий уровень выплат существенно ниже.
Наш прогноз по дивидендам на текущий год исходит из коэффициента выплат 0,46 от прибыли. Однако при сохранении текущей прибыли и инвестиционной программы выплаты могут остаться скромными. Основной риск – дальнейшее увеличение капитальных затрат, что ограничит свободный денежный поток.
Бумага торгуется с EV/EBITDA 12,2 против средней за три года 10,1, а модель портала даёт минус 3% к справедливой стоимости
Текущая оценка Акрона по EV/EBITDA за последние 12 месяцев составляет 12,2, что выше средней за три года – 10,1. Таким образом, бумага торгуется с премией к собственной истории. Это может быть оправдано ожиданиями роста прибыли, но создаёт риск коррекции.
Наша модель, основанная на текущих товарных ценах и целевом EV/EBITDA, показывает, что справедливая стоимость акции на 3% ниже текущей рыночной цены. Это не является целевым уровнем, а лишь оценкой модели портала. При этом ROE составляет 38,6%, что указывает на высокую эффективность капитала.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 618 млрд ₽ |
| EV/EBITDA (LTM) | 12,2 |
| P/B | 2,95 |
| Чистый долг / EBITDA | 2,13 |
| ROE | 38,6% |
| Дивидендная доходность (12 мес) | 1,4% |
| EV/EBITDA, среднее за 3 года | 10,1 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 432,00 | 7,3% |
| 2021 | 780,00 | 5,8% |
| 2022 | 240,00 | 1,7% |
| 2024 | 427,00 | 2,6% |
| 2025 | 534,00 | 3,4% |
| 2026 | 235,00 | 1,3% |
Итог
Итог: квартал получился сильным – выручка выросла на 6,5%, EBITDA на 27,0%, чистая прибыль на 48,9%, а маржа по EBITDA достигла 51,4%. Однако операционный денежный поток не покрыл капитальные затраты, а дивидендная доходность в 1,4% значительно ниже ключевой ставки и нашей справедливой оценки. Бумага торгуется выше своей средней оценки за три года, и модель портала не предполагает роста. В результате акции выглядят нейтрально: операционный рост есть, но он уже учтён в цене, а дивидендный поток пока не оправдывает ожиданий.
Перейти к финансовой карточке компании AKRN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций