Астра: выручка ускорилась до +47%, но операционный денежный поток снова ушёл в минус
25 августа ПАО «Группа Астра» раскрыла сокращённую промежуточную консолидированную финансовую отчётность за первое полугодие 2026 года. Во втором квартале выручка выросла на 47,0% год к году, до 5 122,7 млн руб., EBITDA – на 139,8%, до 2 270,3 млн руб., чистая прибыль – на 288,7%, до 1 853,4 млн руб.. Однако операционный денежный поток за квартал составил минус 205,0 млн руб., что ставит вопрос о качестве прибыли. При текущей цене акция выглядит скорее привлекательно: мультипликаторы значительно ниже собственных исторических средних, но устойчивость денежного потока остаётся ключевым риском.
Главные тезисы
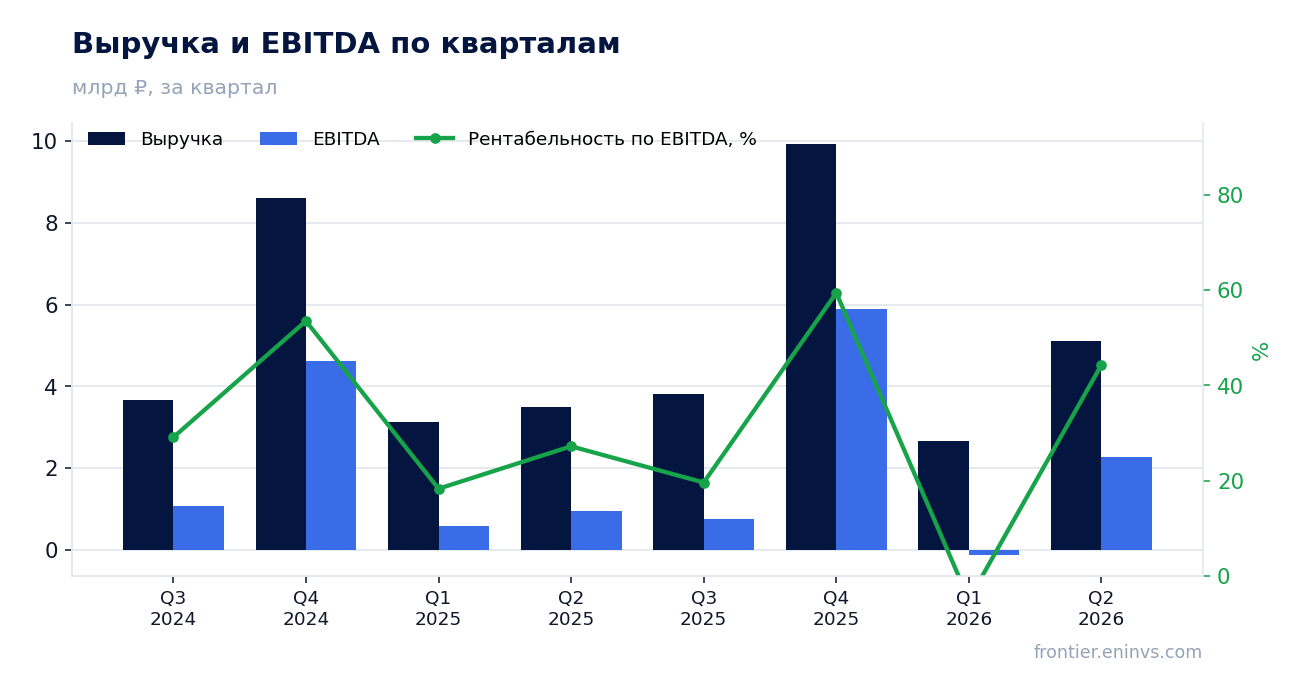
— Выручка во втором квартале выросла на 47,0% – максимальный темп за последние пять кварталов
— EBITDA-маржа достигла 44,3% против 27,2% годом ранее – помогло замедление коммерческих и административных расходов
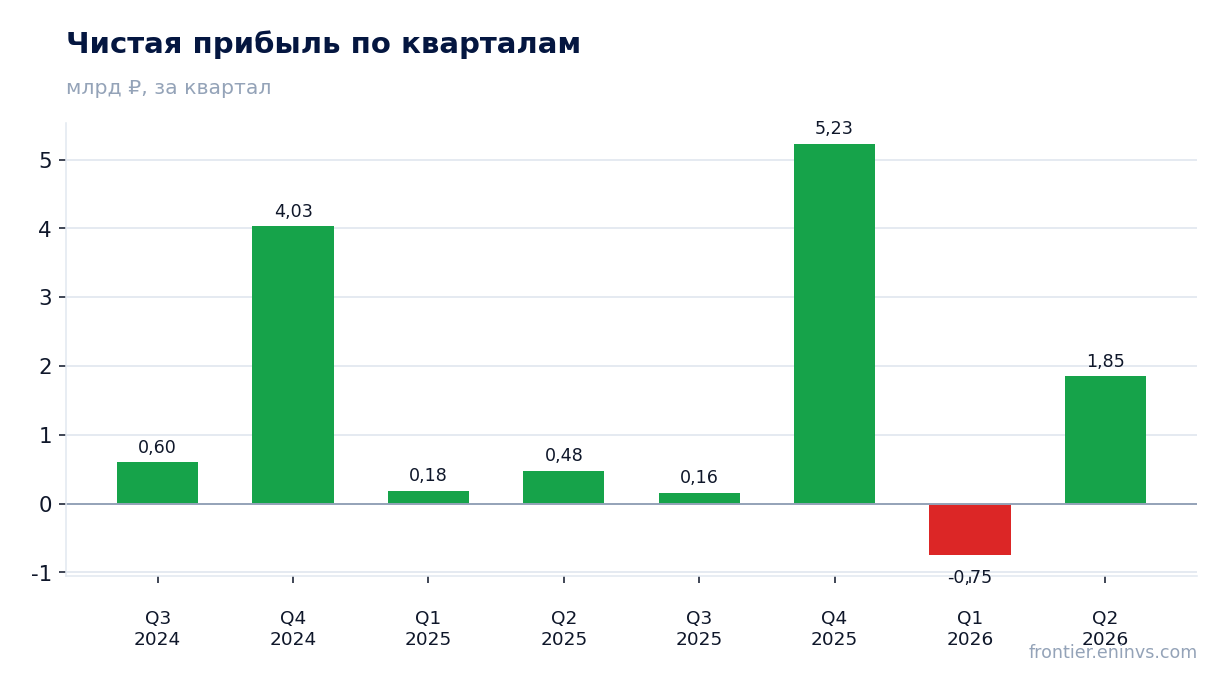
— Чистая прибыль выросла на 288,7% – сказался и рост операционной прибыли, и положительный эффект от переоценки отложенных налогов
— Операционный денежный поток во втором квартале ушёл в минус на 205,0 млн руб. – прибыль снова не полностью конвертируется в деньги
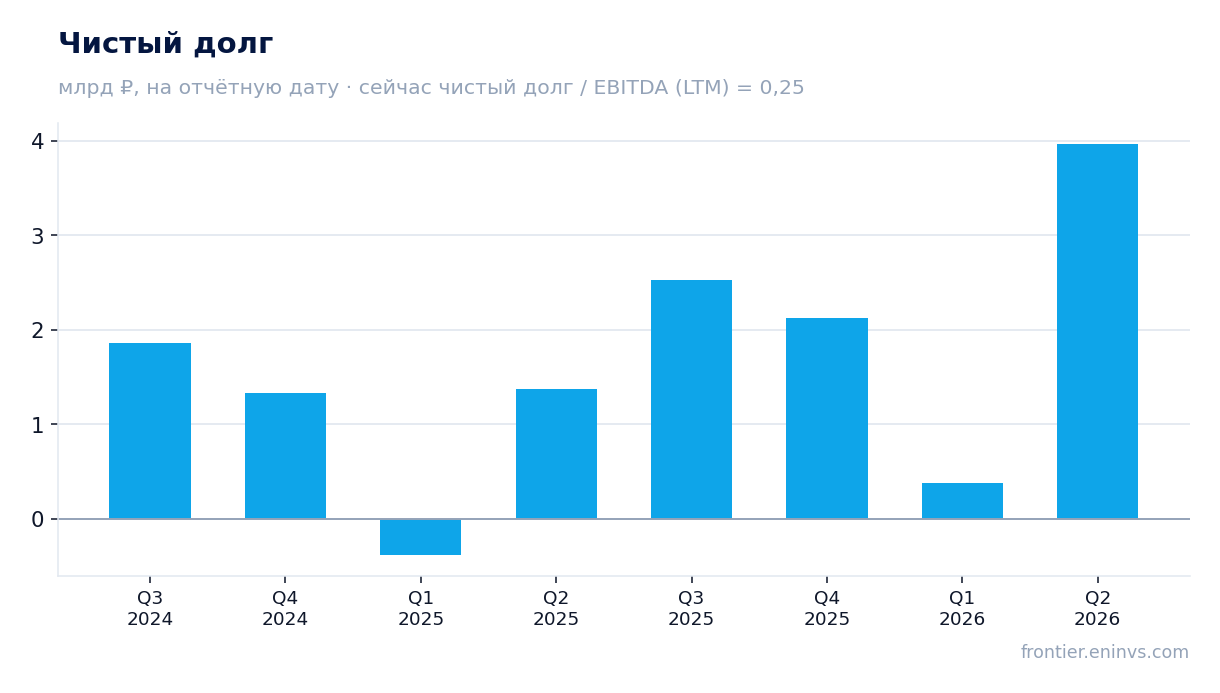
— Долговая нагрузка остаётся низкой: чистый долг на конец полугодия – 3 968,4 млн руб., что составляет 0,25 EBITDA за последние 12 месяцев
— Капитальные затраты за полугодие выросли до 2 077,8 млн руб. – компания продолжает инвестировать в разработку и инфраструктуру
— Дивидендная доходность за последние 12 месяцев – 2,1%, что значительно ниже наших ожиданий в 7,0%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,49 | 5,12 | +47,0% |
| EBITDA | 0,95 | 2,27 | +139,8% |
| Операционная прибыль | 0,46 | 1,77 | +283,8% |
| Чистая прибыль | 0,48 | 1,85 | +288,7% |
| Операционный денежный поток | -0,85 | -0,21 | — |
| Капзатраты | 0,61 | 1,35 | +119,9% |
| Рентабельность по EBITDA | 27,2% | 44,3% | +17,1 п.п. |
| Чистая маржа | 13,7% | 36,2% | +22,5 п.п. |
Выручка во втором квартале выросла на 47,0% – максимальный темп за последние пять кварталов
Во втором квартале 2026 года выручка «Астры» составила 5 122,7 млн руб., что на 47,0% больше, чем за тот же квартал годом ранее. Это резкое ускорение после падения на 15,4% в первом квартале 2026 года и скромного роста на 4,1% в третьем квартале 2025 года. Компания не раскрывает структуру выручки по сегментам в отчёте, но динамика указывает на восстановление спроса на программное обеспечение и услуги.
За первое полугодие 2026 года выручка составила 7 779,4 млн руб., что на 17,4% больше, чем за первое полугодие 2025 года. Квартальная динамика, однако, крайне неравномерна: первый квартал оказался слабым, второй – сильным. Это характерно для проектного бизнеса с крупными сделками в конце квартала, но делает прогнозирование сложным.
EBITDA-маржа достигла 44,3% против 27,2% годом ранее – помогло замедление коммерческих и административных расходов
EBITDA во втором квартале 2026 года выросла на 139,8% год к году, до 2 270,3 млн руб., а маржа по EBITDA достигла 44,3% против 27,2% во втором квартале 2025 года. Рентабельность резко улучшилась: выручка выросла на 47%, а себестоимость – лишь на 6,1% (до 2 135,0 млн руб.), что дало сильный операционный рычаг.
Коммерческие и административные расходы во втором квартале выросли умеренно: маркетинговые и коммерческие – на 3,2% (до 622,3 млн руб.), общие и административные – на 66,3% (до 503,2 млн руб.). Расходы на исследования и разработки увеличились на 33,1% (до 87,4 млн руб.). В итоге операционная прибыль выросла почти в четыре раза – до 1 774,8 млн руб. против 462,5 млн руб. годом ранее.
Чистая прибыль выросла на 288,7% – сказался и рост операционной прибыли, и положительный эффект от переоценки отложенных налогов
Чистая прибыль во втором квартале 2026 года составила 1 853,4 млн руб. против 476,8 млн руб. годом ранее. Рост обеспечен в первую очередь операционной прибылью, но также и положительным доходом по налогу на прибыль в размере 25,0 млн руб. – годом ранее был расход 3,2 млн руб. Это разовый фактор, связанный с переоценкой отложенных налоговых активов и обязательств.
За первое полугодие 2026 года чистая прибыль составила 1 101,2 млн руб., что на 66,7% больше, чем за первое полугодие 2025 года. Однако в первом полугодии 2026 года был чистый убыток в первом квартале (минус 752,2 млн руб.), который во втором квартале с избытком компенсирован. Скорректированная чистая прибыль за полугодие – 1 179,7 млн руб., что выше отчётной за счёт исключения расходов по мотивационной программе и прочих неденежных статей.
Операционный денежный поток во втором квартале ушёл в минус на 205,0 млн руб. – прибыль снова не полностью конвертируется в деньги
Во втором квартале 2026 года операционный денежный поток составил минус 205,0 млн руб. против минус 854,3 млн руб. годом ранее. Отрицательное значение связано с динамикой оборотного капитала: компания наращивает дебиторскую задолженность и запасы, а также выплачивает налоги. За первое полугодие операционный поток положительный – 2 319,9 млн руб., но это почти полностью заслуга первого квартала, когда поступления были аномально высокими (2 524,9 млн руб.).
Свободный денежный поток (операционный поток минус капитальные затраты) за первое полугодие составил около 242,1 млн руб. – это менее 20% от чистой прибыли за тот же период. Компания активно инвестирует в разработку (создание нематериальных активов – 1 536,0 млн руб. за полугодие) и в основные средства (756,1 млн руб.). Пока прибыль не в полной мере превращается в деньги, что ограничивает возможности для выплаты дивидендов.
Долговая нагрузка остаётся низкой: чистый долг на конец полугодия – 3 968,4 млн руб., что составляет 0,25 EBITDA за последние 12 месяцев
На 30 июня 2026 года чистый долг «Астры» составил 3 968,4 млн руб. против 382,2 млн руб. на конец первого квартала 2026 года. Рост за квартал – 3,6 млрд руб., что связано с привлечением кредитов (1 828,3 млн руб. за полугодие) и выпуском цифровых финансовых активов (500,0 млн руб.). Тем не менее отношение чистого долга к EBITDA за последние 12 месяцев составляет всего 0,25 – это низкий уровень, не создающий проблем с обслуживанием.
За последние 12 месяцев чистый долг увеличился на 1,4 млрд руб., но компания по-прежнему имеет значительный запас прочности. Процентные расходы за первое полугодие составили 202,4 млн руб., что покрывается операционной прибылью с большим запасом. Долговая нагрузка не является ограничением для развития или выплаты дивидендов.
Капитальные затраты за полугодие выросли до 2 077,8 млн руб. – компания продолжает инвестировать в разработку и инфраструктуру
Суммарные капитальные затраты (приобретение и создание нематериальных активов, приобретение основных средств) за первое полугодие 2026 года составили 2 077,8 млн руб. (756,1 млн руб. – основные средства, 1 321,6 млн руб. – создание НМА). Это на 20% больше, чем за первое полугодие 2025 года (1 765,7 млн руб.). Компания продолжает активно вкладываться в разработку новых продуктов и расширение инфраструктуры, включая новую штаб-квартиру.
Высокие капитальные затраты – одна из причин, почему свободный денежный поток остаётся скромным. За последние 12 месяцев операционный денежный поток составил 5 700,0 млн руб., но значительная часть этих средств направляется на инвестиции. Для акционера это означает, что дивиденды в ближайшее время вряд ли будут щедрыми – компания предпочитает реинвестировать в рост.
Дивидендная доходность за последние 12 месяцев – 2,1%, что значительно ниже наших ожиданий в 7,0%
За последние 12 месяцев «Астра» выплатила дивиденды в размере 4,6765 руб. на акцию, что обеспечивает доходность 2,1% при текущей цене. Наша модель оценивает справедливую доходность для этой бумаги в 7,0% – это означает, что рынок требует значительно более высокой доходности, возможно, из-за неопределённости с денежным потоком и будущими выплатами.
Наш прогнозный дивиденд на следующие 12 месяцев – 4,68 руб. на акцию, что даёт форвардную доходность 2,1%. Коэффициент выплат, подразумеваемый нашей моделью, – 0,54 от прибыли. Если компания сохранит такой уровень выплат, акция будет интересна только при существенном росте цены, а не за счёт дивидендного дохода.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
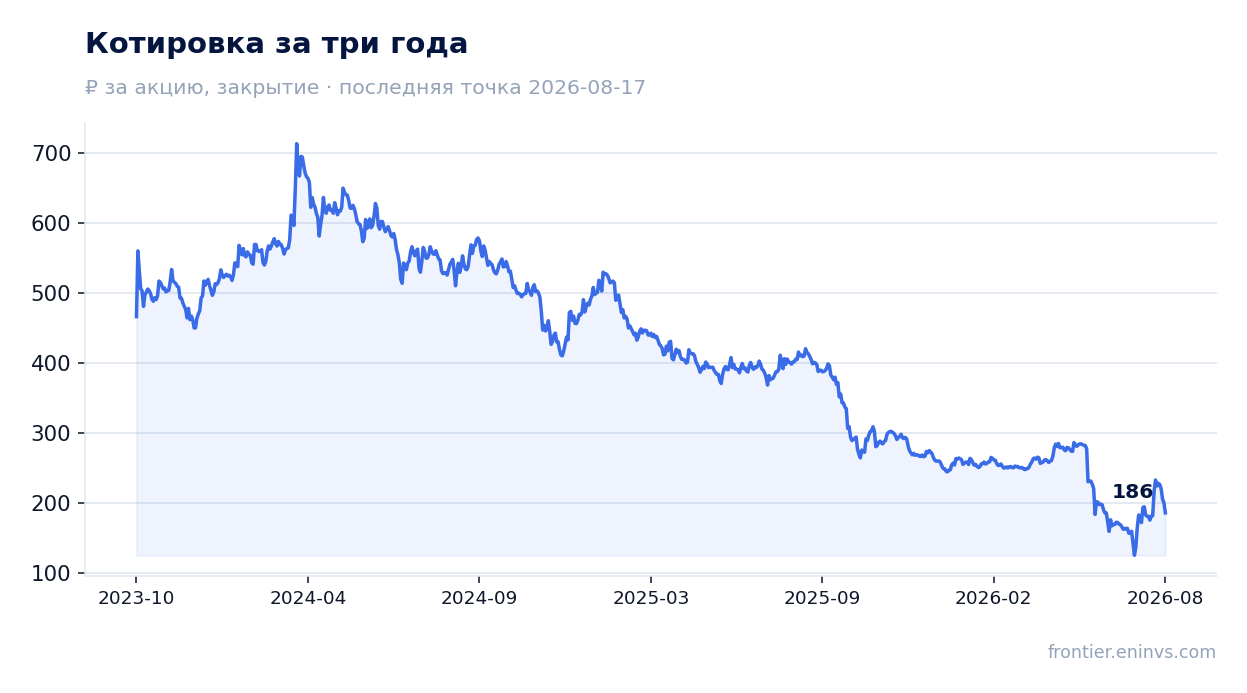
| Капитализация | 46,4 млрд ₽ |
| P/E (LTM) | 7,2 |
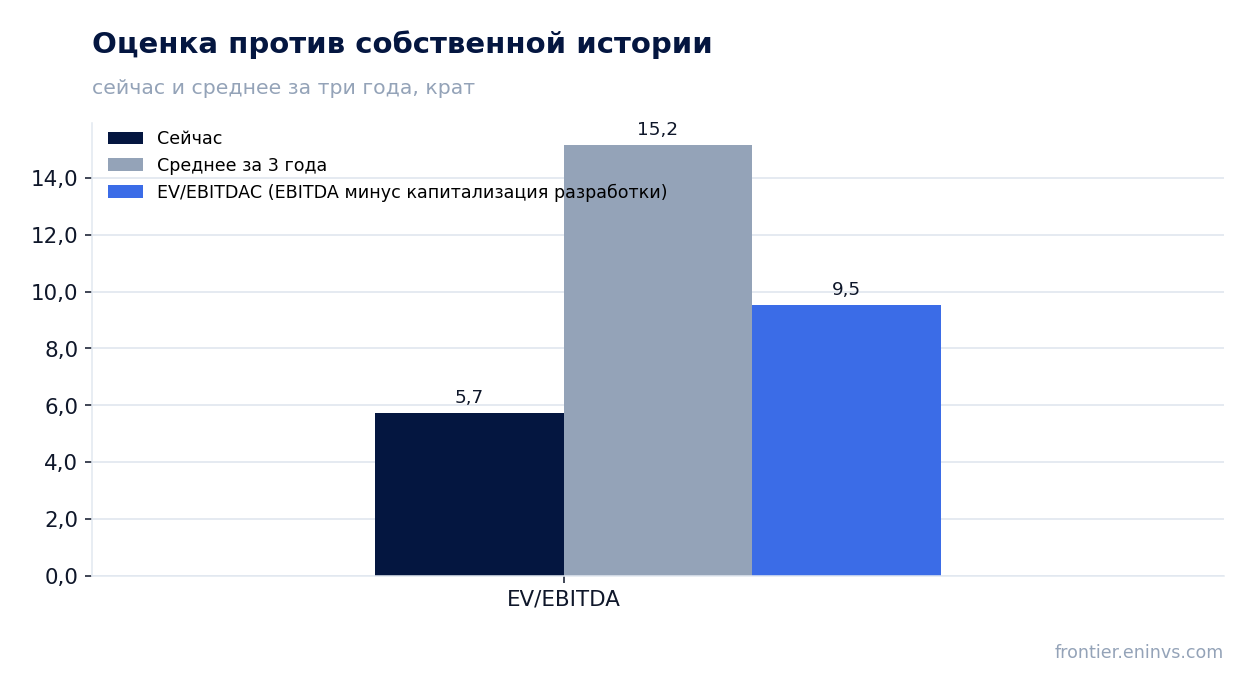
| EV/EBITDA (LTM) | 5,7 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 9,5 |
| P/B | 3,88 |
| Чистый долг / EBITDA | 0,25 |
| Операционный денежный поток (LTM) | 5,45 млрд |
| ROE | 62,7% |
| Дивидендная доходность (12 мес) | 2,1% |
| EV/EBITDA, среднее за 3 года | 15,2 |
Итог
Сильные стороны отчёта очевидны: выручка ускорилась до 47% во втором квартале, рентабельность по EBITDA достигла 44,3%, а чистая прибыль выросла почти в четыре раза. Однако качество этой прибыли вызывает вопросы: операционный денежный поток во втором квартале снова отрицательный, а свободный денежный поток за полугодие минимален. Компания активно инвестирует в разработку и инфраструктуру, что объясняет разрыв между прибылью и деньгами, но акционерам это пока не приносит дивидендного дохода – доходность 2,1% значительно ниже наших ожиданий. При этом оценка остаётся привлекательной: EV/EBITDA LTM составляет 5,7 против среднегодового значения 15,2 за три года, а P/E LTM – 7,2. Наш модельный апсайд – всего +5%, что ограничивает потенциал роста. Вердикт: скорее привлекательно – бумага дёшева относительно собственной истории, но для подтверждения тренда нужен устойчивый положительный операционный денежный поток.
Перейти к финансовой карточке компании ASTR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций