Банк СПБ: прибыль упала на 38,8%, но дивидендная доходность в 23,2% держит бумагу
28 сентября Банк СПБ раскрыл результаты за второй квартал 2026 года. Чистый процентный доход составил 18 223 млн руб., снизившись на 6,6% год к году, чистая прибыль – 5 580 млн руб., что на 38,8% меньше, чем годом ранее. Отношение прибыли к чистому процентному доходу упало до 30,6% с 46,8% годом ранее. Бумага выглядит привлекательно для держателя за счёт дивидендной доходности: по нашей оценке, следующий дивиденд составит 42,84 руб. на акцию, что даёт 16,1% на текущую цену, при справедливой для нас доходности 11,0%.
Главные тезисы
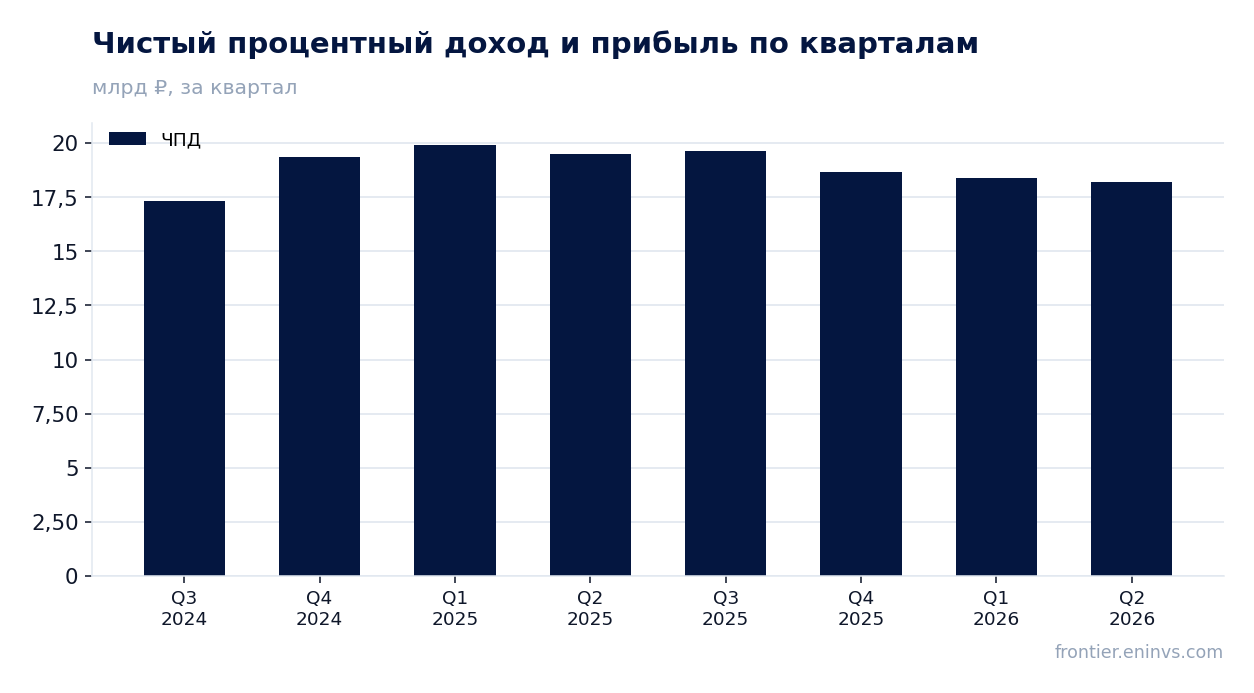
— Чистый процентный доход сократился на 6,6% год к году, до 18 223 млн руб., но темп падения замедлился по сравнению с первым кварталом
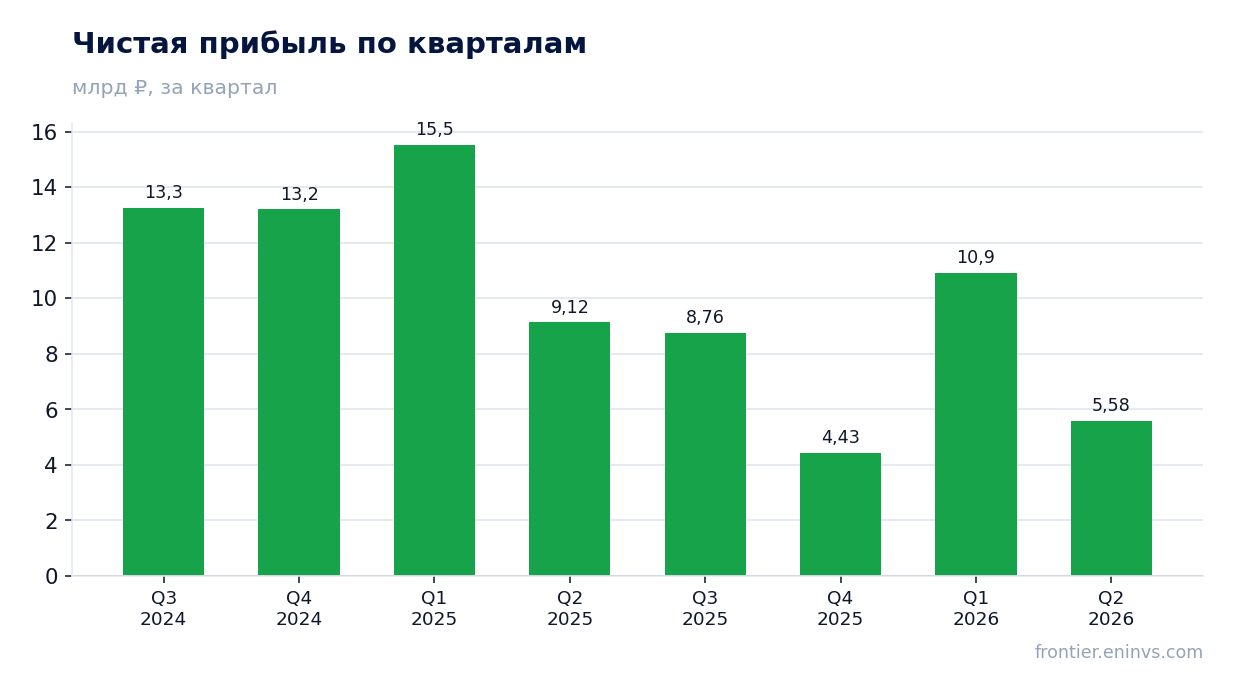
— Прибыль во втором квартале упала на 38,8% год к году, до 5 580 млн руб., а её доля в процентном доходе снизилась до 30,6% с 46,8%
— Комиссионные доходы выросли до 3 146 млн руб. и частично компенсировали слабость процентного дохода
— Дивиденд за последние 12 месяцев составил 62,01 руб. на акцию, что даёт 23,2% доходности на текущую цену
— Наш прогноз следующего дивиденда – 42,84 руб. на акцию, что соответствует 16,1% доходности и коэффициенту выплаты 0,41 от прибыли
— Банк торгуется с P/E LTM 4,0 и ROE 10,2%, что ниже доходности, которую мы считаем справедливой для этого имени
— По модели портала потенциал роста акции к справедливой стоимости оценивается в +29%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 19,5 | 18,2 | -6,6% |
| Чистая прибыль | 9,12 | 5,58 | -38,8% |
| Чистая маржа | 46,8% | 30,6% | -16,2 п.п. |
Чистый процентный доход сократился на 6,6% год к году, до 18 223 млн руб., но темп падения замедлился по сравнению с первым кварталом
Чистый процентный доход Банка СПБ во втором квартале 2026 года составил 18 223 млн руб., что на 6,6% меньше, чем за тот же квартал годом ранее. Это уже четвёртый квартал подряд, когда показатель снижается год к году: в четвёртом квартале 2025 года падение составило 3,4%, в первом квартале 2026 года – 7,8%. Снижение продолжается, но его темп во втором квартале оказался чуть меньше, чем в первом.
Основная причина – сокращение процентных доходов на фоне снижения ключевой ставки. Банк зарабатывает на разнице между ставками по кредитам и депозитам, и когда ставка ЦБ падает, маржа сжимается. Ключевая ставка сейчас составляет 14,0%, и её дальнейшее снижение будет и дальше давить на процентный доход.
Комиссионные доходы выросли до 3 146 млн руб. и частично компенсировали падение процентного дохода. Однако их доля в общем доходе остаётся небольшой, и полностью перекрыть снижение процентных доходов они не могут. Динамика процентного дохода остаётся ключевым фактором для прибыли банка.
Прибыль во втором квартале упала на 38,8% год к году, до 5 580 млн руб., а её доля в процентном доходе снизилась до 30,6% с 46,8%
Чистая прибыль Банка СПБ во втором квартале 2026 года составила 5 580 млн руб., что на 38,8% меньше, чем годом ранее. Для сравнения: в первом квартале 2026 года прибыль была 10 911 млн руб., а в четвёртом квартале 2025 года – 4 432 млн руб. Таким образом, второй квартал оказался слабее первого, но лучше четвёртого квартала прошлого года.
Отношение прибыли к чистому процентному доходу упало до 30,6% с 46,8% годом ранее. Это означает, что банк стал тратить большую долю процентного дохода на расходы и резервы. Причины этого в отчётности не раскрыты, но сам факт значительного снижения показателя говорит о давлении на рентабельность.
Снижение прибыли при относительно небольшом падении процентного дохода указывает на то, что расходы или отчисления в резервы выросли. Без детализации от банка мы не можем назвать конкретную статью, но динамика очевидна: прибыль падает быстрее выручки.
Комиссионные доходы выросли до 3 146 млн руб. и частично компенсировали слабость процентного дохода
Комиссионные доходы Банка СПБ во втором квартале 2026 года составили 3 146 млн руб., увеличившись по сравнению с 2 841 млн руб. годом ранее. Это единственная крупная статья доходов, которая показала рост. В первом квартале 2026 года комиссионные доходы были 2 795 млн руб., то есть во втором квартале они выросли и к предыдущему кварталу.
Рост комиссионных доходов – позитивный сигнал, но их доля в общем доходе остаётся небольшой. При чистом процентном доходе 18 223 млн руб. комиссии составляют около 17% от суммы процентного и комиссионного дохода. Этого недостаточно, чтобы переломить общую тенденцию снижения прибыли.
Тем не менее, диверсификация доходов – важный фактор устойчивости. Если банк сможет наращивать комиссионные доходы быстрее, это частично компенсирует давление на процентную маржу.
Дивиденд за последние 12 месяцев составил 62,01 руб. на акцию, что даёт 23,2% доходности на текущую цену
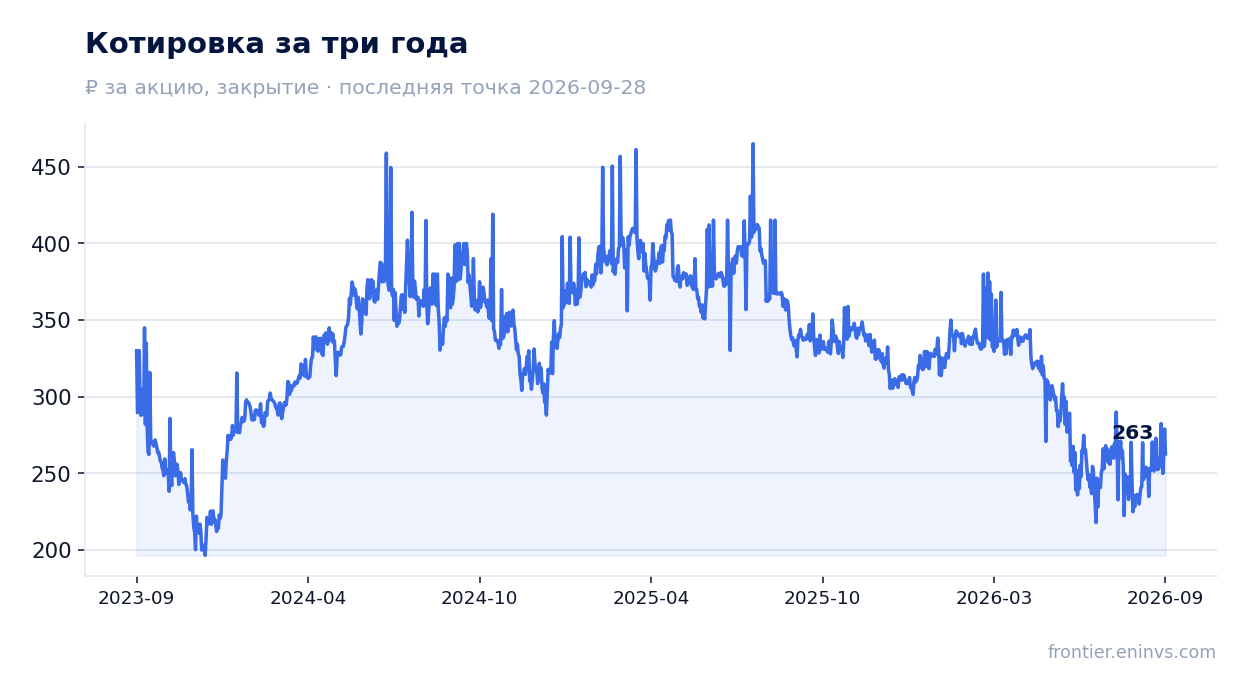
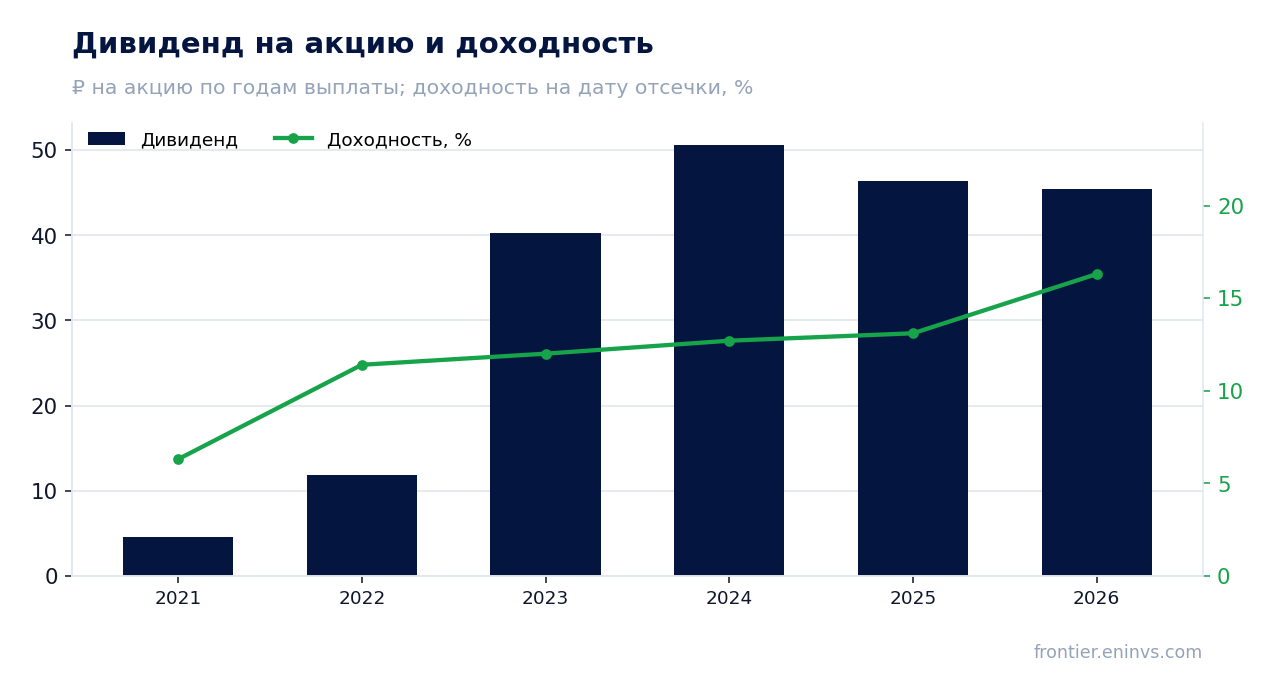
За последние 12 месяцев Банк СПБ выплатил дивиденды в размере 62,01 руб. на акцию. При текущей цене 238,92 руб. это даёт trailing-доходность 23,2%. Для сравнения: в 2025 году дивиденд составлял 46,33 руб. на акцию при доходности 13,1% на дату отсечки, в 2024 году – 50,63 руб. при доходности 12,7%, в 2023 году – 40,24 руб. при доходности 12,0%. Текущая доходность существенно выше исторической.
Такой высокий уровень доходности объясняется прежде всего снижением цены акции: с начала года бумага подешевела, что автоматически повысило доходность. Кроме того, банк выплатил крупный дивиденд за 2025 год, который включал в себя как регулярные, так и, возможно, разовые выплаты.
Ключевая ставка сейчас составляет 14,0%. Доходность в 23,2% значительно превышает ставку, что делает бумагу привлекательной для инвесторов, ориентированных на доход. Однако устойчивость такого уровня выплат зависит от прибыли банка, которая снижается.
Наш прогноз следующего дивиденда – 42,84 руб. на акцию, что соответствует 16,1% доходности и коэффициенту выплаты 0,41 от прибыли
По нашей модели, следующий дивиденд Банка СПБ составит 42,84 руб. на акцию. При текущей цене 238,92 руб. это даёт форвардную доходность 16,1%. Это ниже trailing-доходности в 23,2%, но всё ещё значительно выше доходности, которую мы считаем справедливой для этого имени – 11,0%.
Наш прогноз предполагает коэффициент выплаты 0,41 от прибыли. Это означает, что банк направит на дивиденды около 41% чистой прибыли. Такой уровень выплат выглядит устойчивым, если прибыль не продолжит падать такими же темпами, как во втором квартале.
Основной риск для дивиденда – дальнейшее снижение прибыли. Если прибыль за год окажется ниже, чем мы закладываем, дивиденд может быть меньше. Также на размер выплаты может повлиять политика банка в отношении достаточности капитала: при ухудшении качества кредитного портфеля банк может предпочесть сохранить капитал, а не выплачивать его акционерам.
Банк торгуется с P/E LTM 4,0 и ROE 10,2%, что ниже доходности, которую мы считаем справедливой для этого имени
Банк СПБ торгуется с мультипликатором P/E LTM 4,0 и рентабельностью капитала ROE 10,2%. Для банковского сектора такой P/E выглядит низким, что отражает опасения рынка относительно дальнейшего снижения прибыли. Рыночная капитализация составляет 119 198 млн руб.
Сравнить текущий P/E с его собственной трёхлетней историей не позволяет отсутствие данных в FACTS. Однако можно отметить, что при ROE 10,2% и P/E 4,0 рынок оценивает банк ниже балансовой стоимости, что типично для банков с падающей прибылью.
По модели портала, потенциал роста акции к справедливой стоимости оценивается в +29%. Это наша собственная оценка, основанная на сопоставлении ROE и P/B. Она не является консенсусом рынка и не должна восприниматься как целевая цена.
По модели портала потенциал роста акции к справедливой стоимости оценивается в +29%
По модели портала, акции Банка СПБ имеют потенциал роста к справедливой стоимости +29%. Эта оценка основана на сопоставлении рентабельности капитала (ROE 10,2%) и отношения цены к балансовой стоимости (P/B). Модель предполагает, что рынок недооценивает способность банка генерировать прибыль на уровне, близком к текущему.
Стоит учитывать, что модель не является прогнозом цены и не учитывает возможные изменения в дивидендной политике или качестве активов. Она лишь показывает, насколько текущая цена отклоняется от оценки, основанной на фундаментальных показателях.
Акция входит в наши живые модельные стратегии на портале – RU Banks & financials (potential). Это факт, а не аргумент в пользу вердикта: membership определяется скринингом стратегии.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 119 млрд ₽ |
| P/E (LTM) | 4,0 |
| P/B | 0,55 |
| ROE | 10,2% |
| Дивидендная доходность (12 мес) | 16,1% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 4,56 | 6,3% |
| 2022 | 11,81 | 11,4% |
| 2023 | 40,24 | 12,0% |
| 2024 | 50,63 | 12,7% |
| 2025 | 46,33 | 13,1% |
| 2026 | 45,40 | 16,3% |
Итог
Банк СПБ отчитался за второй квартал 2026 года со снижением чистой прибыли на 38,8% год к году, до 5 580 млн руб., и падением чистого процентного дохода на 6,6%, до 18 223 млн руб. Отношение прибыли к процентному доходу упало до 30,6% с 46,8%, что указывает на рост расходов или резервов. Единственным позитивным моментом стал рост комиссионных доходов до 3 146 млн руб. Дивидендная доходность остаётся высокой: 23,2% trailing и 16,1% форвардной по нашей оценке, что значительно выше справедливой для нас доходности в 11,0%. Вердикт – «привлекательно»: бумага интересна для держателей, ориентированных на дивиденды, но дальнейшее падение прибыли может поставить под угрозу выплаты.
Перейти к финансовой карточке компании BSPB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций