В2В-РТС: прибыль растёт двузначными темпами, но маржа ужимается, а дивиденд уже стоит дороже справедливого
25 ноября В2В-РТС раскрыла результаты за девять месяцев 2026 года. Выручка выросла на 15,8% год к году до 7 862,9 млн руб., EBITDA – на 16,5% до 4 062,4 млн руб., чистая прибыль – на 11,5% до 2 883,0 млн руб. Рентабельность по EBITDA удержалась на уровне 51,7%, но чистая маржа снизилась до 36,7% с 38,1%. Компания сидит с чистой денежной позицией в 1 965,2 млн руб. и платит щедрые дивиденды, однако при P/E LTM 7,4 и дивидендной доходности 12,7% бумага выглядит скорее привлекательной, чем нет, – но только если прибыль перестанет отставать от выручки.
Главные тезисы
— Выручка за девять месяцев выросла на 15,8%, и это лучший темп среди всех строк отчёта
— EBITDA прибавила 16,5%, но маржа осталась на уровне 51,7% – рост расходов съел весь операционный рычаг
— Чистая прибыль выросла на 11,5%, отставая от выручки, – чистая маржа снизилась до 36,7% с 38,1%
— Компания держит чистую денежную позицию в 1 965,2 млн руб., а долговая нагрузка отрицательна
— Дивиденд за 2026 год в 16,28 руб. на акцию даёт 12,7% доходности – выше справедливых для бумаги 12,0%
— Наша оценка дивиденда за текущий год – 13,62 руб. на акцию, то есть 10,6% доходности, и это ниже прошлогоднего уровня
— При P/E LTM 7,4 и EV/EBITDA LTM 4,9 бумага оценена скромно, а модель портала даёт потенциал +29%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,79 | 7,86 | +15,8% |
| EBITDA | 3,49 | 4,06 | +16,5% |
| Операционная прибыль | 3,20 | 3,75 | +17,1% |
| Чистая прибыль | 2,58 | 2,88 | +11,5% |
| Рентабельность по EBITDA | 51,4% | 51,7% | +0,3 п.п. |
| Чистая маржа | 38,1% | 36,7% | -1,4 п.п. |
Выручка за девять месяцев выросла на 15,8%, и это лучший темп среди всех строк отчёта
Выручка за девять месяцев 2026 года составила 7 862,9 млн руб., что на 15,8% больше, чем годом ранее. Это самый высокий темп роста среди ключевых строк отчёта: EBITDA прибавила 16,5%, а чистая прибыль – лишь 11,5%.
Отдельного квартального раскрытия за третий квартал в фактах нет, поэтому опереться на динамику внутри периода нельзя. Единственный квартальный ориентир – первый квартал 2026 года с ростом выручки на 20,6% год к году, но он относится к другому периоду и не описывает текущий тренд.
Для держателя важнее другое: выручка растёт быстрее прибыли, а значит, компания наращивает обороты ценой некоторого ухудшения рентабельности. Вопрос в том, временное это явление или новая норма.
EBITDA прибавила 16,5%, но маржа осталась на уровне 51,7% – рост расходов съел весь операционный рычаг
EBITDA за девять месяцев 2026 года достигла 4 062,4 млн руб., увеличившись на 16,5% год к году. Рентабельность по EBITDA составила 51,7% против 51,4% годом ранее – рост символический, чуть более чем на треть процентного пункта.
Формально компания удержала маржу, но не улучшила её, хотя выручка росла двузначными темпами. Это означает, что операционные расходы увеличивались практически пропорционально выручке, и эффект масштаба не проявился.
Для инвестора это сигнал, что дальнейший рост выручки сам по себе не гарантирует роста прибыли. Если расходы продолжат расти теми же темпами, маржа останется на плато, а прибыль будет отставать от оборота.
Чистая прибыль выросла на 11,5%, отставая от выручки, – чистая маржа снизилась до 36,7% с 38,1%
Чистая прибыль за девять месяцев 2026 года составила 2 883,0 млн руб., что на 11,5% больше, чем годом ранее. Это самый медленный темп роста среди трёх ключевых строк – выручка прибавила 15,8%, EBITDA – 16,5%.
Чистая маржа снизилась до 36,7% с 38,1% годом ранее. Причина – не операционная эффективность, которая осталась на уровне, а то, что ниже операционной прибыли: вероятно, рост процентных расходов или иных статей, не раскрытых в фактах.
Разрыв между ростом EBITDA и чистой прибыли – 5 процентных пунктов – указывает на то, что давление на прибыль идёт из финансового блока, а не из основной деятельности. Для держателя это важно: если процентные ставки останутся высокими, прибыль продолжит отставать от операционных результатов.
Компания держит чистую денежную позицию в 1 965,2 млн руб., а долговая нагрузка отрицательна
Чистый долг на 30 сентября 2026 года составил минус 1 965,2 млн руб., то есть компания располагает чистой денежной позицией. Отношение чистого долга к EBITDA LTM – минус 0,44, что означает, что денежные средства превышают весь годовой операционный денежный поток.
За двенадцать месяцев с 31 декабря 2025 года чистый долг изменился с минус 1,0 млрд руб. до минус 2,0 млрд руб., то есть денежная позиция укрепилась на 0,9 млрд руб.
Отрицательная долговая нагрузка – сильная сторона компании. Она даёт запас прочности и позволяет поддерживать высокие дивиденды даже при временном ухудшении прибыли. Однако направление изменения за последние полгода – сокращение денежной подушки – стоит держать в поле зрения.
Дивиденд за 2026 год в 16,28 руб. на акцию даёт 12,7% доходности – выше справедливых для бумаги 12,0%
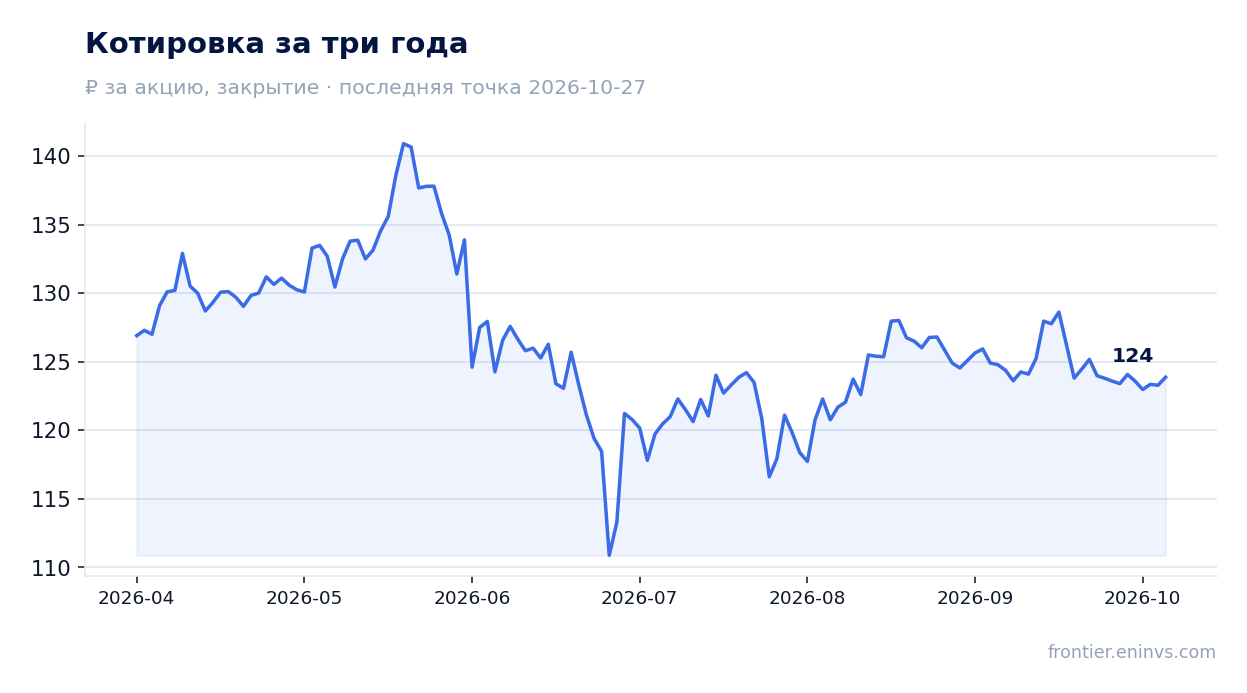
За последние двенадцать месяцев компания выплатила 16,28 руб. на акцию; по дате отсечки в 2026 году эта выплата дала 12,9% доходности при цене 126,2 руб. Текущая дивидендная доходность по скользящей выплате – 12,7%.
Наша оценка дивиденда за текущий финансовый год – 13,62 руб. на акцию, что даёт 10,6% доходности по текущей цене. Это наш собственный расчёт: мы берём чистую прибыль за последние двенадцать месяцев и умножаем на 0,78 – долю прибыли, направленную на дивиденды в прошлом году. Решение принимает совет директоров, и оценка может измениться.
Доходность 12,7% превышает справедливый для бумаги уровень 12,0%, который мы используем в оценке, и заметно выше ключевой ставки 14,0% лишь по спреду – фактически она ниже ставки. При этом наша оценка будущего дивиденда предполагает снижение выплаты, что может уменьшить доходность до 10,6%.
Дивиденд может оказаться меньше, если прибыль продолжит отставать от выручки или если компания решит направить больше средств на развитие. Отрицательный чистый долг даёт пространство для манёвра, но рост процентных расходов может ограничить прибыль, а значит, и базу для выплат.
Наша оценка дивиденда за текущий год – 13,62 руб. на акцию, то есть 10,6% доходности, и это ниже прошлогоднего уровня
Наша оценка дивиденда за текущий финансовый год – 13,62 руб. на акцию. Она построена на чистой прибыли за последние двенадцать месяцев и коэффициенте выплат 0,78, который компания фактически использовала в прошлом году. Это наш расчёт, а не решение совета директоров.
По текущей цене такая выплата даёт 10,6% доходности – ниже прошлогодних 12,7% и ниже справедливого для бумаги уровня 12,0%. Снижение связано с тем, что прибыль за последние двенадцать месяцев оказалась ниже, чем база прошлого года, а коэффициент выплат мы сохранили.
Если прибыль за девять месяцев 2026 года – 2 883,0 млн руб. – окажется representative для всего года, дивиденд может оказаться ближе к нашей оценке, чем к прошлогоднему уровню. Однако компания имеет чистую денежную позицию и может позволить себе заплатить больше, если совет директоров решит поддержать доходность.
Для держателя ключевой вопрос – не размер прошлой выплаты, а способность компании удержать прибыль. Если чистая маржа продолжит снижаться, дивиденд придётся либо сокращать, либо финансировать из накопленной денежной подушки.
При P/E LTM 7,4 и EV/EBITDA LTM 4,9 бумага оценена скромно, а модель портала даёт потенциал +29%
По нашим данным, P/E LTM составляет 7,4, EV/EBITDA LTM – 4,9. Это невысокие мультипликаторы для компании с рентабельностью по EBITDA выше 50% и чистой денежной позицией. Для сравнения с собственной историей у нас нет трёхлетней средней в фактах, поэтому мы не можем сказать, выше или ниже текущий уровень своего исторического диапазона.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста акции до справедливой стоимости +29%. Это наша собственная модельная оценка, а не консенсус рынка и не целевая цена.
Рыночная капитализация – 22 964,8 млн руб. При чистой денежной позиции в 1 965,2 млн руб. и EBITDA LTM 4 492,2 млн руб. компания выглядит недооценённой относительно способности генерировать прибыль. Однако низкий мультипликатор может отражать риск снижения прибыли, который мы видим в отчёте.
Бумага входит в наши живые модельные стратегии на портале – RU Growth-potential (quality). Это факт, а не аргумент в пользу вердикта: включение следует из экрана стратегии.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 23,0 млрд ₽ |
| P/E (LTM) | 7,4 |
| EV/EBITDA (LTM) | 4,9 |
| P/B | 6,24 |
| Чистый долг / EBITDA | -0,44 |
| ROE | 103,8% |
| Дивидендная доходность (12 мес) | 12,7% |
Итог
Сильная сторона отчёта – двузначный рост выручки и EBITDA при сохранении маржи выше 50%, а также чистая денежная позиция в 1 965,2 млн руб., которая даёт запас прочности. Слабая сторона – чистая прибыль выросла лишь на 11,5%, маржа снизилась до 36,7% с 38,1%, и разрыв между операционным и чистым результатом указывает на давление финансовых расходов. Дивиденд в 16,28 руб. на акцию даёт 12,7% доходности, но наша оценка будущей выплаты – 13,62 руб., то есть 10,6%, что ниже справедливого уровня. При P/E LTM 7,4 и потенциале модели портала +29% бумага выглядит скорее привлекательной, но главный вопрос для держателя – удержится ли прибыль, а вместе с ней и дивиденд.
Перейти к финансовой карточке компании BTBR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций