Элемент: выручка устояла, но полугодие закрылось убытком из-за разовых списаний и резерва под запасы
28 августа ПАО «Элемент» раскрыло результаты за первое полугодие 2026 года. Выручка снизилась на 2,0% год к году до 15 781 млн руб., EBITDA составила минус 1 053 млн руб. против плюс 22,3% маржи годом ранее, чистый убыток – 2 960 млн руб. При этом операционный денежный поток остался положительным – 2 787 млн руб., а чистый долг на 30 июня 2026 года составил минус 2 575 млн руб., то есть компания сохраняет чистую денежную позицию. По нашей оценке, акция выглядит непривлекательно: мультипликатор EV/EBITDAC LTM 8,7 при отрицательной EBITDA отчётного полугодия и оценке портала, дающей минус 98% до справедливой стоимости.
Главные тезисы
— Выручка просела лишь на 2,0%, но электронная компонентная база потеряла 1 259 млн руб.
— EBITDA ушла в минус 1 053 млн руб. из-за резерва по запасам на 1 324 млн руб. и списаний на 607 млн руб.
— Операционный денежный поток остался положительным – 2 787 млн руб. – на фоне роста кредиторской задолженности на 5 573 млн руб.
— Чистый долг на 30 июня 2026 года составил минус 2 575 млн руб. против минус 2 400 млн руб. на конец 2025 года.
— Дивиденды за последние 12 месяцев не выплачивались, а история выплат ограничена 0,0018 руб. на акцию за 2024 год и 0,0035 руб. за 2025 год.
— EV/EBITDAC LTM 8,7 и оценка портала с минусом 98% до справедливой стоимости не оставляют места для премии к собственной истории.
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 16,1 | 15,8 | -2,0% |
| EBITDA | 3,59 | -1,05 | -129,3% |
| Операционная прибыль | 2,41 | -2,41 | -200,0% |
| Чистая прибыль | 2,01 | -2,96 | -247,2% |
| Операционный денежный поток | -0,97 | 2,79 | в прибыль |
| Капзатраты | 4,61 | 2,11 | -54,2% |
| Рентабельность по EBITDA | 22,3% | -6,7% | -29,0 п.п. |
| Чистая маржа | 12,5% | -18,8% | -31,3 п.п. |
Выручка просела лишь на 2,0%, но электронная компонентная база потеряла 1 259 млн руб.
Выручка за первое полугодие 2026 года составила 15 781 млн руб., что на 2,0% ниже результата аналогичного периода прошлого года. Снижение выглядит умеренным на фоне того, что в отчёте названо ухудшением конъюнктуры рынка сбыта и существенным ростом цен на сырьё. Основной сегмент – электронная компонентная база – принёс 11 166 млн руб. против 12 425 млн руб. годом ранее, то есть потерял 1 259 млн руб. и потянул выручку вниз.
Частично провал компенсировали другие направления. Электронные блоки и модули выросли до 2 041 млн руб. с 1 424 млн руб., точное машиностроение – до 1 872 млн руб. с 1 460 млн руб. В географическом разрезе продажи в России почти не изменились – 14 737 млн руб. против 14 746 млн руб., тогда как поставки в Китай сократились более чем вдвое, до 358 млн руб. с 781 млн руб.
Структура выручки по типам договоров показывает, что серийные контракты просели до 10 964 млн руб. с 11 760 млн руб., а проектные, наоборот, выросли до 3 790 млн руб. с 3 549 млн руб. Это означает, что компания всё больше зависит от длинных проектных работ, где признание выручки растянуто во времени и авансирование играет большую роль.
EBITDA ушла в минус 1 053 млн руб. из-за резерва по запасам на 1 324 млн руб. и списаний на 607 млн руб.
EBITDA за первое полугодие 2026 года составила минус 1 053 млн руб. против положительного значения годом ранее, когда маржа достигала 22,3%. Операционный убыток составил 2 408 млн руб., чистый убыток – 2 960 млн руб. против прибыли в аналогичном периоде прошлого года. Разворот результата произошёл не только из-за снижения выручки: в отчёте о движении денежных средств отражены резерв по запасам на 1 324 млн руб. и убыток от выбытия и обесценения активов на 607 млн руб.
Эти две статьи носят разовый характер и не связаны с операционной деятельностью напрямую. Без них EBITDA осталась бы положительной, хотя и существенно ниже прошлогодней. Компания также получила государственные субсидии на 596 млн руб., которые были исключены из расчёта денежного потока до изменений оборотного капитала, что дополнительно искажает сопоставимость.
Маржа по EBITDA в отчётном полугодии составила минус 6,7% против 22,3% годом ранее. Чистая маржа ушла в минус 18,8% с плюс 12,5%. Такое падение – следствие сочетания слабой выручки, разовых списаний и роста затрат, о котором говорится в отчёте.
Операционный денежный поток остался положительным – 2 787 млн руб. – на фоне роста кредиторской задолженности на 5 573 млн руб.
Операционный денежный поток за первое полугодие 2026 года составил 2 787 млн руб., тогда как годом ранее он был отрицательным – минус 972 млн руб. Такой разворот при убыточной EBITDA объясняется изменением оборотного капитала: кредиторская задолженность и обязательства по договорам выросли на 5 573 млн руб., что дало основной приток. Запасы при этом выросли на 1 680 млн руб., а дебиторская задолженность и авансы – на 1 044 млн руб.
Капитальные затраты за полугодие составили 2 114 млн руб., из которых 1 042 млн руб. пришлось на основные средства и 1 072 млн руб. – на нематериальные активы. Свободный денежный поток, таким образом, остаётся положительным, но его качество вызывает вопросы: он сформирован не прибылью, а отсрочкой платежей поставщикам.
Проценты полученные принесли 488 млн руб., что частично компенсировало уплаченные проценты в размере 1 110 млн руб. Компания продолжает обслуживать долг, несмотря на убыток, и сохраняет значительный запас денежных средств – 24 029 млн руб. на конец июня.
Чистый долг на 30 июня 2026 года составил минус 2 575 млн руб. против минус 2 400 млн руб. на конец 2025 года.
Чистый долг на 30 июня 2026 года составил минус 2 575 млн руб., то есть компания сохраняет чистую денежную позицию. На 31 декабря 2025 года показатель равнялся минус 2 400 млн руб., таким образом, за шесть месяцев чистый долг изменился на минус 0,2 млрд руб. Годом ранее, на 30 июня 2025 года, чистый долг составлял плюс 9 100 млн руб., и за двенадцать месяцев он снизился на 11,7 млрд руб. до текущего уровня.
Отношение чистого долга к EBITDA LTM составляет минус 9,5 – отрицательное значение отражает чистую денежную позицию и положительную EBITDA за последние двенадцать месяцев. При этом EBITDA LTM равна 271 млн руб., что несопоставимо с масштабом бизнеса и делает мультипликатор EV/EBITDA LTM в 158,3 малоинформативным.
Компания привлекла 687 млн руб. новых займов и погасила 1 630 млн руб. в первом полугодии. Уплаченные проценты в 1 110 млн руб. превышают полученную EBITDA, что создаёт давление на ликвидность, несмотря на солидный запас денежных средств.
Дивиденды за последние 12 месяцев не выплачивались, а история выплат ограничена 0,0018 руб. на акцию за 2024 год и 0,0035 руб. за 2025 год.
За последние двенадцать месяцев компания не выплачивала дивидендов. В календарном 2026 году выплат также не было, и дальнейшие выплаты в этом году не запланированы. История ограничивается символическими суммами: 0,0018 руб. на акцию за 2024 год с доходностью 0,9% на дату отсечки и 0,0035 руб. за 2025 год с доходностью 2,6%.
Наша оценка справедливой доходности для этой бумаги – 7,0%, что соответствует ключевой ставке 14,0% с учётом рисковой премии. При текущей цене и нулевых выплатах дивидендная составляющая доходности отсутствует. Расчётный коэффициент выплат составляет 0,21 от прибыли, но база для него – убыток отчётного периода, что делает любые выплаты в обозримом будущем маловероятными.
Дивидендная политика компании не раскрыта в предоставленных материалах, однако практика последних двух лет показывает, что даже при наличии прибыли выплаты остаются минимальными. Для инвестора, ориентированного на доход, бумага не представляет интереса до тех пор, пока не появится устойчивая прибыль и чёткая дивидендная политика.
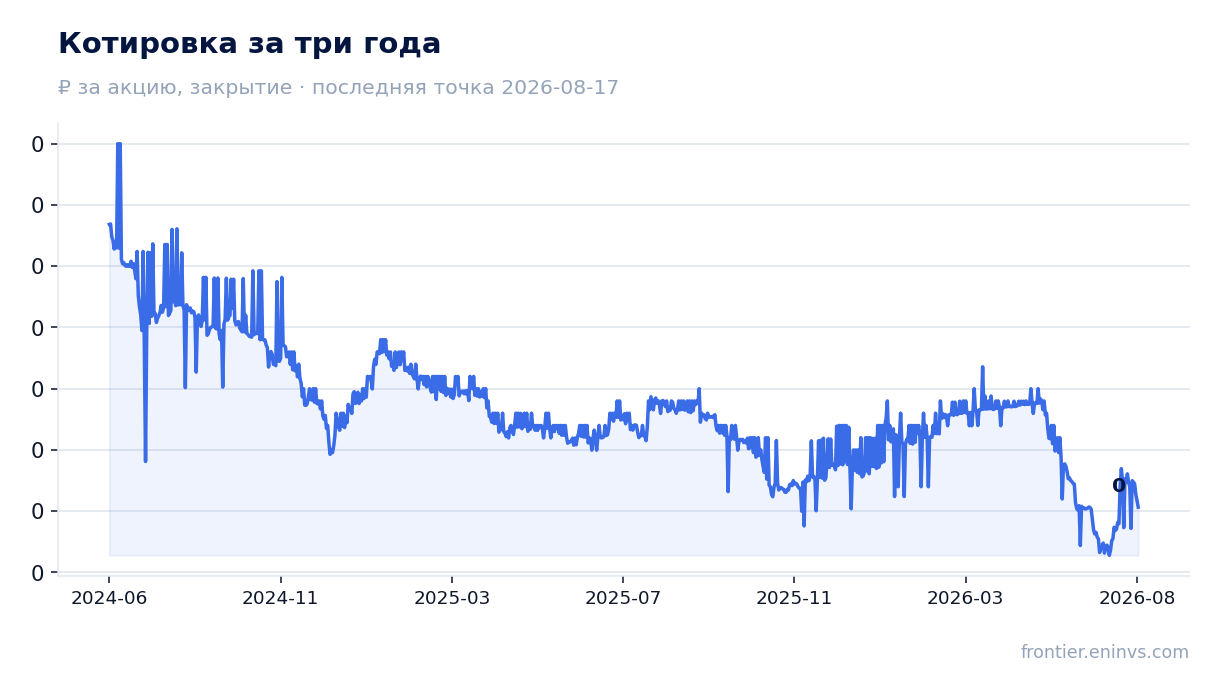
EV/EBITDAC LTM 8,7 и оценка портала с минусом 98% до справедливой стоимости не оставляют места для премии к собственной истории.
Мультипликатор EV/EBITDAC LTM составляет 8,7, что учитывает капитализированные расходы на разработку и потому точнее отражает способность бизнеса генерировать денежный поток, чем EV/EBITDA. Для сравнения, EV/EBITDA LTM равен 158,3, но эта цифра искажена низкой базой EBITDA за последние двенадцать месяцев – всего 271 млн руб. При рыночной капитализации 45 305 млн руб. и отрицательной EBITDA отчётного полугодия оценка выглядит завышенной относительно текущей доходности.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт минус 98% до справедливой стоимости. Это означает, что при текущей цене акция торгуется с огромной премией к той стоимости, которую генерирует бизнес в его нынешнем состоянии. Модель не является консенсусом рынка и отражает наши собственные допущения.
Рентабельность собственного капитала отрицательна – минус 16,3%. Компания сжигает капитал, и для изменения ситуации необходим разворот EBITDA в положительную зону и устойчивый рост выручки. Пока этого не произошло, оценка не может считаться привлекательной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 45,3 млрд ₽ |
| EV/EBITDA (LTM) | 158,3 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 8,7 |
| P/B | 1,18 |
| Чистый долг / EBITDA | -9,50 |
| Операционный денежный поток (LTM) | 3,71 млрд |
| ROE | -16,3% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2024 | 0,00 | 0,9% |
| 2025 | 0,00 | 2,6% |
Итог
Сильной стороной отчёта остаётся сохранение чистой денежной позиции и положительный операционный денежный поток, но он сформирован не прибылью, а отсрочкой платежей поставщикам. Разовые списания на 1 324 млн руб. и 607 млн руб. объясняют большую часть убытка, однако даже без них EBITDA была бы существенно ниже прошлогодней. Выручка устояла лучше, чем можно было ожидать, но структурный сдвиг в сторону проектных работ и падение продаж в Китае вызывают вопросы. При EV/EBITDAC LTM 8,7 и оценке портала с минусом 98% до справедливой стоимости акция выглядит непривлекательно. Для изменения вердикта нужен устойчивый разворот EBITDA в положительную зону и рост выручки в ключевом сегменте.
Перейти к финансовой карточке компании ELMT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций