En+ Group: EBITDA выросла на 45,8% в первом полугодии, но долговая нагрузка остаётся высокой
31 июля En+ Group раскрыла результаты за первое полугодие 2026 года. Выручка практически не изменилась (-0,8% год к году), однако EBITDA выросла на 45,8%, а чистая прибыль – на 138,4%. Акции выглядят привлекательно на текущем уровне: мультипликатор EV/EBITDA (LTM) составляет 6,4 против среднего за три года 8,1, а по модели портала потенциал роста – +72%.
Главные тезисы
— EBITDA выросла на 45,8% благодаря росту маржинальности в обоих сегментах
— Чистая прибыль выросла на 138,4% за счёт операционного рычага и разовых факторов
— Долговая нагрузка остаётся высокой: чистый долг / EBITDA LTM – 5,48
— Операционный денежный поток вырос, но инвестиции и проценты съедают свободный денежный поток
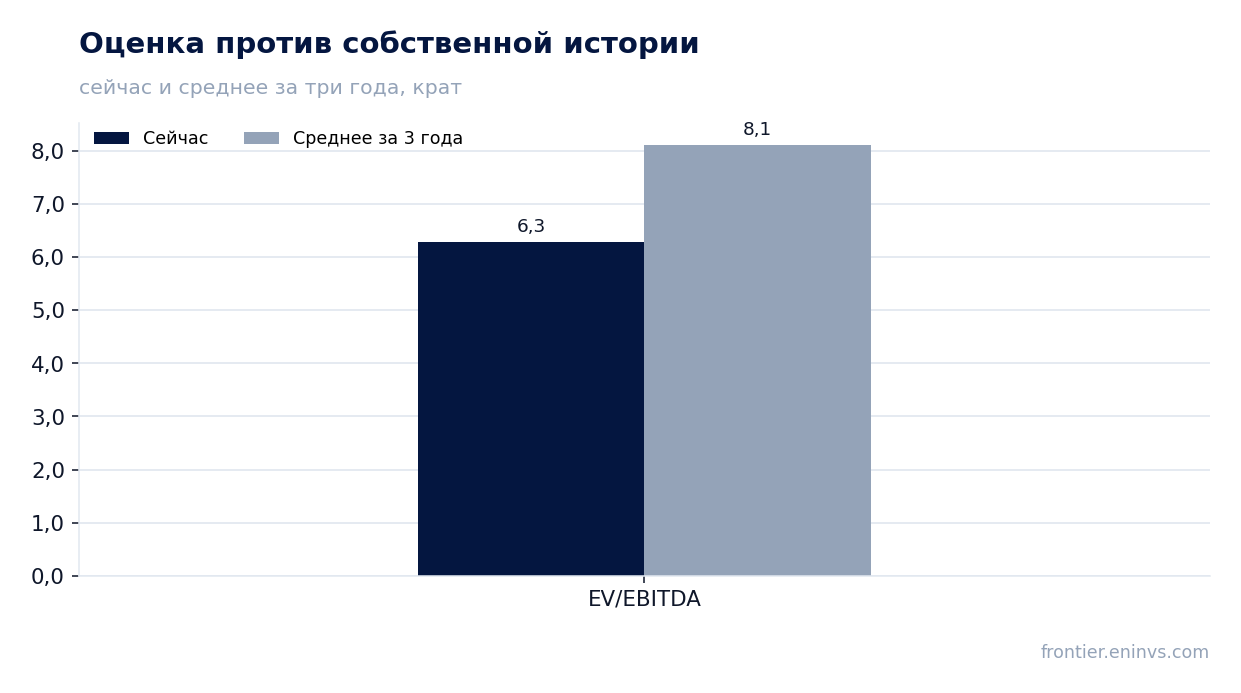
— Оценка ниже собственной истории: EV/EBITDA LTM – 6,4 против среднего за три года 8,1
— По модели портала потенциал роста акции – +72%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 781 | 774 | -0,8% |
| EBITDA | 118 | 172 | +45,8% |
| Операционная прибыль | 78,0 | 131 | +67,7% |
| Чистая прибыль | 29,1 | 69,3 | +138,4% |
| Операционный денежный поток | 153 | 124 | -18,7% |
| Капзатраты | 84,1 | 76,8 | -8,7% |
| Рентабельность по EBITDA | 15,1% | 22,2% | +7,1 п.п. |
| Чистая маржа | 3,7% | 9,0% | +5,3 п.п. |
EBITDA выросла на 45,8% благодаря росту маржинальности в обоих сегментах
За первое полугодие 2026 года EBITDA En+ Group составила 227 178,5 млн руб. (LTM), что на 45,8% выше аналогичного периода прошлого года. Выручка при этом практически не изменилась – снижение всего на 0,8%. Такой разрыв означает, что рост прибыльности обеспечен не объёмами, а улучшением маржинальности.
Маржа EBITDA за отчётный период выросла до 22,2% с 15,1% годом ранее. В отчёте сегментная разбивка показывает, что и металлургический, и энергетический сегменты улучшили свои показатели: скорректированная EBITDA металлургического сегмента выросла с 748 до 1 230 млн долл., энергетического – с 813 до 1 102 млн долл. (в долларовой отчётности).
Основной вклад в рост EBITDA, судя по структуре выручки, внёс металлургический сегмент – рост цен на алюминий и увеличение доли продукции с высокой добавленной стоимостью. Энергетический сегмент также показал положительную динамику, чему способствовал рост тарифов и объёмов реализации электроэнергии.
Чистая прибыль выросла на 138,4% за счёт операционного рычага и разовых факторов
Чистая прибыль за первое полугодие 2026 года выросла на 138,4% год к году. В отчётности (в долларах) прибыль за период составила 905 млн долл. против 333 млн долл. годом ранее. Рост обеспечен как операционным рычагом – EBITDA выросла сильнее выручки, – так и рядом статей.
В отчёте видны разовые факторы: обесценение внеоборотных активов сократилось со 178 до 83 млн долл., а доля в прибыли ассоциированных компаний и совместных предприятий выросла с 291 до 499 млн долл. Финансовые расходы, напротив, увеличились с 641 до 1 133 млн долл. – в основном за счёт курсовых разниц (350 млн долл. убытка против 1 млн годом ранее).
Чистая маржа за отчётный период составила 9,0% против 3,7% годом ранее. Рост прибыли существенно опережает рост EBITDA, что типично для компаний с высоким операционным рычагом и волатильными неоперационными статьями.
Долговая нагрузка остаётся высокой: чистый долг / EBITDA LTM – 5,48
Чистый долг на последнюю отчётную дату составил 1 244 479 млн руб., а отношение чистого долга к EBITDA за последние 12 месяцев – 5,48. Это высокий уровень, особенно на фоне процентных ставок в экономике.
За последние 12 месяцев чистый долг вырос на 167,0 млрд руб., а с предыдущей отчётной даты – на 104,7 млрд руб. Рост долга связан с финансированием капитальных затрат и оборотного капитала, а также с курсовыми переоценками.
Высокий уровень долга – ключевой риск для компании: он ограничивает возможности по выплате дивидендов и делает компанию чувствительной к росту процентных ставок. Однако рост EBITDA опережает рост долга, что постепенно снижает нагрузку.
Операционный денежный поток вырос, но инвестиции и проценты съедают свободный денежный поток
Операционный денежный поток за последние 12 месяцев составил 273 600 млн руб. – это сильный показатель, который покрывает капитальные затраты и процентные расходы. Однако свободный денежный поток после инвестиций и процентов остаётся ограниченным.
В отчётности за первое полугодие 2026 года (в долларах) операционный денежный поток составил 1 276 млн долл. против 1 506 млн долл. годом ранее. Снижение связано с ростом налоговых платежей и оттоком по оборотному капиталу. Капитальные затраты выросли с 950 до 996 млн долл. за полугодие, что отражает инвестиционную программу компании.
Процентные расходы за полугодие составили 635 млн долл. уплаченных процентов против 808 млн долл. годом ранее – снижение благодаря рефинансированию долга. Тем не менее, с учётом высокого долга, процентная нагрузка остаётся существенной.
Оценка ниже собственной истории: EV/EBITDA LTM – 6,4 против среднего за три года 8,1
Текущий мультипликатор EV/EBITDA (LTM) составляет 6,35, что заметно ниже среднего значения за три года – 8,11. Это означает, что рынок оценивает компанию с дисконтом к её собственной истории, несмотря на рост прибыльности.
P/E (LTM) равен 3,37 – крайне низкое значение, отражающее как высокую прибыль, так и сдержанную рыночную оценку. ROE составляет 14,8%, что выше стоимости собственного капитала для развивающихся рынков.
Дисконт к истории может быть оправдан высоким долгом и геополитическими рисками, но при текущем уровне прибыльности и перспективах роста он выглядит чрезмерным. Если компания продолжит генерировать сильный денежный поток и снижать долг, мультипликатор может расшириться.
По модели портала потенциал роста акции – +72%
Наша модель портала, которая переоценивает EBITDA по текущим ценам на сырьё и применяет целевой мультипликатор EV/EBITDA, показывает потенциал роста акции в +72% к текущей рыночной капитализации. Это расчёт по нашей собственной модели, а не рыночный консенсус.
Акция входит в стратегию портала «RU Commodity-Upside», что отражает её соответствие факторам стоимости и моментума в сырьевом секторе. Это лишь констатация факта, а не аргумент для рекомендации.
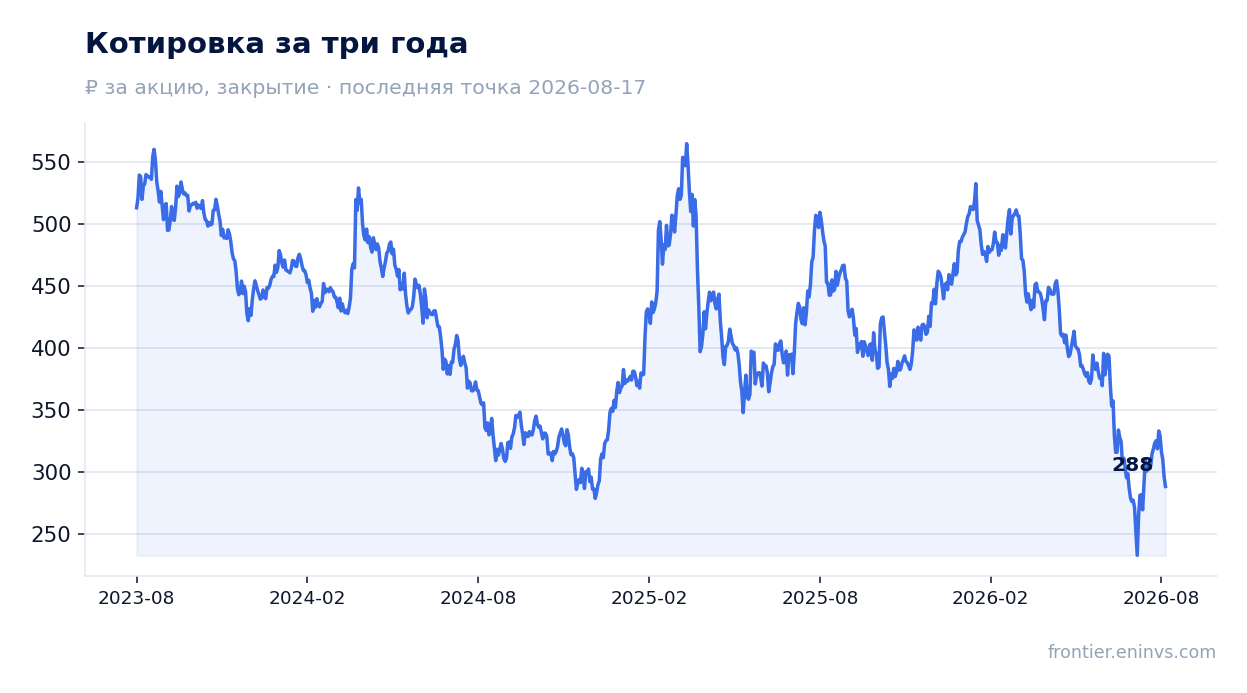
С момента выхода отчёта акция снизилась на 5,0% (до 17 августа), что увеличило потенциальную доходность. При этом в день публикации акция выросла на 0,5%, что говорит о нейтральной реакции рынка на результаты.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 199 млрд ₽ |
| P/E (LTM) | 3,4 |
| EV/EBITDA (LTM) | 6,4 |
| P/B | 0,18 |
| Чистый долг / EBITDA | 5,48 |
| Операционный денежный поток (LTM) | 245 млрд |
| ROE | 14,8% |
| EV/EBITDA, среднее за 3 года | 8,1 |
Итог
En+ Group показала сильные результаты за первое полугодие 2026 года: EBITDA выросла на 45,8%, чистая прибыль – на 138,4%, маржа существенно расширилась. Рост прибыльности обеспечен операционным рычагом и улучшением конъюнктуры, а не разовыми факторами, хотя часть прибыли связана с сокращением обесценения и ростом доходов от ассоциированных компаний. Главный вопрос для держателя – способность компании обслуживать и снижать долг, который остаётся высоким (5,48 EBITDA LTM). При текущей оценке (EV/EBITDA 6,4 против среднего за три года 8,1) и потенциале +72% по модели портала акция выглядит привлекательно. Для подтверждения тренда нужно следить за динамикой цен на алюминий и способностью компании генерировать свободный денежный поток после процентных платежей.
Перейти к финансовой карточке компании ENPG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций