Интер РАО: выручка выросла на 14,1%, но прибыль упала на 38% — маржа вернулась к норме после аномального квартала
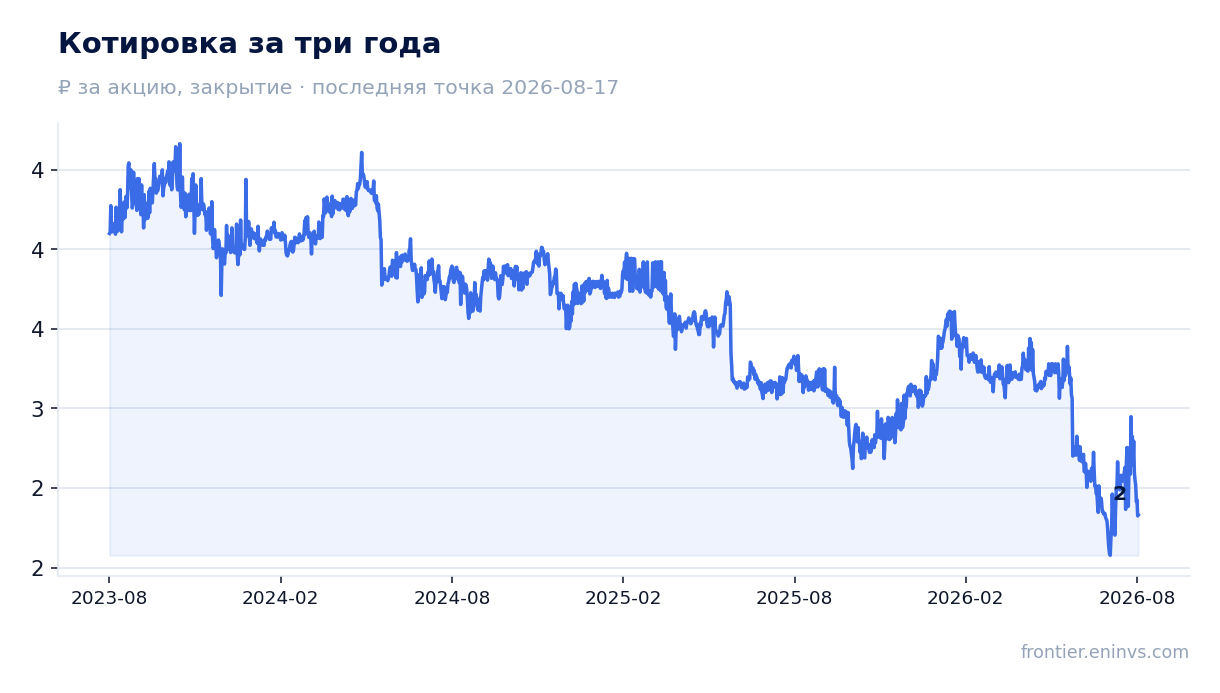
28 сентября Интер РАО раскрыла результаты за второй квартал 2026 года. Выручка выросла на 14,1% год к году, до 430,1 млрд руб., но чистая прибыль упала на 38,0%, до 22,2 млрд руб., а EBITDA — на 25,8%, до 28,6 млрд руб. Рентабельность по EBITDA снизилась до 6,6% с 10,2% годом ранее. Бумага выглядит привлекательно для инвесторов, ориентированных на дивиденды: чистая денежная позиция в 155,4 млрд руб. и ожидаемая доходность около 12,4% на текущую цену перевешивают слабость квартальной прибыли.
Главные тезисы
— Выручка выросла на 14,1% год к году, но это замедление после 18,6% кварталом ранее
— EBITDA упала на 25,8%, а маржа сжалась до 6,6% — квартал годом ранее был аномально высоким
— Чистая прибыль упала на 38,0%, но остаётся положительной — 22,2 млрд руб.
— Компания сохраняет чистую денежную позицию в 155,4 млрд руб., несмотря на рост капитальных затрат
— Капитальные затраты выросли до 54,3 млрд руб., а операционный денежный поток составил лишь 10,2 млрд руб.
— Дивидендная доходность около 12,4% на текущую цену — выше справедливой доходности в 10,5%
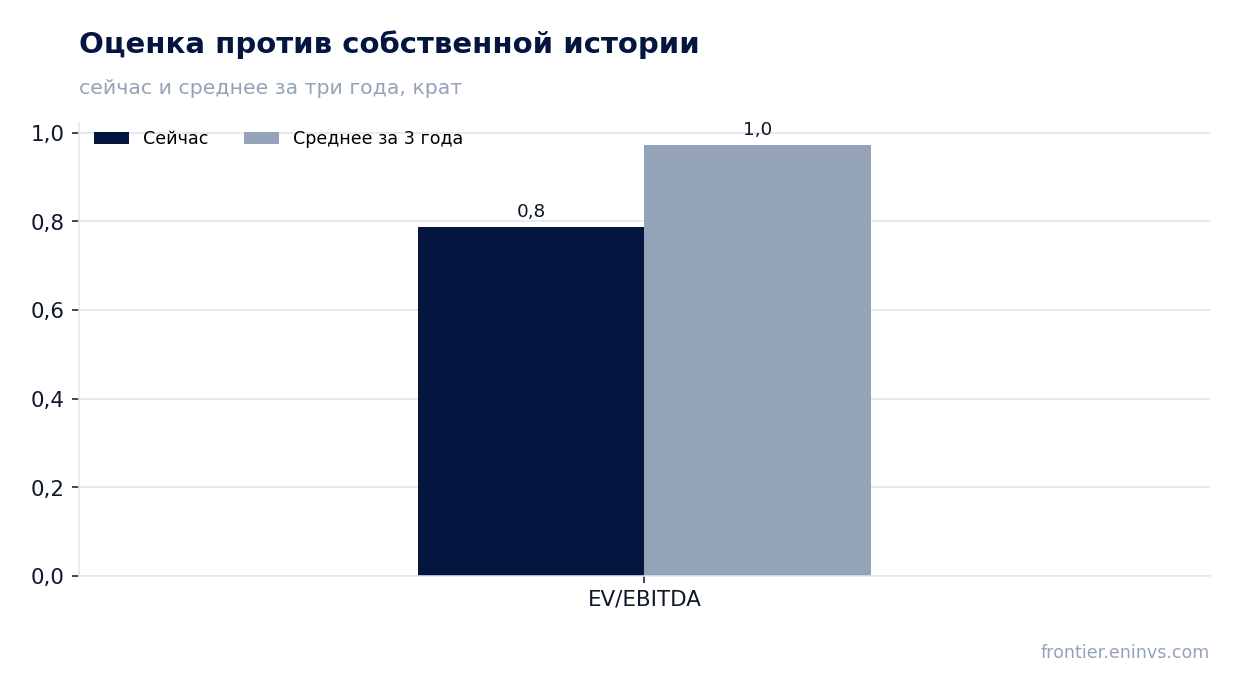
— Оценка по EV/EBITDA LTM в 0,064 крайне низка относительно исторического среднего в 0,296
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 377 | 430 | +14,1% |
| EBITDA | 38,5 | 28,6 | -25,8% |
| Операционная прибыль | 28,1 | 17,6 | -37,3% |
| Чистая прибыль | 35,7 | 22,2 | -38,0% |
| Операционный денежный поток | 12,9 | 10,2 | -21,2% |
| Капзатраты | 35,6 | 54,3 | +52,4% |
| Рентабельность по EBITDA | 10,2% | 6,6% | -3,6 п.п. |
| Чистая маржа | 9,5% | 5,2% | -4,3 п.п. |
Выручка выросла на 14,1% год к году, но это замедление после 18,6% кварталом ранее
Во втором квартале 2026 года выручка Интер РАО составила 430,1 млрд руб., что на 14,1% больше, чем за аналогичный период прошлого года. Рост остаётся двузначным, но его темп замедлился: в первом квартале 2026 года выручка прибавляла 18,6% год к году. Замедление может отражать как эффект высокой базы, так и изменение рыночной конъюнктуры.
Компания не раскрыла детальную разбивку по сегментам, поэтому невозможно точно сказать, какой из бизнесов — генерация, сбыт или трейдинг — внёс основной вклад в рост. Однако сохранение двузначных темпов говорит о том, что спрос на электроэнергию и мощность остаётся устойчивым.
Для инвесторов важнее не сам факт роста, а его качество: выручка растёт, но прибыль падает. Это означает, что затраты увеличиваются быстрее доходов, и компания пока не может переложить их на потребителей в полном объёме.
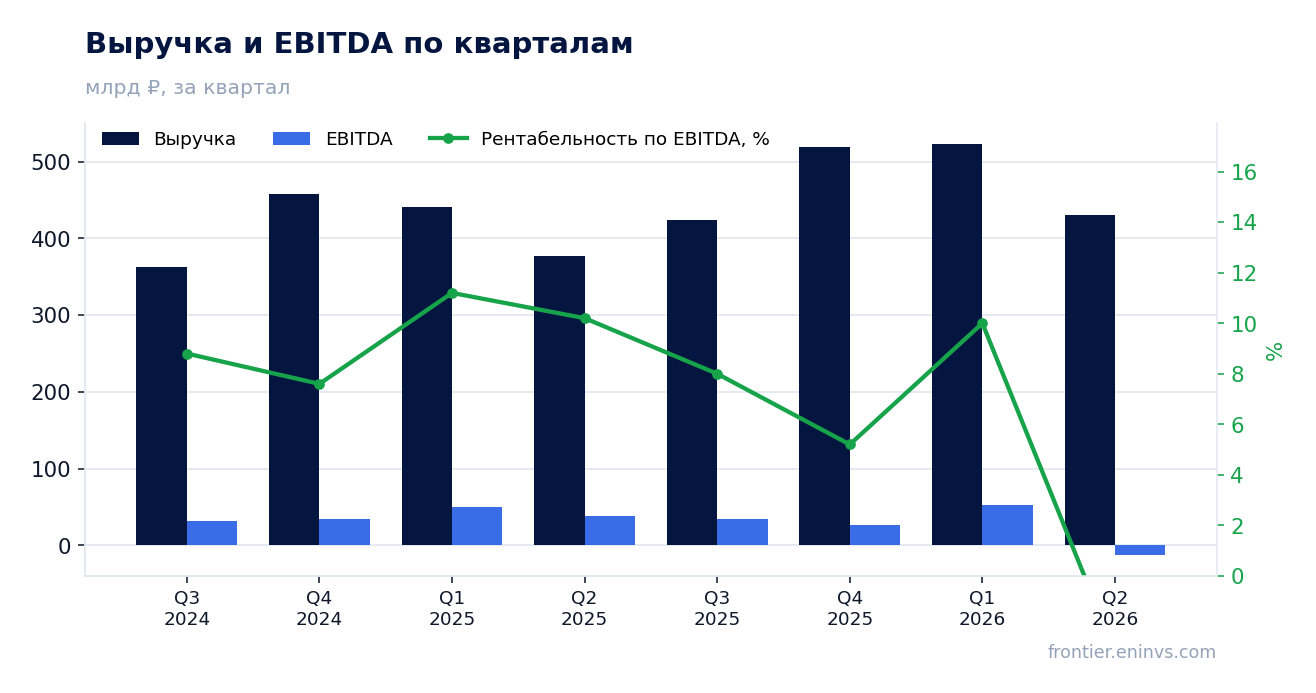
EBITDA упала на 25,8%, а маржа сжалась до 6,6% — квартал годом ранее был аномально высоким
EBITDA во втором квартале 2026 года составила 28,6 млрд руб., что на 25,8% меньше, чем годом ранее. Рентабельность по EBITDA снизилась до 6,6% с 10,2% во втором квартале 2025 года. Это резкое сжатие маржи, но стоит учитывать, что квартал годом ранее был исключительно сильным: тогда EBITDA достигала 38,5 млрд руб. при выручке 376,8 млрд руб.
Снижение маржи может быть связано с ростом затрат на топливо, покупную электроэнергию и мощность, а также с изменением структуры выручки. Компания не раскрыла детали, поэтому точная причина неизвестна. Однако важно, что EBITDA остаётся положительной и существенной — 28,6 млрд руб. — даже после такого снижения.
Для инвесторов ключевой вопрос — является ли текущий уровень маржи новым нормальным или разовым отклонением. Если маржа останется на уровне 6,6%, годовая EBITDA может оказаться значительно ниже прошлогодней, что повлияет на дивидендную базу.
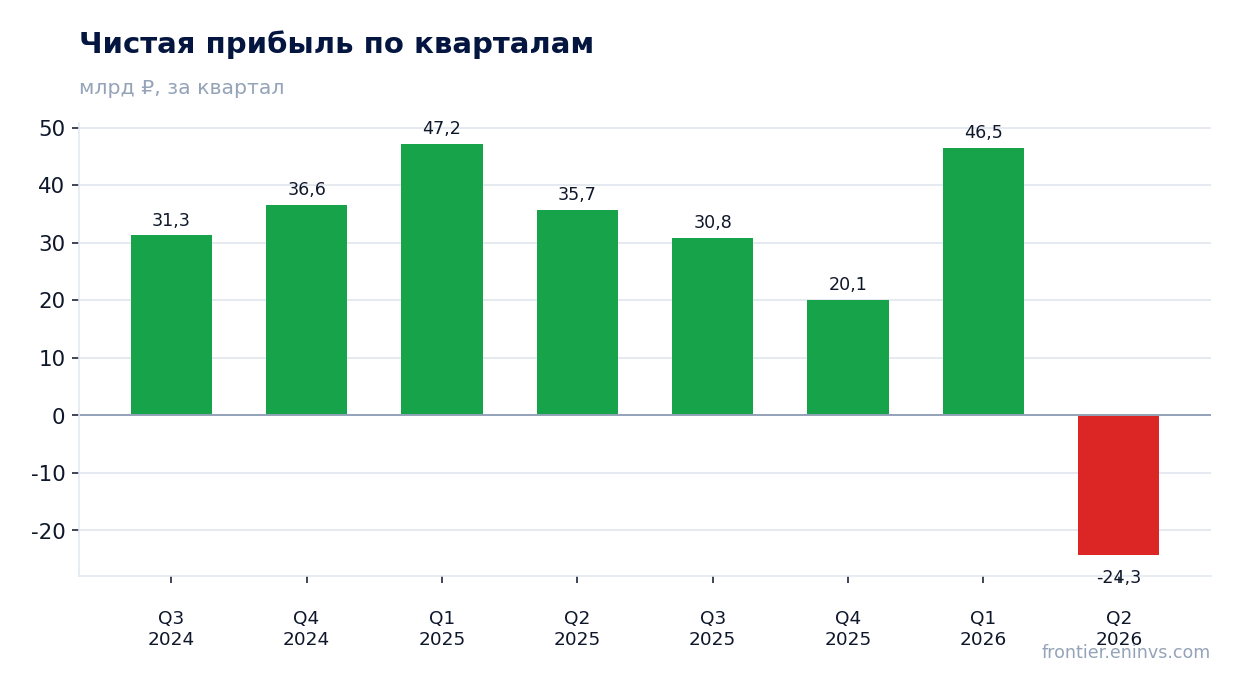
Чистая прибыль упала на 38,0%, но остаётся положительной — 22,2 млрд руб.
Чистая прибыль во втором квартале 2026 года составила 22,2 млрд руб., что на 38,0% меньше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 5,2% с 9,5%. Падение прибыли сильнее, чем падение EBITDA, что может указывать на рост амортизации, процентных расходов или разовые факторы, не отражённые в EBITDA.
Несмотря на снижение, прибыль остаётся положительной и значительной. За последние двенадцать месяцев чистая прибыль составила 119,6 млрд руб. — это база для дивидендных выплат. Компания сохраняет высокую рентабельность по сравнению с многими отраслевыми аналогами, хотя текущий уровень ниже прошлогоднего.
Важно отметить, что падение прибыли не является убытком. Компания продолжает зарабатывать, и даже при текущем уровне прибыли она может поддерживать дивидендные выплаты, хотя их размер может быть ниже, чем в предыдущие годы.
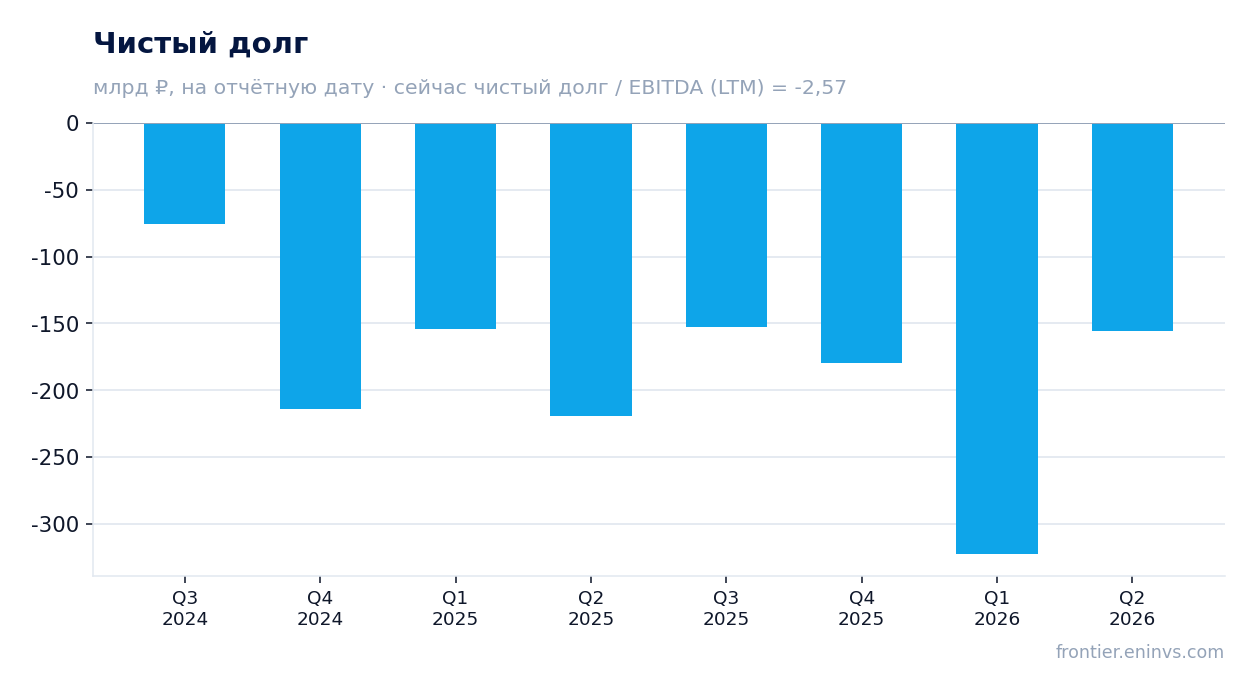
Компания сохраняет чистую денежную позицию в 155,4 млрд руб., несмотря на рост капитальных затрат
На 30 июня 2026 года чистая денежная позиция Интер РАО составила 155,4 млрд руб. Это меньше, чем на 31 марта 2026 года (322,9 млрд руб.), изменение составило +167,5 млрд руб. За год показатель также снизился: с 219,5 млрд руб. на 30 июня 2025 года до 155,4 млрд руб. на 30 июня 2026 года, изменение +64,1 млрд руб.
Снижение денежной позиции связано с ростом капитальных затрат, которые во втором квартале 2026 года составили 54,3 млрд руб. против 35,6 млрд руб. годом ранее. Операционный денежный поток составил лишь 10,2 млрд руб., что не покрывает инвестиции. Компания финансирует капитальные затраты из накопленных денежных средств.
Несмотря на снижение, чистый долг остаётся отрицательным — компания имеет больше денег, чем долга. Это обеспечивает финансовую устойчивость и возможность поддерживать дивидендные выплаты даже в периоды снижения прибыли. Однако дальнейшее сокращение денежной подушки может ограничить гибкость.
Капитальные затраты выросли до 54,3 млрд руб., а операционный денежный поток составил лишь 10,2 млрд руб.
Во втором квартале 2026 года капитальные затраты Интер РАО составили 54,3 млрд руб., что значительно выше операционного денежного потока в 10,2 млрд руб. Разрыв между инвестициями и генерируемыми деньгами покрывается из накопленных резервов. Годом ранее капитальные затраты были 35,6 млрд руб., а операционный поток — 12,9 млрд руб.
Рост капитальных затрат может быть связан с реализацией инвестиционной программы, направленной на модернизацию генерирующих мощностей и развитие сетевой инфраструктуры. Компания не раскрыла детали, но такой уровень инвестиций указывает на стратегический курс на расширение и обновление активов.
Для инвесторов важно, что капитальные затраты финансируются из собственных средств, а не за счёт долга. Это сохраняет баланс крепким, но ограничивает возможности для дополнительных дивидендных выплат. Если капитальные затраты останутся на высоком уровне, свободный денежный поток может быть отрицательным, что окажет давление на дивиденды.
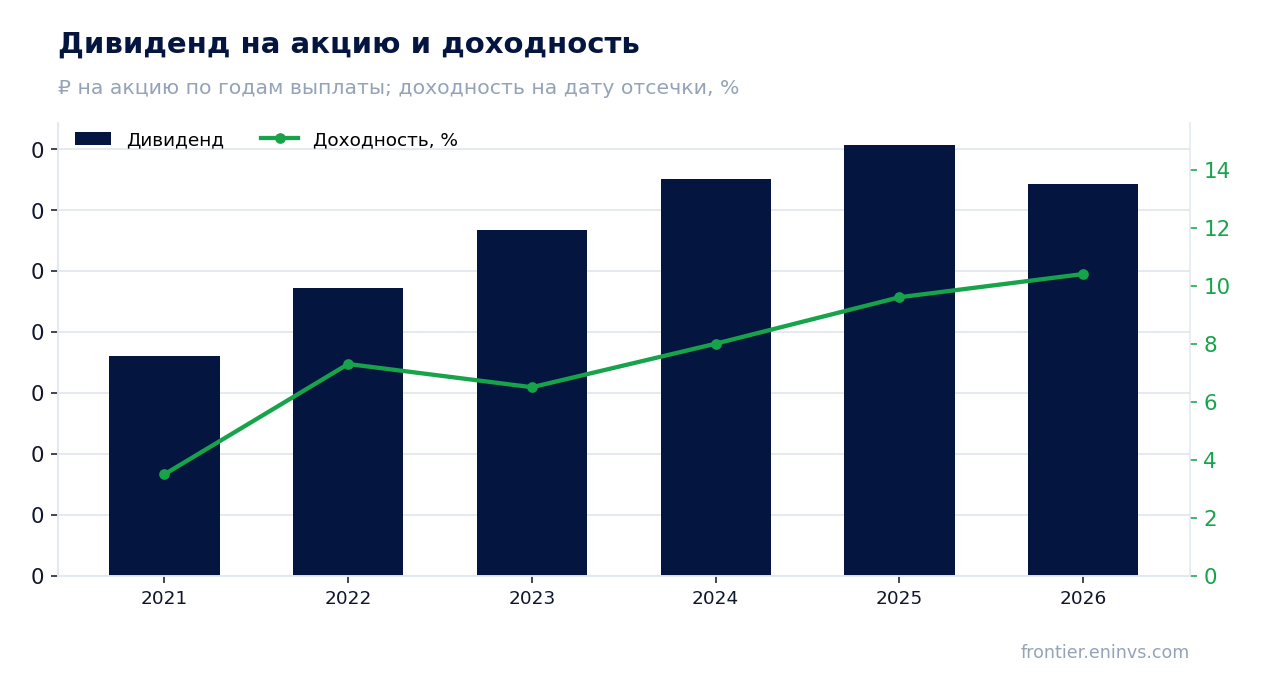
Дивидендная доходность около 12,4% на текущую цену — выше справедливой доходности в 10,5%
Интер РАО — дивидендная история. За последние двенадцать месяцев компания выплатила 0,3214 руб. на акцию, что даёт доходность 13,8% на текущую цену. По нашей оценке, дивиденд за текущий финансовый год (к выплате в следующем году) составит 0,29 руб. на акцию, что соответствует доходности 12,4% на текущую цену. Это наша оценка, основанная на коэффициенте выплаты 17% от прибыли, и решение остаётся за советом директоров.
Историческая доходность акций Интер РАО росла: с 3,5% в 2021 году до 10,4% в 2026 году. Текущая форвардная доходность в 12,4% выше справедливой доходности в 10,5%, которую мы считаем адекватной для этой бумаги. При ключевой ставке 14,0% доходность в 12,4% выглядит конкурентоспособной, хотя и не превышает ставку.
Риск снижения дивиденда связан с падением прибыли и ростом капитальных затрат. Если чистая прибыль за год окажется ниже, чем за последние двенадцать месяцев, и коэффициент выплаты останется на уровне 17%, дивиденд может быть меньше нашей оценки. Кроме того, увеличение капитальных затрат может потребовать пересмотра дивидендной политики в сторону снижения выплат.
Оценка по EV/EBITDA LTM в 0,064 крайне низка относительно исторического среднего в 0,296
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 0,064. Это значительно ниже среднего значения за три года — 0,296. Столь низкая оценка объясняется большой чистой денежной позицией, которая вычитается из рыночной капитализации при расчёте EV. Рыночная капитализация компании составляет 164,5 млрд руб., а чистый долг отрицательный — минус 155,4 млрд руб.
Мультипликатор P/E LTM равен 1,38, что также крайне низко. Это отражает как высокую прибыль за последние двенадцать месяцев (119,6 млрд руб.), так и низкую рыночную оценку. Однако стоит учитывать, что прибыль включает разовые факторы, а текущий квартал показал снижение.
Для инвесторов низкая оценка может быть сигналом недооценённости, но также может отражать риски, связанные с падением прибыли и ростом капитальных затрат. Если прибыль продолжит снижаться, мультипликаторы могут вырасти даже при неизменной цене акций.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 164 млрд ₽ |
| P/E (LTM) | 1,4 |
| EV/EBITDA (LTM) | 0,1 |
| P/B | 0,14 |
| Операционный денежный поток (LTM) | 114 млрд |
| ROE | 7,5% |
| Дивидендная доходность (12 мес) | 13,8% |
| EV/EBITDA, среднее за 3 года | 0,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,18 | 3,5% |
| 2022 | 0,24 | 7,3% |
| 2023 | 0,28 | 6,5% |
| 2024 | 0,33 | 8,0% |
| 2025 | 0,35 | 9,6% |
| 2026 | 0,32 | 10,4% |
| Оценка за текущий год | 0,29 | 12,4% к текущей цене |
Итог
Интер РАО отчиталась за второй квартал 2026 года: выручка выросла на 14,1%, но прибыль упала на 38,0% из-за сжатия маржи. Компания сохраняет чистую денежную позицию в 155,4 млрд руб. и платит дивиденды с доходностью около 12,4% на текущую цену, что выше справедливого уровня в 10,5%. Оценка по EV/EBITDA LTM в 0,064 значительно ниже исторического среднего в 0,296, что указывает на недооценённость. Однако рост капитальных затрат и падение прибыли создают риски для будущих выплат. Вердикт: бумага привлекательна для инвесторов, ориентированных на доход, но требует мониторинга динамики маржи и денежного потока.
Перейти к финансовой карточке компании IRAO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций