Мосгорломбард: чистая прибыль за полугодие выросла на 32,9%, но процентные доходы ушли в минус на 136,8%
Мосгорломбард 25 августа раскрыл результаты за первое полугодие 2026 года: чистая прибыль выросла на 32,9% год к году, до 860,2 млн руб. за последние 12 месяцев, при этом процентные доходы за полугодие упали на 136,8% – до отрицательных значений. На фоне этих противоречивых сигналов акция выглядит привлекательно: P/E LTM составляет 2,27, ROE – 53,2%, а дивидендная доходность за последние 12 месяцев – 13,99%, что выше нашей справедливой оценки в 10,5%.
Главные тезисы
— Процентные доходы за полугодие ушли в минус на 136,8% – это разворот после двух лет роста
— Чистая прибыль за последние 12 месяцев составила 860,2 млн руб., а ROE – 53,2%
— Дивиденд за последние 12 месяцев – 0,28 руб. на акцию, доходность 13,8% при нашей справедливой 10,5%
— P/E LTM 2,27 – акция торгуется с дисконтом к собственным историческим мультипликаторам
— По модели портала потенциал роста акции – +55% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 0,36 | -0,13 | -136,8% |
| Операционная прибыль | 0,64 | 0,75 | +17,7% |
| Чистая прибыль | 0,41 | 0,55 | +32,9% |
| Капзатраты | 0,05 | — | — |
| Чистая маржа | 114,0% | — | — |
Процентные доходы за полугодие ушли в минус на 136,8% – это разворот после двух лет роста
За первое полугодие 2026 года чистые процентные доходы Мосгорломбарда упали на 136,8% год к году. Это означает, что показатель стал отрицательным – компания платит по обязательствам больше, чем зарабатывает на кредитовании. Для сравнения, в третьем квартале 2023 года чистые процентные доходы составляли 187,76 млн руб., в четвёртом – 216,78 млн руб., и тогда бизнес был стабильно прибыльным.
Причина такого разворота в отчёте не раскрыта, но он совпадает с периодом высокой ключевой ставки, когда стоимость фондирования растёт быстрее, чем доходность займов. Если тренд продолжится, это будет давить на маржу и в следующие периоды. Пока же компания компенсирует это ростом чистой прибыли за счёт других статей.
Чистая прибыль за последние 12 месяцев составила 860,2 млн руб., а ROE – 53,2%
За последние 12 месяцев (за два полугодия к 30 июня 2026 года) чистая прибыль Мосгорломбарда составила 860,2 млн руб. Это высокий уровень: рентабельность собственного капитала достигает 53,2%, что говорит о крайне эффективном использовании капитала. Для сравнения, в четвёртом квартале 2023 года чистая прибыль была 111,36 млн руб., то есть бизнес за два года существенно вырос.
Рост чистой прибыли за первое полугодие 2026 года составил +32,9% год к году. Это означает, что компания наращивает прибыль, несмотря на падение процентных доходов, – вероятно, за счёт комиссионных доходов, других операционных статей или разовых факторов. В отчёте детали не раскрыты, но для акционеров важен сам факт роста.
Дивиденд за последние 12 месяцев – 0,28 руб. на акцию, доходность 13,8% при нашей справедливой 10,5%
За последние 12 месяцев Мосгорломбард выплатил 0,28 руб. на акцию, что даёт дивидендную доходность 13,8%. Наша модель оценивает справедливую доходность для этого имени в 10,5%, то есть текущая доходность заметно выше – акция даёт больше денежного потока, чем мы считаем необходимым для компенсации риска.
Коэффициент выплат при этом составляет всего 0,26 от прибыли – компания направляет на дивиденды лишь четверть заработка, сохраняя остальное для роста. Это означает, что высокий уровень выплат может быть устойчивым, и следующий ожидаемый дивиденд по нашей модели – те же 0,28 руб. на акцию, что даёт форвардную доходность 13,8%.
P/E LTM 2,27 – акция торгуется с дисконтом к собственным историческим мультипликаторам
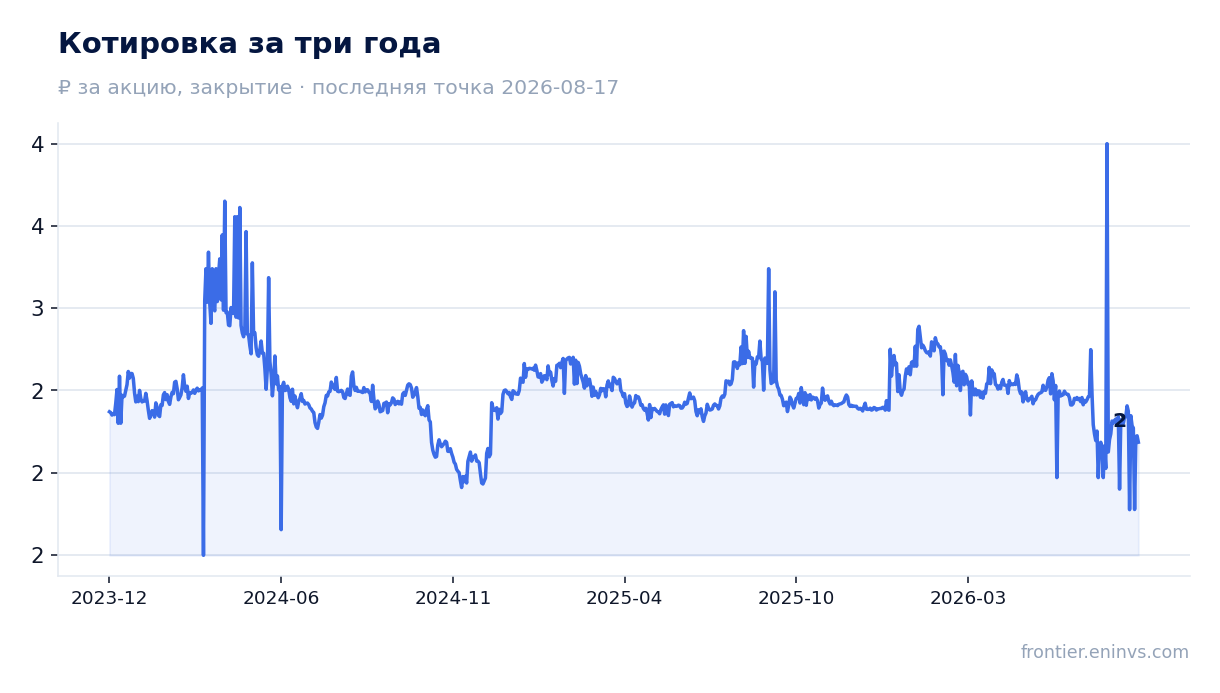
Мосгорломбард торгуется с P/E LTM 2,27 при рыночной капитализации 1 949,71 млн руб. Это крайне низкий мультипликатор, особенно для компании с ROE выше 50%. Даже если прибыль скорректировать на разовые факторы, оценка остаётся привлекательной.
Собственная история компании показывает, что в прошлом мультипликаторы были выше – например, в 2023 году при квартальной прибыли 16–111 млн руб. капитализация была сопоставима или выше. Текущий дисконт отражает, вероятно, опасения рынка по поводу падения процентных доходов, но если прибыль останется на текущем уровне, акция недооценена.
По модели портала потенциал роста акции – +55% к текущей цене
Наша финансовая модель, основанная на отношении ROE к P/B, показывает, что справедливая стоимость акции Мосгорломбарда на 55% выше текущей цены. Это означает, что рынок не полностью оценивает способность компании генерировать прибыль на капитал.
Акция входит в стратегию портала «Банки и финансы» (потенциальная) – это факт, но не аргумент для рекомендации. Стратегия отбирает бумаги по своим критериям, и текущая недооценка – одна из причин присутствия в списке.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,95 млрд ₽ |
| P/E (LTM) | 2,3 |
| P/B | 1,10 |
| ROE | 53,2% |
| Дивидендная доходность (12 мес) | 14,0% |
Итог
Мосгорломбард за первое полугодие 2026 года показал сильный рост чистой прибыли (+32,9% год к году), но это произошло на фоне обвального падения процентных доходов (–136,8%), что ставит вопрос об устойчивости результата. Компания сохраняет высокую рентабельность капитала (53,2% LTM) и щедро платит дивиденды (13,8% за 12 месяцев), однако коэффициент выплат всего 0,26 – то есть компания могла бы платить больше, если бы захотела. При P/E LTM 2,27 и потенциале +55% по модели портала акция выглядит привлекательно, но ключевой риск – дальнейшее сжатие процентной маржи. Если в следующем отчёте процентные доходы восстановятся, оценка может пересмотреться вверх; если нет – текущая прибыль может оказаться пиковой.
Перейти к финансовой карточке компании MGKL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций