Мосэнерго: выручка просела на 8,4%, а EBITDA ушла в минус 5,4 млрд руб. из-за роста затрат
1 ноября Мосэнерго раскрыла результаты за третий квартал 2026 года. Выручка снизилась на 8,4% год к году до 45,7 млрд руб., EBITDA составила минус 5,4 млрд руб. против минус 1,8 млрд руб. годом ранее, чистый убыток достиг 5,6 млрд руб. При этом бумага торгуется дешевле собственной истории по EV/EBITDA (1,1 против среднего 2,5 за три года) и даёт 16,8% дивидендной доходности, поэтому при текущей цене акция выглядит скорее привлекательной, но слабая отчётность и риск урезания выплат удерживают от более высокой оценки.
Главные тезисы
— Выручка в третьем квартале снизилась на 8,4% год к году до 45,7 млрд руб. – после роста на 15,3% во втором квартале динамика замедлилась
— EBITDA ушла в минус 5,4 млрд руб., а операционный убыток достиг 9,7 млрд руб. – затраты растут быстрее выручки
— Чистый убыток квартала в 5,6 млрд руб. привёл к отрицательной рентабельности по чистой прибыли в минус 12,3%
— Операционный денежный поток остался положительным – 3,4 млрд руб., но капитальные вложения в 9,8 млрд руб. его перекрыли
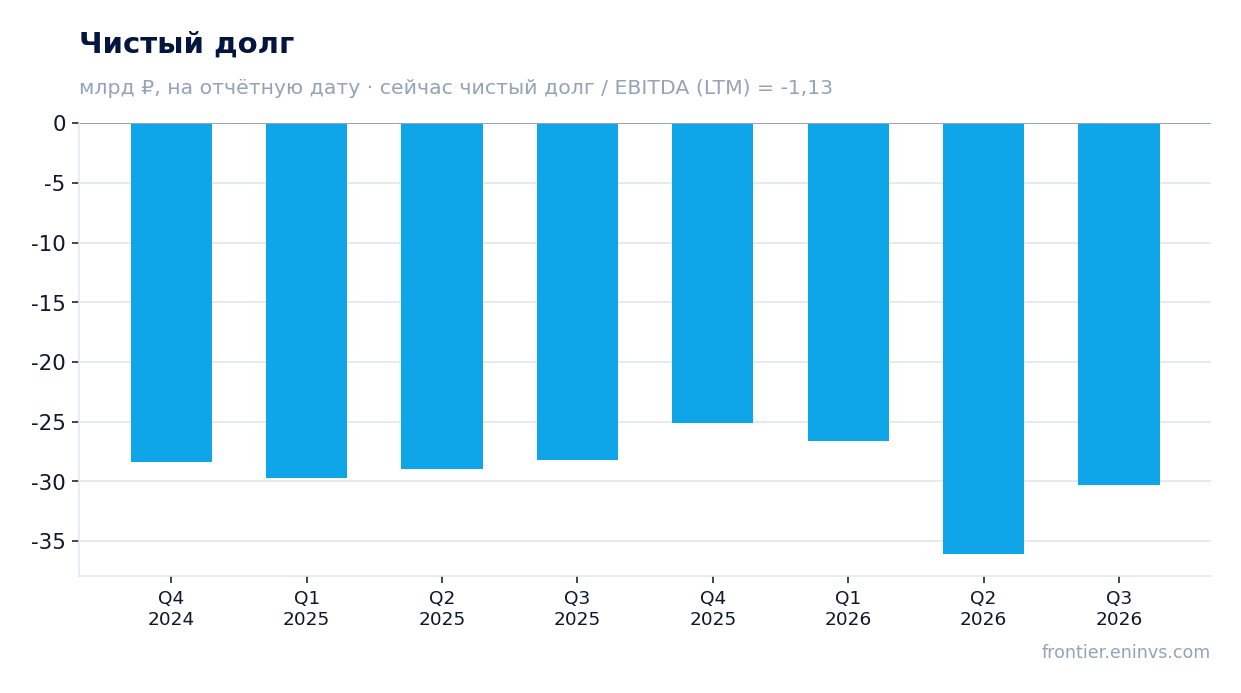
— Чистый долг на 30 сентября 2026 года составил минус 30,3 млрд руб. – компания сохраняет чистую денежную позицию
— Дивидендная доходность в 16,8% заметно выше справедливых для бумаги 10,5% и ключевой ставки 14,0%, но выплата зависит от прибыли
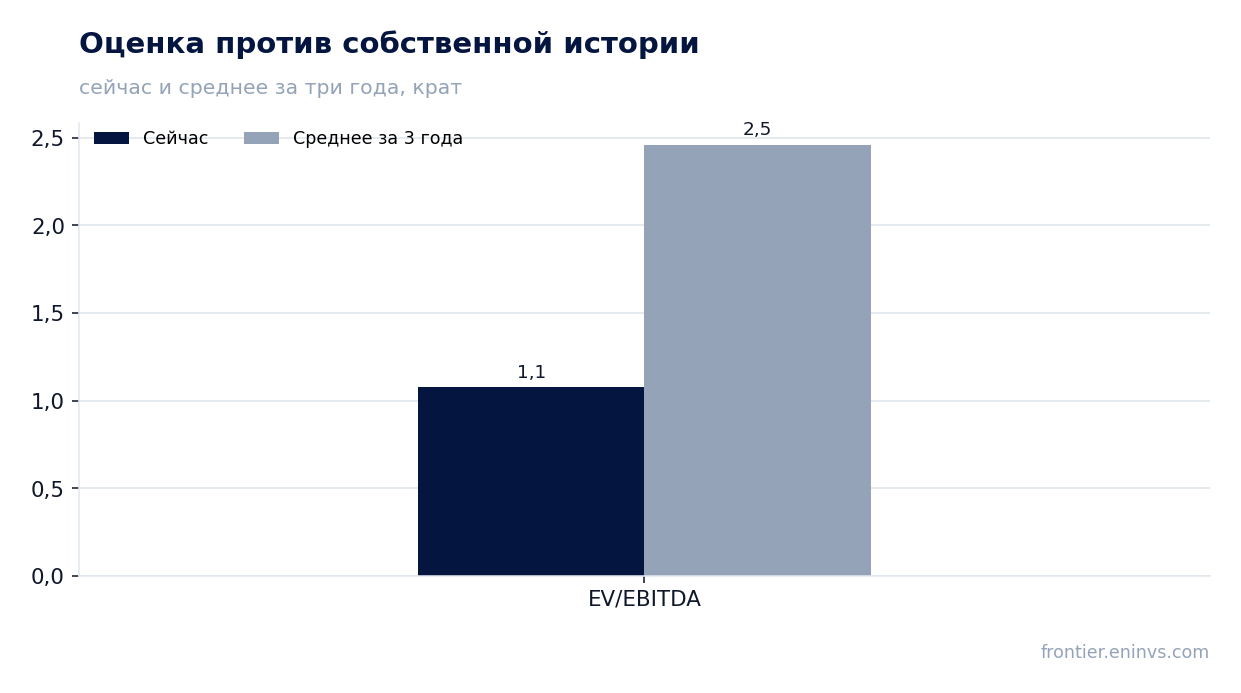
— EV/EBITDA LTM в 1,1 ниже собственного среднего за три года в 2,5 – акция дешевле своей истории по этому мультипликатору
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 49,9 | 45,7 | -8,4% |
| EBITDA | -1,80 | -5,42 | — |
| Операционная прибыль | -5,59 | -9,67 | — |
| Чистая прибыль | -2,60 | -5,64 | — |
| Операционный денежный поток | 2,91 | 3,39 | +16,3% |
| Капзатраты | 5,01 | 9,81 | +95,8% |
| Рентабельность по EBITDA | -3,6% | -11,8% | -8,2 п.п. |
| Чистая маржа | -5,2% | -12,3% | -7,1 п.п. |
Выручка в третьем квартале снизилась на 8,4% год к году до 45,7 млрд руб. – после роста на 15,3% во втором квартале динамика замедлилась
В третьем квартале 2026 года выручка Мосэнерго составила 45,7 млрд руб., что на 8,4% меньше, чем годом ранее. Во втором квартале тот же показатель рос на 15,3%, поэтому сравнение кварталов показывает замедление: рост сменился падением.
Снижение выручки пришлось на квартал, когда компания уже отчиталась о росте в первом полугодии. За девять месяцев динамика остаётся смешанной: сильный первый квартал с выручкой 118,4 млрд руб. частично компенсировал слабые второй и третий кварталы.
Для инвестора важнее не сам факт падения, а то, что оно произошло на фоне роста затрат. Если выручка не восстановится, давление на прибыль сохранится и в следующем отчёте.
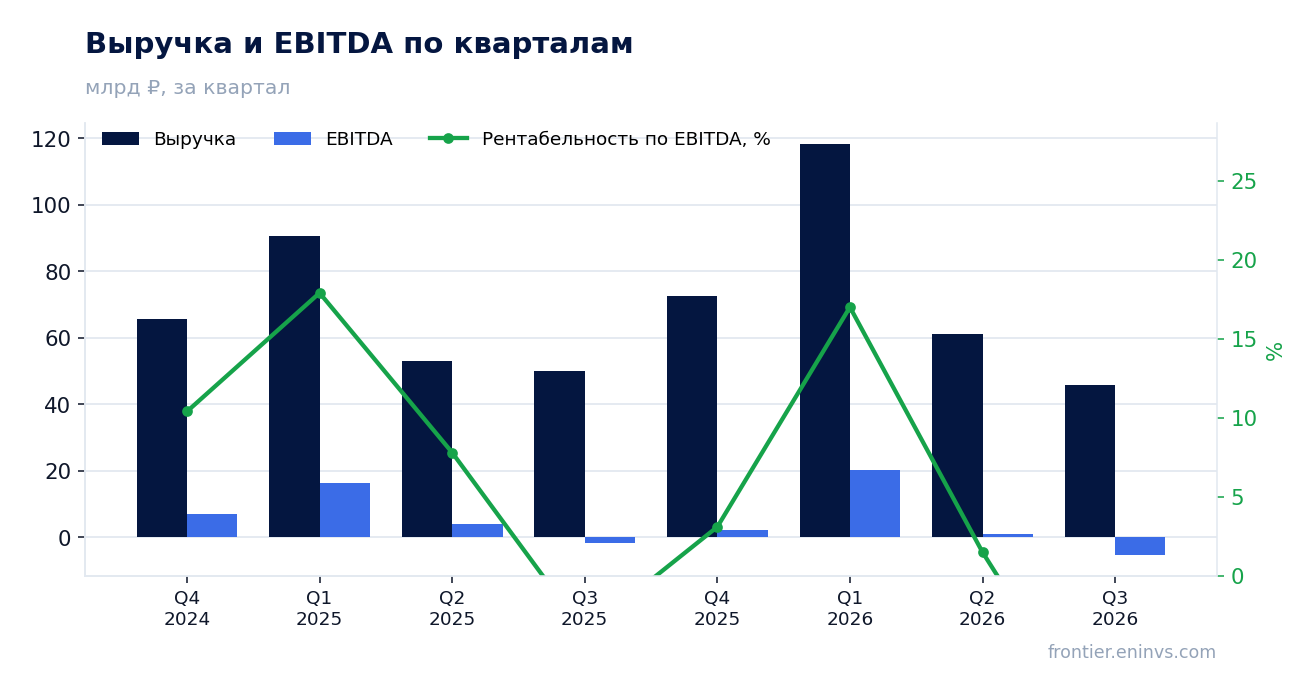
EBITDA ушла в минус 5,4 млрд руб., а операционный убыток достиг 9,7 млрд руб. – затраты растут быстрее выручки
EBITDA в третьем квартале составила минус 5,4 млрд руб. против минус 1,8 млрд руб. годом ранее. Операционный убыток достиг 9,7 млрд руб., тогда как год назад он составлял 5,6 млрд руб.
Рентабельность по EBITDA в отчётном квартале составила минус 11,8% против минус 3,6% годом ранее. Разрыв между выручкой и затратами расширился: при снижении выручки на 8,4% расходы не сократились в той же пропорции.
Отрицательная EBITDA означает, что операционная деятельность в этом квартале не генерировала прибыли до вычета износа. Для компании с регулируемыми тарифами такой результат нетипичен и требует объяснения от менеджмента.
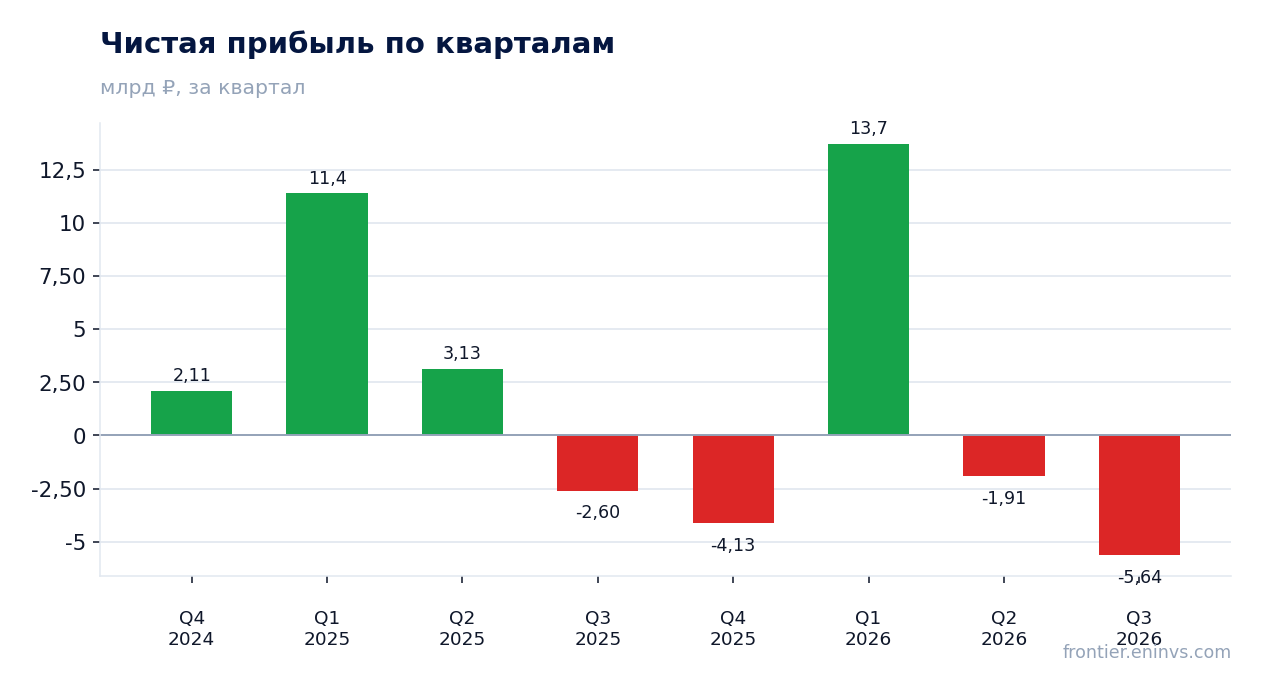
Чистый убыток квартала в 5,6 млрд руб. привёл к отрицательной рентабельности по чистой прибыли в минус 12,3%
Чистый убыток за третий квартал 2026 года составил 5,6 млрд руб. против убытка 2,6 млрд руб. годом ранее. Рентабельность по чистой прибыли упала до минус 12,3% с минус 5,2% годом ранее.
Убыток сформировался на операционном уровне: отрицательная EBITDA и операционный убыток в 9,7 млрд руб. перевесили прочие статьи. За последние 12 месяцев чистая прибыль остаётся положительной – 6,3 млрд руб., но квартальный результат тянет её вниз.
Рентабельность собственного капитала за последние 12 месяцев отрицательна – минус 7,4%. Это отражает слабость текущего года, а не только одного квартала.
Операционный денежный поток остался положительным – 3,4 млрд руб., но капитальные вложения в 9,8 млрд руб. его перекрыли
Операционный денежный поток в третьем квартале составил 3,4 млрд руб. – положительный результат при отрицательной EBITDA. Капитальные вложения достигли 9,8 млрд руб., что более чем вдвое превышает операционный поток.
Разница между капитальными вложениями и операционным потоком в 6,4 млрд руб. означает, что инвестиционная программа финансировалась за счёт накопленных средств. За последние 12 месяцев операционный поток составил 14,6 млрд руб.
Для дивидендной истории это важно: если капитальные вложения останутся на таком уровне, свободный денежный поток будет ограничен, а выплаты придётся обеспечивать из прибыли прошлых периодов.
Чистый долг на 30 сентября 2026 года составил минус 30,3 млрд руб. – компания сохраняет чистую денежную позицию
На 30 сентября 2026 года чистый долг Мосэнерго составил минус 30,3 млрд руб. – компания располагает чистой денежной позицией. С 30 июня 2026 года показатель изменился с минус 36,1 млрд руб. до минус 30,3 млрд руб. (+5,8 млрд руб.).
За год, с 30 сентября 2025 года, чистый долг изменился с минус 28,2 млрд руб. до минус 30,3 млрд руб. (–2,1 млрд руб.). Денежная подушка остаётся значительной.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 1,13 – отрицательное значение отражает чистую денежную позицию. Это уровень, а не направление изменения.
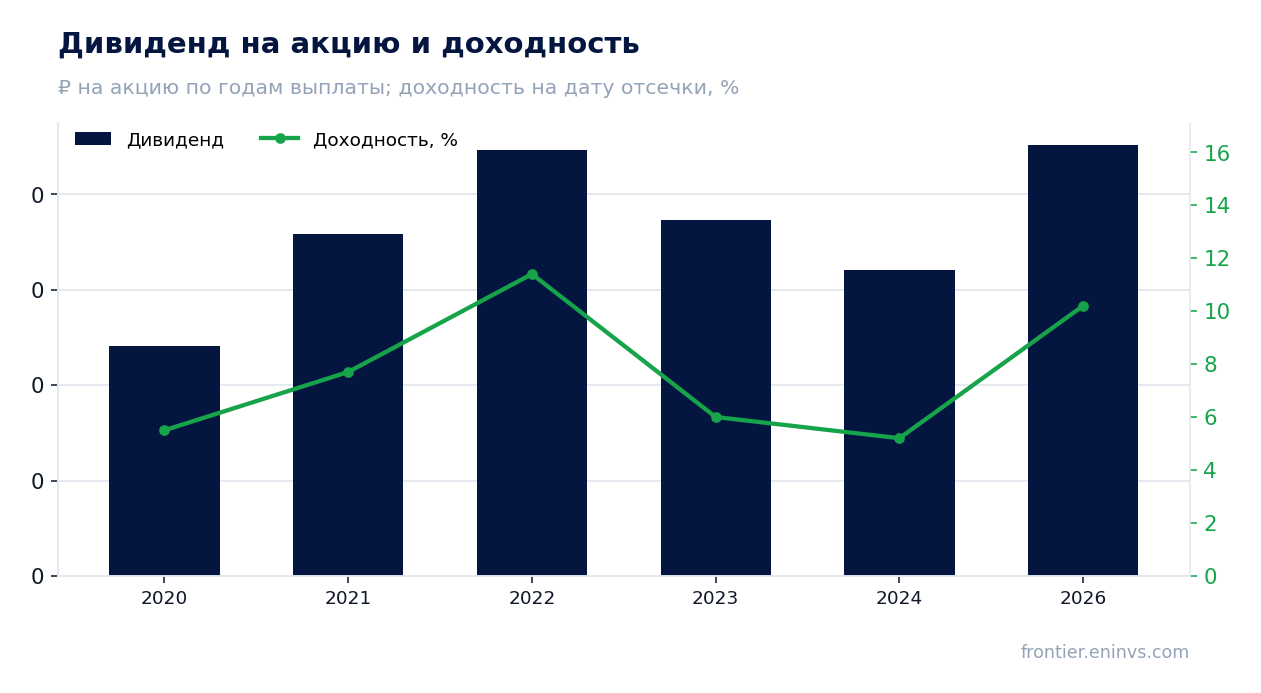
Дивидендная доходность в 16,8% заметно выше справедливых для бумаги 10,5% и ключевой ставки 14,0%, но выплата зависит от прибыли
За последние 12 месяцев Мосэнерго выплатила 0,2261 руб. на акцию, что при текущей цене даёт доходность 16,8%. Это выше ключевой ставки 14,0% и значительно выше справедливой для бумаги доходности 10,5%.
Наша оценка годового дивиденда – 0,23 руб. на акцию, что соответствует доходности 17,0% по текущей цене. Оценка опирается на модель дивидендного потенциала с коэффициентом выплаты 0,96 от прибыли и базой прибыли 8,6 млрд руб.
История выплат неровная: в 2024 году выплатили 0,1604 руб. на акцию, в 2023 году – 0,1865 руб., в 2022 году – 0,2231 руб. Доходность к цене на дату отсечки колебалась от 5,2% до 11,4%.
Риск для дивиденда – убыток третьего квартала. Если прибыль за год окажется ниже базы 8,6 млрд руб., выплата может быть меньше нашей оценки. Решение принимает совет директоров.
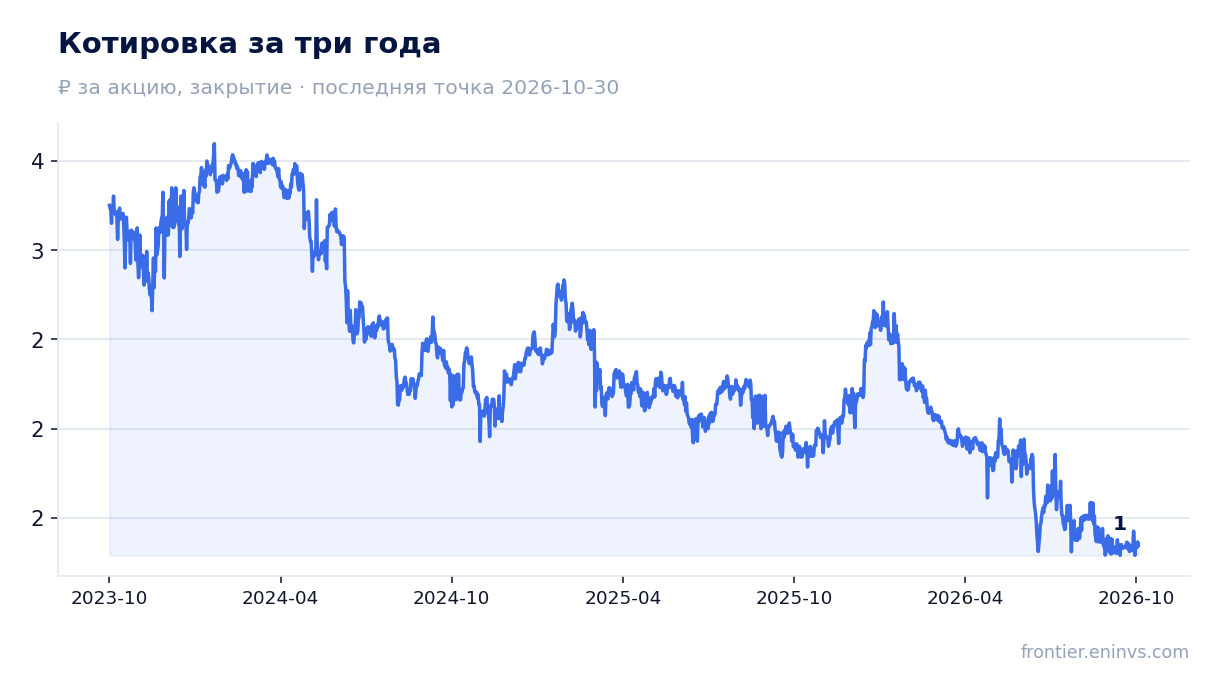
EV/EBITDA LTM в 1,1 ниже собственного среднего за три года в 2,5 – акция дешевле своей истории по этому мультипликатору
EV/EBITDA за последние 12 месяцев составляет 1,1 – это на 56% ниже собственного среднего за три года в 2,5. По этому мультипликатору акция дешевле своей истории.
P/E за последние 12 месяцев равен 8,6. При рыночной капитализации 53,9 млрд руб. и чистой денежной позиции в 30,3 млрд руб. оценка выглядит низкой, но она отражает слабую текущую прибыль.
Низкий мультипликатор не обязательно означает недооценку: рынок закладывает риск повторения убытков. Если прибыль восстановится, мультипликатор может вырасти без изменения цены акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 53,9 млрд ₽ |
| P/E (LTM) | 8,6 |
| EV/EBITDA (LTM) | 1,1 |
| P/B | 0,14 |
| Чистый долг / EBITDA | -1,13 |
| Операционный денежный поток (LTM) | 14,6 млрд |
| ROE | -7,4% |
| Дивидендная доходность (12 мес) | 16,8% |
| EV/EBITDA, среднее за 3 года | 2,5 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 0,12 | 5,5% |
| 2021 | 0,18 | 7,7% |
| 2022 | 0,22 | 11,4% |
| 2023 | 0,19 | 6,0% |
| 2024 | 0,16 | 5,2% |
| 2026 | 0,23 | 10,2% |
Итог
Сильная сторона отчёта – сохранение чистой денежной позиции в 30,3 млрд руб. и положительного операционного потока в 3,4 млрд руб. Слабая – отрицательная EBITDA в 5,4 млрд руб. и чистый убыток в 5,6 млрд руб., которые перевешивают дивидендную привлекательность. Акция торгуется дешевле своей истории по EV/EBITDA (1,1 против 2,5), а доходность 16,8% выше справедливых 10,5%. Главный вопрос для держателя – восстановится ли прибыль до уровня, при котором дивиденд в 0,23 руб. на акцию останется обеспеченным.
Перейти к финансовой карточке компании MSNG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций