НМТП: выручка упала на треть, но касса и дивиденды держат бумагу
25 ноября НМТП раскрыла результаты за третий квартал 2026 года. Выручка снизилась на 32,3% год к году до 11 944 млн руб., EBITDA – на 49,0% до 5 613 млн руб., чистая прибыль – на 47,2% до 5 426 млн руб. Маржа EBITDA сжалась до 47,0% с 62,4%, но компания остаётся с чистой денежной позицией 5 379 млн руб. и платит щедрые дивиденды. При текущей цене бумага выглядит скорее привлекательной: мультипликатор EV/EBITDA 2,9 ниже собственной трёхлетней средней 3,8, а дивидендная доходность 16,3% заметно превышает справедливые для имени 10,5%.
Главные тезисы
— Выручка в третьем квартале рухнула на 32,3% год к году после роста на 5,3% во втором – портфель перевалки не удержал прошлогодний уровень
— EBITDA сократилась вдвое быстрее выручки – маржа упала до 47,0% с 62,4%, и каждая тонна груза теперь приносит заметно меньше операционной прибыли
— Чистая прибыль упала на 47,2%, но осталась выше операционной – в отчётном квартале её поддержали статьи ниже операционной линии
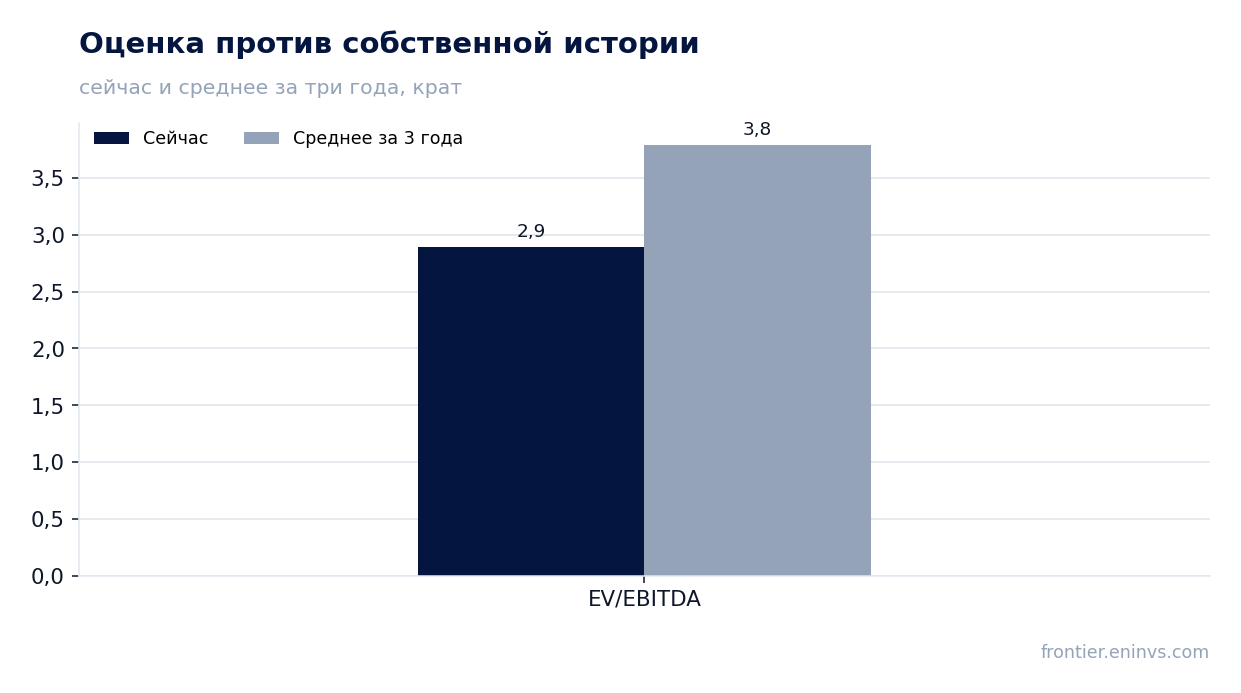
— Компания сидит на чистой кассе 5 379 млн руб. при отрицательном чистом долге и EV/EBITDA 2,9 – рынок оценивает её ниже собственной трёхлетней средней 3,8
— Дивиденды остаются главным аргументом: за последние 12 месяцев выплачено 1,1448 руб. на акцию с доходностью 16,3%, а на текущий год мы оцениваем выплату в 1,05 руб. на акцию
— Операционный денежный поток за квартал составил 2 592 млн руб. – он покрывает капитальные вложения, но не создаёт запаса для роста выплат
— По нашей модели справедливой стоимости бумага торгуется на 23% выше расчётной оценки – потенциал роста исчерпан, и держать её стоит ради дивидендов, а не ради переоценки
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 17,6 | 11,9 | -32,3% |
| EBITDA | 11,0 | 5,61 | -49,0% |
| Операционная прибыль | 9,39 | 4,00 | -57,4% |
| Чистая прибыль | 10,3 | 5,43 | -47,2% |
| Операционный денежный поток | 7,43 | 2,59 | -65,1% |
| Капзатраты | 5,21 | — | — |
| Рентабельность по EBITDA | 62,4% | 47,0% | -15,4 п.п. |
| Чистая маржа | 58,2% | 45,4% | -12,8 п.п. |
Выручка в третьем квартале рухнула на 32,3% год к году после роста на 5,3% во втором – портфель перевалки не удержал прошлогодний уровень
В третьем квартале 2026 года выручка НМТП составила 11 944 млн руб., что на 32,3% ниже уровня того же квартала прошлого года.
Снижение выручки такого масштаба означает, что грузооборот и тарифы не компенсировали выпадающие объёмы. Компания не раскрыла в фактах постатейную разбивку, поэтому назвать конкретный сегмент, который просел сильнее всего, нельзя. Ясно одно: квартал стал провальным по сравнению с прошлогодним уровнем, когда выручка составляла 17 632 млн руб.
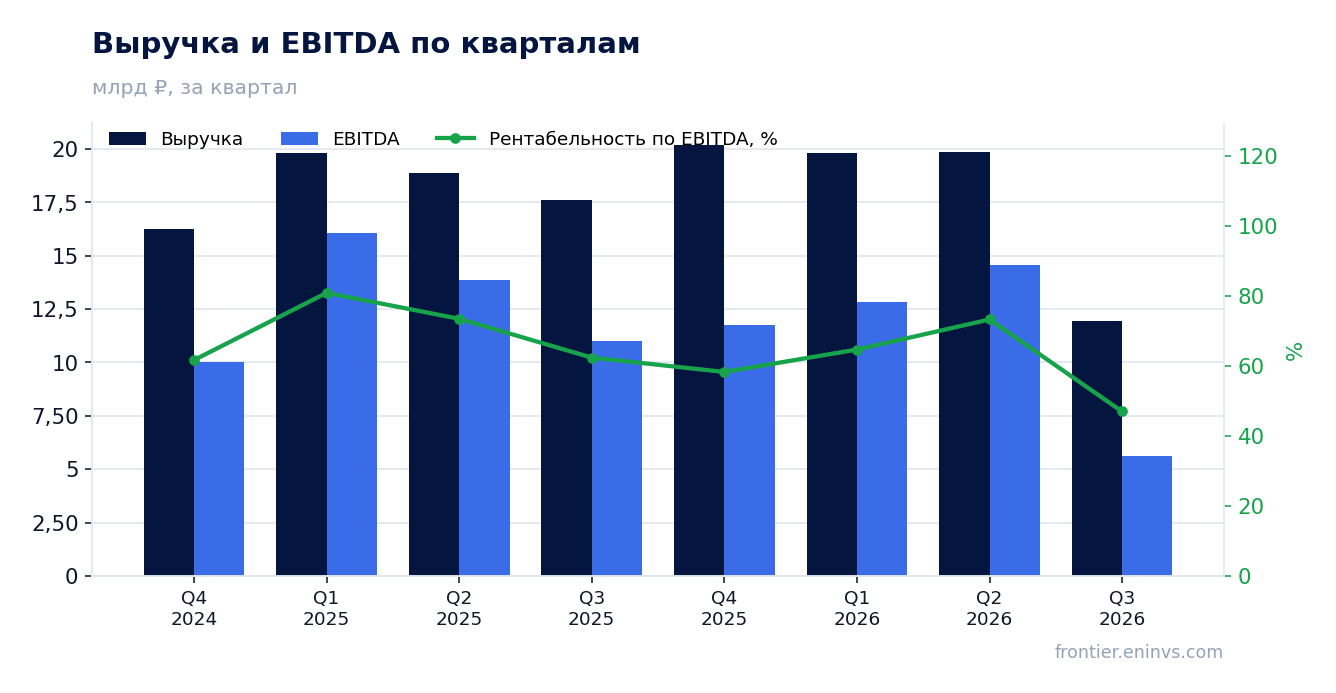
EBITDA сократилась вдвое быстрее выручки – маржа упала до 47,0% с 62,4%, и каждая тонна груза теперь приносит заметно меньше операционной прибыли
EBITDA в третьем квартале составила 5 613 млн руб., сократившись на 49,0% год к году – быстрее выручки, которая упала на 32,3%. Операционная прибыль снизилась до 4 002 млн руб., и это падение оказалось глубже, чем у верхней строки.
Маржа EBITDA сжалась до 47,0% с 62,4% годом ранее, маржа чистой прибыли – до 45,4% с 58,2%. Такое расхождение говорит о том, что постоянные расходы не успели подстроиться под меньший объём перевалки. Каждый рубль выручки теперь приносит почти вдвое меньше операционной прибыли, чем год назад.
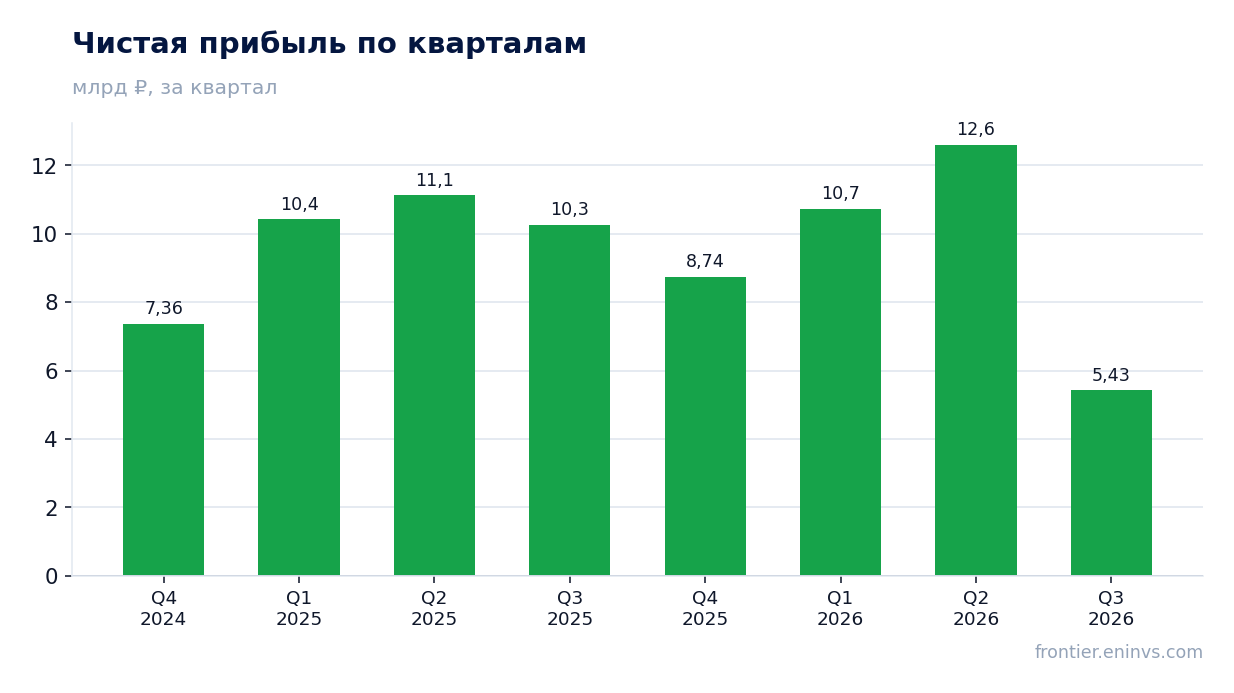
Чистая прибыль упала на 47,2%, но осталась выше операционной – в отчётном квартале её поддержали статьи ниже операционной линии
Чистая прибыль за третий квартал составила 5 426 млн руб. против 10 268 млн руб. годом ранее, снижение – 47,2%. При этом прибыль оказалась выше операционной, которая составила 4 002 млн руб. Разница в 1 424 млн руб. пришла из статей ниже операционной линии – вероятно, из процентов по денежной позиции и прочих доходов, но точный состав в фактах не раскрыт.
Для инвестора важно, что чистая прибыль остаётся положительной и превышает операционную. Это означает, что даже в слабом квартале компания генерирует прибыль, достаточную для поддержания дивидендной базы. Однако устойчивость этой поддержки зависит от того, насколько разовые или регулярные доходы ниже операционной линии.
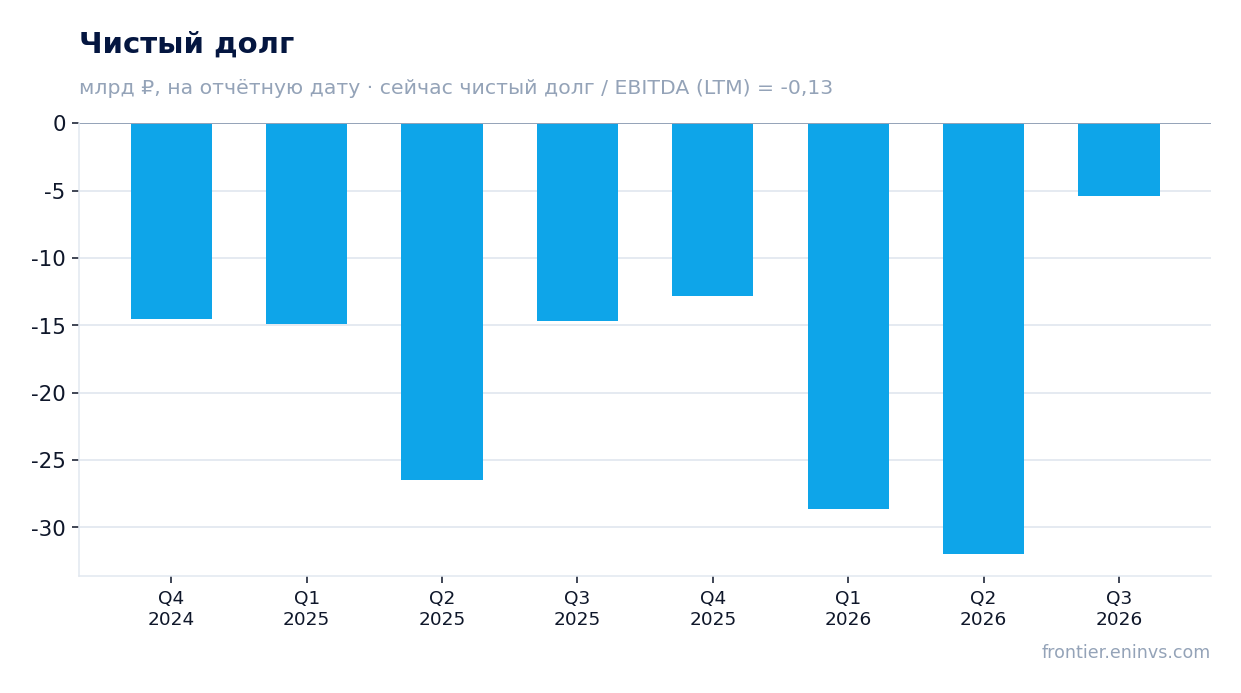
Компания сидит на чистой кассе 5 379 млн руб. при отрицательном чистом долге и EV/EBITDA 2,9 – рынок оценивает её ниже собственной трёхлетней средней 3,8
Чистый долг на 30 сентября 2026 года составил минус 5 379 млн руб., то есть компания располагает чистой денежной позицией. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,13. Это уровень, а не направление: сравнивать его с прошлыми значениями нельзя, но само наличие чистой кассы снимает долговое давление.
Мультипликатор EV/EBITDA за последние 12 месяцев равен 2,9, что на 24% ниже собственной трёхлетней средней 3,8. Бумага торгуется дешевле, чем обычно, по этому мультипликатору. P/E за последние 12 месяцев составляет 3,6 – низкий уровень, отражающий как слабость прибыли, так и общую недооценённость.
По нашей модели справедливой стоимости, которая сопоставляет рост EBITDA с целевым мультипликатором, бумага торгуется на 23% выше расчётной оценки. Это наш собственный расчёт, а не консенсус рынка. Он говорит о том, что текущая цена уже учитывает восстановление, и рассчитывать на переоценку вверх не стоит.
Дивиденды остаются главным аргументом: за последние 12 месяцев выплачено 1,1448 руб. на акцию с доходностью 16,3%, а на текущий год мы оцениваем выплату в 1,05 руб. на акцию
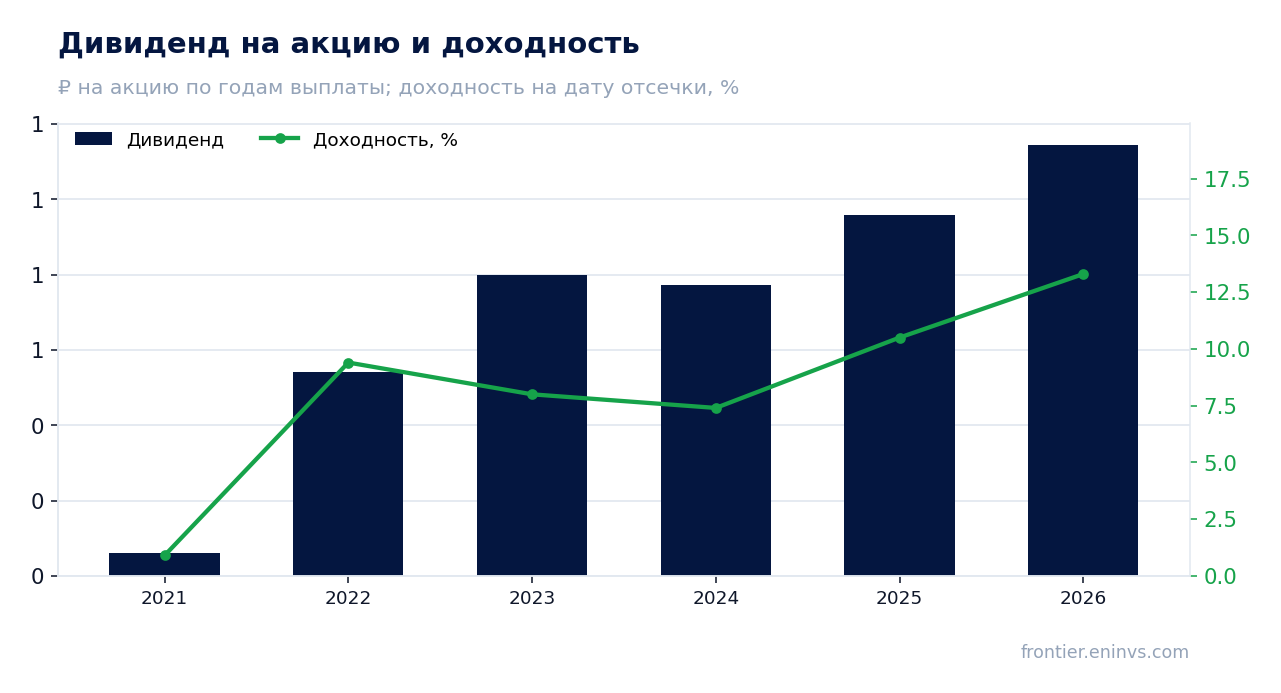
За последние 12 месяцев НМТП выплатила 1,1448 руб. на акцию, что при текущей цене даёт доходность 16,3%. В календарном 2026 году уже выплачено 1,14 руб. на акцию, и дальнейших выплат за этот год не запланировано. Это щедрый поток: доходность более чем вдвое превышает ключевую ставку 14,0%.
Наша оценка выплаты за текущий финансовый год, которая придётся на следующий год, – 1,05 руб. на акцию, что соответствует 15,0% на текущую цену. Это наш расчёт: мы берём прибыль за последние 12 месяцев, умножаем на долю прибыли, направленную на дивиденды в прошлом году (0,54), и делим на число акций. Решение принимает совет директоров, и фактическая выплата может отличаться.
История доходностей показывает, что текущий уровень не аномален: в 2025 году доходность на дату отсечки составляла 10,5%, в 2026-м – 13,3%. Справедливой для этого имени мы считаем доходность 10,5%. Текущая доходность 16,3% выше и справедливой, и исторической, что компенсирует слабость прибыли.
Уменьшить выплату может дальнейшее падение выручки и прибыли, а также рост капитальных вложений. В третьем квартале капитальные вложения не раскрыты, но во втором квартале они составили 7 689 млн руб. – это значительная нагрузка. Если прибыль продолжит снижаться, дивидендная база сузится, и совет директоров может пересмотреть коэффициент выплат.
Операционный денежный поток за квартал составил 2 592 млн руб. – он покрывает капитальные вложения, но не создаёт запаса для роста выплат
Операционный денежный поток в третьем квартале составил 2 592 млн руб. против 7 435 млн руб. годом ранее. Падение более чем вдвое отражает снижение выручки и прибыли. За последние 12 месяцев поток составил 31 990 млн руб. – это солидная база, но квартальная динамика показывает, что запас прочности сокращается.
Капитальные вложения в отчётном квартале не раскрыты, но во втором квартале они составили 7 689 млн руб., а в первом – 5 419 млн руб. При квартальном потоке 2 592 млн руб. компания не покрывает такие вложения из текущего потока и расходует накопленную кассу. Чистая денежная позиция 5 379 млн руб. пока позволяет это делать, но запас не бесконечен.
Для дивидендов это означает, что выплаты финансируются не только потоком, но и остатками кассы. Если операционный поток не восстановится, а капитальные вложения останутся высокими, дивиденд может быть урезан. Пока же компания платит больше, чем зарабатывает в квартале, – это тревожный сигнал для устойчивости выплат.
По нашей модели справедливой стоимости бумага торгуется на 23% выше расчётной оценки – потенциал роста исчерпан, и держать её стоит ради дивидендов, а не ради переоценки
Наша модель справедливой стоимости, которая сопоставляет рост EBITDA с целевым мультипликатором, показывает, что бумага торгуется на 23% выше расчётной оценки. Это наш собственный расчёт, а не консенсус рынка. Он говорит о том, что текущая цена уже учитывает восстановление прибыли, и рассчитывать на переоценку вверх не стоит.
При этом мультипликатор EV/EBITDA 2,9 ниже собственной трёхлетней средней 3,8 на 24%. Это указывает на то, что бумага дешевле, чем обычно, по этому мультипликатору. Расхождение с моделью объясняется тем, что модель учитывает не только текущий мультипликатор, но и динамику EBITDA, которая в третьем квартале была слабой.
Для инвестора это означает, что основная доходность будет приходить от дивидендов, а не от роста котировок. Доходность 16,3% против справедливых 10,5% – весомый аргумент в пользу удержания бумаги. Но если прибыль продолжит падать, дивидендная база сузится, и тогда текущая цена окажется не такой уж низкой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 135 млрд ₽ |
| P/E (LTM) | 3,6 |
| EV/EBITDA (LTM) | 2,9 |
| P/B | 0,79 |
| Чистый долг / EBITDA | -0,13 |
| Операционный денежный поток (LTM) | 32,0 млрд |
| ROE | 3,6% |
| Дивидендная доходность (12 мес) | 16,2% |
| EV/EBITDA, среднее за 3 года | 3,8 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,06 | 0,9% |
| 2022 | 0,54 | 9,4% |
| 2023 | 0,80 | 8,0% |
| 2024 | 0,77 | 7,4% |
| 2025 | 0,96 | 10,5% |
| 2026 | 1,14 | 13,3% |
| Оценка за текущий год | 1,05 | 15,0% к текущей цене |
Итог
Сильной стороной отчёта остаётся финансовая устойчивость: чистая денежная позиция 5 379 млн руб. и мультипликатор EV/EBITDA 2,9 ниже собственной трёхлетней средней 3,8. Однако выручка упала на 32,3%, EBITDA – на 49,0%, и маржа сжалась до 47,0% с 62,4%. Дивидендная доходность 16,3% против справедливых 10,5% – главный аргумент в пользу бумаги, но операционный поток в 2 592 млн руб. не покрывает капитальные вложения. По нашей модели справедливой стоимости бумага торгуется на 23% выше расчётной оценки, поэтому держать её стоит ради дивидендов, а не ради роста котировок.
Перейти к финансовой карточке компании NMTP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций