ОГК-2: выручка выросла на 15,6%, но весь квартальный рост EBITDA съеден процентными расходами и стройкой
11 августа ОГК-2 раскрыла результаты за второй квартал 2026 года. Выручка выросла на 15,6% год к году, до 38,4 млрд руб., EBITDA прибавила 96,7%, до 3,2 млрд руб., а чистая прибыль осталась отрицательной – минус 357 млн руб. против минус 322 млн годом ранее. При этом темп роста выручки замедлился относительно первого квартала, когда он составлял 21,8%. При текущей цене акция выглядит нейтрально: дивидендная доходность в 28,4% против справедливых, по нашей оценке, 15,5% поддерживает бумагу, но долг в 45,9 млрд руб. и отрицательный свободный денежный поток не дают уверенности в устойчивости выплат.
Главные тезисы
— Выручка выросла на 15,6% год к году, но темп замедлился с 21,8% в первом квартале
— EBITDA выросла почти вдвое, но маржа остаётся низкой – 8,4%
— Чистый убыток в 357 млн руб. при положительной EBITDA – процентные расходы съедают операционную прибыль
— Операционный денежный поток ушёл в минус на 445 млн руб., а капитальные затраты составили 2,0 млрд руб.
— Долг вырос до 45,9 млрд руб., отношение чистого долга к EBITDA LTM – 4,8
— Дивидендная доходность 28,4% против справедливых 15,5%, но выплата за 2026 год под вопросом
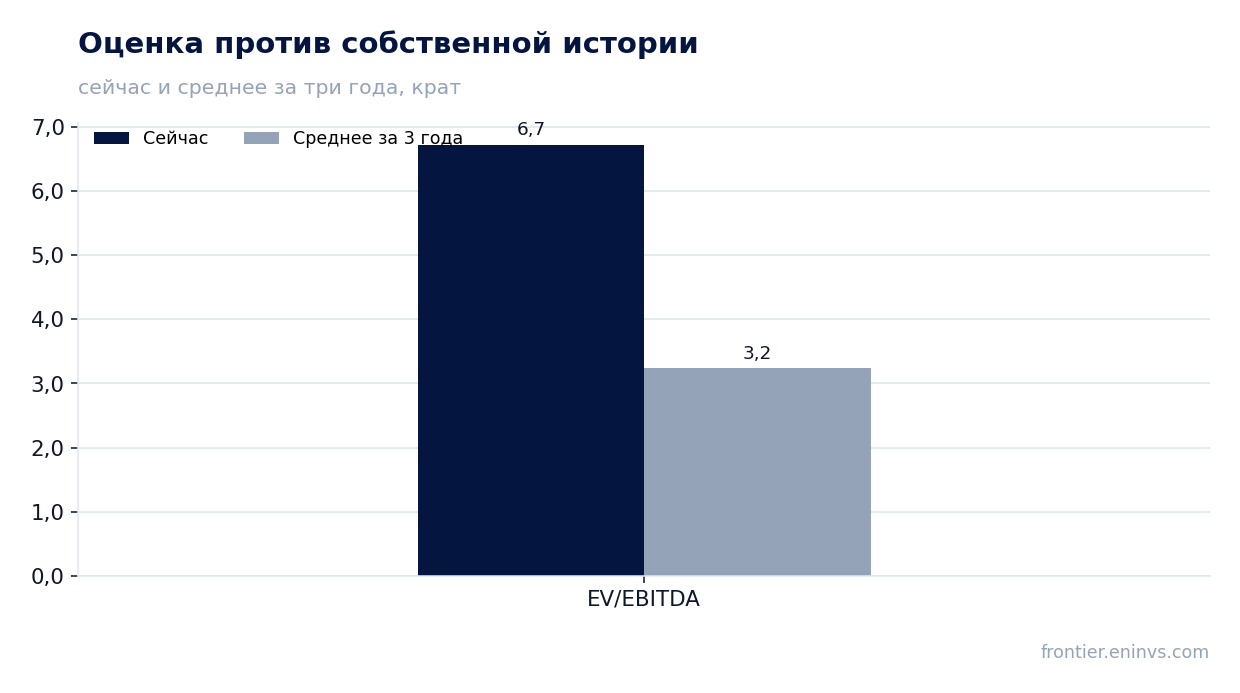
— EV/EBITDA LTM 6,8 против среднего за три года 3,2 – оценка выше собственной истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 33,2 | 38,4 | +15,6% |
| EBITDA | 1,65 | 3,24 | +96,7% |
| Операционная прибыль | -0,91 | 0,32 | в прибыль |
| Чистая прибыль | -0,32 | -0,36 | — |
| Операционный денежный поток | -3,68 | -0,45 | — |
| Капзатраты | 10,4 | 2,04 | -80,4% |
| Рентабельность по EBITDA | 5,0% | 8,4% | +3,4 п.п. |
| Чистая маржа | -1,0% | -0,9% | +0,1 п.п. |
Выручка выросла на 15,6% год к году, но темп замедлился с 21,8% в первом квартале
Выручка ОГК-2 во втором квартале 2026 года составила 38,4 млрд руб., что на 15,6% больше, чем годом ранее. Это заметный рост, но он скромнее, чем в первом квартале, когда выручка прибавила 21,8%. Замедление квартального темпа – первый сигнал, что импульс начала года ослабевает.
Средние цены на электроэнергию и мощность остаются главным драйвером, но их вклад в годовом сопоставлении сократился. В отчёте не раскрывается детализация по сегментам, поэтому точно сказать, что именно дало основной прирост, нельзя. Однако сам факт замедления роста выручки при сохранении высокой базы прошлого года говорит о том, что рынок, возможно, стабилизируется.
Для инвестора важно, что даже при росте выручки компания остаётся убыточной. Это означает, что операционный рычаг не работает в полную силу: рост доходов не конвертируется в прибыль из-за высоких постоянных и процентных расходов.
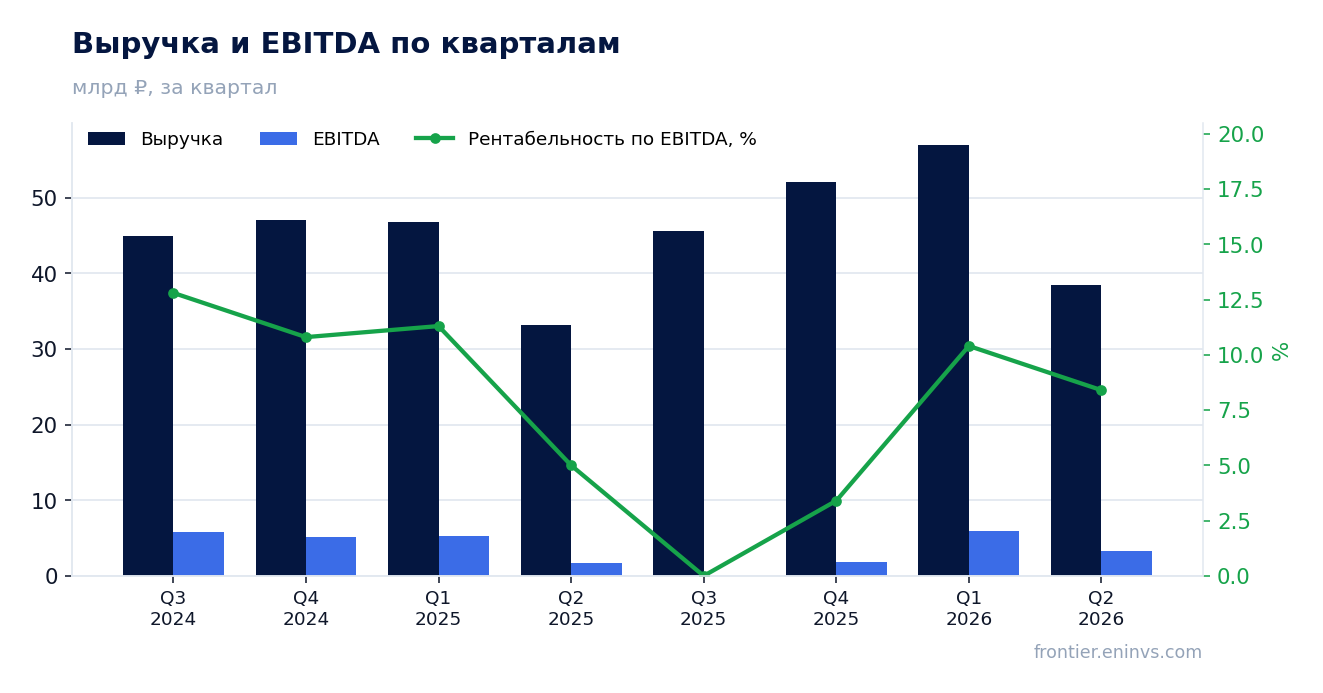
EBITDA выросла почти вдвое, но маржа остаётся низкой – 8,4%
EBITDA во втором квартале 2026 года составила 3,2 млрд руб., что на 96,7% больше, чем годом ранее. Такой рост выглядит впечатляюще, но он достигнут на низкой базе: год назад показатель был всего 1,6 млрд руб. Рентабельность по EBITDA поднялась до 8,4% с 5,0% годом ранее, но по-прежнему остаётся невысокой для генерирующей компании.
Улучшение маржи произошло на фоне роста выручки и, вероятно, некоторого снижения удельных переменных затрат. Однако без детализации по статьям расходов в отчёте точно определить источник роста рентабельности нельзя. Важно, что даже при почти двукратном росте EBITDA её абсолютный уровень остаётся скромным относительно выручки в 38,4 млрд руб.
Операционная прибыль составила всего 323 млн руб., что говорит о том, что после вычета амортизации и прочих операционных расходов от EBITDA остаётся малая часть. Это ограничивает способность компании обслуживать долг и финансировать инвестиции из собственных средств.
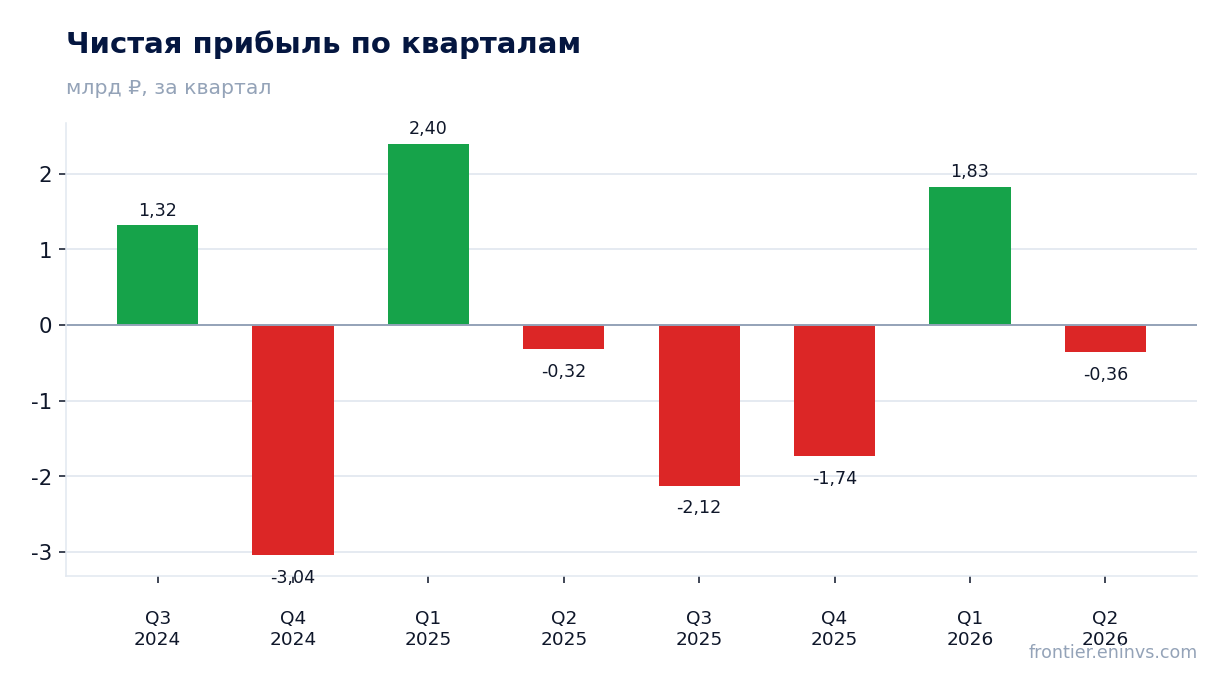
Чистый убыток в 357 млн руб. при положительной EBITDA – процентные расходы съедают операционную прибыль
Чистый убыток во втором квартале 2026 года составил 357 млн руб., практически не изменившись по сравнению с убытком 322 млн руб. годом ранее. При этом EBITDA была положительной – 3,2 млрд руб., а операционная прибыль – 323 млн руб. Разница между операционной и чистой прибылью объясняется процентными расходами и прочими неоперационными статьями.
Рентабельность по чистой прибыли осталась отрицательной – минус 0,9% против минус 1,0% годом ранее. Это означает, что компания пока не может генерировать чистую прибыль даже при растущей выручке. Основное давление оказывают процентные платежи по долгу, который на конец квартала достиг 45,9 млрд руб.
Для акционеров важно, что убыток не является разовым: он повторяется из квартала в квартал. Это подрывает базу для дивидендных выплат, так как дивиденды обычно выплачиваются из чистой прибыли.
Операционный денежный поток ушёл в минус на 445 млн руб., а капитальные затраты составили 2,0 млрд руб.
Операционный денежный поток во втором квартале 2026 года оказался отрицательным – минус 445 млн руб. против минус 3,7 млрд руб. годом ранее. Улучшение заметное, но поток всё ещё не покрывает даже текущие потребности. Капитальные затраты за квартал составили 2,0 млрд руб., что означает, что компания финансирует инвестиции за счёт привлечения долга или сокращения денежных остатков.
Отрицательный операционный поток и капитальные затраты вместе создают дефицит финансирования. При этом за последние 12 месяцев операционный денежный поток составил 9,2 млрд руб., что всё же меньше капитальных затрат за тот же период. Это указывает на то, что компания не генерирует достаточно средств для самофинансирования.
Для дивидендной истории это плохой сигнал: если операционный поток не восстановится, выплаты могут быть сокращены или профинансированы за счёт новых заимствований, что увеличит долговую нагрузку.
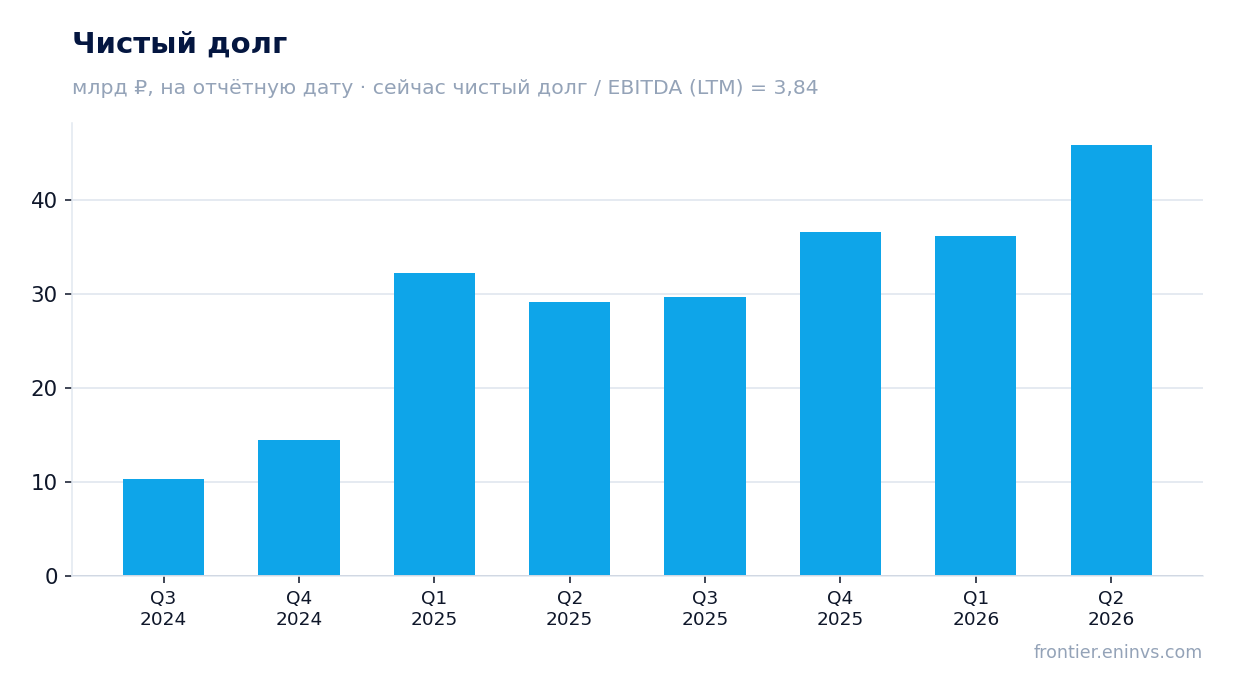
Долг вырос до 45,9 млрд руб., отношение чистого долга к EBITDA LTM – 4,8
Чистый долг ОГК-2 на 30 июня 2026 года составил 45,9 млрд руб., увеличившись с 36,2 млрд руб. на 31 марта 2026 года (+9,7 млрд руб.) и с 29,1 млрд руб. на 30 июня 2025 года (+16,8 млрд руб. за 12 месяцев). Рост долга продолжается, и это ключевой риск для компании с отрицательной чистой прибылью.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 4,8. Это уровень, который может быть приемлем для генерирующей компании, но при условии стабильной EBITDA. Однако EBITDA LTM составляет 9,6 млрд руб., и если она снизится, долговая нагрузка возрастёт ещё больше.
Процентные расходы по этому долгу, вероятно, съедают значительную часть операционной прибыли. При ключевой ставке 14,0% обслуживание долга обходится дорого. Компания не раскрывает точную стоимость долга, но масштаб долга и отрицательная чистая прибыль говорят о том, что рефинансирование может быть проблемой.
Дивидендная доходность 28,4% против справедливых 15,5%, но выплата за 2026 год под вопросом
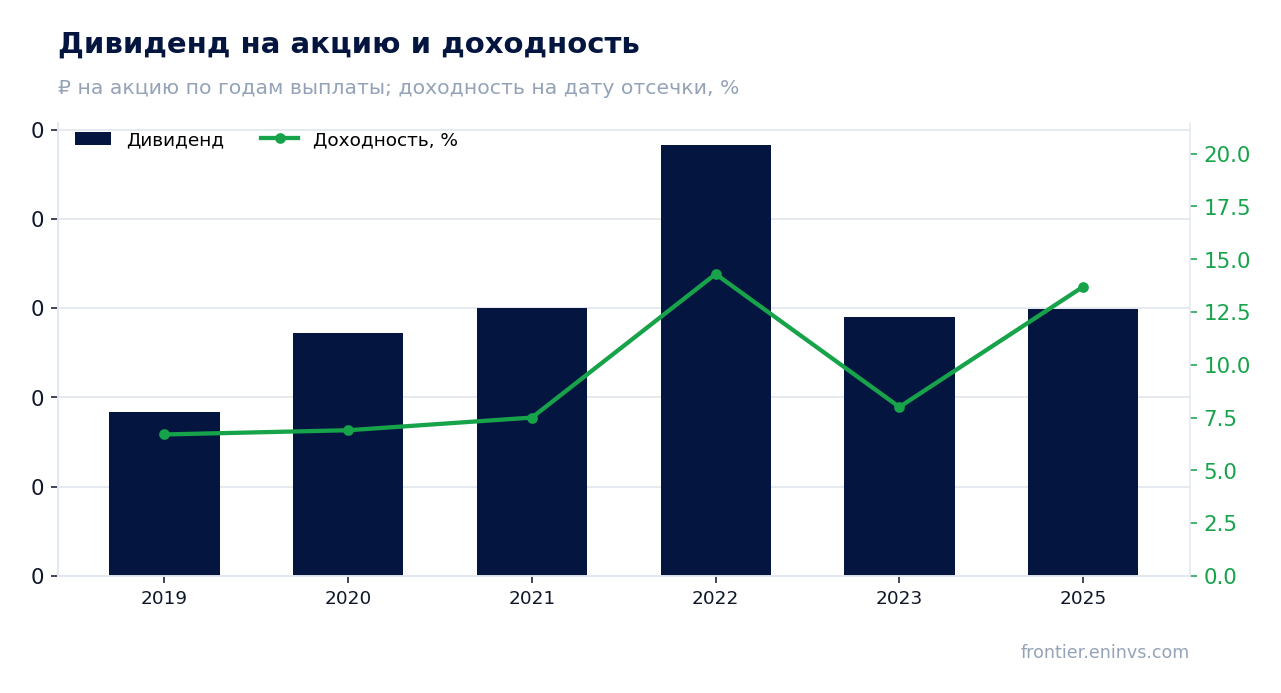
За последние 12 месяцев ОГК-2 выплатила 0,0598 руб. на акцию, что при текущей цене даёт доходность 28,4%. Это значительно выше справедливого, по нашей оценке, уровня в 15,5% и ключевой ставки 14,0%. Однако такая высокая доходность объясняется падением цены акции, а не ростом выплат: дивиденд за 2025 год был таким же, как и годом ранее, но цена акции снизилась.
В текущем календарном году компания ещё не выплачивала дивиденды, и мы не ожидаем выплат до конца года. Наша оценка дивиденда за 2026 год – 0,0598 руб. на акцию, исходя из предположения, что payout останется на уровне 54% от прибыли. Однако база для расчёта – чистая прибыль – отрицательна, поэтому выплата может быть произведена из нераспределённой прибыли прошлых лет или не состояться вовсе.
Историческая доходность дивидендов ОГК-2 колебалась от 6,7% в 2019 году до 14,3% в 2022 году. Текущие 28,4% – аномально высокий уровень, который отражает либо ожидания рынка скорого сокращения выплат, либо недооценку акции. Мы считаем, что устойчивая доходность ближе к 15,5%, и текущая цена предлагает премию за риск.
Что может сделать выплату меньше: дальнейший рост долга, ухудшение операционного денежного потока, снижение EBITDA или изменение дивидендной политики. Компания не раскрывала новых ориентиров по дивидендам, поэтому мы ориентируемся на прошлые выплаты и текущую финансовую ситуацию.
EV/EBITDA LTM 6,8 против среднего за три года 3,2 – оценка выше собственной истории
Текущий EV/EBITDA за последние 12 месяцев составляет 6,8, что более чем вдвое выше среднего за три года значения 3,2. Это означает, что акция торгуется существенно дороже, чем обычно, относительно своей EBITDA. При этом EBITDA LTM составляет 9,6 млрд руб., а рыночная капитализация – 28,3 млрд руб.
Столь высокий мультипликатор объясняется низкой базой EBITDA: в 2024–2025 годах компания показывала слабые результаты, а в последние 12 месяцев EBITDA остаётся на уровне 9,6 млрд руб. Если EBITDA восстановится, мультипликатор может снизиться без изменения цены акции. Однако пока тренд на восстановление неочевиден.
Для дивидендного имени высокая оценка по EV/EBITDA – это риск: если рынок перестанет закладывать восстановление, акция может упасть. С другой стороны, дивидендная доходность в 28,4% обеспечивает некоторую поддержку. Баланс между риском и доходностью выглядит нейтральным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 28,3 млрд ₽ |
| EV/EBITDA (LTM) | 6,8 |
| P/B | 0,17 |
| Чистый долг / EBITDA | 4,80 |
| Операционный денежный поток (LTM) | 9,18 млрд |
| ROE | -0,9% |
| Дивидендная доходность (12 мес) | 28,3% |
| EV/EBITDA, среднее за 3 года | 3,2 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2019 | 0,04 | 6,7% |
| 2020 | 0,05 | 6,9% |
| 2021 | 0,06 | 7,5% |
| 2022 | 0,10 | 14,3% |
| 2023 | 0,06 | 8,0% |
| 2025 | 0,06 | 13,7% |
Итог
Во втором квартале 2026 года ОГК-2 показала рост выручки на 15,6% и почти двукратный рост EBITDA, но чистая прибыль осталась отрицательной. Улучшение маржи по EBITDA до 8,4% – позитивный сигнал, однако операционный денежный поток ушёл в минус, а долг вырос до 45,9 млрд руб. Дивидендная доходность в 28,4% выглядит привлекательно, но она отражает падение цены акции, а не рост выплат. Оценка по EV/EBITDA (6,8) более чем вдвое превышает среднее за три года (3,2), что ограничивает потенциал роста. При текущей цене акция выглядит нейтрально: высокая дивидендная доходность компенсируется долговыми рисками и отсутствием чистой прибыли.
Перейти к финансовой карточке компании OGKB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций