Русал: EBITDA взлетела на 74,3%, но долговая нагрузка остаётся высокой
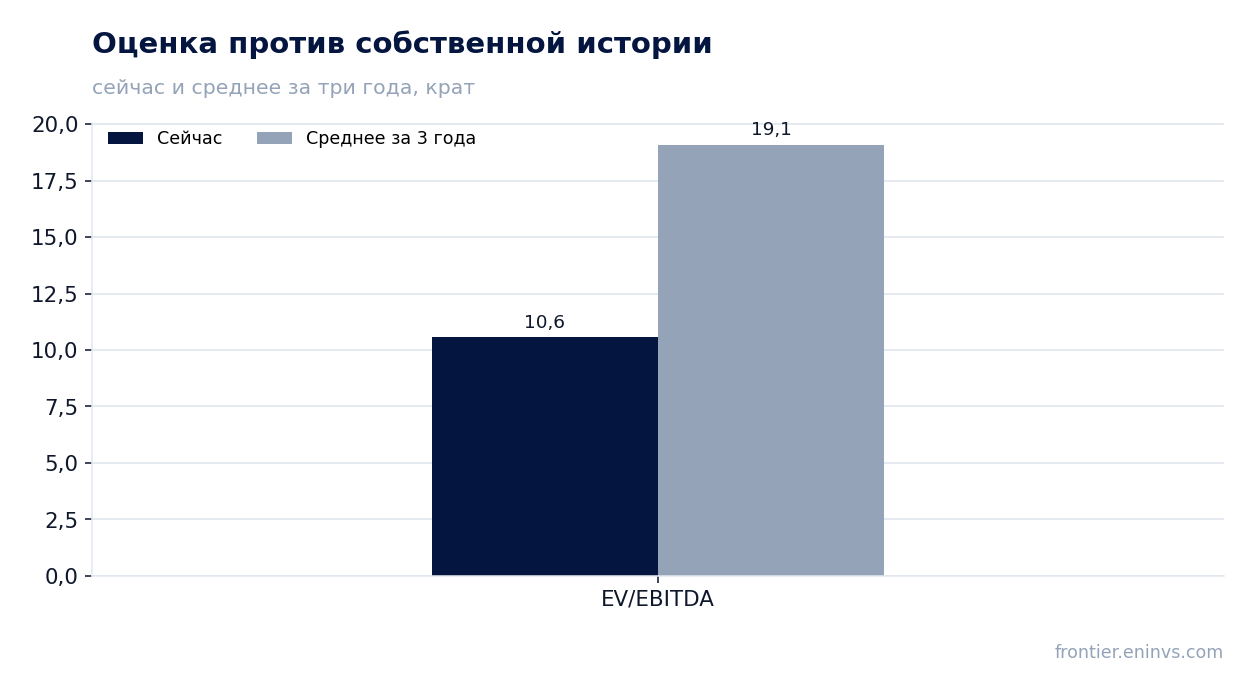
19 августа 2026 года Русал раскрыл результаты за первое полугодие 2026 года: выручка снизилась на 2,8% до 1 170 100 млн руб., а EBITDA выросла на 74,3% до 96 124,3 млн руб. (за последние 12 месяцев). Несмотря на впечатляющий рост операционной прибыльности, долговая нагрузка остаётся высокой: отношение чистого долга к EBITDA LTM составляет 6,56, а EV/EBITDA LTM – 10,8, что значительно ниже среднего за три года (19,1). На текущей цене акция выглядит привлекательно, учитывая потенциал роста по модели портала (+109%) и ожидаемую дивидендную доходность 12%.
Главные тезисы
— EBITDA за полугодие выросла на 74,3% благодаря восстановлению цен на алюминий и контролю над затратами
— Маржа EBITDA удвоилась до 13,8% с 7,7% годом ранее, но чистая рентабельность остаётся скромной – 5,0%
— Чистый долг увеличился на 146,4 млрд руб. за 12 месяцев, и отношение к EBITDA LTM составляет 6,56
— EV/EBITDA LTM (10,8) значительно ниже трёхлетнего среднего (19,1), что указывает на недооценку
— Дивиденды за последние 12 месяцев не выплачивались, но модель оценивает справедливую доходность в 12%
— Капитальные затраты в первом полугодии составили 646 млн долл., что превышает операционный денежный поток в 400 млн долл.
— По модели портала, потенциал роста акции составляет +109% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 657 | 639 | -2,8% |
| EBITDA | 50,6 | 88,2 | +74,3% |
| Операционная прибыль | 22,0 | 60,1 | +172,9% |
| Чистая прибыль | -7,60 | 32,1 | в прибыль |
| Операционный денежный поток | 77,6 | 30,6 | -60,5% |
| Капзатраты | 1,05 | 0,46 | -56,1% |
| Рентабельность по EBITDA | 7,7% | 13,8% | +6,1 п.п. |
| Чистая маржа | -1,2% | 5,0% | +6,2 п.п. |
EBITDA за полугодие выросла на 74,3% благодаря восстановлению цен на алюминий и контролю над затратами
За первое полугодие 2026 года EBITDA Русала достигла 96 124,3 млн руб. (за последние 12 месяцев), что на 74,3% выше, чем за аналогичный период прошлого года. Такой скачок операционной прибыли произошёл на фоне снижения выручки на 2,8%, что указывает на значительное улучшение эффективности.
Основным драйвером стало восстановление мировых цен на алюминий, а также меры по оптимизации затрат. В отчётности компания отмечает, что сегментная EBITDA алюминиевого сегмента выросла с 534 млн долл. до 1 570 млн долл. за полугодие, в то время как глинозёмный сегмент показал убыток в 178 млн долл. против прибыли 309 млн долл. годом ранее.
Маржа EBITDA удвоилась до 13,8% с 7,7% годом ранее, но чистая рентабельность остаётся скромной – 5,0%
Маржа EBITDA за первое полугодие 2026 года составила 13,8% против 7,7% за тот же период 2025 года. Это отражает не только рост цен на алюминий, но и снижение удельных затрат на производство.
Однако чистая рентабельность остаётся низкой – всего 5,0% (годом ранее был убыток). Причина – высокие финансовые расходы: за полугодие они составили 832 млн долл. против 584 млн долл. годом ранее, что связано с ростом долга и процентных ставок.
Чистый долг увеличился на 146,4 млрд руб. за 12 месяцев, и отношение к EBITDA LTM составляет 6,56
На конец первого полугодия 2026 года чистый долг Русала составил 630 301,1 млн руб., увеличившись на 146,4 млрд руб. за последние 12 месяцев. Отношение чистого долга к EBITDA LTM – 6,56, что является высоким уровнем для металлургической компании.
Рост долга связан с капитальными затратами и пополнением оборотного капитала. В отчёте компания отмечает, что за полугодие капитальные затраты составили 646 млн долл., а операционный денежный поток – всего 400 млн долл., что привело к дефициту покрытия инвестиций собственными средствами.
EV/EBITDA LTM (10,8) значительно ниже трёхлетнего среднего (19,1), что указывает на недооценку
Текущий мультипликатор EV/EBITDA LTM составляет 10,8, что почти вдвое ниже среднего значения за последние три года (19,1). Это говорит о том, что рынок оценивает компанию дешевле, чем в среднем за свою историю.
С учётом того, что EBITDA растёт, а долговая нагрузка остаётся высокой, дисконт может отражать опасения инвесторов относительно способности компании обслуживать долг и выплачивать дивиденды. Тем не менее, если цены на алюминий останутся на текущем уровне, EBITDA продолжит расти, что может привести к переоценке акций.
Дивиденды за последние 12 месяцев не выплачивались, но модель оценивает справедливую доходность в 12%
За последние 12 месяцев Русал не выплачивал дивиденды, что связано с высоким долгом и необходимостью финансировать капитальные затраты. Однако наша модель оценивает справедливую дивидендную доходность для этой акции в 12%, что предполагает коэффициент выплат на уровне 0,16 от прибыли.
Если компания начнёт выплачивать дивиденды в таком размере, это станет значимым катализатором для акций. Но для этого потребуется существенное снижение долговой нагрузки или рост прибыли, что пока не очевидно.
Капитальные затраты в первом полугодии составили 646 млн долл., что превышает операционный денежный поток в 400 млн долл.
В первом полугодии 2026 года капитальные затраты Русала составили 646 млн долл., в то время как операционный денежный поток – всего 400 млн долл. Это означает, что компания финансирует инвестиции за счёт долга, что ведёт к росту чистого долга.
Такой разрыв между CAPEX и операционным денежным потоком не является устойчивым в долгосрочной перспективе. Компании необходимо либо сокращать инвестиции, либо увеличивать операционный денежный поток, чтобы стабилизировать долговую нагрузку.
По модели портала, потенциал роста акции составляет +109% к справедливой стоимости
Наша модель портала, основанная на пересчёте EBITDA по текущим ценам на сырьё и целевом EV/EBITDA, показывает, что акция имеет потенциал роста +109% к справедливой стоимости. Это самый сильный сигнал в пользу покупки.
Однако этот потенциал реализуется только в том случае, если цены на алюминий останутся на текущем уровне или вырастут, а компания сможет справиться с долговой нагрузкой. В противном случае дисконт может сохраниться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 409 млрд ₽ |
| EV/EBITDA (LTM) | 10,8 |
| P/B | 0,44 |
| Чистый долг / EBITDA | 6,56 |
| Операционный денежный поток (LTM) | 87,5 млрд |
| ROE | 6,8% |
| EV/EBITDA, среднее за 3 года | 19,1 |
Итог
Русал показал сильный рост EBITDA в первом полугодии 2026 года, удвоив маржу, но это не привело к адекватному росту чистой прибыли из-за высоких финансовых расходов. Долговая нагрузка остаётся высокой, а денежный поток не покрывает капитальные затраты, что вынуждает компанию наращивать долг. Тем не менее, оценка акции значительно ниже собственной истории, а модель портала указывает на потенциал роста +109%. При текущей цене акция выглядит привлекательно, но реализация этого потенциала зависит от стабильности цен на алюминий и способности компании сократить долг.
Перейти к финансовой карточке компании RUAL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций