Сбербанк: процентный доход растёт на четверть, но прибыль отстаёт – её держит не только бизнес, но и база сравнения
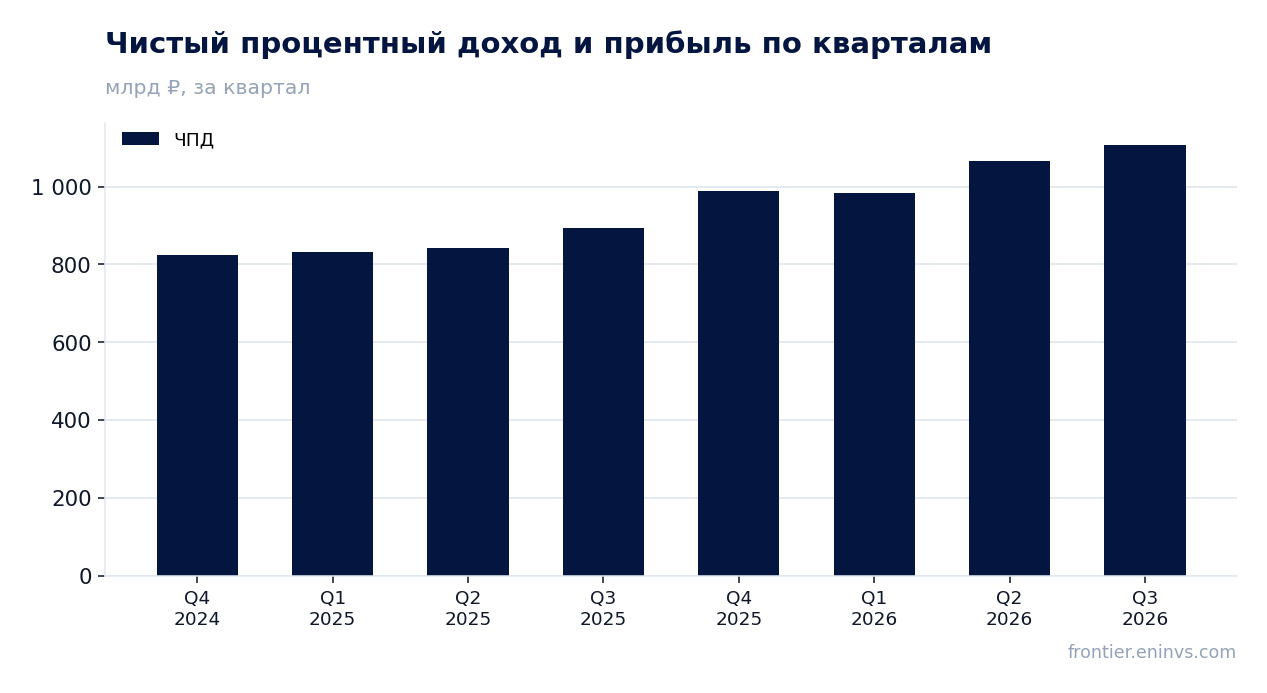
В отчёте за третий квартал 2026 года Сбербанк показал чистый процентный доход 1 107,7 млрд руб., на 24,0% больше, чем годом ранее, и чистую прибыль 510,8 млрд руб. (+13,9%). Рост прибыли заметно скромнее роста процентного дохода, а его отношение к процентному доходу снизилось до 46,1% против 50,2% годом ранее. При этом бумага торгуется с P/E LTM 3,5 и даёт дивидендную доходность 12,6% – по нашей оценке, следующая выплата может составить 42,33 руб. на акцию, то есть 14,2% к текущей цене. С учётом дисконта к собственному мультипликатору, сильной дивидендной истории и оценки потенциала по модели портала в +30% акция выглядит привлекательной, хотя замедление роста процентного дохода с 26,7% во втором квартале до 24,0% в третьем требует наблюдения.
Главные тезисы
— Чистый процентный доход вырос на 24,0% год к году, но темп замедлился с 26,7% во втором квартале
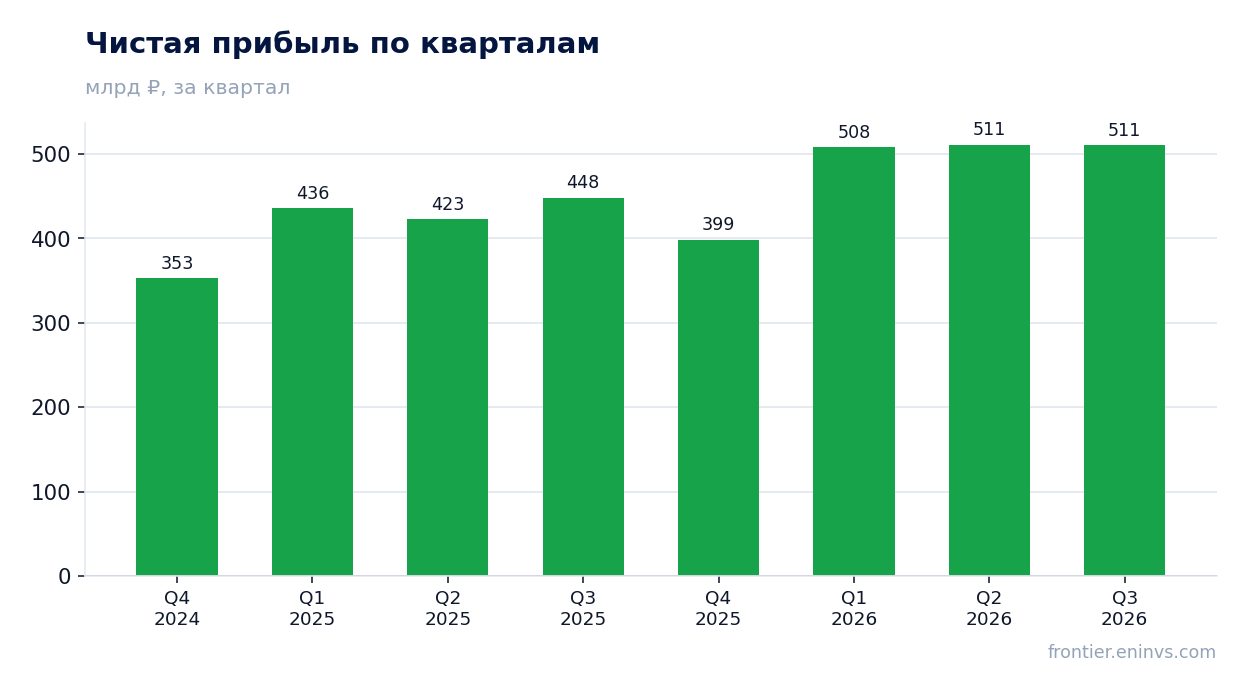
— Прибыль прибавила лишь 13,9%, и её доля в процентном доходе упала до 46,1%
— Комиссионный доход почти не растёт и не компенсирует давление на прибыль
— Дивидендная доходность 12,6% и оценка следующей выплаты в 42,33 руб. на акцию
— P/E LTM 3,5 и потенциал +30% по модели портала
— ROE 7,7% при ключевой ставке 14,0% – капитал работает скромнее, чем стоит деньги
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 894 | 1 108 | +24,0% |
| Чистая прибыль | 448 | 511 | +13,9% |
| Чистая маржа | 50,2% | 46,1% | -4,1 п.п. |
Чистый процентный доход вырос на 24,0% год к году, но темп замедлился с 26,7% во втором квартале
В третьем квартале 2026 года чистый процентный доход Сбербанка составил 1 107,7 млрд руб., что на 24,0% больше, чем за тот же квартал годом ранее. Это сильный результат, но он скромнее прироста во втором квартале, когда показатель вырос на 26,7%. Замедление на 2,7 процентного пункта – первый сигнал, что темпы роста процентного дохода начинают выравниваться.
Поддержку показателю оказывает высокий уровень ключевой ставки – 14,0%, который позволяет банку зарабатывать на размещении средств. Однако дальнейшая динамика будет зависеть от того, как быстро регулятор начнёт снижать ставку. Пока же квартальный прирост в 24,0% остаётся уверенным, и на фоне трёх предыдущих кварталов (18,2%, 26,7% и 24,0%) видно, что банк удерживает высокую базу.
Для акционеров важно, что процентный доход – основной источник прибыли, и его замедление транслируется в прибыль с определённым лагом. Если тренд на замедление продолжится, это ограничит возможности наращивать дивидендные выплаты теми же темпами, что и в последние годы.
Прибыль прибавила лишь 13,9%, и её доля в процентном доходе упала до 46,1%
Чистая прибыль за третий квартал 2026 года составила 510,8 млрд руб., увеличившись на 13,9% год к году. Это почти вдвое медленнее роста процентного дохода. Как следствие, отношение прибыли к процентному доходу снизилось до 46,1% против 50,2% годом ранее. Это не маржа и не рентабельность, а лишь соотношение двух абсолютных величин, но оно показывает, что рост доходов сопровождается опережающим ростом расходов или отчислений.
Прибыль растёт, но её конверсия из процентного дохода ухудшается. Причина может быть в увеличении стоимости фондирования, росте операционных расходов или создании резервов – отчёт не даёт детализации в рамках нашего обзора. Тем не менее сам факт снижения доли прибыли в процентном доходе на 4,1 процентного пункта – значимый сигнал для оценки устойчивости дивидендной базы.
Стоит помнить, что прибыль за третий квартал 2026 года – это standalone-показатель, а не накопленный итог. Для годовой оценки важнее LTM-прибыль в 1 928,5 млрд руб., которая и закладывается в дивидендный расчёт.
Комиссионный доход почти не растёт и не компенсирует давление на прибыль
Комиссионный доход в третьем квартале 2026 года составил 212,3 млрд руб., что практически соответствует уровню предыдущего квартала (215,3 млрд руб.) и немного ниже показателя годичной давности (216,5 млрд руб.). Фактически комиссионный бизнес стагнирует: он не растёт и не помогает компенсировать замедление процентного дохода.
В структуре доходов банка комиссии занимают меньшую долю, чем проценты, но их вклад важен для диверсификации. Отсутствие роста здесь означает, что вся нагрузка по поддержанию прибыли ложится на процентный доход, который сам начинает замедляться. Это усиливает уязвимость финансового результата к снижению ключевой ставки.
Для держателей акций это ещё один аргумент в пользу того, что текущий уровень прибыли может оказаться под давлением, если процентный доход перестанет расти так же быстро, как в последние кварталы.
Дивидендная доходность 12,6% и оценка следующей выплаты в 42,33 руб. на акцию
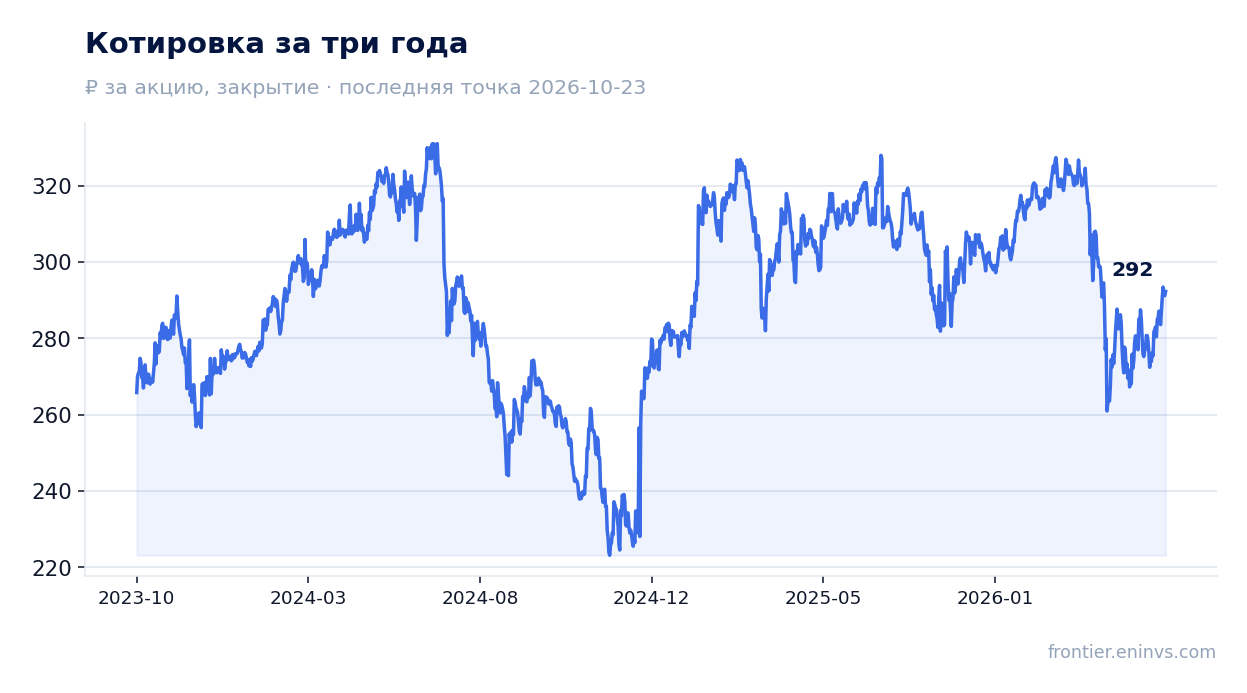
За последние 12 месяцев Сбербанк выплатил 37,64 руб. на акцию, что при текущей цене даёт дивидендную доходность 12,6%. Это выше доходности, которую мы считаем справедливой для этой бумаги (10,5%), и заметно выше ключевой ставки в 14,0% с учётом налоговых льгот для долгосрочных держателей. По нашей модели, следующая выплата может составить 42,33 руб. на акцию, что соответствует форвардной доходности 14,2%.
Оценка выплаты опирается на коэффициент выплаты около 0,49 от прибыли и LTM-прибыль в 1 928,5 млрд руб. Если прибыль сохранится на текущем уровне, дивиденд в 42,33 руб. выглядит достижимым. Однако снижение доли прибыли в процентном доходе до 46,1% и стагнация комиссионного дохода – факторы, которые могут ограничить рост прибыли и, соответственно, дивиденда.
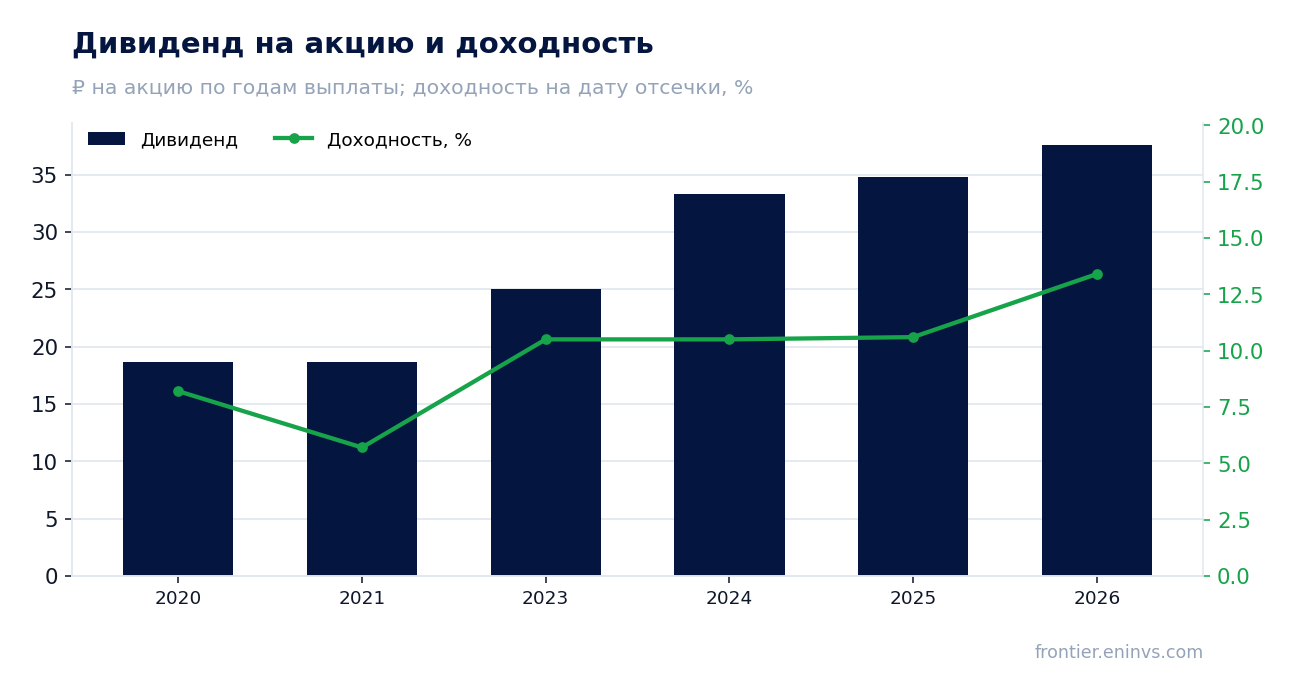
История выплат показывает стабильность: 18,7 руб. в 2020 и 2021 годах, 25,0 руб. в 2023-м, 33,3 руб. в 2024-м, 34,84 руб. в 2025-м и 37,64 руб. в 2026-м. Доходность на дату отсечки колебалась от 5,7% до 13,4%, и текущий уровень в 12,6% находится в верхней части исторического диапазона. Это поддерживает привлекательность бумаги для income-инвесторов.
Что может уменьшить выплату: дальнейшее замедление процентного дохода, рост резервов или операционных расходов, а также изменение дивидендной политики. Пока же сочетание высокой доходности и умеренного payout-ratio оставляет пространство для манёвра.
P/E LTM 3,5 и потенциал +30% по модели портала
Акция Сбербанка торгуется с P/E LTM 3,5 – это очень низкий мультипликатор, который отражает как высокую прибыль, так и сохраняющиеся страновые риски. Собственная история мультипликатора за три года в фактах не приведена, поэтому сравнить текущий уровень с историческим средним мы не можем. Однако абсолютное значение 3,5 выглядит скромным для банка с ROE 7,7% и стабильной дивидендной историей.
По модели портала, которая сопоставляет ROE с P/B, потенциал роста акции до справедливой стоимости оценивается в +30%. Это наша собственная оценка, а не консенсус рынка. Она опирается на предположение, что текущая прибыль устойчива и мультипликатор P/B будет постепенно приближаться к уровню, соответствующему доходности капитала.
Важно, что бумага входит в несколько модельных стратегий портала: RU AI conviction, RU AI long-short, RU Banks & financials и RU Dividend growers. Это факт, а не аргумент в пользу вердикта, но он показывает, что акция проходит экраны разных подходов – от дивидендного до количественного.
ROE 7,7% при ключевой ставке 14,0% – капитал работает скромнее, чем стоит деньги
Рентабельность капитала Сбербанка по LTM составляет 7,7%, что ниже ключевой ставки в 14,0%. Это означает, что банк зарабатывает на капитал меньше, чем стоит безрисковое размещение средств. Такой разрыв давит на оценку: инвесторы требуют более высокую дивидендную доходность как компенсацию за низкую эффективность капитала.
Низкий ROE при высоком P/E может объясняться структурой прибыли: значительная часть доходов приходится на процентные операции, которые чувствительны к ставке. Если ставка начнёт снижаться, ROE может восстановиться за счёт роста кредитования, но это потребует времени. Пока же соотношение ROE и стоимости капитала остаётся слабым звеном инвестиционного кейса.
Для дивидендной истории это не критично: payout ratio около 0,49 позволяет поддерживать выплаты даже при умеренной рентабельности. Однако устойчивость дивиденда в долгосрочной перспективе зависит от способности банка повышать ROE или как минимум удерживать его на текущем уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6 751 млрд ₽ |
| P/E (LTM) | 3,5 |
| P/B | 0,82 |
| ROE | 7,7% |
| Дивидендная доходность (12 мес) | 12,6% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 18,70 | 8,2% |
| 2021 | 18,70 | 5,7% |
| 2023 | 25,00 | 10,5% |
| 2024 | 33,30 | 10,5% |
| 2025 | 34,84 | 10,6% |
| 2026 | 37,64 | 13,4% |
Итог
Сильной стороной отчёта остаётся рост чистого процентного дохода на 24,0% и стабильная дивидендная история с текущей доходностью 12,6%. Однако прибыль растёт медленнее – на 13,9%, а её доля в процентном доходе снижается, что указывает на давление на конверсию доходов в прибыль. Дивидендная доходность выше справедливой для бумаги, а оценка по модели портала предполагает потенциал +30%. Главный вопрос для держателя сейчас – сможет ли банк удержать темпы роста процентного дохода и рентабельность капитала на фоне возможного снижения ставки. Вердикт – привлекательно, но с оговоркой на замедление.
Перейти к финансовой карточке компании SBER →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций