Соллерс: выручка выросла на 29,3%, но субсидии и рост запасов не спасли от убытка в 2,7 млрд руб.
28 августа Соллерс раскрыл результаты за первое полугодие 2026 года. Выручка выросла на 29,3% год к году до 32 985 млн руб., но EBITDA ушла в минус на 472 млн руб. против плюс 6,0% маржи годом ранее, а чистый убыток составил 2 691 млн руб. против 1 227 млн руб. годом ранее. Долг вырос до 28 257 млн руб., а дивиденд за 2026 год, по нашей оценке, может составить 9,26 руб. на акцию – это всего 2,5% доходности. При текущей цене акции выглядят непривлекательно: убыток, долг в 13,76 EBITDA LTM и слабый дивидендный потенциал перевешивают рост выручки.
Главные тезисы
— Выручка выросла на 29,3%, но рост обеспечили субсидии и низкая база прошлого года
— EBITDA ушла в минус 472 млн руб. из-за опережающего роста себестоимости и коммерческих расходов
— Чистый убыток 2 691 млн руб. частично смягчён налоговым доходом 306 млн руб.
— Операционный денежный поток 7 700 млн руб. получен за счёт роста кредиторской задолженности, а не прибыли
— Долг вырос до 28 257 млн руб., а соотношение долг/EBITDA LTM составляет 13,76 – это высокий уровень
— Дивиденд за 2026 год, по нашей оценке, может составить 9,26 руб. на акцию – доходность 2,5%
— Оценка EV/EBITDA LTM 11,3 против среднего за три года 4,77 – акции торгуются существенно выше своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 25,5 | 33,0 | +29,3% |
| EBITDA | 1,54 | -0,47 | -130,7% |
| Операционная прибыль | 0,05 | -1,96 | -4175,0% |
| Чистая прибыль | -1,23 | -2,69 | — |
| Операционный денежный поток | 21,4 | 7,70 | -64,0% |
| Капзатраты | 3,14 | 2,60 | -17,3% |
| Рентабельность по EBITDA | 6,0% | -1,4% | -7,4 п.п. |
| Чистая маржа | -4,8% | -8,2% | -3,4 п.п. |
Выручка выросла на 29,3%, но рост обеспечили субсидии и низкая база прошлого года
Выручка за первое полугодие 2026 года составила 32 985 млн руб., что на 29,3% больше, чем за аналогичный период прошлого года. Основной вклад в рост внесли продажи автомобилей и компонентов, а также эффект низкой базы: годом ранее выручка составляла 25 517 млн руб.
В отчёте указано, что в первом полугодии 2026 года сумма субсидий к получению составила 18 676 млн руб. и была отражена свернуто по строке «Себестоимость». Это означает, что государственная поддержка компенсировала часть производственных затрат, но не увеличила выручку напрямую. Без субсидий себестоимость была бы выше, а убыток – больше.
Рост выручки сопровождался увеличением запасов: сырьё и материалы выросли с 3 668 млн руб. на конец 2025 года до 8 313 млн руб. на 30 июня 2026 года. Это может указывать на наращивание производства, но также создаёт риск затоваривания, если спрос не подтвердится.
EBITDA ушла в минус 472 млн руб. из-за опережающего роста себестоимости и коммерческих расходов
EBITDA за первое полугодие 2026 года составила минус 472 млн руб. против положительной EBITDA годом ранее, когда маржа составляла 6,0%. Отрицательная маржа EBITDA в отчётном периоде составила 1,4%.
Себестоимость реализованной продукции выросла до 29 493 млн руб. с 20 271 млн руб. годом ранее, что на 45,5% больше. Это значительно опережает рост выручки на 29,3%, что и привело к снижению валовой прибыли до 3 492 млн руб. с 5 246 млн руб.
Коммерческие расходы снизились до 1 634 млн руб. с 2 138 млн руб., но общие и административные расходы выросли до 3 830 млн руб. с 3 125 млн руб. В результате операционный убыток составил 1 956 млн руб. против операционной прибыли 48 млн руб. годом ранее.
Чистый убыток достиг 2 691 млн руб. против 1 227 млн руб. годом ранее. Убыток был частично компенсирован доходом по налогу на прибыль в размере 306 млн руб., тогда как годом ранее был расход по налогу 633 млн руб.
Чистый убыток 2 691 млн руб. частично смягчён налоговым доходом 306 млн руб.
Чистый убыток за первое полугодие 2026 года составил 2 691 млн руб. против 1 227 млн руб. годом ранее. Убыток до налогообложения составил 2 997 млн руб., но благодаря доходу по налогу на прибыль в размере 306 млн руб. итоговый убыток оказался меньше.
В отчёте поясняется, что рост отложенного налогового актива связан с временной разницей из-за авансового получения субсидий. Соответствующий доход будет признан в будущих периодах, что может поддержать финансовый результат в дальнейшем.
Доля в убытках совместных предприятий сократилась до 167 млн руб. с 1 025 млн руб. годом ранее. Это связано с тем, что убыток СП «УАЗ-Автокомпонент» в первом полугодии 2026 года составил 335 млн руб. против 1 101 млн руб. годом ранее, а также с прекращением учёта СП «Мазда-СОЛЛЕРС» после перехода контроля над ООО «АИТ» к Группе в декабре 2025 года.
Операционный денежный поток 7 700 млн руб. получен за счёт роста кредиторской задолженности, а не прибыли
Операционный денежный поток за первое полугодие 2026 года составил 7 700 млн руб. против 21 377 млн руб. годом ранее. Однако этот поток сформирован не прибылью, а изменением оборотного капитала.
Кредиторская задолженность по налогам, кроме налога на прибыль, выросла на 17 795 млн руб., что обеспечило основной приток денежных средств. Также увеличилась кредиторская задолженность, авансы полученные и прочая кредиторская задолженность на 3 366 млн руб. При этом дебиторская задолженность и предоплаты выросли на 9 633 млн руб., а запасы – на 3 800 млн руб., что частично компенсировало приток.
Капитальные затраты за первое полугодие 2026 года составили 2 600 млн руб. против 3 066 млн руб. годом ранее. Затраты на опытно-конструкторские разработки составили 1 067 млн руб. против 1 279 млн руб. годом ранее. Несмотря на снижение, инвестиции остаются значительными и превышают амортизацию, что создаёт давление на свободный денежный поток.
Чистый денежный поток от операционной деятельности с учётом уплаченных процентов и налога на прибыль составил 7 700 млн руб., но после инвестиций в размере 3 087 млн руб. свободный денежный поток остаётся положительным. Однако качество этого потока вызывает вопросы, поскольку он зависит от роста кредиторской задолженности, что может быть временным фактором.
Долг вырос до 28 257 млн руб., а соотношение долг/EBITDA LTM составляет 13,76 – это высокий уровень
Чистый долг на 30 июня 2026 года составил 28 257 млн руб. По сравнению с 31 декабря 2025 года чистый долг вырос с 11,8 млрд руб. до 28,3 млрд руб., то есть на 16,4 млрд руб. За последние 12 месяцев чистый долг практически не изменился: на 30 июня 2025 года он составлял 29,3 млрд руб., а на 30 июня 2026 года – 28,3 млрд руб., снижение на 1,0 млрд руб.
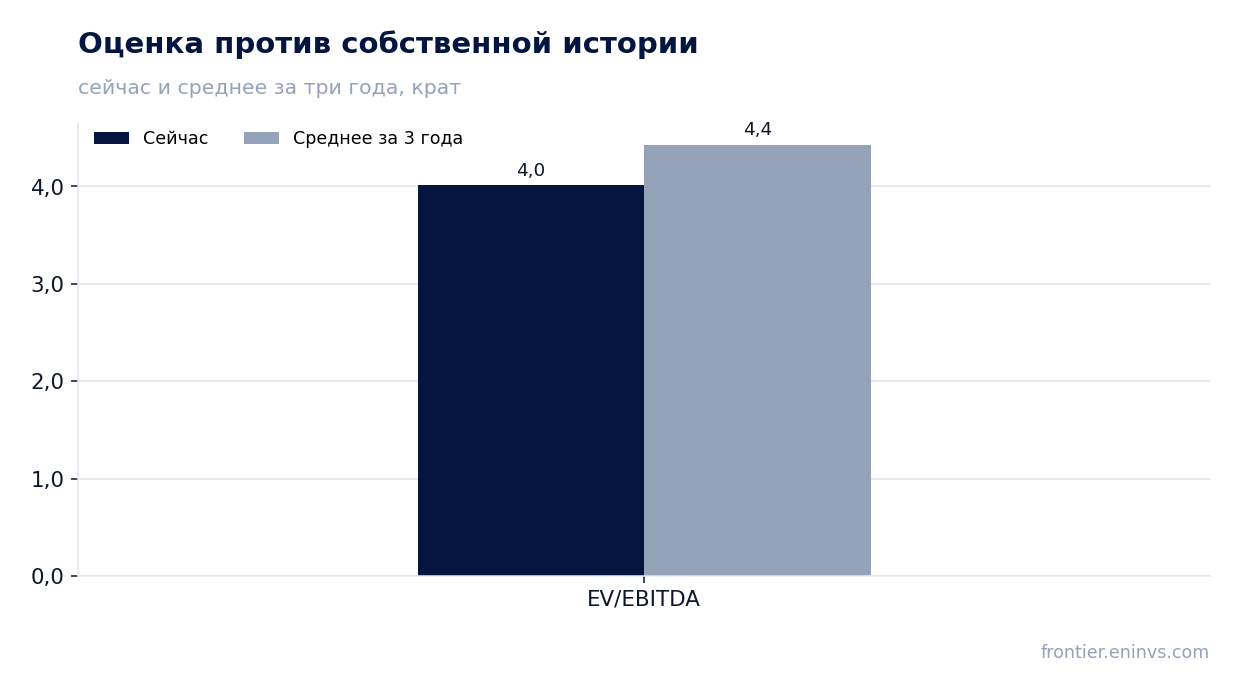
Соотношение чистый долг/EBITDA LTM составляет 13,76. Это высокий уровень, который отражает как значительный долг, так и низкую EBITDA за последние 12 месяцев. Для сравнения, EV/EBITDA LTM составляет 11,3, а среднее за три года – 4,77. Таким образом, текущая оценка существенно выше исторической.
Финансовые расходы за первое полугодие 2026 года составили 874 млн руб. против финансовых доходов 383 млн руб. годом ранее. Это связано с ростом долга и процентных ставок. Ключевая ставка ЦБ на 30 июня 2026 года составляла 14,25%, что остаётся высоким уровнем и увеличивает стоимость обслуживания долга.
Дивиденд за 2026 год, по нашей оценке, может составить 9,26 руб. на акцию – доходность 2,5%
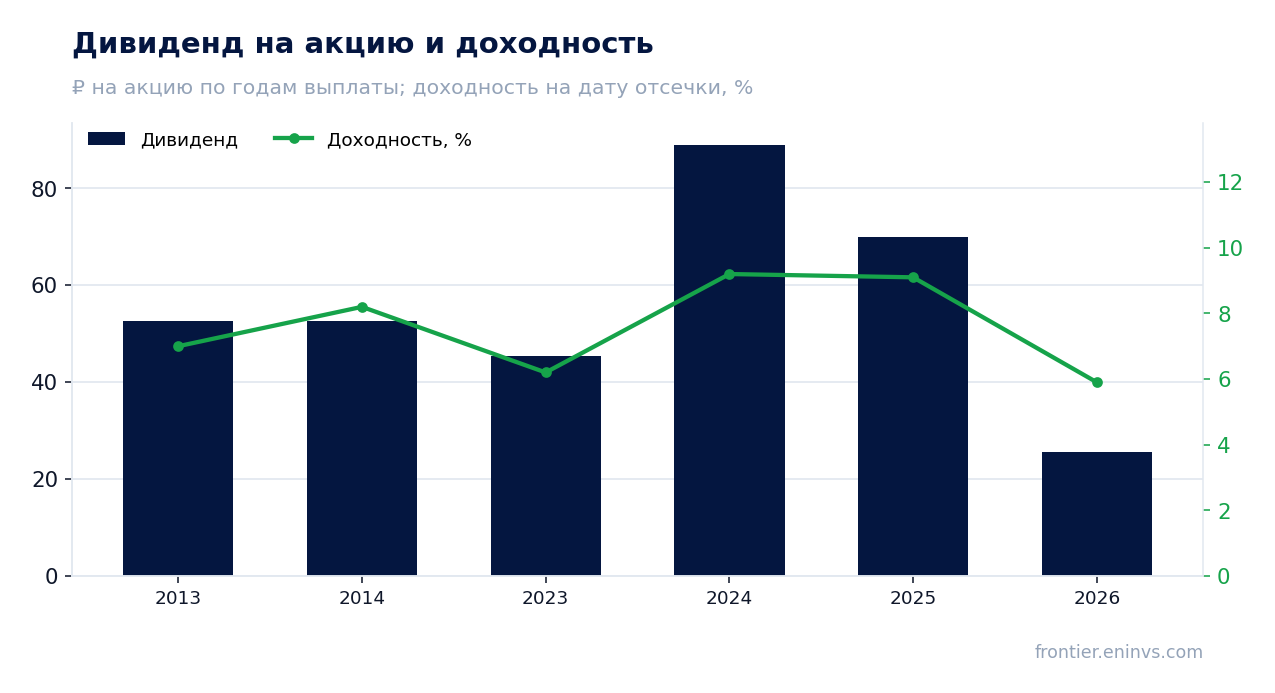
За последние 12 месяцев компания выплатила дивиденды в размере 25,5 руб. на акцию, что при текущей цене даёт доходность 6,9%. Однако это выплата за 2025 год, и она была существенно ниже, чем за 2024 год, когда дивиденд составил 89,0 руб. на акцию.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) составляет 9,26 руб. на акцию. Это наш собственный прогноз, основанный на предположении, что payout ratio сохранится на уровне 35% от чистой прибыли LTM, как и в прошлом году. При текущей цене это даёт доходность всего 2,5%. Решение о выплате принимает совет директоров.
Справедливая, по нашему мнению, доходность для этой бумаги составляет 7,0%. Текущая ожидаемая доходность в 2,5% значительно ниже этого уровня, что делает дивидендную историю непривлекательной. Для сравнения, ключевая ставка ЦБ составляет 14,0%, что также превышает ожидаемую дивидендную доходность.
Риски для дивиденда связаны с убытком за первое полугодие 2026 года и высоким долгом. Если компания не сможет восстановить прибыльность, payout ratio может быть снижен, а дивиденд – ещё меньше. Кроме того, высокие капитальные затраты и обслуживание долга могут ограничить свободный денежный поток, доступный для выплат.
Оценка EV/EBITDA LTM 11,3 против среднего за три года 4,77 – акции торгуются существенно выше своей истории
EV/EBITDA LTM составляет 11,3, что значительно выше среднего за три года – 4,77. Это означает, что текущая оценка существенно превышает историческую норму для компании. P/E LTM составляет 13,7, что также может указывать на переоценённость, учитывая убыток в отчётном периоде.
Наша фундаментальная модель оценки (модель портала) показывает потенциал снижения акции до справедливой стоимости на 93%. Это наш собственный расчёт, а не консенсус рынка. Модель учитывает рост EBITDA, целевой мультипликатор и текущую рыночную капитализацию.
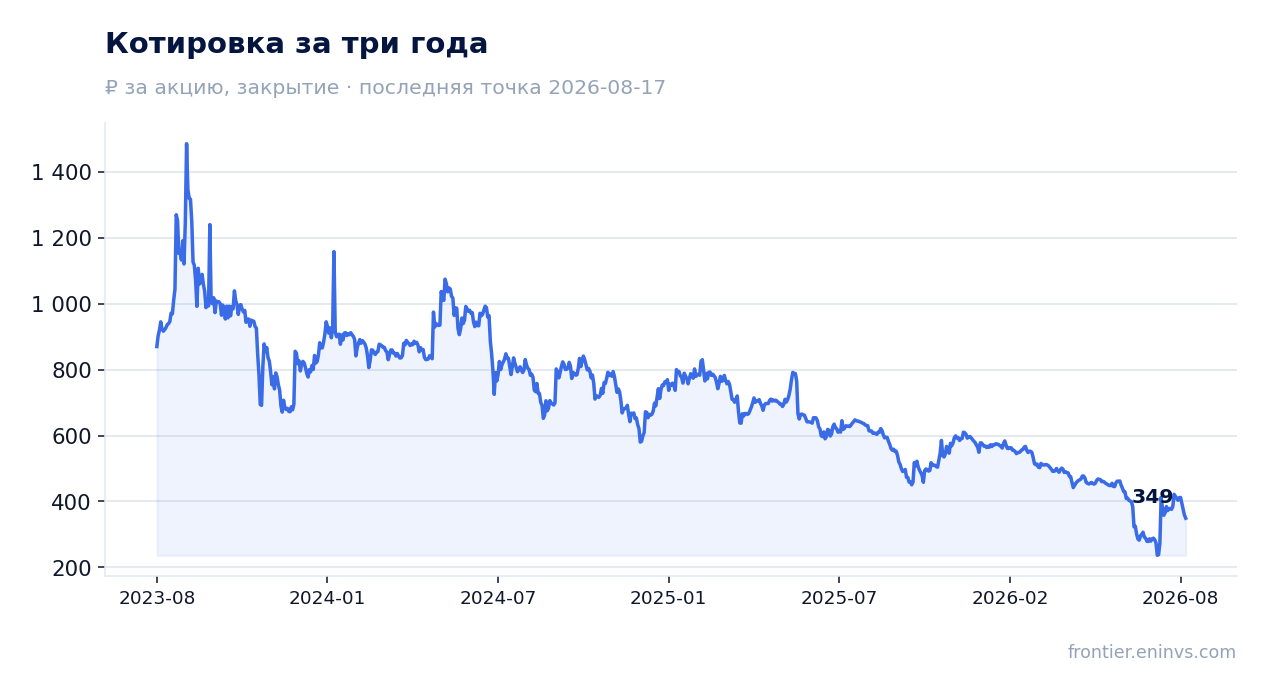
Рыночная капитализация компании составляет 11 445 млн руб. При таком уровне долга и отрицательной EBITDA в первом полугодии 2026 года текущая оценка выглядит завышенной. Для восстановления привлекательности акций необходимо устойчивое улучшение операционной прибыльности и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 11,4 млрд ₽ |
| P/E (LTM) | 13,7 |
| EV/EBITDA (LTM) | 11,3 |
| P/B | 0,46 |
| Чистый долг / EBITDA | 13,76 |
| Операционный денежный поток (LTM) | -8,87 млрд |
| ROE | -23,0% |
| Дивидендная доходность (12 мес) | 7,0% |
| EV/EBITDA, среднее за 3 года | 4,8 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2013 | 52,52 | 7,0% |
| 2014 | 52,52 | 8,2% |
| 2023 | 45,39 | 6,2% |
| 2024 | 89,00 | 9,2% |
| 2025 | 70,00 | 9,1% |
| 2026 | 25,50 | 5,9% |
| Оценка за текущий год | 9,26 | 2,5% к текущей цене |
Итог
Выручка Соллерса выросла на 29,3%, но этот рост не конвертировался в прибыль: EBITDA ушла в минус 472 млн руб., а чистый убыток составил 2 691 млн руб. Операционный денежный поток в 7 700 млн руб. обеспечен ростом кредиторской задолженности, а не операционной деятельностью. Долг вырос до 28 257 млн руб., а соотношение долг/EBITDA LTM составляет 13,76 – это высокий уровень. Дивиденд за 2026 год, по нашей оценке, может составить 9,26 руб. на акцию, что даёт доходность 2,5% – ниже справедливой для компании. Оценка EV/EBITDA LTM 11,3 против среднего за три года 4,77 указывает на переоценённость. При текущей цене акции выглядят непривлекательно.
Перейти к финансовой карточке компании SVAV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций