ТГК-14: прибыль за полугодие удвоилась, но рост долга и отрицательная рентабельность капитала ставят под вопрос оценку
10 августа 2026 года ТГК-14 раскрыла сокращённую консолидированную отчётность за первое полугодие 2026 года. Чистая прибыль выросла на 109,3% год к году, до 842,9 млн руб., EBITDA – на 64,6%, до 2 625,6 млн руб. (здесь и далее, если не указано иное, данные за отчётный период). Однако за последние 12 месяцев долг вырос на 3,0 млрд руб., а рентабельность капитала отрицательна. При текущей цене акция выглядит скорее привлекательно: мультипликаторы ниже собственной истории, но рост долга и неопределённость с дивидендами требуют осторожности.
Главные тезисы
— Чистая прибыль за полугодие удвоилась благодаря росту выручки и операционной эффективности
— EBITDA-маржа расширилась на 5,6 п.п. до 20,2% на фоне опережающего роста выручки
— Долг за 12 месяцев вырос на 3,0 млрд руб., до 11,2 млрд руб., что эквивалентно 3,16 EBITDA за последние 12 месяцев
— Капитальные затраты почти вдвое превысили операционный денежный поток, что привело к отрицательному свободному денежному потоку
— Дивиденды за последние 12 месяцев не выплачивались, но модель оценивает будущую доходность в 21,6% при справедливой 11,0%
— Акции торгуются с дисконтом к собственной трёхлетней истории по EV/EBITDA
— Рентабельность капитала отрицательна, что указывает на проблемы с эффективностью использования акционерного капитала
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 10,9 | 13,0 | +19,2% |
| EBITDA | 1,59 | 2,62 | +64,6% |
| Операционная прибыль | 0,92 | 1,81 | +97,0% |
| Чистая прибыль | 0,40 | 0,84 | +109,3% |
| Операционный денежный поток | -0,22 | 0,88 | в прибыль |
| Капзатраты | 2,56 | 1,81 | -29,2% |
| Рентабельность по EBITDA | 14,6% | 20,2% | +5,6 п.п. |
| Чистая маржа | 3,7% | 6,5% | +2,8 п.п. |
Чистая прибыль за полугодие удвоилась благодаря росту выручки и операционной эффективности
За первое полугодие 2026 года чистая прибыль ТГК-14 составила 842,9 млн руб., что на 109,3% больше, чем за тот же период прошлого года. Выручка выросла на 19,2% до 12 990,4 млн руб.. Основным драйвером стало увеличение операционной прибыли почти вдвое – с 919,2 млн руб. до 1 810,9 млн руб.
Рост прибыли также поддержали прочие операционные доходы, которые выросли на 15,5% до 1 105,1 млн руб. Финансовые расходы остались практически на уровне прошлого года (1 332,1 млн руб. против 1 305,9 млн руб.), что позволило сохранить большую часть операционного роста в чистой прибыли.
EBITDA-маржа расширилась на 5,6 п.п. до 20,2% на фоне опережающего роста выручки
EBITDA за первое полугодие 2026 года достигла 2 625,6 млн руб. (рассчитано как операционная прибыль плюс амортизация: 1 810,9 млн руб. + 768,9 млн руб. + 40,9 млн руб. нематериальных активов), что на 64,6% выше прошлогоднего уровня. Маржа EBITDA расширилась с 14,6% до 20,2%.
Основной вклад в рост маржинальности внесло замедление роста расходов на топливо (+15,3%) и персонал (+2,7%) относительно выручки (+19,2%). Расходы на покупную электроэнергию и мощность выросли на 40,9%, но их доля в выручке остаётся умеренной.
Долг за 12 месяцев вырос на 3,0 млрд руб., до 11,2 млрд руб., что эквивалентно 3,16 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 11 163,2 млн руб., увеличившись на 3,0 млрд руб. за последние 12 месяцев (и на 2,7 млрд руб. с начала года). Отношение чистого долга к EBITDA за последние 12 месяцев – 3,16.
Рост долга связан с масштабной инвестиционной программой: за полугодие приобретение основных средств составило 1 808,7 млн руб., а капитализированные проценты – 483,0 млн руб. При этом операционный денежный поток до изменений оборотного капитала составил 2 749,4 млн руб., но после уплаты процентов и налогов осталось лишь 877,9 млн руб.
Капитальные затраты почти вдвое превысили операционный денежный поток, что привело к отрицательному свободному денежному потоку
За первое полугодие 2026 года капитальные затраты (приобретение основных средств и нематериальных активов) составили 1 807,0 млн руб. (1 808,7 млн руб. минус 1,7 млн руб. поступлений от продажи НМА), что почти вдвое превышает чистый операционный денежный поток в 877,9 млн руб. С учётом капитализированных процентов (483,0 млн руб.) свободный денежный поток остаётся глубоко отрицательным.
Дефицит покрывался за счёт привлечения кредитов (200,0 млн руб.) и, в основном, сокращения денежных средств на балансе: остаток снизился с 8 199,8 млн руб. до 1 749,8 млн руб. за полугодие. Это создаёт риск для будущих дивидендов, если инвестиционная программа продолжится такими темпами.
Дивиденды за последние 12 месяцев не выплачивались, но модель оценивает будущую доходность в 21,6% при справедливой 11,0%
За последние 12 месяцев компания не выплачивала дивидендов (0,0 руб. на акцию). Однако модель «Усиленных Инвестиций» оценивает следующий платёж также в 0,0 руб. на акцию, что даёт форвардную доходность 21,6% (на основе текущей цены). Эта доходность значительно выше уровня в 11,0%, который мы считаем справедливым для данного эмитента.
Модель предполагает коэффициент выплат на уровне 0,67 от прибыли, что указывает на потенциал возобновления дивидендов, если компания решит направить часть прибыли на выплаты. Однако при отрицательном свободном денежном потоке и растущем долге это потребует либо сокращения инвестпрограммы, либо дополнительных заимствований.
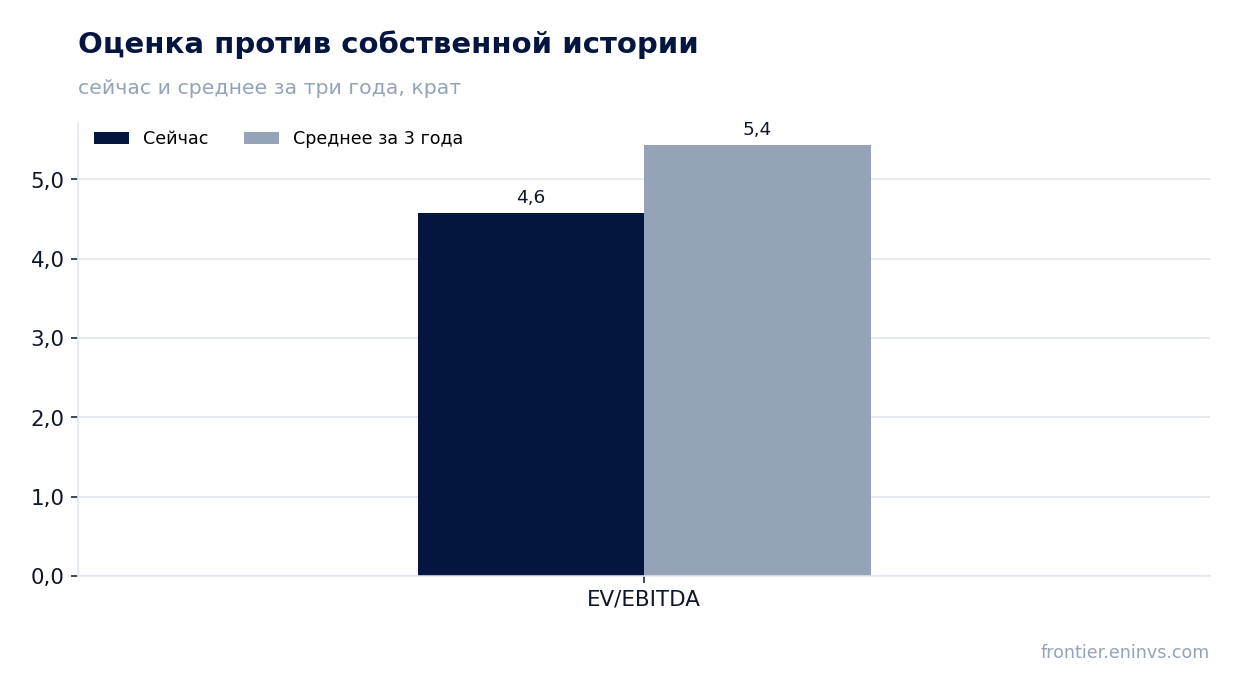
Акции торгуются с дисконтом к собственной трёхлетней истории по EV/EBITDA
EV/EBITDA за последние 12 месяцев составляет 4,60, что на 15,4% ниже среднего значения за три года (5,44). P/E LTM – 7,55. Рыночная капитализация – 5 119,5 млн руб., что существенно ниже балансовой стоимости капитала (7 259,5 млн руб. на 30 июня 2026 года).
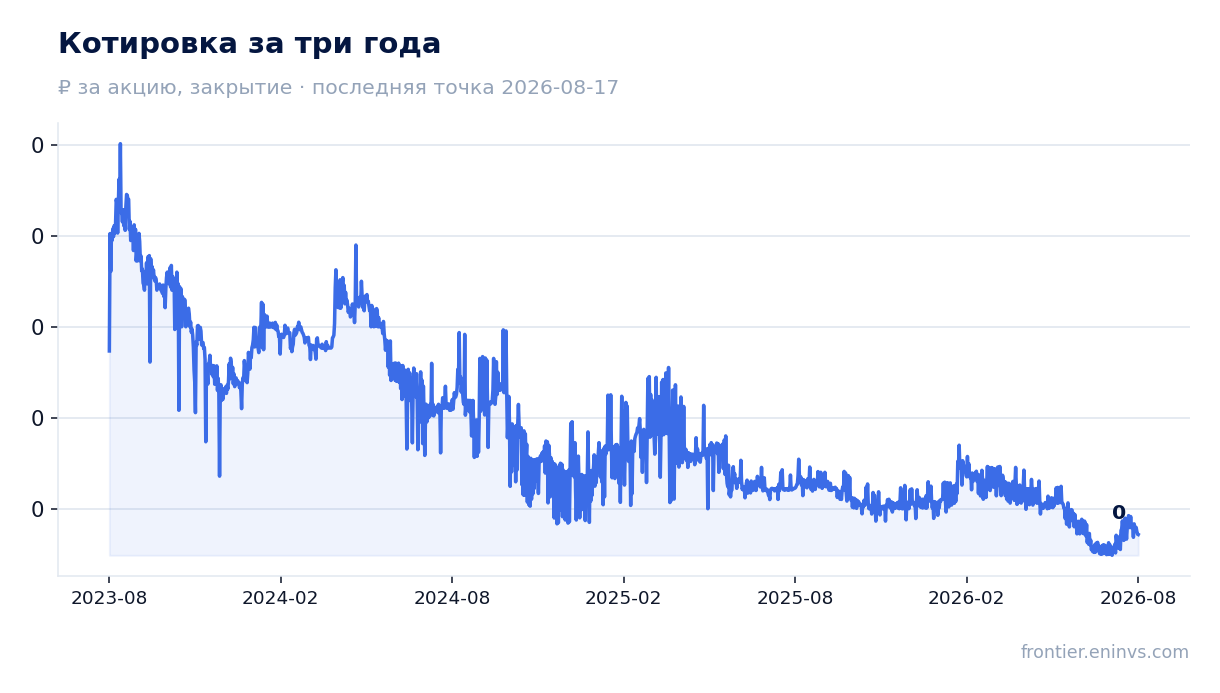
Дисконт к собственной истории отчасти оправдан ростом долга и неопределённостью с дивидендами, но также отражает негативное настроение рынка: с момента публикации отчёта (10 августа) до 17 августа акции потеряли 9,8%, хотя в день выхода отчёта выросли на 0,8%.
Рентабельность капитала отрицательна, что указывает на проблемы с эффективностью использования акционерного капитала
ROE за последние 12 месяцев составляет -5,1%. Это означает, что компания зарабатывает меньше стоимости своего капитала, что типично для компаний с высокой долговой нагрузкой и значительными инвестициями в основные средства, которые ещё не вышли на полную мощность.
Отрицательная рентабельность капитала контрастирует с ростом чистой прибыли в отчётном периоде. Это связано с тем, что ROE рассчитывается на основе средней величины капитала за последние 12 месяцев, которая включает убытки прошлых периодов и дивидендные выплаты, сократившие капитал. Тем не менее, это сигнал для акционеров: компания пока не создаёт достаточной доходности на вложенный капитал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,12 млрд ₽ |
| P/E (LTM) | 7,6 |
| EV/EBITDA (LTM) | 4,6 |
| P/B | 0,80 |
| Чистый долг / EBITDA | 3,16 |
| Операционный денежный поток (LTM) | 1,60 млрд |
| ROE | -5,1% |
| EV/EBITDA, среднее за 3 года | 5,4 |
Итог
Итог: ТГК-14 показала сильное первое полугодие – прибыль удвоилась, маржа расширилась, и компания торгуется с дисконтом к собственной истории. Однако рост долга на 3,0 млрд руб. за 12 месяцев и отрицательный свободный денежный поток ставят под вопрос устойчивость этой динамики. Оценка остаётся привлекательной только при условии, что инвестиции начнут генерировать денежный поток, а долговая нагрузка не выйдет из-под контроля. Мы оцениваем акцию как «скорее привлекательную»: потенциал есть, но он сопряжён с рисками, которые требуют мониторинга.
Перейти к финансовой карточке компании TGKN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций