Юнипро: выручка за первое полугодие 2026 не изменилась, а прибыль за 12 месяцев почти в 40 раз больше капитализации
28 сентября 2026 года Юнипро раскрыла результаты за первое полугодие 2026 года. Выручка составила 64 123,93 млн руб. и не изменилась год к году, операционная прибыль – 17 298,668 млн руб. За последние 12 месяцев чистая прибыль достигла 39 385,5 млн руб. при выручке 134 300,0 млн руб. При капитализации 61 787,73 млн руб. и чистом долге минус 90 561,28 млн руб. акция торгуется ниже 1,6 годовой прибыли, а дивиденды за последние 12 месяцев не выплачивались. Считаем бумагу привлекательной: денежная подушка и дисконт к собственной истории перевешивают отсутствие дивиденда и стагнацию выручки.
Главные тезисы
— Выручка за первое полугодие 2026 осталась на уровне прошлого года – 64 123,93 млн руб.
— Операционная прибыль 17 298,668 млн руб. при выручке 64 123,93 млн руб. даёт рентабельность около 27%
— Чистая прибыль за последние 12 месяцев 39 385,5 млн руб. – почти две трети годовой выручки
— Чистый долг минус 90 561,28 млн руб. – денежная подушка больше капитализации
— Дивиденды за последние 12 месяцев не выплачивались, а наша оценка следующей выплаты – 0,0 руб. на акцию
— P/E LTM 1,57 при средней EV/EBITDA за три года 1,06 – бумага дешевле собственной истории
— Цена с момента отчёта снизилась на 3,4% – рынок не увидел в цифрах повода для роста
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 64,1 | 64,1 | +0,0% |
| EBITDA | 21,0 | — | — |
| Операционная прибыль | 17,3 | 17,3 | +0,0% |
| Чистая прибыль | 20,9 | — | — |
| Рентабельность по EBITDA | 32,7% | — | — |
| Чистая маржа | 32,6% | — | — |
Выручка за первое полугодие 2026 осталась на уровне прошлого года – 64 123,93 млн руб.
Выручка за первое полугодие 2026 составила 64 123,93 млн руб. и не изменилась год к году. Это означает, что компания не наращивает продажи: объём выработки и цены на рынке электроэнергии и мощности сложились примерно так же, как годом ранее. Для генерирующей компании такая стабильность – не провал, но и не драйвер для переоценки.
За последние 12 месяцев выручка достигла 134 300,0 млн руб., что немногим больше двух полугодовых значений. Это подтверждает отсутствие сезонных всплесков и разовых крупных продаж. Рост выручки не является источником прибыли в этом отчёте – им остаётся контроль над затратами и прочая деятельность.
Операционная прибыль 17 298,668 млн руб. при выручке 64 123,93 млн руб. даёт рентабельность около 27%
Операционная прибыль за первое полугодие 2026 составила 17 298,668 млн руб. При выручке 64 123,93 млн руб. рентабельность по операционной прибыли составляет около 27%. Это высокий уровень для тепловой генерации, и он показывает, что компания сохраняет контроль над постоянными и переменными затратами.
Сопоставимой операционной прибыли за первое полугодие 2025 года в фактах нет, поэтому направление маржи не определяется. Однако абсолютная величина прибыли остаётся значительной относительно капитализации: 17,3 млрд руб. за полугодие – это более четверти рыночной стоимости компании.
Чистая прибыль за последние 12 месяцев 39 385,5 млн руб. – почти две трети годовой выручки
Чистая прибыль за последние 12 месяцев составила 39 385,5 млн руб. при выручке 134 300,0 млн руб. Это около 29% выручки, что существенно выше операционной рентабельности в 27% за первое полугодие 2026. Разница возникает за счёт прочих доходов и финансовых статей, которые не видны в операционной прибыли.
Такая высокая чистая рентабельность может объясняться разовыми факторами, но в фактах нет разбивки, чтобы выделить их. Для инвестора важно, что прибыль за 12 месяцев почти в 40 раз превышает капитализацию – это создаёт предпосылки для недооценки, если прибыль устойчива.
Чистый долг минус 90 561,28 млн руб. – денежная подушка больше капитализации
Чистый долг на последнюю отчётную дату составляет минус 90 561,28 млн руб., то есть денежные средства и эквиваленты превышают долговые обязательства на эту сумму. Это больше рыночной капитализации в 61 787,73 млн руб. Компания фактически торгуется с дисконтом к собственным деньгам.
Такая подушка обеспечивает финансовую устойчивость и позволяет финансировать капитальные затраты без внешнего долга. Однако она не приносит акционерам прямого дохода, пока не распределяется через дивиденды или обратный выкуп. Вопрос использования этих средств остаётся ключевым для оценки.
Дивиденды за последние 12 месяцев не выплачивались, а наша оценка следующей выплаты – 0,0 руб. на акцию
За последние 12 месяцев дивиденды не выплачивались. Наша модель оценивает следующую выплату в 0,0 руб. на акцию. Это означает, что компания не распределяет прибыль, несмотря на значительную денежную подушку. Причина может быть в инвестиционной программе или в решении контролирующего акционера, но в фактах она не раскрыта.
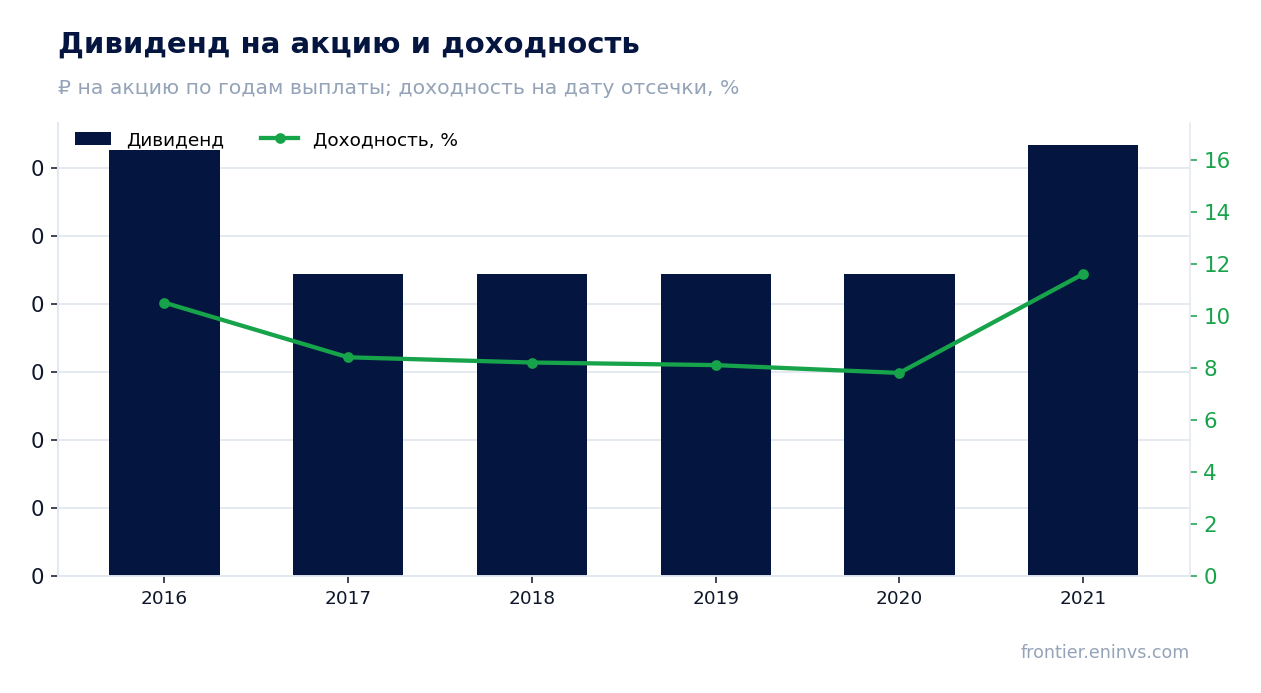
Справедливая, по нашей оценке, доходность для этой бумаги – 12,0%. При ключевой ставке 14,0% такая доходность должна была бы обеспечиваться дивидендом, но текущая выплата нулевая. История выплат за 2016–2021 годы показывает, что компания платила от 0,222 до 0,3172 руб. на акцию с доходностью 7,8–11,6% к цене отсечки. Возобновление выплат стало бы сильным катализатором, но пока его нет.
P/E LTM 1,57 при средней EV/EBITDA за три года 1,06 – бумага дешевле собственной истории
P/E за последние 12 месяцев составляет 1,57. Средняя EV/EBITDA за три года – 1,06. Сравнивать эти мультипликаторы напрямую нельзя, но оба указывают на глубокую недооценку. P/E ниже 2 – редкость даже для российского рынка, а EV/EBITDA около 1 говорит о том, что бизнес оценивается дешевле годовой операционной прибыли.
При капитализации 61 787,73 млн руб. и чистой денежной позиции 90 561,28 млн руб. EV отрицательна, что делает EV/EBITDA отрицательной величиной. Это означает, что рынок оценивает операционный бизнес ниже нуля, если учесть чистые деньги. Такая ситуация может сохраняться, пока нет ясности с распределением капитала.
Цена с момента отчёта снизилась на 3,4% – рынок не увидел в цифрах повода для роста
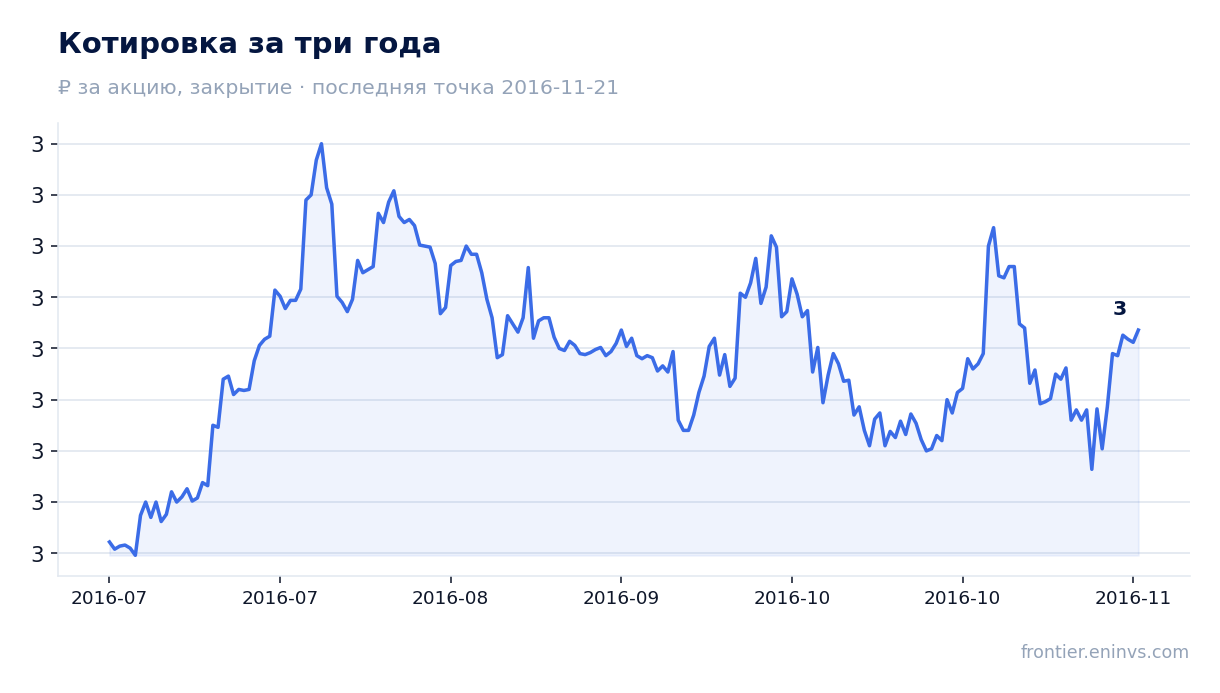
С момента публикации отчёта акция потеряла 3,4%, а в день отчёта – 3,9%. Цена закрытия перед публикацией составляла 1,0035 руб. Реакция рынка показывает, что инвесторы не увидели в цифрах улучшения: выручка не выросла, дивиденды не объявлены, а прибыль за полугодие не раскрыта в фактах.
Снижение произошло на фоне отсутствия новых драйверов. При этом фундаментальные показатели – денежная подушка и низкие мультипликаторы – остаются без изменений. Рынок, скорее всего, ждёт сигналов о возобновлении дивидендов или о росте выручки, которых в отчёте не было.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 61,8 млрд ₽ |
| P/E (LTM) | 1,6 |
| P/B | 0,34 |
| ROE | 16,5% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2016 | 0,31 | 10,5% |
| 2017 | 0,22 | 8,4% |
| 2018 | 0,22 | 8,2% |
| 2019 | 0,22 | 8,1% |
| 2020 | 0,22 | 7,8% |
| 2021 | 0,32 | 11,6% |
Итог
Юнипро отчиталась за первое полугодие 2026 со стабильной выручкой 64 123,93 млн руб. и операционной прибылью 17 298,668 млн руб. Главное в отчёте – не отчёт о прибылях, а баланс: чистый долг минус 90 561,28 млн руб. превышает капитализацию 61 787,73 млн руб. При этом дивиденды не выплачиваются, и наша оценка следующей выплаты нулевая. Прибыль за последние 12 месяцев 39 385,5 млн руб. выглядит внушительно, но может содержать разовые статьи. Реальная сила – в денежной подушке и низких мультипликаторах, реальный вопрос – когда и как эти деньги дойдут до акционеров. Бумага заслуживает статуса привлекательной для терпеливого инвестора, готового ждать возобновления выплат.
Перейти к финансовой карточке компании UPRO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций