ADVANCED MICRO DEVICES INC: выручка выросла на 44,7%, но весь прирост прибыли съел разовый фактор по варрантам
3 ноября ADVANCED MICRO DEVICES INC раскрыла результаты за третий квартал 2026 года. Выручка достигла 13 377 млн долларов (+44,7% год к году), скорректированная EBITDA – 4 162 млн (маржа 31,1%), чистая прибыль – 2 428 млн (+95,3%). Отчёт сильный по выручке и марже, но оценка по EV/EBITDA в 66,3 раза выше собственной трёхлетней средней, поэтому при текущей цене бумага выглядит скорее привлекательной лишь по модели портала, а не по мультипликатору.
Главные тезисы
— Выручку в 13 377 млн долларов вытянул сегмент центров обработки данных, который почти удвоился
— Маржа EBITDA выросла до 31,1% благодаря масштабу, а не разовому сокращению расходов
— Чистая прибыль выросла на 95,3%, но 1 097 млн из неё съела переоценка варрантов
— Свободный денежный поток упал до 554 млн долларов из-за роста запасов и дебиторки
— Долг вырос до 7 079 млн долларов, но чистый долг остаётся отрицательным
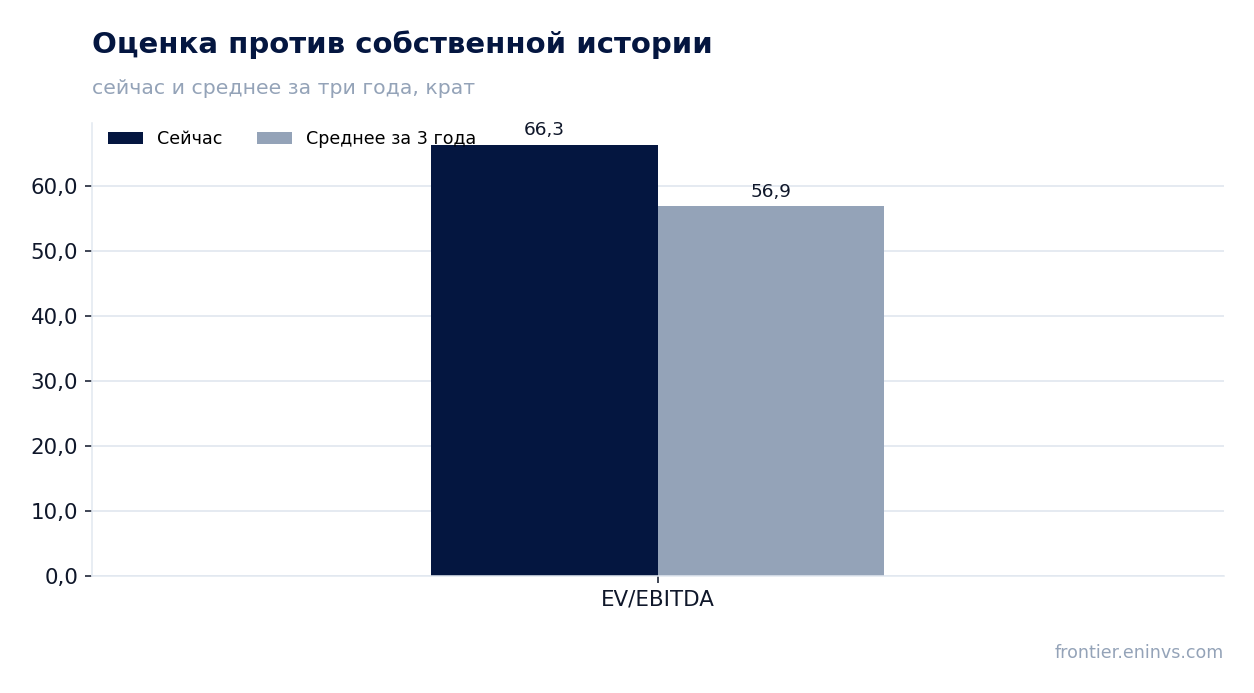
— Мультипликатор EV/EBITDA в 66,3 раза на 17% выше собственной трёхлетней средней
— Модель портала даёт потенциал роста к справедливой стоимости в 18%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,25 | 13,4 | +44,7% |
| EBITDA | 1,83 | 4,16 | +127,2% |
| Операционная прибыль | 1,27 | 2,83 | +123,0% |
| Чистая прибыль | 1,24 | 2,43 | +95,3% |
| Операционный денежный поток | 2,16 | 1,20 | -44,3% |
| Капзатраты | 0,26 | — | — |
| Рентабельность по EBITDA | 19,8% | 31,1% | +11,3 п.п. |
| Чистая маржа | 13,4% | 18,2% | +4,8 п.п. |
Выручку в 13 377 млн долларов вытянул сегмент центров обработки данных, который почти удвоился
Выручка за третий квартал 2026 года составила 13 377 млн долларов, что на 44,7% больше, чем годом ранее. Рост замедлился по сравнению со вторым кварталом, когда он составлял 50,1%, но остаётся очень высоким.
Главный драйвер – сегмент центров обработки данных: его выручка достигла 8 546 млн долларов, почти удвоившись год к году. Компания связывает это с ростом спроса на процессоры EPYC и запуском GPU Instinct MI450.
Клиентский и игровой сегмент принёс 3 722 млн долларов, на 8% меньше, чем годом ранее. Клиентский бизнес вырос на 7% до 2 949 млн, а игровой упал на 40% до 773 млн из-за снижения продаж полузаказных решений и графики.
Встраиваемый сегмент вырос на 29% до 1 109 млн долларов. Таким образом, почти весь прирост выручки обеспечили центры обработки данных, а игровое направление остаётся слабым звеном.
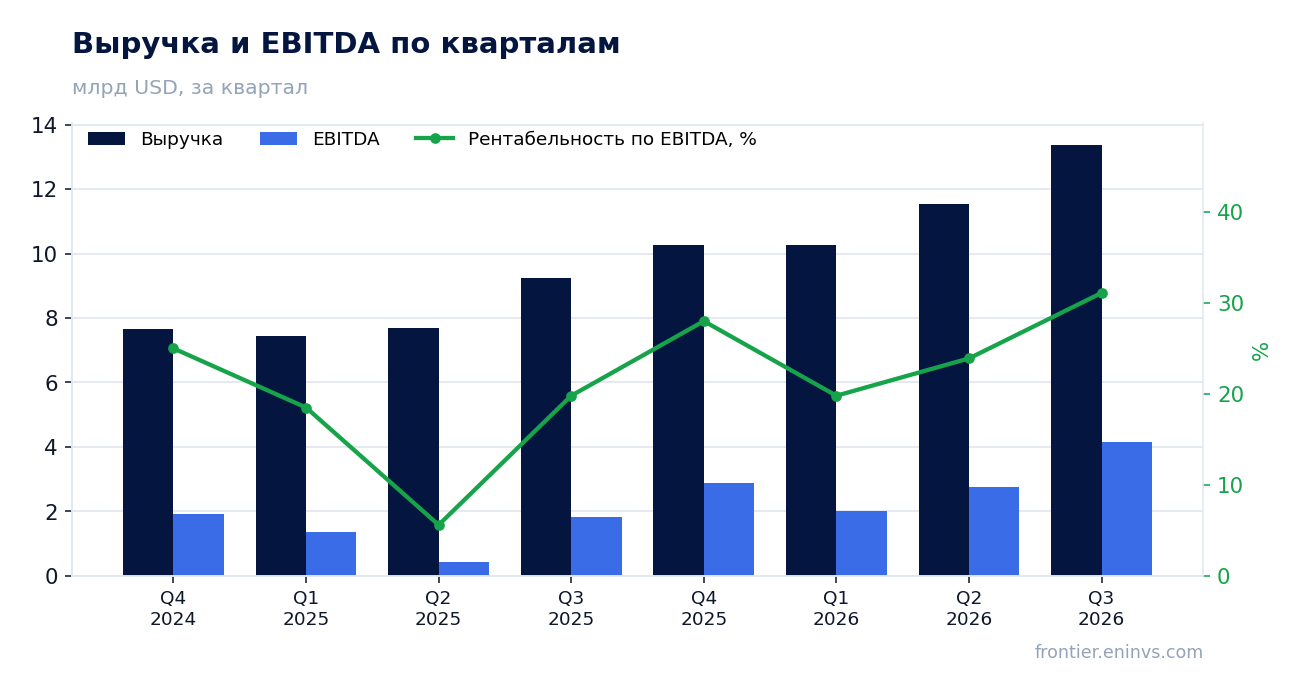
Маржа EBITDA выросла до 31,1% благодаря масштабу, а не разовому сокращению расходов
Скорректированная EBITDA составила 4 162 млн долларов, а её маржа – 31,1% против 19,8% годом ранее. Такой рост маржи при увеличении выручки на 44,7% говорит о сильном операционном рычаге.
Валовая маржа по GAAP выросла до 54% с 52%, по non-GAAP – до 56% с 54%. Операционные расходы выросли на 25% – медленнее выручки, что и дало расширение маржи.
Операционная прибыль по GAAP составила 2 832 млн долларов против 1 270 млн годом ранее. Рост операционной маржи до 21% с 14% подтверждает, что улучшение не связано с разовыми статьями.
В структуре расходов заметно выросли исследования и разработки – до 2 803 млн долларов с 2 139 млн. Компания продолжает инвестировать в новые продукты, и это ограничивает дальнейшее расширение маржи.
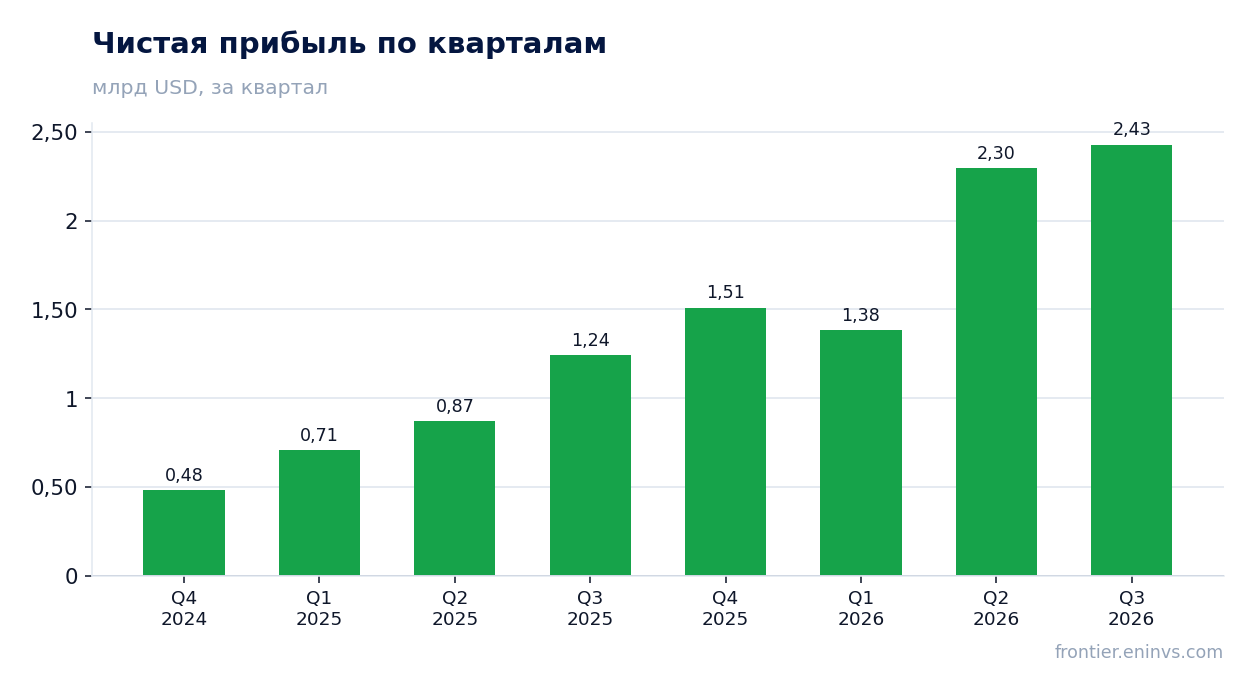
Чистая прибыль выросла на 95,3%, но 1 097 млн из неё съела переоценка варрантов
Чистая прибыль по GAAP составила 2 428 млн долларов против 1 243 млн годом ранее, рост на 95,3%. Однако в отчёте есть крупная разовая статья – изменение справедливой стоимости варрантов на 1 097 млн долларов, которая уменьшила прибыль.
Без этой статьи non-GAAP чистая прибыль составила бы 3 471 млн долларов, а разводненная прибыль на акцию – 2,09 доллара против 1,20 доллара годом ранее. Рост non-GAAP EPS на 74% отражает реальную динамику бизнеса.
Также в прибыли есть налоговая выгода: вместо расхода налог на прибыль дал доход в 555 млн долларов. Это ещё один разовый фактор, который завысил чистую прибыль.
Таким образом, заявленный рост чистой прибыли на 95,3% выглядит впечатляюще, но значительная часть его обусловлена не операционными результатами, а переоценкой варрантов и налоговой статьёй.
Свободный денежный поток упал до 554 млн долларов из-за роста запасов и дебиторки
Операционный денежный поток за квартал составил 1 202 млн долларов против 2 159 млн годом ранее. Свободный денежный поток – 554 млн долларов против 1 530 млн годом ранее.
Причина – значительный отток оборотного капитала: запасы выросли на 2 995 млн долларов, дебиторская задолженность – на 1 928 млн. Компания наращивает запасы перед ожидаемым ускорением поставок в четвёртом квартале.
Капитальные затраты выросли до 648 млн долларов с 258 млн годом ранее. Рост capex связан с расширением производства, в том числе для новых продуктов Helios и Venice.
Свободный денежный поток остаётся положительным, но его падение до 554 млн долларов при чистой прибыли в 2 428 млн показывает, что прибыль пока не полностью конвертируется в деньги.
Долг вырос до 7 079 млн долларов, но чистый долг остаётся отрицательным
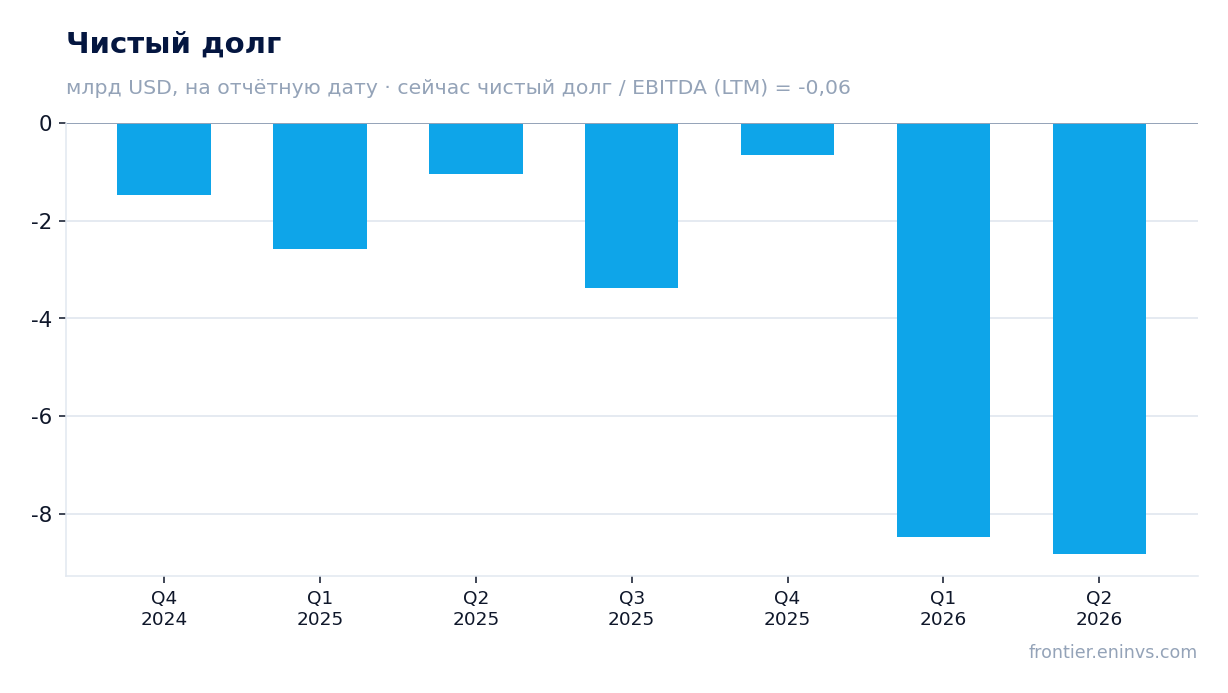
Общий долг на конец квартала составил 7 079 млн долларов против 3 226 млн кварталом ранее. Рост связан с выпуском долговых обязательств на 4 726 млн долларов.
При этом денежные средства и краткосрочные инвестиции составили 15 776 млн долларов, поэтому чистый долг остаётся отрицательным. Отношение чистого долга к EBITDA LTM – минус 0,06.
Процентные расходы выросли до 62 млн долларов с 37 млн годом ранее, но остаются незначительными относительно EBITDA. Долговая нагрузка не является риском для компании.
Компания также выкупила акции на 221 млн долларов за девять месяцев, что поддерживает прибыль на акцию.
Мультипликатор EV/EBITDA в 66,3 раза на 17% выше собственной трёхлетней средней
По мультипликатору EV/EBITDA LTM компания торгуется в 66,3 раза, что на 17% выше её собственной трёхлетней средней в 56,9 раза. Бумага дороже, чем обычно, по этому мультипликатору.
P/E LTM составляет 104,1 раза, что отражает низкую чистую прибыль из-за разовых статей. По non-GAAP прибыли мультипликатор был бы значительно ниже.
Рост выручки замедлился с 50,1% во втором квартале до 44,7% в третьем, но остаётся высоким. Компания ожидает ускорения роста в четвёртом квартале до примерно 66% год к году.
Оценка выглядит высокой, но если прогноз по ускорению роста оправдается, текущий мультипликатор может оказаться оправданным.
Модель портала даёт потенциал роста к справедливой стоимости в 18%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции к справедливой стоимости составляет 18%.
Это собственная оценка портала, а не рыночный консенсус или целевая цена. Она основана на ожидании дальнейшего роста EBITDA и сохранения текущего мультипликатора.
Акция входит в живые модельные стратегии портала: US GARP + acceleration и US Tech / AI leaders. Это факт, а не аргумент в пользу вердикта.
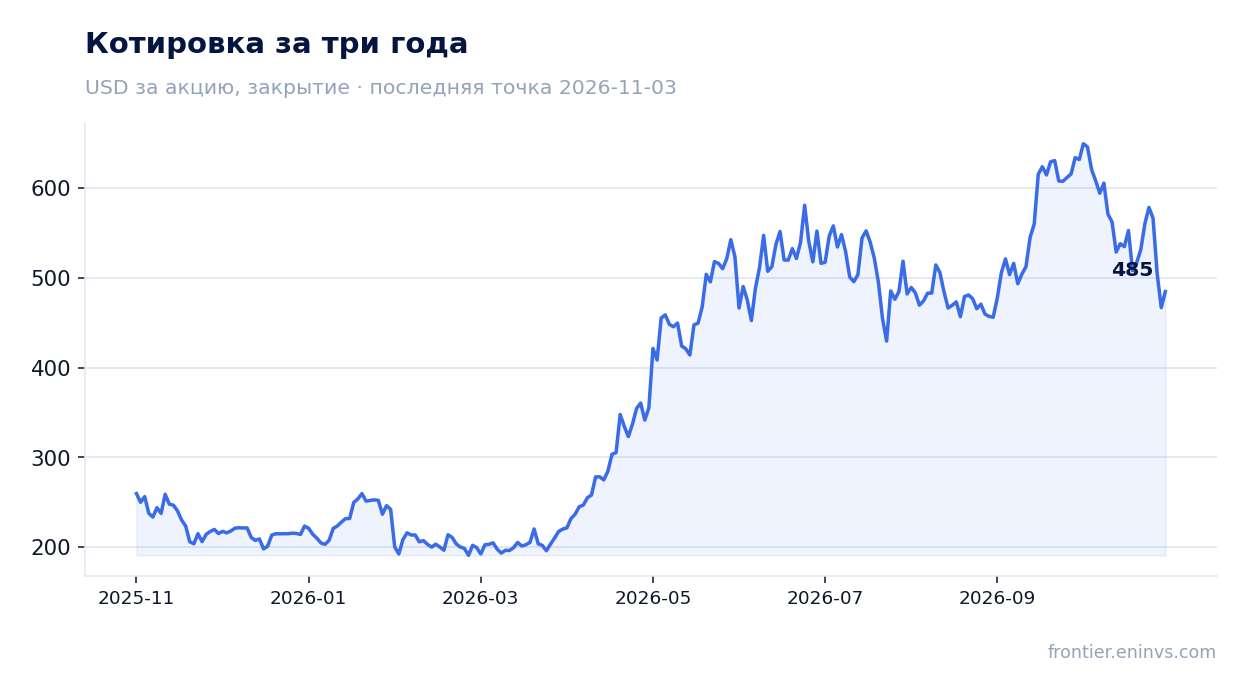
С момента публикации отчёта акция выросла на 3,8%, а с начала года – также на 3,8% к 3 ноября.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 793 млрд USD |
| P/E (LTM) | 104,1 |
| EV/EBITDA (LTM) | 66,3 |
| P/B | 12,59 |
| Чистый долг / EBITDA | -0,06 |
| Операционный денежный поток (LTM) | 9,12 млрд |
| ROE | 14,3% |
| EV/EBITDA, среднее за 3 года | 56,9 |
Итог
Отчёт за третий квартал 2026 года сильный по выручке и марже: выручка выросла на 44,7% до 13 377 млн долларов, EBITDA – на 127,2% до 4 162 млн. Однако значительная часть роста чистой прибыли обусловлена разовыми факторами – переоценкой варрантов и налоговой выгодой. Свободный денежный поток упал до 554 млн долларов из-за роста запасов и дебиторки. Мультипликатор EV/EBITDA в 66,3 раза выше собственной трёхлетней средней, но модель портала даёт потенциал роста в 18%. Вердикт – скорее привлекательный: сильный операционный рост и низкая долговая нагрузка перевешивают высокую оценку, но для подтверждения нужен четвёртый квартал с ускорением выручки и восстановлением денежного потока.
Перейти к финансовой карточке компании AMD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций