AMAZON COM INC: рост выручки замедлился до 12,1%, а прибыль впервые за год оказалась ниже прошлогодней
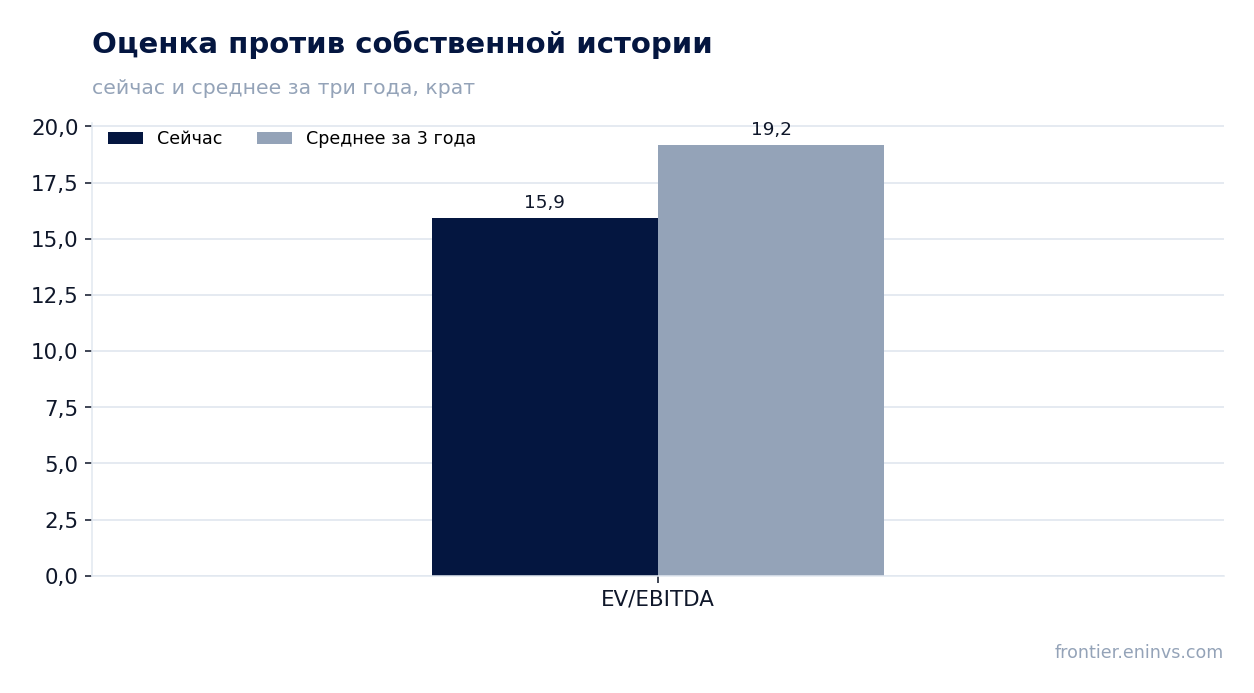
29 октября AMAZON COM INC раскрыла результаты за третий квартал 2026 года. Выручка составила 201,9 млрд долл., прибавив 12,1% год к году, операционная прибыль – 28,1 млрд долл., чистая прибыль – 20,7 млрд долл., что на 2,4% ниже уровня годичной давности. Рост выручки замедлился по сравнению с 19,6% во втором квартале, а чистая маржа снизилась с 11,8% до 10,2%. При мультипликаторе EV/EBITDA 15,9 против собственного трёхлетнего среднего 19,2 акция выглядит дешевле своей истории, и по модели портала потенциал к справедливой стоимости составляет +24%, поэтому при текущей цене бумага скорее привлекательна.
Главные тезисы
— Выручка прибавила 12,1% год к году, но это медленнее 19,6% кварталом ранее
— Чистая прибыль снизилась на 2,4%, и маржа упала с 11,8% до 10,2%
— Операционная прибыль выросла до 28,1 млрд долл. при выручке 201,9 млрд долл.
— Операционный денежный поток в 42,4 млрд долл. покрывает капзатраты предыдущих кварталов
— Долговая нагрузка в 0,49 EBITDA LTM остаётся умеренной
— EV/EBITDA 15,9 ниже собственного трёхлетнего среднего 19,2 на 17%
— По модели портала потенциал акции к справедливой стоимости оценивается в +24%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 180 | 202 | +12,1% |
| EBITDA | 34,2 | — | — |
| Операционная прибыль | 17,4 | 28,1 | +61,2% |
| Чистая прибыль | 21,2 | 20,7 | -2,4% |
| Операционный денежный поток | 35,5 | 42,4 | +19,4% |
| Капзатраты | 35,1 | — | — |
| Рентабельность по EBITDA | 19,0% | — | — |
| Чистая маржа | 11,8% | 10,2% | -1,6 п.п. |
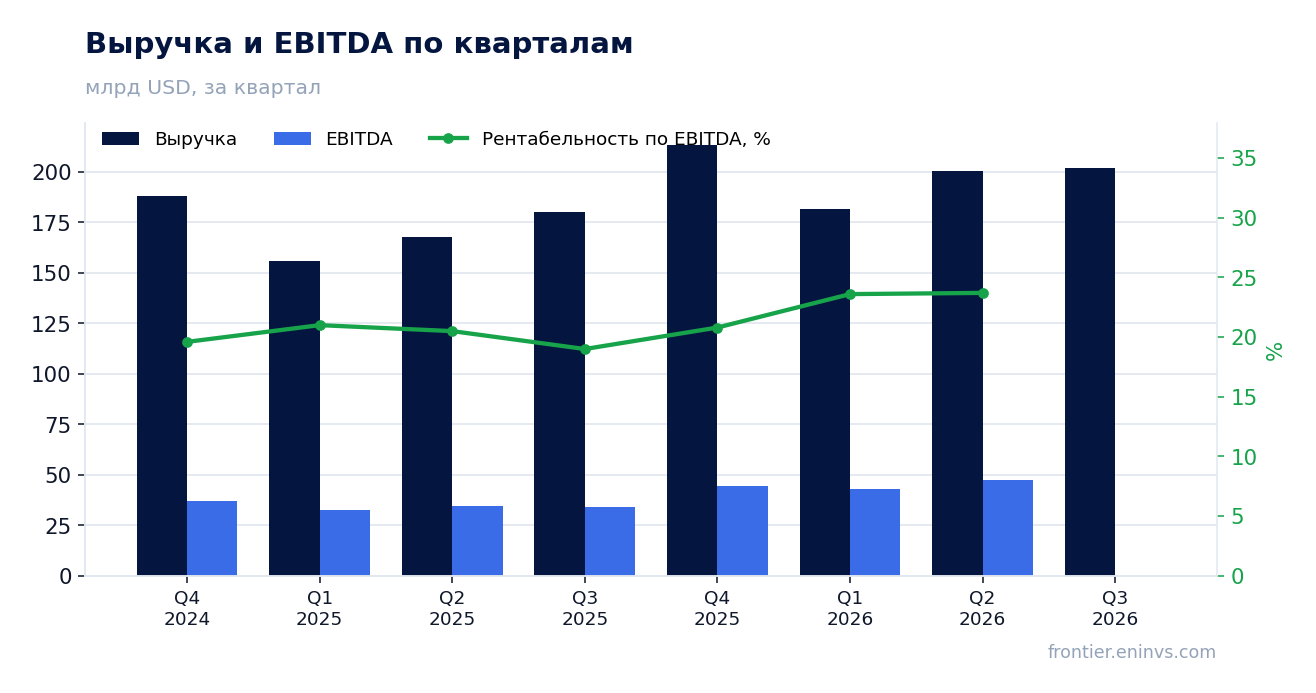
Выручка прибавила 12,1% год к году, но это медленнее 19,6% кварталом ранее
В третьем квартале 2026 года выручка AMAZON COM INC составила 201,9 млрд долл., что на 12,1% больше, чем годом ранее. Кварталом ранее рост был 19,6%, то есть динамика заметно замедлилась. Замедление произошло после сильного второго квартала, когда выручка достигала 200,6 млрд долл.
За последние двенадцать месяцев выручка составила 797,5 млрд долл. Это уровень, который задаёт базу для оценки мультипликаторов и долговой нагрузки. Замедление роста в отчётном квартале важно потому, что компания работает с высокой базой, и каждый процентный пункт роста теперь даётся тяжелее.
Чистая прибыль снизилась на 2,4%, и маржа упала с 11,8% до 10,2%
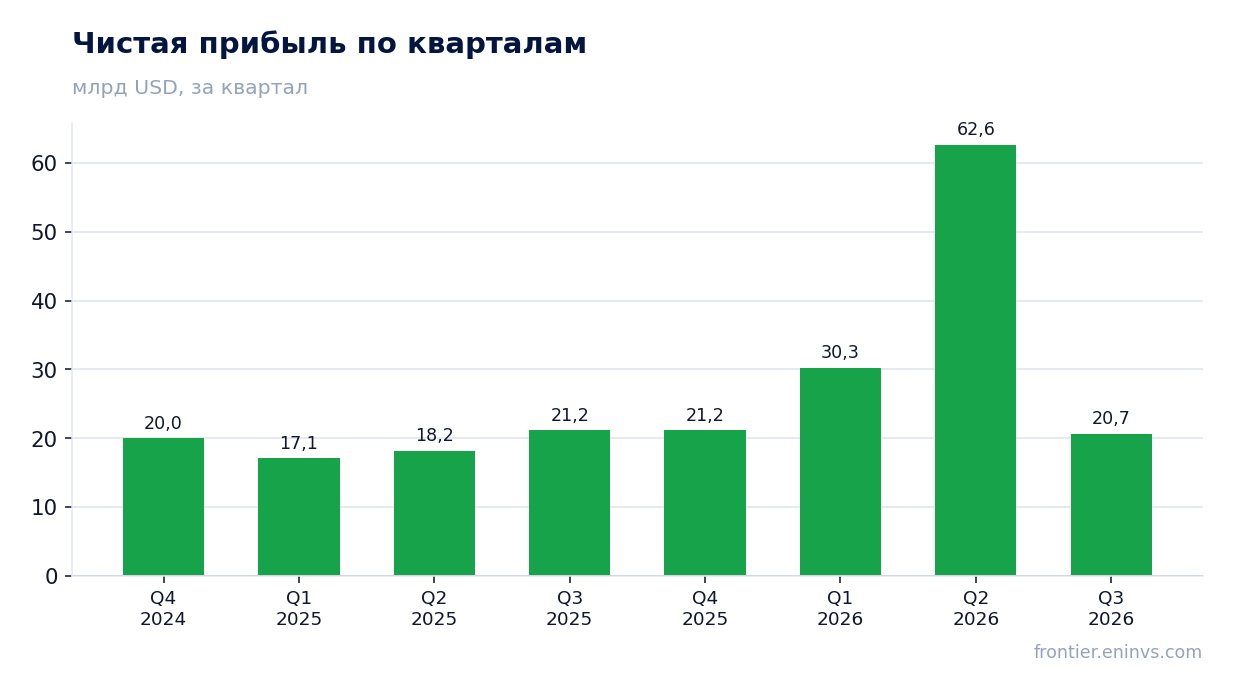
Чистая прибыль за третий квартал 2026 года составила 20,7 млрд долл., что на 2,4% меньше, чем годом ранее. Чистая маржа снизилась до 10,2% с 11,8% в третьем квартале 2025 года. Снижение прибыли при росте выручки означает, что расходы росли быстрее доходов.
Операционная прибыль при этом выросла до 28,1 млрд долл., так что давление на чистый результат возникло ниже операционной линии. Причины этого движения в фактах не раскрыты, и гадать о них не стоит. Для держателя важен сам факт: прибыль впервые за год оказалась ниже прошлогодней.
Операционная прибыль выросла до 28,1 млрд долл. при выручке 201,9 млрд долл.
Операционная прибыль в третьем квартале 2026 года составила 28,1 млрд долл. против 17,4 млрд долл. годом ранее. Это рост более чем в полтора раза, и он произошёл на фоне увеличения выручки на 12,1%. Операционная маржа, таким образом, расширилась.
Рост операционной прибыли при замедлении выручки говорит о том, что компания лучше контролирует операционные расходы. Именно операционный результат остаётся главным источником прибыли, и его динамика важнее колебаний чистой строки.
Операционный денежный поток в 42,4 млрд долл. покрывает капзатраты предыдущих кварталов
Операционный денежный поток за третий квартал 2026 года составил 42,4 млрд долл., что выше показателя годичной давности в 35,5 млрд долл. За последние двенадцать месяцев поток достиг 168,3 млрд долл. Это солидная база для финансирования инвестиций.
Капитальные затраты в третьем квартале в фактах не раскрыты, но в предыдущем квартале они составляли 54,2 млрд долл., а в первом – 44,2 млрд долл. Компания активно инвестирует, и операционный поток пока покрывает эти вложения. Соотношение денежного потока и капзатрат остаётся ключевым для свободного денежного потока.
Долговая нагрузка в 0,49 EBITDA LTM остаётся умеренной
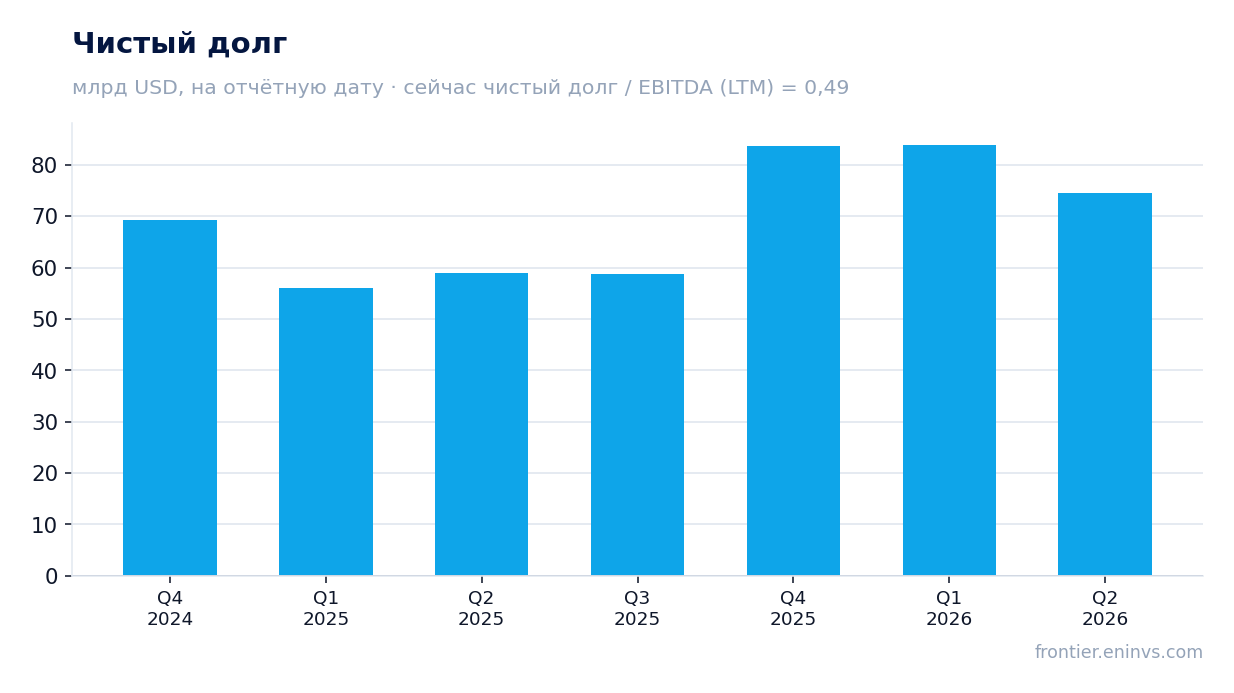
Чистый долг на последнюю годовую отчётность составлял 83,6 млрд долл., а отношение чистого долга к EBITDA за последние двенадцать месяцев – 0,49. Это низкий уровень для компании такого масштаба. Показатель приведён как уровень, а не как динамика.
EBITDA за последние двенадцать месяцев составила 169,5 млрд долл. При такой базе долг обслуживается легко, и нагрузка не является ограничением для инвестиций или выкупа акций. Для держателя это означает, что финансовый риск остаётся невысоким.
EV/EBITDA 15,9 ниже собственного трёхлетнего среднего 19,2 на 17%
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 15,9, тогда как его собственное трёхлетнее среднее – 19,2. Акция торгуется на 17% ниже своей исторической оценки по этому мультипликатору. Это указывает на то, что рынок закладывает более скромные ожидания, чем в среднем за три года.
P/E за последние двенадцать месяцев равен 19,4, а рентабельность собственного капитала – 14,2%. Сочетание умеренного P/E и низкой долговой нагрузки делает оценку умеренной. Сравнение с историей по EV/EBITDA – единственное корректное в фактах, и оно в пользу акции.
По модели портала потенциал акции к справедливой стоимости оценивается в +24%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости составляет +24%. Это наша собственная оценка, а не рыночный консенсус. Она опирается на текущую динамику прибыли и оценку.
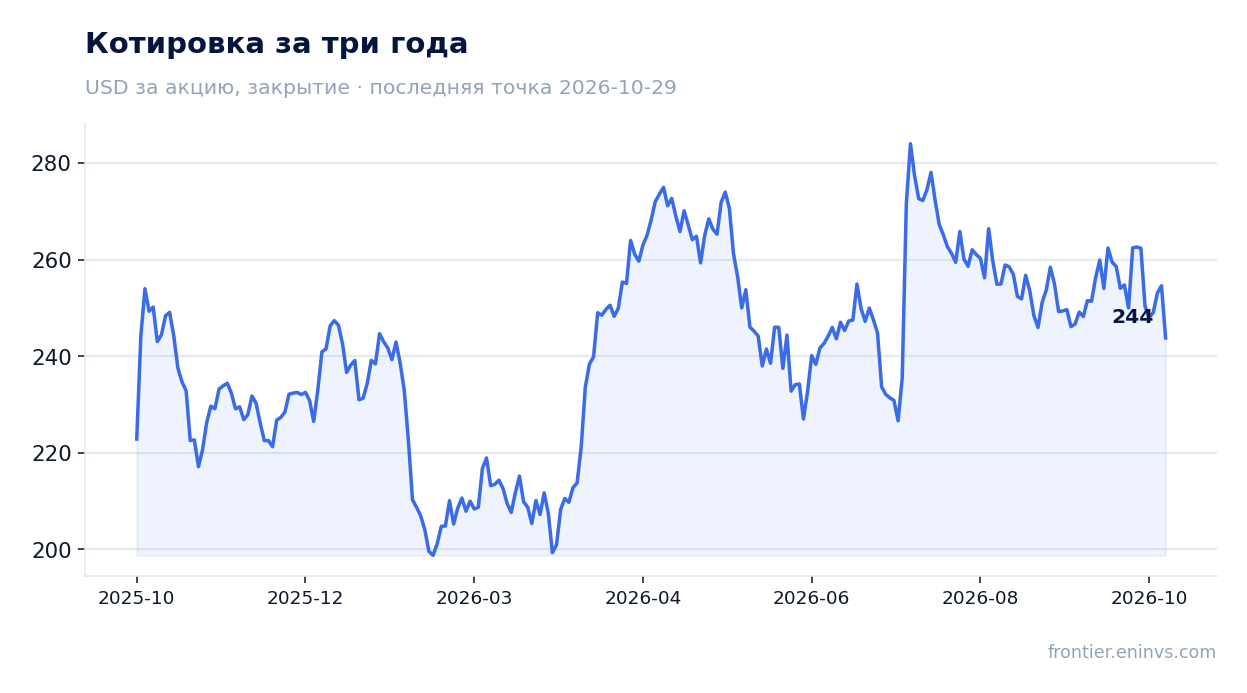
С момента публикации отчёта акция потеряла 4,2%, и столько же – с момента выхода до 29 октября. Рынок отреагировал на замедление выручки и снижение прибыли. При этом оценка по EV/EBITDA остаётся ниже исторической, что и создаёт потенциал по модели.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2 616 млрд USD |
| P/E (LTM) | 19,4 |
| EV/EBITDA (LTM) | 15,9 |
| P/B | 6,36 |
| Чистый долг / EBITDA | 0,49 |
| Операционный денежный поток (LTM) | 168 млрд |
| ROE | 14,2% |
| EV/EBITDA, среднее за 3 года | 19,2 |
Итог
Сильной стороной отчёта остаётся операционная прибыль, выросшая до 28,1 млрд долл., и денежный поток в 42,4 млрд долл., который покрывает инвестиции. Слабое место – замедление выручки до 12,1% и падение чистой прибыли на 2,4%, из-за чего маржа снизилась до 10,2%. Долговая нагрузка в 0,49 EBITDA LTM не создаёт риска. Оценка по EV/EBITDA ниже собственной истории на 17%, а модель портала даёт потенциал +24%. При текущей цене акция скорее привлекательна, но для подтверждения нужно увидеть восстановление роста выручки и чистой маржи в следующем квартале.
Перейти к финансовой карточке компании AMZN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций