Arista Networks, Inc.: выручка выросла на 58,5% – быстрее всего с момента IPO, но оценка уже не оставляет запаса на ошибку
3 ноября Arista Networks, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 3 657,6 млн долларов, операционная прибыль – 1 642,4 млн, чистая прибыль – 1 560,4 млн. Год к году выручка прибавила 58,5%, чистая прибыль – 82,9%, а рентабельность по чистой прибыли поднялась до 42,7% против 37,0% годом ранее. Бумага выглядит привлекательной по модели портала, которая даёт потенциал +21% к справедливой стоимости, но мультипликатор EV/EBITDA в 40,4 находится на уровне собственной трёхлетней истории, поэтому вердикт – «скорее привлекательно», а не «привлекательно».
Главные тезисы
— Выручка в третьем квартале выросла на 58,5% год к году – это ускорение против 37,7% во втором квартале и лучший темп с момента IPO
— Операционная маржа поднялась до 44,9% с 42,4%, потому что выручка росла быстрее расходов на исследования и разработки
— Чистая прибыль выросла на 82,9% не только за счёт операционной деятельности: 134,5 млн долларов принесли доходы от стратегических инвестиций
— Компания сидит на чистой денежной подушке в 1 904,3 млн долларов, а соотношение чистого долга к EBITDA составляет минус 0,36
— Мультипликатор EV/EBITDA в 40,4 находится на уровне собственной трёхлетней средней в 39,8, то есть рынок уже оценивает компанию по её историческому стандарту
— Прогноз на четвёртый квартал – выручка 3,9–4,0 млрд долларов и операционная маржа 48–49%, что предполагает дальнейший рост, но более скромными темпами, чем в третьем квартале
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,31 | 3,66 | +58,5% |
| EBITDA | 1,00 | — | — |
| Операционная прибыль | 0,98 | 1,64 | +67,9% |
| Чистая прибыль | 0,85 | 1,56 | +82,9% |
| Операционный денежный поток | 1,27 | — | — |
| Капзатраты | 0,03 | — | — |
| Рентабельность по EBITDA | 43,4% | — | — |
| Чистая маржа | 37,0% | 42,7% | +5,7 п.п. |
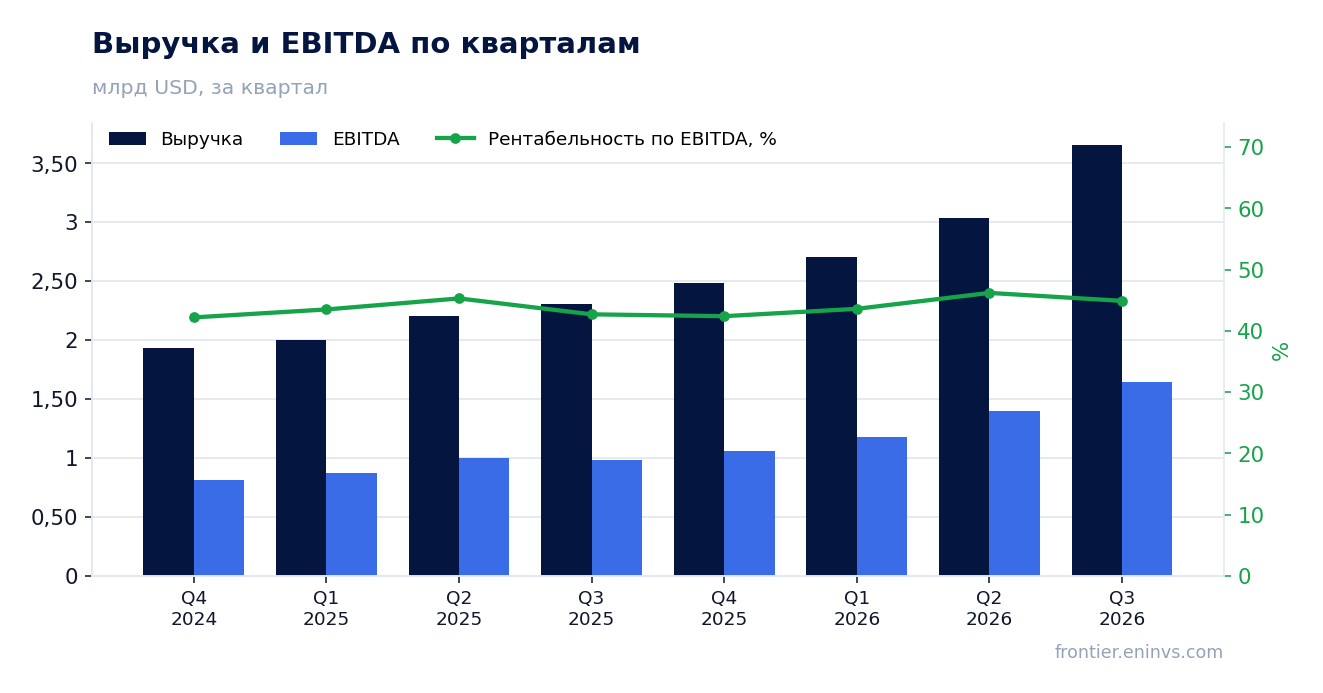
Выручка в третьем квартале выросла на 58,5% год к году – это ускорение против 37,7% во втором квартале и лучший темп с момента IPO
Выручка за третий квартал 2026 года составила 3 657,6 млн долларов, что на 58,5% больше, чем годом ранее. Во втором квартале рост был 37,7%, то есть темп ускорился. Компания сама называет этот результат самым высоким год к году с момента IPO.
Продуктовая выручка достигла 3 190,0 млн долларов против 1 911,7 млн годом ранее, сервисная – 467,6 млн против 396,6 млн. Основной вклад даёт продажа оборудования, а не сервис, что соответствует фазе активного развёртывания сетей для искусственного интеллекта.
Квартал к кварталу выручка выросла на 20,5%. Такой шаг от 3 035,7 млн во втором квартале до 3 657,6 млн в третьем говорит о том, что спрос не сбавляет обороты, а контракты с крупными заказчиками исполняются быстрее, чем ожидалось.
Операционная маржа поднялась до 44,9% с 42,4%, потому что выручка росла быстрее расходов на исследования и разработки
Операционная прибыль за третий квартал составила 1 642,4 млн долларов против 978,2 млн годом ранее, а операционная маржа – 44,9% против 42,4%. Валовая маржа при этом снизилась до 63,6% с 64,6%, но это компенсировалось экономией на операционных расходах.
Расходы на исследования и разработки выросли до 486,9 млн долларов с 326,0 млн, но их доля в выручке упала, потому что сама выручка прибавила больше. Коммерческие расходы почти не изменились – 156,6 млн против 151,2 млн, а общие и административные составили 39,8 млн против 34,8 млн.
В результате операционная прибыль росла быстрее выручки: 67,9% против 58,5%. Это говорит о том, что компания получает эффект масштаба, а не просто наращивает продажи за счёт скидок.
Чистая прибыль выросла на 82,9% не только за счёт операционной деятельности: 134,5 млн долларов принесли доходы от стратегических инвестиций
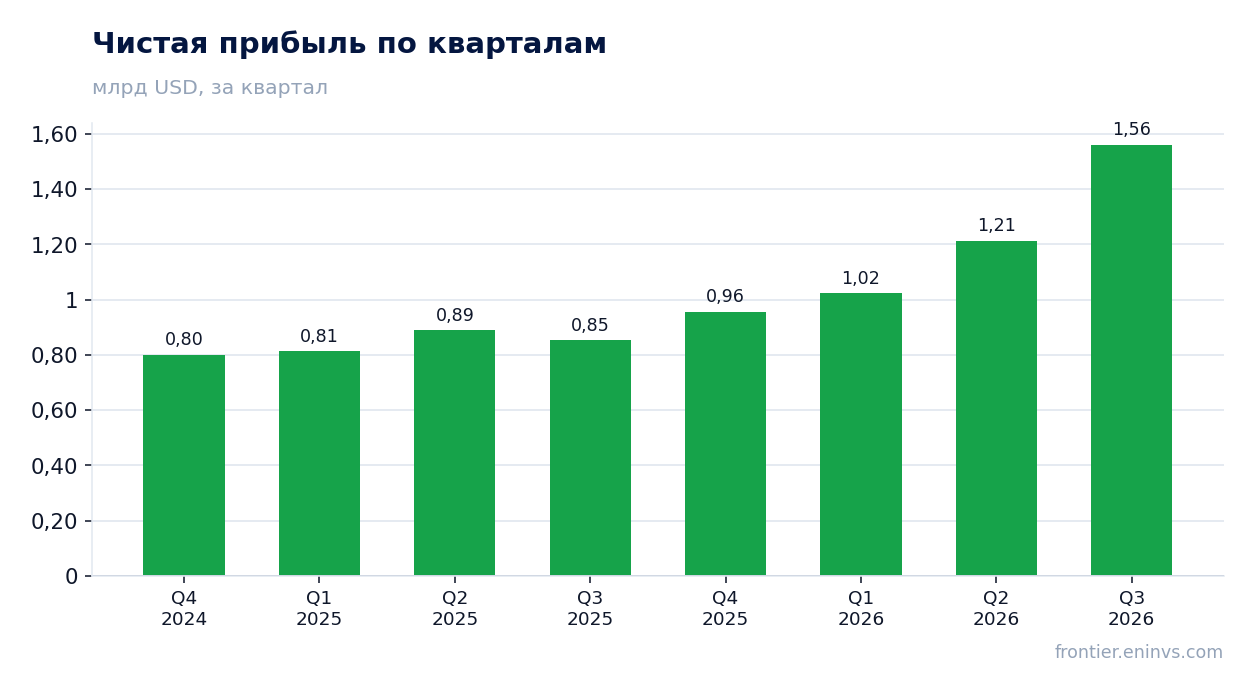
Чистая прибыль за третий квартал составила 1 560,4 млн долларов против 853,0 млн годом ранее, рост – 82,9%. Рентабельность по чистой прибыли поднялась до 42,7% с 37,0%.
В отчёте раскрыто, что 134,5 млн долларов пришлись на доходы от стратегических инвестиций, которых годом ранее не было. Без этой статьи прибыль была бы ниже, хотя и оставалась бы рекордной. Это разовый фактор, который не стоит переносить на следующие кварталы.
Операционная прибыль выросла на 67,9%, то есть основная деятельность обеспечила большую часть прироста. Разовые доходы добавили к темпу роста чистой прибыли, но не были его единственной причиной.
Компания сидит на чистой денежной подушке в 1 904,3 млн долларов, а соотношение чистого долга к EBITDA составляет минус 0,36
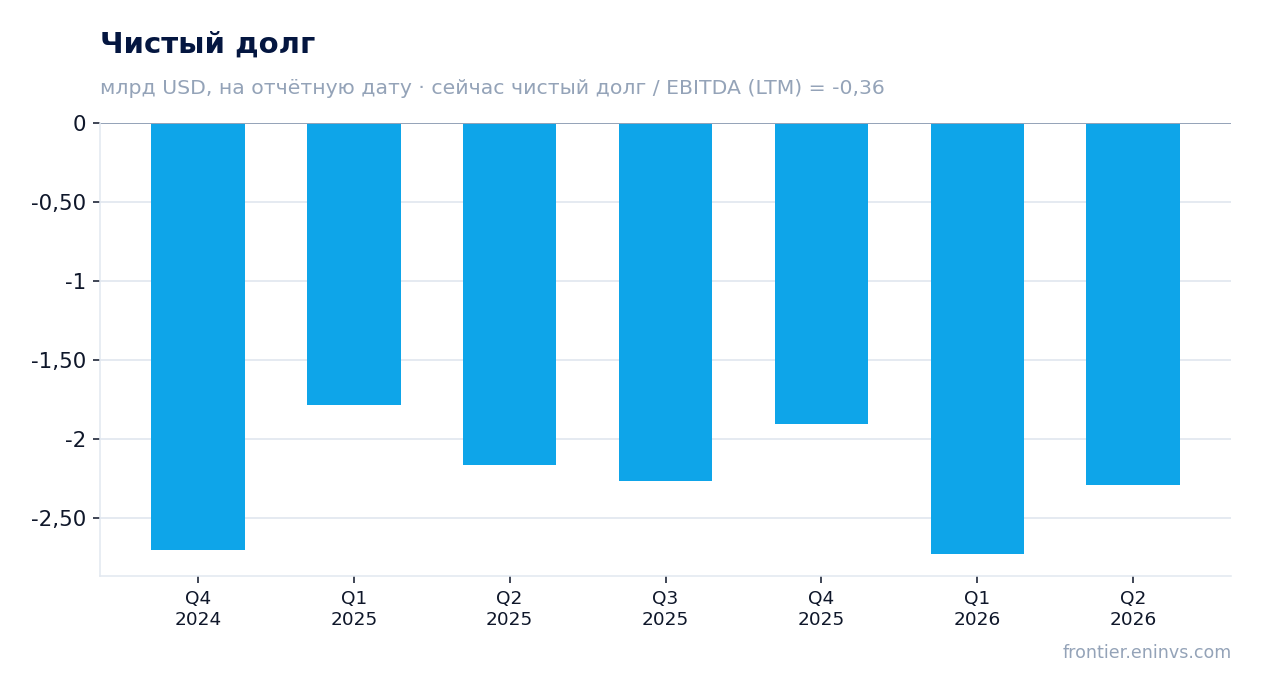
Чистый долг на конец последнего годового баланса составляет минус 1 904,3 млн долларов, то есть денежные средства и рыночные бумаги превышают долговые обязательства. Соотношение чистого долга к EBITDA за последние 12 месяцев – минус 0,36.
Денежные средства и эквиваленты на 30 сентября 2026 года составили 2 288,1 млн долларов, рыночные ценные бумаги – 12 070,9 млн. Компания не имеет долгосрочного долга, а операционный денежный поток за девять месяцев достиг 3 977,4 млн долларов.
Такая подушка позволяет финансировать рост оборотного капитала и капитальные затраты без привлечения заёмных средств. За девять месяцев капитальные затраты составили 184,9 млн долларов, что незначительно по сравнению с операционным потоком.
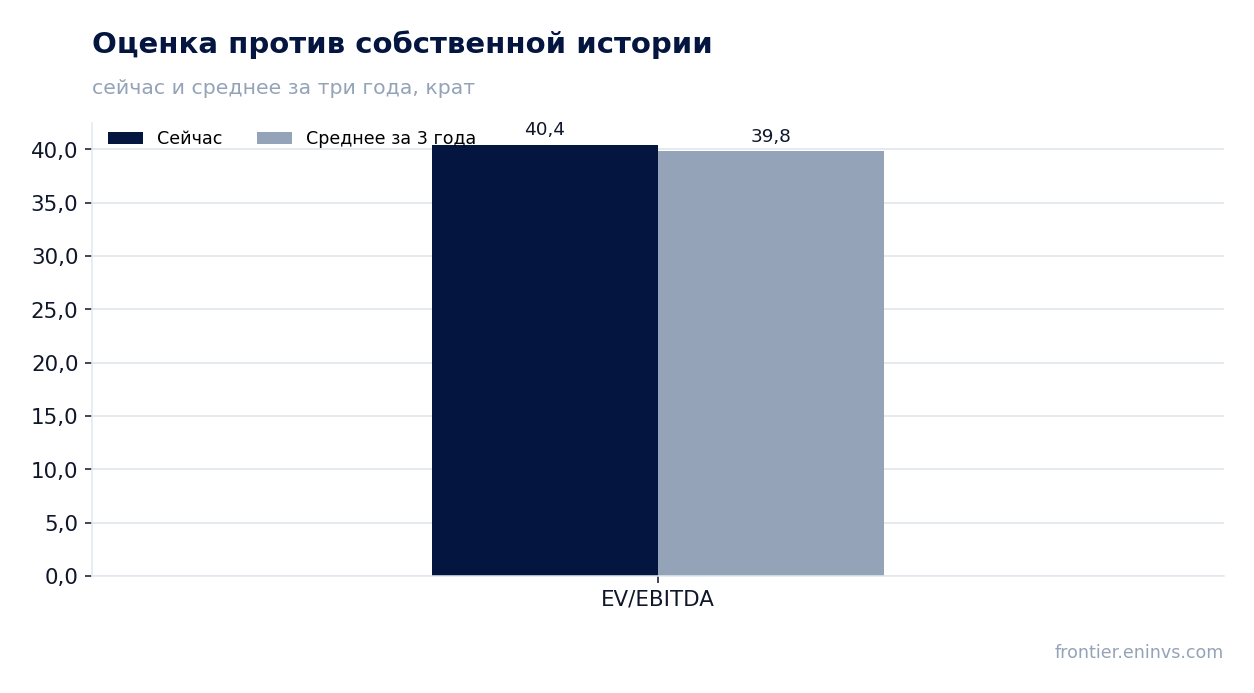
Мультипликатор EV/EBITDA в 40,4 находится на уровне собственной трёхлетней средней в 39,8, то есть рынок уже оценивает компанию по её историческому стандарту
EV/EBITDA за последние 12 месяцев составляет 40,4, а средняя за три года – 39,8. Разница в пределах 1%, то есть бумага торгуется на уровне своей истории, а не выше или ниже неё.
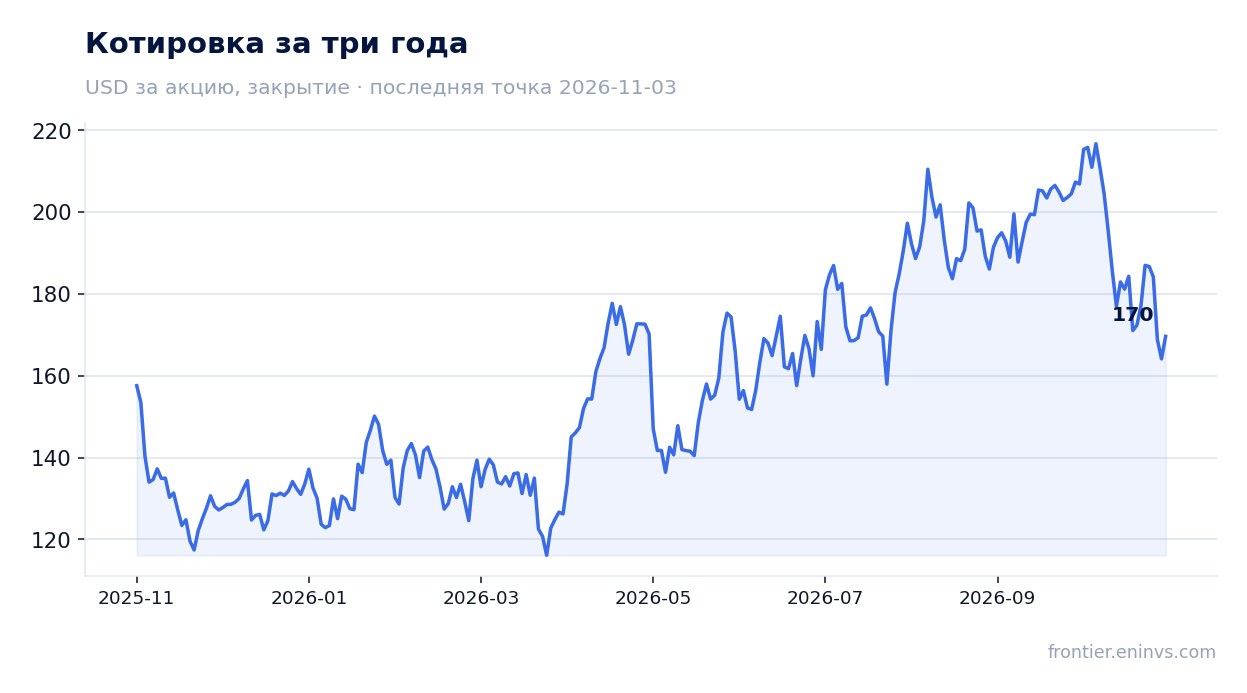
P/E за последние 12 месяцев – 45,5. При рыночной капитализации 216 422,5 млн долларов и EBITDA за последние 12 месяцев 5 305,9 млн оценка выглядит высокой в абсолютных числах, но она соответствует темпам роста, которые компания демонстрирует.
По модели портала справедливая стоимость предполагает потенциал +21% к текущей цене. Эта оценка основана на росте EBITDA и целевом мультипликаторе, а не на консенсусе рынка.
Прогноз на четвёртый квартал – выручка 3,9–4,0 млрд долларов и операционная маржа 48–49%, что предполагает дальнейший рост, но более скромными темпами, чем в третьем квартале
Компания прогнозирует выручку за четвёртый квартал 2026 года в диапазоне 3,9–4,0 млрд долларов. Это выше 3 657,6 млн за третий квартал, но темп роста год к году будет скромнее, чем 58,5%, потому что база сравнения годом ранее уже была высокой.
Операционная маржа по не-GAAP прогнозируется на уровне 48–49% против 49,1% в третьем квартале. Это небольшое снижение, но оно говорит о том, что компания не ожидает дальнейшего расширения маржи в краткосрочной перспективе.
Прогноз по разводнённой прибыли на акцию – 1,26–1,30 доллара против 1,20 доллара в третьем квартале. Если компания попадёт в верхнюю часть диапазона, годовой рост прибыли останется высоким, но замедлится относительно квартала.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 216 млрд USD |
| P/E (LTM) | 45,5 |
| EV/EBITDA (LTM) | 40,4 |
| P/B | 17,50 |
| Чистый долг / EBITDA | -0,36 |
| ROE | 40,0% |
| EV/EBITDA, среднее за 3 года | 39,8 |
Итог
Квартал действительно сильный: выручка выросла на 58,5%, операционная маржа поднялась до 44,9%, а чистая прибыль – на 82,9%. Однако часть этого роста – разовые доходы от инвестиций в 134,5 млн долларов, а прогноз на четвёртый квартал предполагает более скромные темпы. Бумага торгуется на уровне своей трёхлетней истории по EV/EBITDA, и модель портала даёт потенциал +21%, но запас прочности невелик. Вердикт – «скорее привлекательно»: компания растёт быстрее рынка и не имеет долга, но оценка уже учитывает многое из хорошего.
Перейти к финансовой карточке компании ANET →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций