Alexandria Real Estate: убыток в 637,7 млн долларов – это списание, а не операционный провал, но выручка падает шестой квартал подряд
26 октября Alexandria Real Estate Equities раскрыла результаты за третий квартал 2026 года. Выручка составила 671,2 млн долларов, снизившись на 10,7% год к году, чистый убыток – 637,7 млн, операционный денежный поток – 341,8 млн, чистый долг на 30 сентября – 12,4 млрд. Убыток почти целиком объясняется списанием 637,9 млн по активам, предназначенным к продаже, а не операционной деятельностью. При текущей цене бумага выглядит нейтрально: сильный баланс и дивидендная доходность 6,1% уравновешиваются падающей выручкой и снижением заполняемости.
Главные тезисы
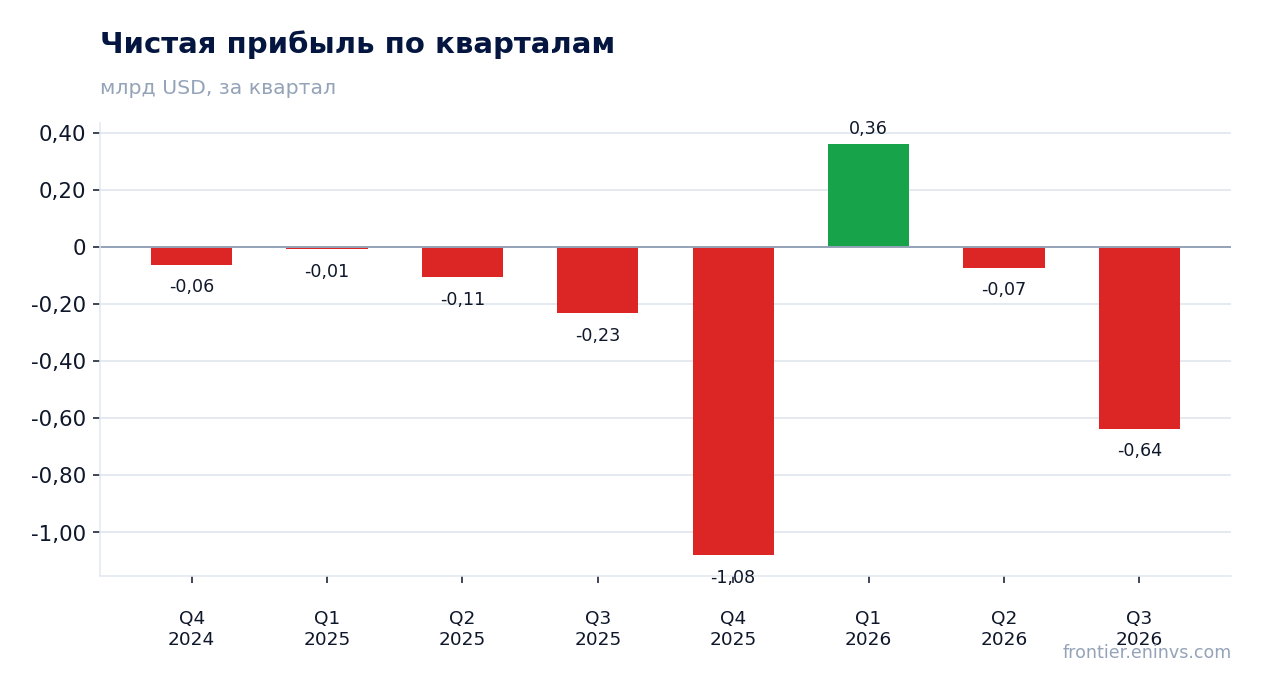
— Убыток в 637,7 млн – это списание 637,9 млн по активам к продаже, а не операционный провал
— Выручка падает шестой квартал подряд, но темп замедления сократился с 13,0% до 10,7%
— Заполняемость 87,1% тянет NOI вниз: тот же пул объектов потерял 6,7% операционной прибыли
— Долг 12,4 млрд при 4,6 млрд ликвидности и сроке погашения 11,6 года – запас прочности есть
— Дивиденд 0,72 доллара на акцию даёт 6,1% доходности при выплате лишь 47% от FFO
— Аренда 1,2 млн кв. футов в квартал – лучший результат с 4 квартала 2024 года, но ставки по продлениям всё ещё ниже прежних
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,75 | 0,67 | -10,7% |
| EBITDA | 0,16 | — | — |
| Операционная прибыль | 0,13 | — | — |
| Чистая прибыль | -0,23 | -0,64 | — |
| Операционный денежный поток | 0,43 | 0,34 | -21,1% |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 21,2% | — | — |
| Чистая маржа | -31,0% | -95,0% | -64,0 п.п. |
Убыток в 637,7 млн – это списание 637,9 млн по активам к продаже, а не операционный провал
Чистый убыток за третий квартал 2026 года составил 637,7 млн долларов против 232,8 млн годом ранее. Почти вся сумма – списание 637,9 млн по активам, предназначенным к продаже, которое компания раскрыла в отчёте. Без этого разового фактора квартал был бы близок к безубыточности.
Операционная деятельность остаётся прибыльной: операционный денежный поток за квартал – 341,8 млн долларов, за последние 12 месяцев – 1 187,8 млн. Скорректированный FFO на акцию составил 1,54 доллара против 2,22 доллара годом ранее – снижение на 31%, но это всё же положительный результат.
Списание связано с решением продать 421 Park Drive в Бостоне и проект в Стэнфорде, которые компания классифицировала как предназначенные к продаже на 30 сентября. Продажа 421 Park Drive должна закрыться в четвёртом квартале и сократить будущие расходы на строительство примерно на 136 млн долларов.
Выручка падает шестой квартал подряд, но темп замедления сократился с 13,0% до 10,7%
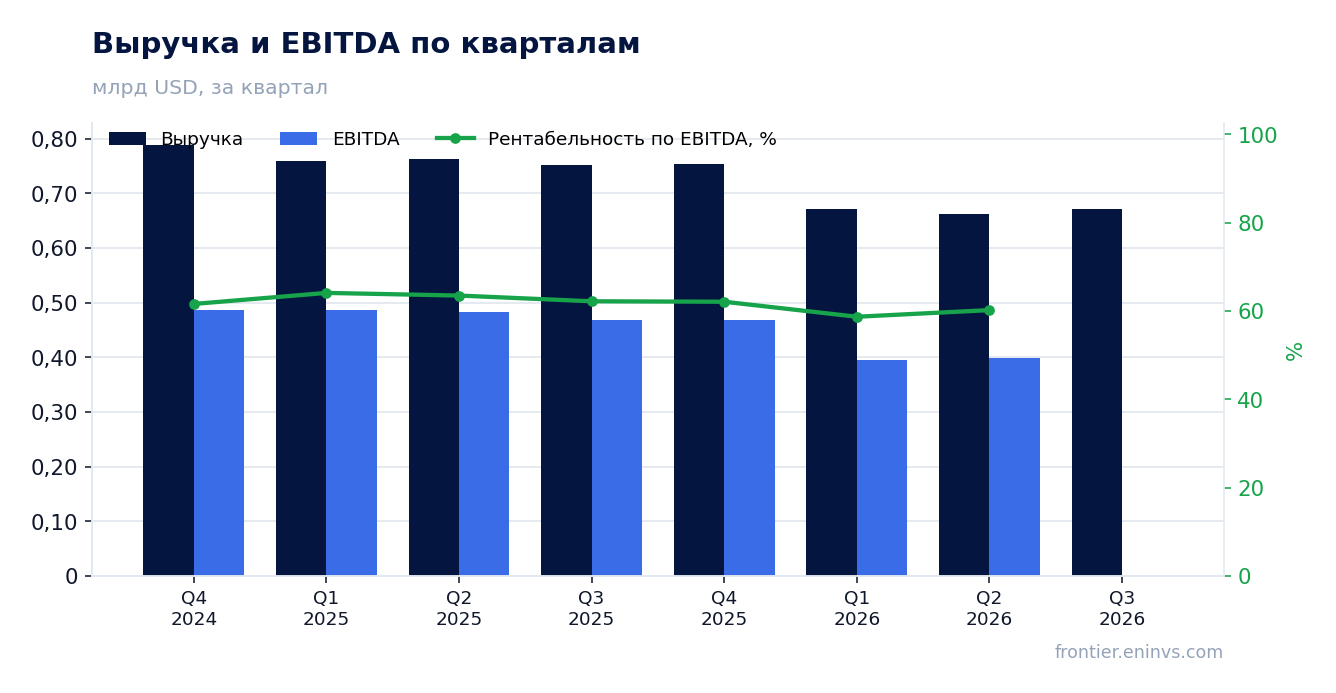
Выручка третьего квартала 2026 года – 671,2 млн долларов, на 10,7% меньше, чем годом ранее. Это шестое подряд квартальное снижение: в четвёртом квартале 2025 года падение было 4,4%, в первом квартале 2026 года – 11,5%, во втором – 13,0%. Сокращение темпа с 13,0% до 10,7% – первый признак стабилизации, но до роста ещё далеко.
За последние 12 месяцев выручка составила 2 800,0 млн долларов. Снижение идёт за счёт выбытия активов и падения заполняемости: компания продаёт неключевые объекты и теряет арендаторов в ряде объектов. Квартальная выручка держится в узком диапазоне 662–671 млн долларов три квартала подряд.
Компания подтвердила прогноз заполняемости на конец 2026 года в диапазоне 86,2–87,8% и прогноз снижения NOI на сопоставимых объектах на 8,5–10,5%. Это означает, что менеджмент не ждёт разворота тренда до 2027 года.
Заполняемость 87,1% тянет NOI вниз: тот же пул объектов потерял 6,7% операционной прибыли
Заполняемость операционных объектов на 30 сентября – 87,1%, с учётом подписанных, но ещё не вступивших в силу договоров – 90,8%. Годом ранее средняя заполняемость сопоставимых объектов была 91,7%, сейчас – 88,1%. Разница в 3,6 процентного пункта объясняет основную часть падения NOI на 6,7% на сопоставимых объектах.
Компания называет причину: истекли крупные договоры аренды на 282 878 кв. футов в третьем квартале и на 1,2 млн кв. футов за девять месяцев, и часть площадей пока пустует. При этом 1,3 млн кв. футов уже сданы, но ещё не заняты – это даст прирост заполняемости на 3,7 п.п. и около 52 млн долларов годовой арендной выручки, в среднем к июню 2027 года.
Арендные ставки по продлениям снижаются: минус 2,4% в третьем квартале и минус 5,1% за девять месяцев. Это значит, что даже при восстановлении заполняемости выручка на квадратный фут будет ниже, чем в прежних договорах.
Долг 12,4 млрд при 4,6 млрд ликвидности и сроке погашения 11,6 года – запас прочности есть
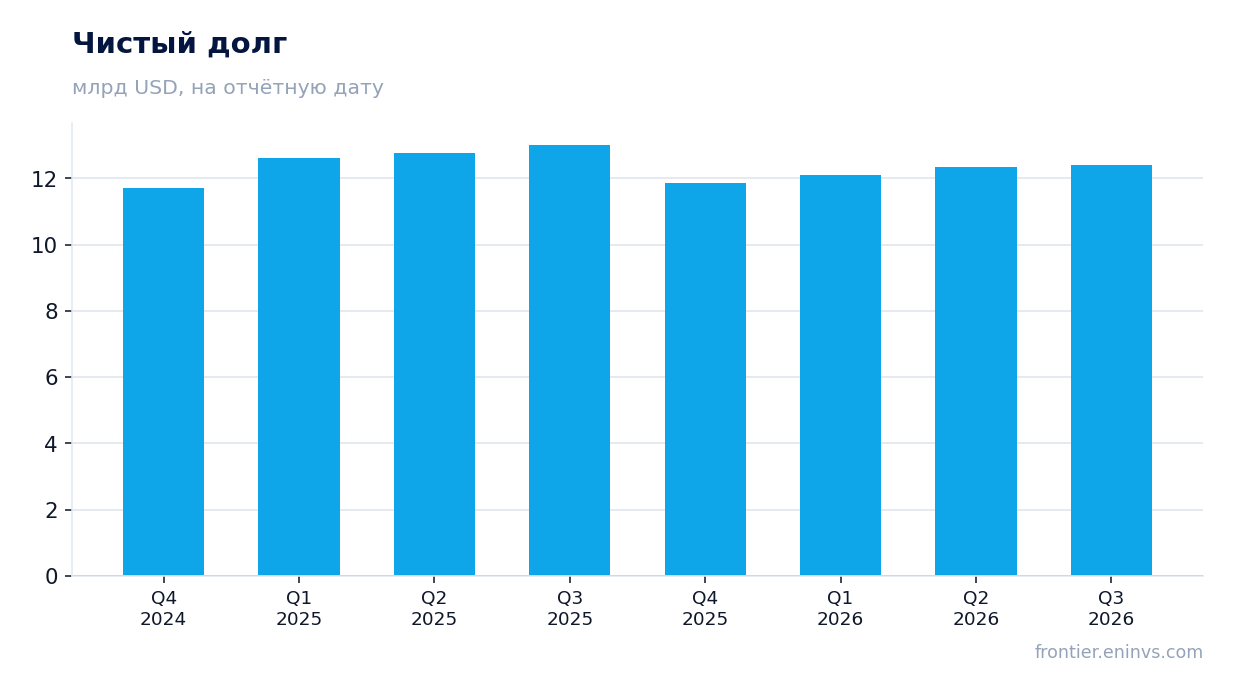
Чистый долг на 30 сентября 2026 года – 12,4 млрд долларов против 13,0 млрд годом ранее и 12,3 млрд на 30 июня. За год долг снизился на 0,6 млрд, за квартал вырос на 0,0 млрд. Компания держит 4,6 млрд ликвидности и продлила кредитную линию на 5,0 млрд до 2032 года.
Средневзвешенный срок погашения долга – 11,6 года, самый длинный среди REIT в индексе S&P 500. Только 6% долга погашается до 2028 года. Средняя ставка – 4,33%, 95,5% долга – по фиксированной ставке. Это защищает от роста процентных расходов, хотя в августе компания выпустила 1,0 млрд бессрочных облигаций под 7,25% – дороже среднего уровня.
Отношение чистого долга и привилегированных акций к скорректированной EBITDA – 6,9x в годовом выражении за третий квартал, цель на четвёртый квартал – 5,6–6,2x. Рейтинг BBB+ со стабильным прогнозом от S&P и Baa2 от Moody's. Долговая нагрузка высокая, но график погашения и ликвидность дают время на восстановление.
Дивиденд 0,72 доллара на акцию даёт 6,1% доходности при выплате лишь 47% от FFO
За третий квартал 2026 года компания объявила дивиденд 0,72 доллара на акцию – на уровне предыдущего квартала. При цене на 30 сентября дивидендная доходность составляет 6,1%, а коэффициент выплаты – 47% от скорректированного FFO. Это умеренная нагрузка на денежный поток.
Наша оценка дивиденда за 2026 год – около 2,88 доллара на акцию, исходя из четырёх кварталов по 0,72 доллара. При прогнозе FFO 6,38–6,42 доллара на акцию выплата остаётся в пределах 45–46%. Компания не планирует выпуск обыкновенных акций в 2026 году и сохраняет программу выкупа на 500 млн долларов, которая пока не использовалась.
Риск для дивиденда – дальнейшее падение FFO. Если заполняемость не восстановится до 2027 года, а ставки по продлениям продолжат снижаться, коэффициент выплаты вырастет. Но текущий уровень выплат и ликвидность 4,6 млрд долларов делают сокращение дивиденда маловероятным в ближайший год.
Аренда 1,2 млн кв. футов в квартал – лучший результат с 4 квартала 2024 года, но ставки по продлениям всё ещё ниже прежних
Объём аренды в третьем квартале – 1 236 030 кв. футов, на 26% выше среднего квартального уровня первого квартала 2025 – второго квартала 2026 годов (980 тыс. кв. футов) и лучший результат с четвёртого квартала 2024 года. Из них 451 тыс. кв. футов – аренда ранее пустовавших площадей, второй по величине квартальный показатель в истории компании.
Средний срок подписанных за девять месяцев договоров – 10,9 года, на 21% выше среднего за 2017–2025 годы (9,0 года). Это поддерживает долгосрочную стабильность выручки. Однако ставки по продлениям и пересдаче снижаются: минус 2,4% в третьем квартале и минус 5,1% за девять месяцев, на денежной основе – минус 3,3% и минус 6,9% соответственно.
Компания ожидает, что в четвёртом квартале объём аренды составит около 647 тыс. кв. футов – меньше, чем в третьем. Это осторожный прогноз, который может ограничить восстановление заполняемости в начале 2027 года.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 1,19 млрд |
| ROE | -5,6% |
Итог
Сильная сторона отчёта – денежный поток: 341,8 млн долларов за квартал и 1 187,8 млн за 12 месяцев, а также рекордный с четвёртого квартала 2024 года объём аренды. Слабая – выручка, которая падает шестой квартал подряд, и заполняемость 87,1% против 91,7% годом ранее. Убыток в 637,7 млн – это списание, а не операционная потеря, и он не меняет оценку денежного потока. Главный вопрос для держателя – когда заполняемость развернётся: 1,3 млн кв. футов уже сданных площадей дадут прирост только к середине 2027 года. При доходности 6,1% и выплате 47% от FFO дивиденд выглядит защищённым, но для роста капитала нужен перелом в заполняемости.
Перейти к финансовой карточке компании ARE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций