BXP: выручка ускорилась до +4,6%, но прибыль держится на разовых статьях, а не на аренде
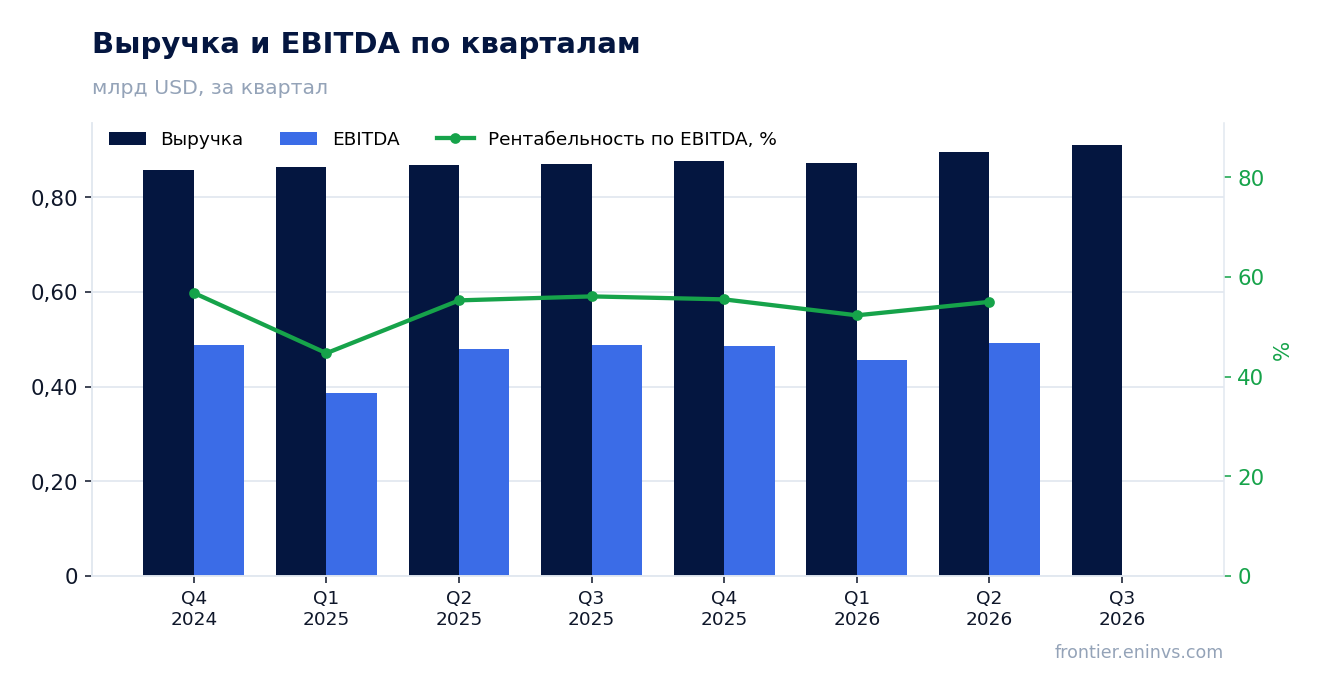
27 октября BXP раскрыла результаты за третий квартал 2026 года. Выручка составила 911,4 млн долларов, прибавив 4,6% год к году против 3,1% кварталом ранее, чистая прибыль – 114,5 млн долларов при марже 12,6% против убытка годом ранее. Ускорение выручки есть, но прибыль поддержана продажей недвижимости и разворотом оценки инвестиций, а не арендным потоком; при долге 16,6 млрд долларов и доходности дивиденда 4,6% бумага выглядит нейтрально – рост есть, но он ещё не превращается в устойчивую прибыль.
Главные тезисы
— Выручка ускорилась до +4,6% на аренде, а не на разовых статьях
— Прибыль в 114,5 млн долларов наполовину собрана продажей недвижимости и переоценкой инвестиций
— Маржа 12,6% против убытка годом ранее – это разворот базы, а не рост рентабельности аренды
— Долг вырос до 16,6 млрд долларов, и процентные расходы съедают 159,1 млн за квартал
— Дивиденд 0,70 доллара за квартал покрыт распределяемым потоком лишь на 76%
— Заполняемость 89,4% и сданные 91,9% – главный аргумент за устойчивость арендного потока
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,87 | 0,91 | +4,6% |
| EBITDA | 0,56 | — | — |
| Операционная прибыль | 0,25 | — | — |
| Чистая прибыль | -0,12 | 0,11 | в прибыль |
| Операционный денежный поток | 0,27 | — | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 64,0% | — | — |
| Чистая маржа | -14,0% | 12,6% | +26,6 п.п. |
Выручка ускорилась до +4,6% на аренде, а не на разовых статьях
Выручка третьего квартала 2026 года составила 911,4 млн долларов, это 4,6% год к году против 3,1% во втором квартале. Ускорение на 1,5 процентного пункта – редкое для арендного бизнеса, где рост обычно измеряется десятыми. Основной вклад дала аренда: 846,2 млн долларов из общей суммы, остальное – парковка, отель и услуги управления.
Драйвер роста виден в структуре: арендная выручка выросла к прошлому году, а не разовые статьи. Заполняемость в сервисных объектах поднялась до 89,4% с 88,4% кварталом ранее, сданная площадь – до 91,9% с 91,3%. Это означает, что ускорение выручки поддержано физическим заполнением площадей, а не только индексацией ставок.
Для арендного REIT такой темп – сигнал, что спрос на премиальные офисы в шести ключевых рынках восстанавливается. Но квартальный рост в 4,6% всё ещё ниже, чем нужно, чтобы перекрыть стоимость капитала при текущей долговой нагрузке. Устойчивость ускорения проверится в следующем квартале: если заполняемость продолжит расти, выручка удержит темп.
Прибыль в 114,5 млн долларов наполовину собрана продажей недвижимости и переоценкой инвестиций
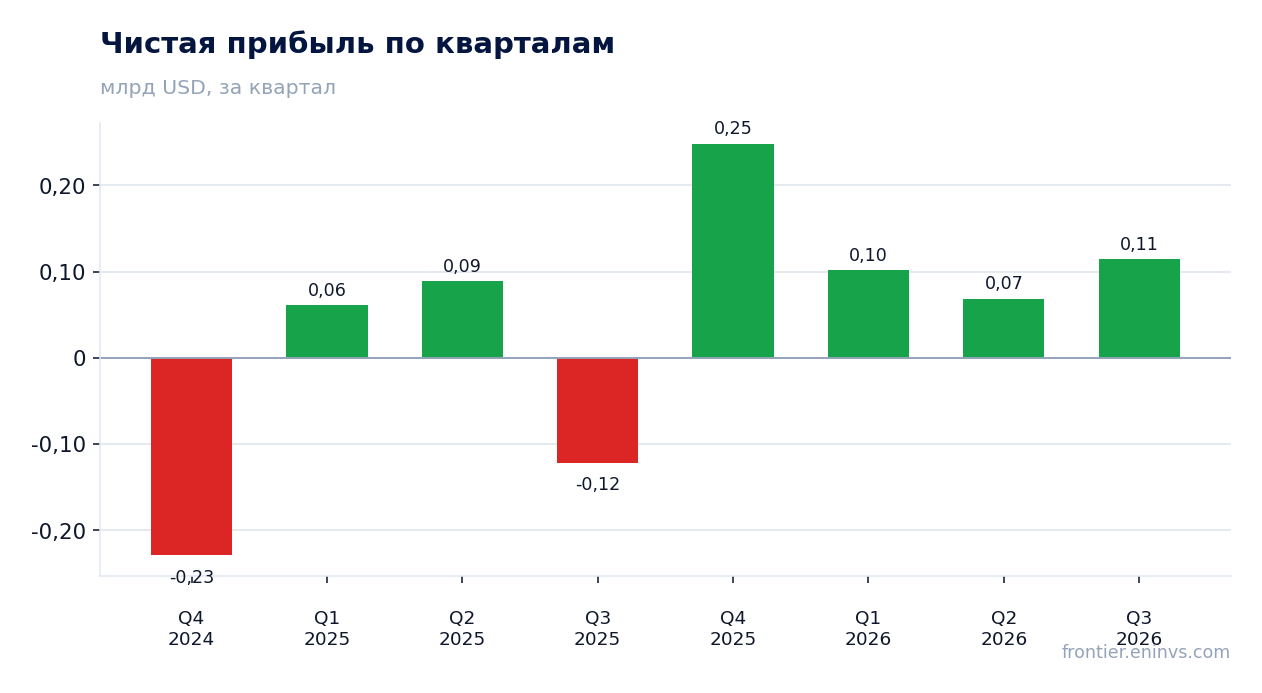
Чистая прибыль квартала – 114,5 млн долларов, или 0,71 доллара на разводнённую акцию. Внутри неё 10,4 млн принесли продажи недвижимости, ещё 0,7 млн – переоценка инвестиций в ценные бумаги и 0,4 млн – нереализованный gain по недвижимым инвестициям. Без этих статей прибыль была бы заметно скромнее.
Продажа состоялась 5 августа 2026 года: компания реализовала leasehold-интерес в Sumner Square в Вашингтоне. Кварталом ранее по этому объекту был признан impairment на 18,0 млн долларов, теперь он вышел из базы. Это классическая ротация капитала, а не операционный результат, и в следующем квартале такой поддержки может не быть.
Прибыль на акцию 0,71 доллара против 0,43 кварталом ранее выглядит сильным улучшением, но сравнение искажено разовыми статьями. Для оценки устойчивости важнее FFO – 302,2 млн долларов, или 1,89 доллара на акцию, – который исключает продажи и переоценки. Именно FFO, а не чистая прибыль, отражает способность REIT платить дивиденды.
Маржа 12,6% против убытка годом ранее – это разворот базы, а не рост рентабельности аренды
Маржа чистой прибыли в третьем квартале 2026 года – 12,6% против минус 14,0% годом ранее. Разворот объясняется не ростом операционной эффективности, а базой сравнения: год назад квартал закрылся с убытком из-за impairment на 68,9 млн долларов. Сейчас impairment нет, и прибыль вернулась в положительную зону.
Операционная маржа [(арендная выручка – арендные расходы) / арендная выручка] поднялась до 62,1% с 61,3% кварталом ранее. Это скромное улучшение, и оно отражает контроль над операционными расходами, а не ценовую силу. Расходы на недвижимость и операционные издержки остались почти на уровне прошлого квартала – 192,3 млн и 142,0 млн соответственно.
Общие и административные расходы упали до 37,6 млн с 50,4 млн кварталом ранее, но часть падения – это разворот компенсационных статей, а не сокращение штата. Устойчивость маржи будет зависеть от того, удержится ли заполняемость выше 89% и не вернутся ли impairment-списания при следующей ротации портфеля.
Долг вырос до 16,6 млрд долларов, и процентные расходы съедают 159,1 млн за квартал
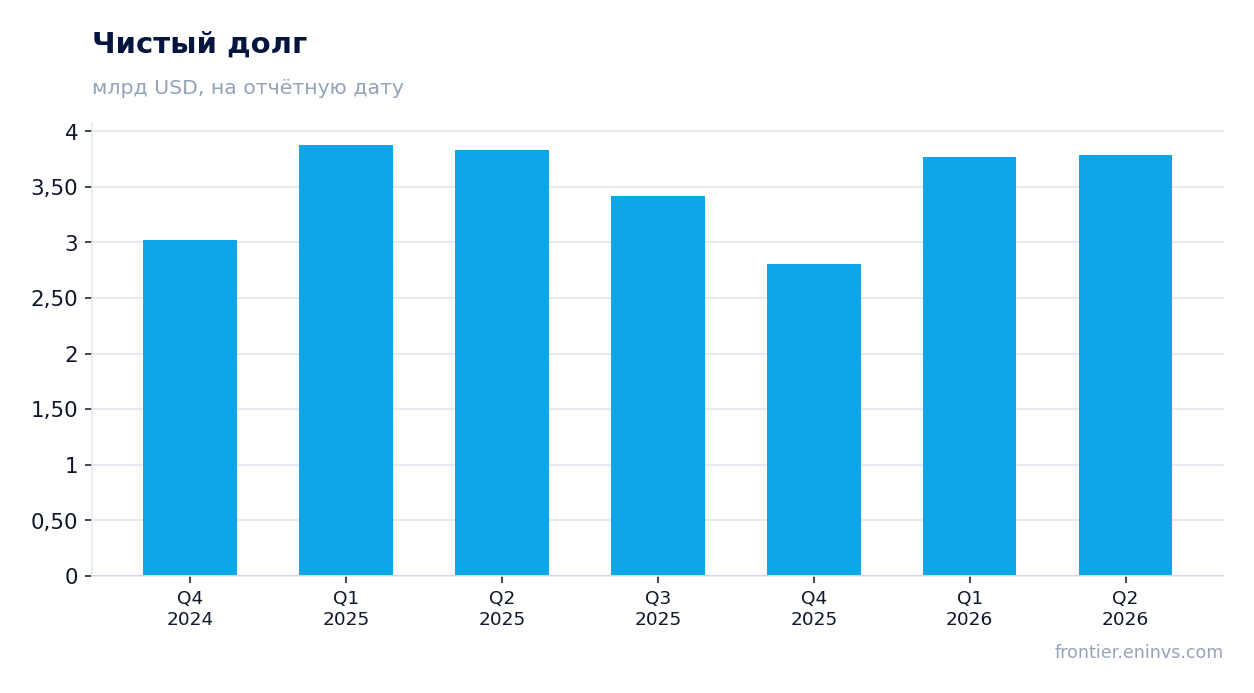
Консолидированный долг на конец третьего квартала 2026 года – 16,6 млрд долларов против 15,6 млрд кварталом ранее. Рост на 1,0 млрд профинансирован в том числе линией кредита на 247,0 млн и размещением senior notes. Чистый долг по последнему годовому балансу – 2,8 млрд долларов, но это другая база, и смешивать её с квартальной нельзя.
Процентные расходы за квартал – 159,1 млн долларов, что при выручке 911,4 млн даёт нагрузку около 17% от выручки. Коэффициент покрытия процентов – 2,98 без капитализированных процентов и 2,73 с ними. Это ниже, чем комфортно для REIT с рейтингом BBB, и оставляет мало пространства для манёвра при росте ставок.
Отношение чистого долга к EBITDA re на акционерную долю – 7,52 против 7,94 кварталом ранее. Снижение коэффициента при росте абсолютного долга объясняется ростом EBITDA re, а не сокращением заимствований. Для держателя это означает, что долговая нагрузка остаётся высокой, и любое замедление арендного потока быстро отразится на покрытии процентов.
Дивиденд 0,70 доллара за квартал покрыт распределяемым потоком лишь на 76%
За третий квартал 2026 года BXP выплатила дивиденд 0,70 доллара на акцию, или 2,80 доллара в годовом выражении. При цене 61,11 доллара на конец квартала доходность составляет 4,6%. Это выше, чем у большинства REIT, но не выше ключевой ставки, и премия за риск здесь скромная.
Покрытие дивиденда распределяемым потоком (FAD) – 76,11% против 87,54% кварталом ранее. FAD составил 163,4 млн долларов при распределениях 124,4 млн. Улучшение покрытия произошло за счёт роста FAD, но часть этого роста – неденежные статьи, включая straight-line rent 46,5 млн.
Наш ориентир по дивиденду за 2026 год – 2,80 доллара на акцию, то есть сохранение текущего квартального уровня. Он держится на покрытии FAD и на отсутствии крупных разовых списаний. Если FAD упадёт ниже 150 млн за квартал или вырастут процентные расходы, payout ratio приблизится к 90%, и совет директоров может пересмотреть темп роста выплат.
Заполняемость 89,4% и сданные 91,9% – главный аргумент за устойчивость арендного потока
Заполняемость сервисных объектов выросла до 89,4% с 88,4% кварталом ранее, сданная площадь – до 91,9% с 91,3%. Разрыв между этими показателями в 2,5 процентного пункта означает, что часть подписанных договоров ещё не начала приносить выручку. Это запас роста на следующие кварталы.
Портфель насчитывает 162 объекта и 50,6 млн квадратных футов, включая шесть объектов в стройке и реконструкции. Концентрация в шести ключевых рынках – Бостон, Лос-Анджелес, Нью-Йорк, Сан-Франциско, Сиэтл и Вашингтон – даёт устойчивость спроса, но и зависимость от состояния экономики этих городов.
Рост сданной площади важнее разовых статей прибыли: именно он определяет, удержится ли выручка выше 900 млн в квартал. Если разрыв между сданными и занятыми площадями закроется, выручка получит дополнительный импульс без новых вложений в недвижимость.
Итог
Сильной стороной квартала стала выручка: 911,4 млн долларов и ускорение до 4,6% год к году, поддержанное ростом заполняемости до 89,4%. Слабой – качество прибыли: 114,5 млн наполовину собраны продажей Sumner Square и переоценкой инвестиций, а маржа 12,6% отражает разворот базы сравнения, а не рост рентабельности. Долг вырос до 16,6 млрд, покрытие процентов 2,98 – ниже комфортного уровня. Дивиденд 0,70 доллара за квартал покрыт на 76,11%, и это главный аргумент за удержание бумаги в портфеле. Вердикт – нейтрально: ускорение выручки есть, но оно ещё не превращается в устойчивую прибыль, а долговая нагрузка ограничивает пространство для роста дивиденда.
Перейти к финансовой карточке компании BXP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций