CATERPILLAR INC: выручка выросла на 17,3%, но акция подешевела на 9,3% – рынок смотрит на замедление и цену
29 октября CATERPILLAR INC раскрыла результаты за третий квартал 2026 года: выручка 20 682 млн долларов (+17,3% год к году), операционная прибыль 4 214 млн, чистая прибыль 3 287 млн (+43,0%). Маржа чистой прибыли поднялась до 15,9% с 13,0% годом ранее, но темп роста выручки замедлился с 24,0% во втором квартале до 17,3% в третьем, и в день отчёта акция потеряла 9,3%. При мультипликаторе EV/EBITDA 22,0 против собственной трёхлетней средней 15,1 и оценке потенциала по модели портала +25% бумага выглядит скорее привлекательной, но только за счёт прибыли и денежного потока, а не за счёт дешёвой оценки.
Главные тезисы
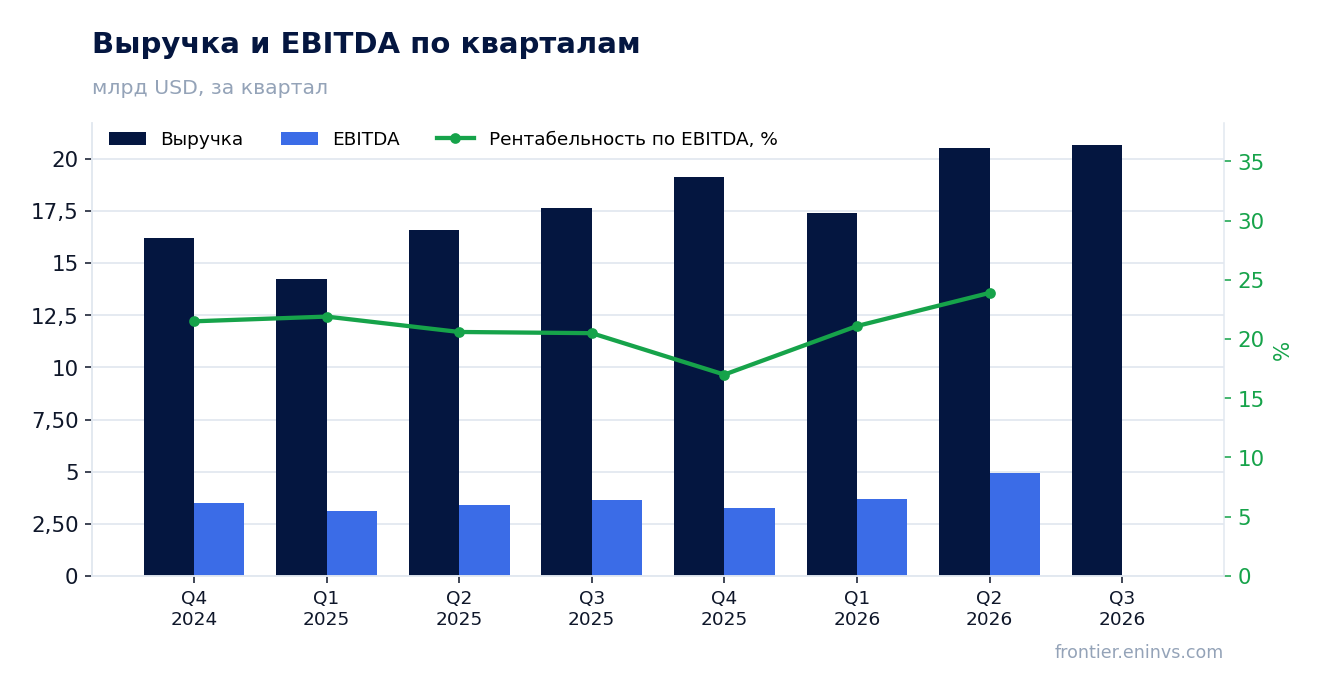
— Выручка прибавила 17,3% на объёме и цене, но рост замедлился с 24,0% кварталом ранее
— Маржа операционной прибыли выросла до 20,4% с 17,3% – помогли объём и цена, а не сокращение издержек
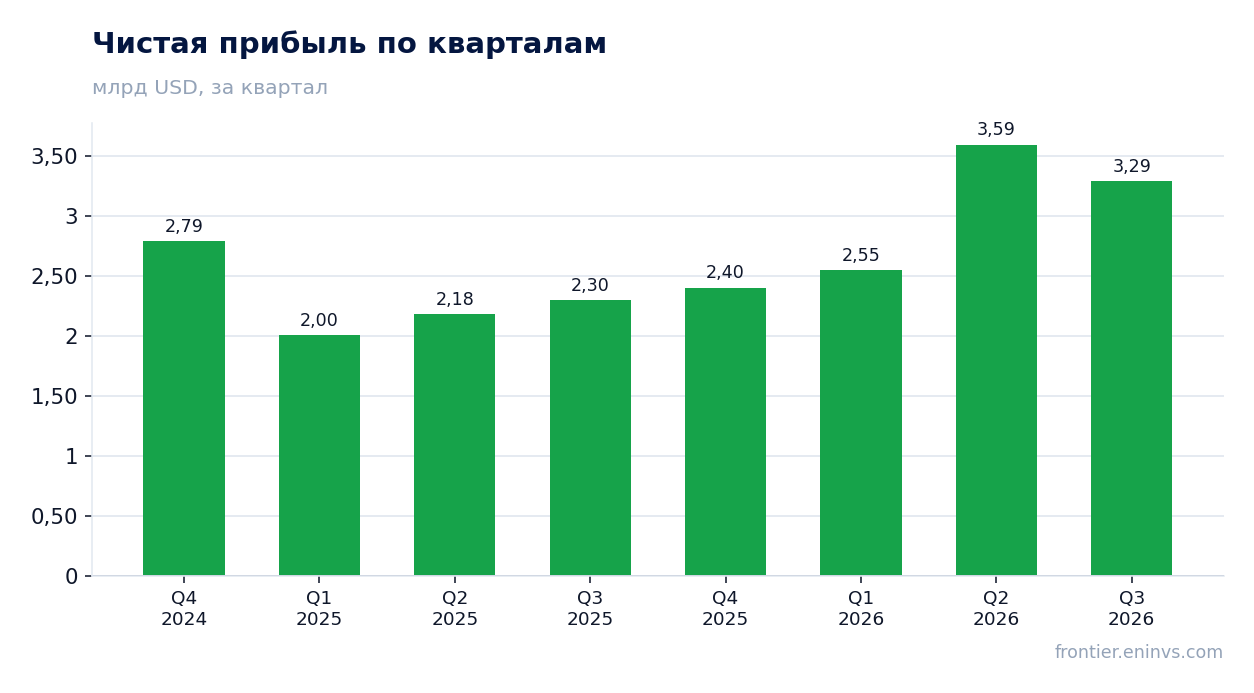
— В прибыли квартала есть разовые статьи: 128 млн долларов возврата пошлин IEEPA и 41 млн долларов расходов на реструктуризацию
— Денежный поток от операций за квартал составил 4 400 млн долларов, и 1,9 млрд из него ушло на выкуп акций и дивиденды
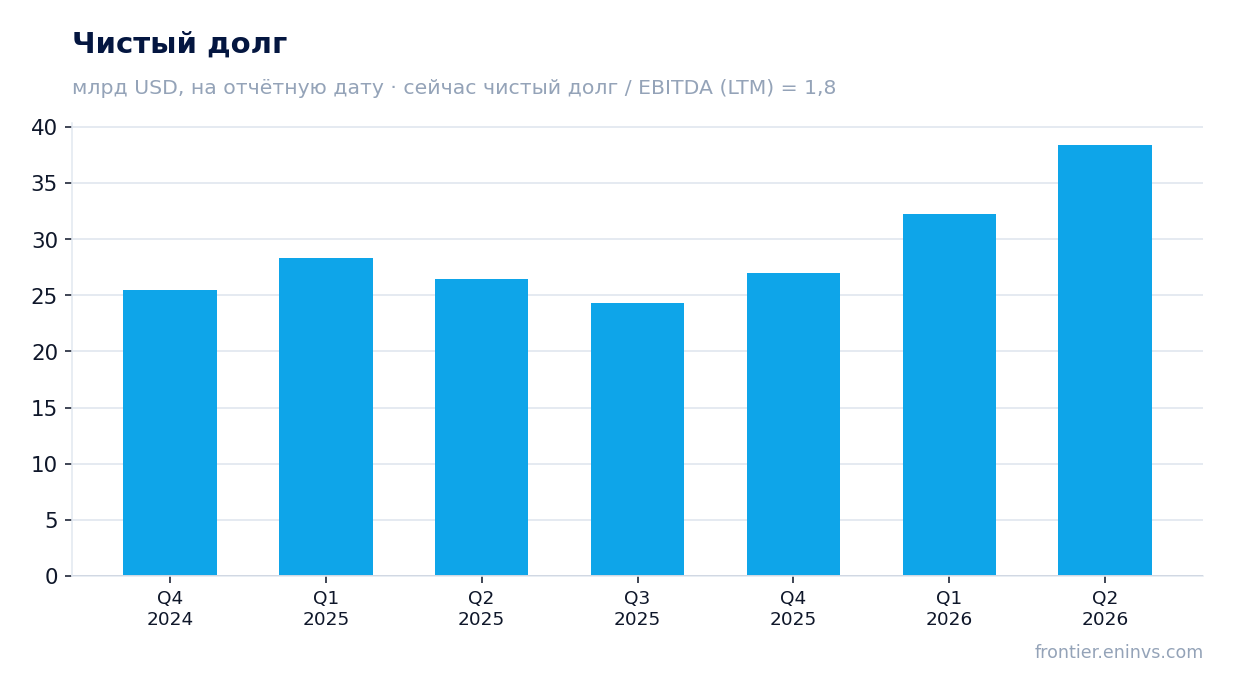
— Долговая нагрузка 1,8 EBITDA LTM – уровень, а не тренд: сравнить с прошлым периодом по фактам нельзя
— Дивидендная доходность 0,97% при выплате 0,7 млрд долларов за квартал – мало для защиты от просадки
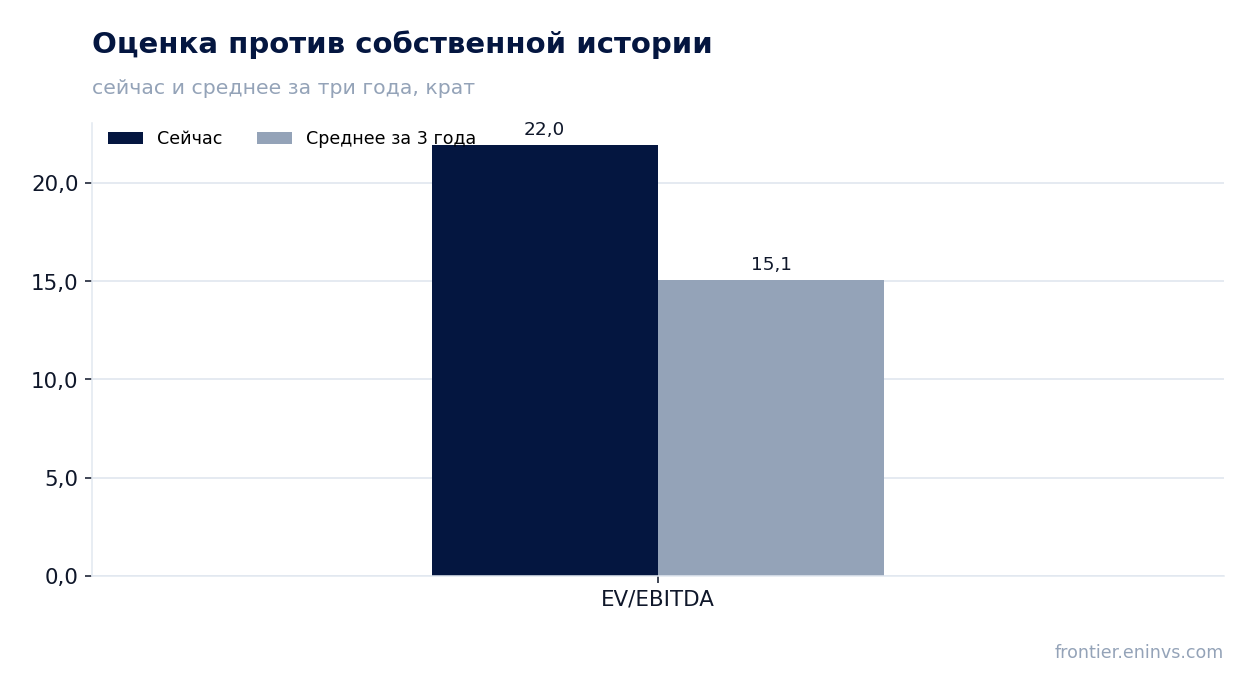
— EV/EBITDA 22,0 против собственной трёхлетней средней 15,1 – бумага дороже своей истории на 46%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 17,6 | 20,7 | +17,3% |
| EBITDA | 3,62 | — | — |
| Операционная прибыль | 3,05 | 4,21 | +38,1% |
| Чистая прибыль | 2,30 | 3,29 | +43,0% |
| Операционный денежный поток | 3,74 | 4,40 | +17,7% |
| Капзатраты | 0,66 | — | — |
| Рентабельность по EBITDA | 20,5% | — | — |
| Чистая маржа | 13,0% | 15,9% | +2,9 п.п. |
Выручка прибавила 17,3% на объёме и цене, но рост замедлился с 24,0% кварталом ранее
Выручка третьего квартала 2026 года составила 20 682 млн долларов против 17 638 млн годом ранее. Прирост дали объём – плюс 2,2 млрд долларов – и благоприятная цена, добавившая 663 млн. Все три основных сегмента выросли: Power & Energy на 18%, Construction Industries на 18%, Resource Industries на 15%.
Главный двигатель – Power & Energy: продажи генерации поднялись на 30% за счёт турбин и крупных поршневых двигателей для дата-центров. Construction Industries прибавила 18% на оборудовании конечным пользователям, сильнее всего в Северной Америке (+23%) и Латинской Америке (+26%). Resource Industries выросла на 15%, но железнодорожное направление просело на 5% из-за меньших международных поставок локомотивов.
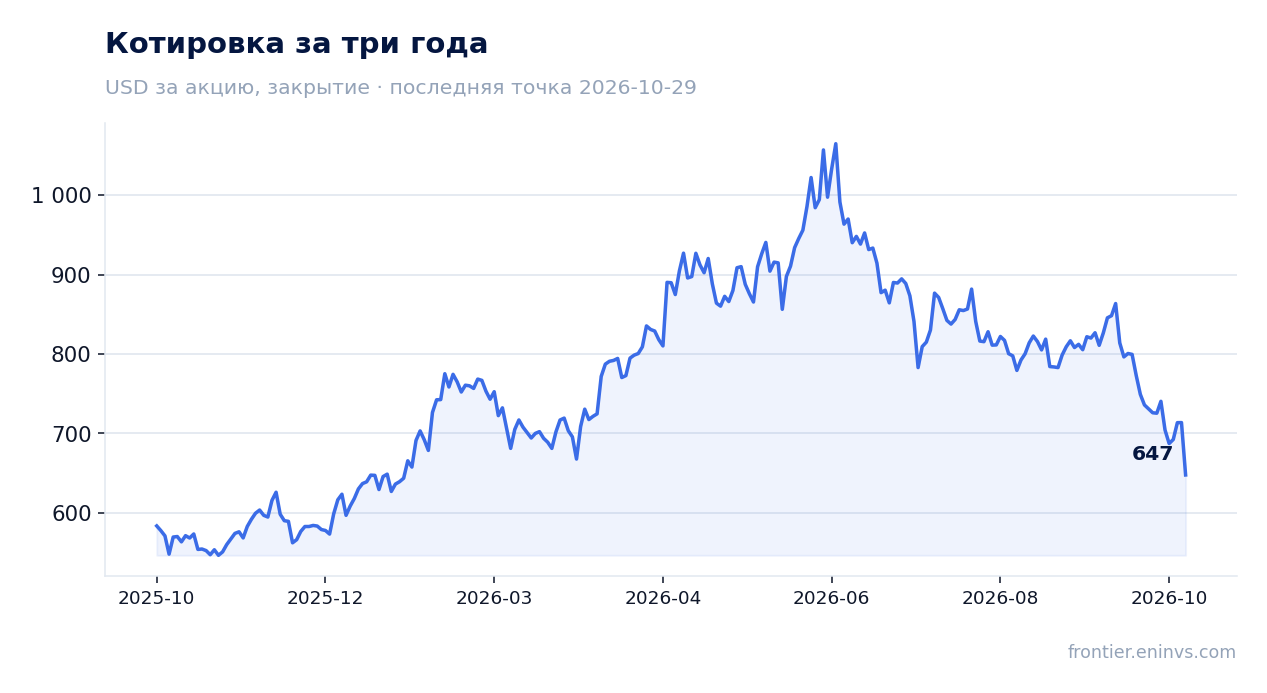
Замедление видно в сравнении: во втором квартале выручка росла на 24,0%, в третьем – на 17,3%. Это всё ещё двузначный рост, но рынок в день отчёта отреагировал падением акции на 9,3%, и замедление – одна из причин. Следующий квартал покажет, была ли это разовая поправка на базу сравнения или начало более медленной траектории.
Маржа операционной прибыли выросла до 20,4% с 17,3% – помогли объём и цена, а не сокращение издержек
Операционная прибыль квартала – 4 214 млн долларов против 3 052 млн годом ранее, рост на 38%. Маржа поднялась до 20,4% с 17,3%. При этом себестоимость продаж выросла до 13 332 млн с 11 673 млн, а коммерческие и административные расходы даже снизились – до 1 797 млн с 1 822 млн.
Прирост маржи дал не контроль над издержками, а операционный рычаг: объём и цена принесли больше, чем добавили затраты. В Construction Industries прибыль сегмента выросла на 33% при марже 22,9% против 20,4%, в Power & Energy – на 31% при марже 24,4% против 21,9%. Resource Industries осталась на месте: маржа 13,5% против 13,6%, рост прибыли всего 14% при росте выручки на 15%.
Слабое место – производственные затраты. В Construction Industries неблагоприятные издержки составили 252 млн долларов, включая более дорогую логистику; в Resource Industries – 208 млн, прежде всего из-за материалов и пошлин. Если цены на сырьё и тарифы останутся высокими, маржа будет держаться на цене, а не на эффективности.
В прибыли квартала есть разовые статьи: 128 млн долларов возврата пошлин IEEPA и 41 млн долларов расходов на реструктуризацию
Чистая прибыль квартала – 3 287 млн долларов против 2 300 млн годом ранее, рост на 43,0%. Маржа чистой прибыли поднялась до 15,9% с 13,0%. Часть этого прироста – разовые статьи, которые не повторятся автоматически.
В операционной прибыли учтены 128 млн долларов возврата пошлин по закону IEEPA – это доход, а не результат основной деятельности. Одновременно компания отразила 41 млн долларов расходов на реструктуризацию, которые вынесены за скобки скорректированной прибыли: скорректированная прибыль на акцию – 7,20 доллара против 7,13 доллара по GAAP.
Ещё один фактор – налоговая ставка: эффективная ставка снизилась до 22,9% с 26,7%. Годом ранее в базе были разовые налоговые статьи на 54 млн и 41 млн долларов, которых сейчас нет. Без возврата пошлин и с нормальной ставкой прирост прибыли был бы скромнее 43,0%, и это стоит держать в голове при оценке устойчивости результата.
Денежный поток от операций за квартал составил 4 400 млн долларов, и 1,9 млрд из него ушло на выкуп акций и дивиденды
Операционный денежный поток за третий квартал – 4 400 млн долларов. Компания закончила квартал с 7,9 млрд долларов денежных средств. За девять месяцев поток от операций составил 10 593 млн против 8 148 млн годом ранее, но внутри него виден рост запасов на 4 118 млн и дебиторской задолженности на 3 761 млн – оборотный капитал поглотил часть прибыли.
На выкуп акций в квартале ушло 1,2 млрд долларов, на дивиденды – 0,7 млрд. За девять месяцев выкуп составил 7 745 млн против 4 850 млн годом ранее: компания возвращает капитал быстрее, чем год назад. Капитальные затраты за девять месяцев – 2 012 млн долларов без учёта оборудования в лизинге, ещё 1 214 млн пошло на технику для сдачи в аренду.
Денежный поток покрывает и инвестиции, и выплаты, но рост запасов – то, за чем стоит следить. Если спрос замедлится, а склад останется большим, поток от операций сожмётся быстрее, чем прибыль.
Долговая нагрузка 1,8 EBITDA LTM – уровень, а не тренд: сравнить с прошлым периодом по фактам нельзя
Чистый долг на последнюю годовую отчётную дату – 26 958 млн долларов, это 1,8 EBITDA за последние 12 месяцев. Показатель умеренный для производителя оборудования с финансовым подразделением, но сравнить его с прошлым периодом по имеющимся данным нельзя, поэтому речь идёт только об уровне.
Финансовое подразделение – отдельная история: его долгосрочный долг вырос до 21 552 млн с 20 018 млн на конец 2025 года, краткосрочные заимствования – 4 855 млн. Это фондирование лизингового портфеля, а не долг промышленного бизнеса. Долг Machinery, Power & Energy – 10 614 млн долгосрочного и 36 млн краткосрочного, и он почти не изменился с конца 2025 года.
Процентные расходы вне финансового подразделения – 129 млн долларов за квартал, немного меньше, чем годом ранее. При такой нагрузке и процентных платежах долг не выглядит ограничением ни для инвестиций, ни для выкупа.
Дивидендная доходность 0,97% при выплате 0,7 млрд долларов за квартал – мало для защиты от просадки
За третий квартал на дивиденды ушло 0,7 млрд долларов, за девять месяцев – 2 148 млн против 2 043 млн годом ранее. Дивидендная доходность за последние 12 месяцев – 0,97%. Это скромная выплата для компании с прибылью 3 287 млн долларов за квартал: payout ratio низкий, и дивиденд не является главным способом возврата капитала.
Основной канал возврата – выкуп: 1,2 млрд долларов за квартал и 7 745 млн за девять месяцев. Наша оценка дивиденда на текущий год исходит из сохранения квартальной выплаты около 0,7 млрд долларов; она зависит от прибыли и от того, сколько капитала компания направит на выкуп, а не на дивиденд.
Доходность 0,97% не защищает от просадки в 9,3%, которую акция показала в день отчёта. Для инвестора, который держит бумагу ради дивиденда, это слабый аргумент: выплата мала относительно цены, и её рост зависит от прибыли, в которой были разовые статьи.
EV/EBITDA 22,0 против собственной трёхлетней средней 15,1 – бумага дороже своей истории на 46%
По мультипликатору EV/EBITDA за последние 12 месяцев – 22,0 – бумага торгуется выше собственной трёхлетней средней 15,1 на 46%. P/E LTM – 25,5. Это не дешёвая оценка: рынок платит за прибыль и денежный поток премию к тому, что давал сам эмитент за последние три года.
При этом модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал к справедливой стоимости +25%. Это наша собственная оценка, а не консенсус рынка. Она опирается на рост EBITDA и текущую цену, а не на возврат мультипликатора к средней.
Расхождение между дорогой оценкой и потенциалом модели объясняется просто: модель считает от роста, а рынок – от мультипликатора. Если рост выручки продолжит замедляться с 24,0% до 17,3% и ниже, премия к истории будет сжиматься. Если рост удержится на двузначном уровне, текущая цена найдёт опору.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 301 млрд USD |
| P/E (LTM) | 25,5 |
| EV/EBITDA (LTM) | 22,0 |
| P/B | 14,13 |
| Чистый долг / EBITDA | 1,80 |
| Операционный денежный поток (LTM) | 14,3 млрд |
| ROE | 75,5% |
| Дивидендная доходность (12 мес) | 1,0% |
| EV/EBITDA, среднее за 3 года | 15,1 |
Итог
Сильным в отчёте было не только число: выручка выросла на 17,3%, маржа операционной прибыли поднялась до 20,4% с 17,3%, а денежный поток от операций составил 4 400 млн долларов и покрыл и инвестиции, и выплаты. Но часть прироста прибыли на 43,0% принесли разовые 128 млн долларов возврата пошлин и низкая налоговая ставка, а рост выручки замедлился с 24,0% до 17,3%. Главный вопрос для держателя – удержится ли двузначный рост, потому что при EV/EBITDA 22,0 против собственной средней 15,1 оценка уже не оставляет права на ошибку. По модели портала потенциал +25%, и это единственный аргумент в пользу текущей цены; без него бумага выглядела бы дорогой.
Перейти к финансовой карточке компании CAT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций