California Resources Corporation: выручка выросла на четверть, но прибыль съел разовый списательный фактор
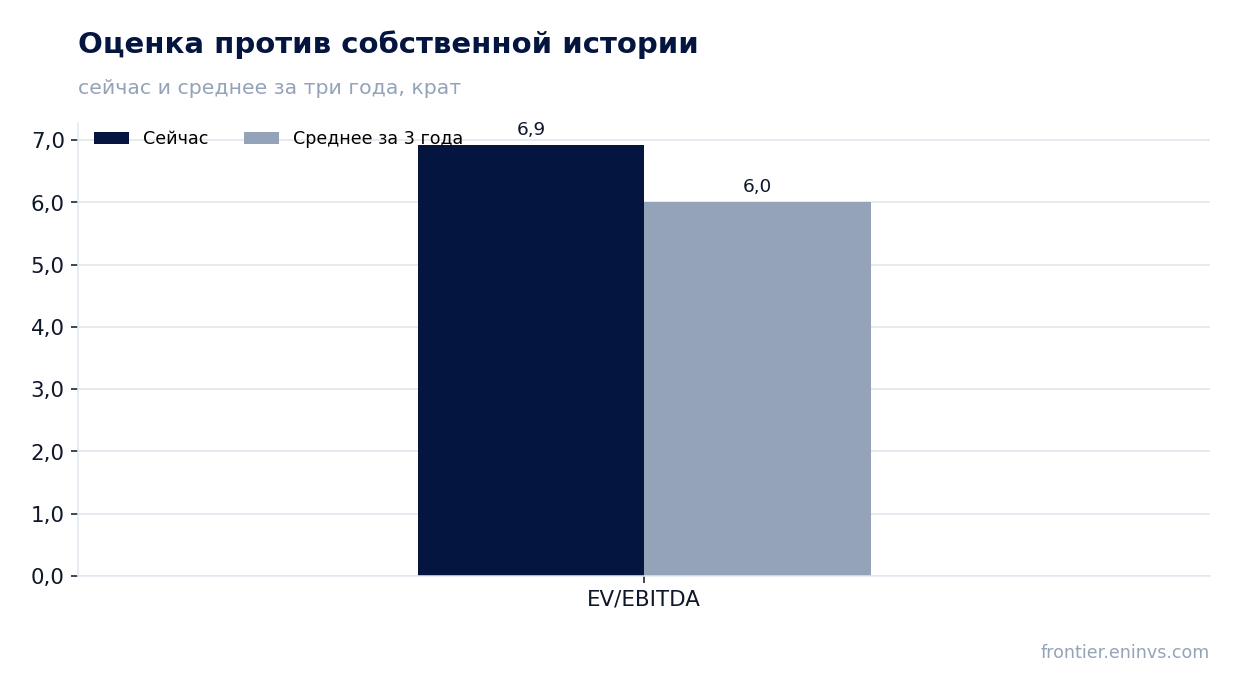
В отчёте за третий квартал 2026 года California Resources Corporation показала выручку 1 096,0 млн долларов (+24,8% год к году) и EBITDA 341,0 млн (+39,8%), однако операционный результат ушёл в минус 407,0 млн, а чистая прибыль составила -315,0 млн против прибыли годом ранее. Маржа EBITDA поднялась до 31,1% с 27,8%, но чистая маржа обвалилась до -28,7%. При мультипликаторе EV/EBITDA LTM 6,9 против собственной трёхлетней средней 6,0 и дивидендной доходности 3,1% акция выглядит нейтрально: операционная динамика сильная, но прибыль искажена разовым фактором, а оценка выше своей истории.
Главные тезисы
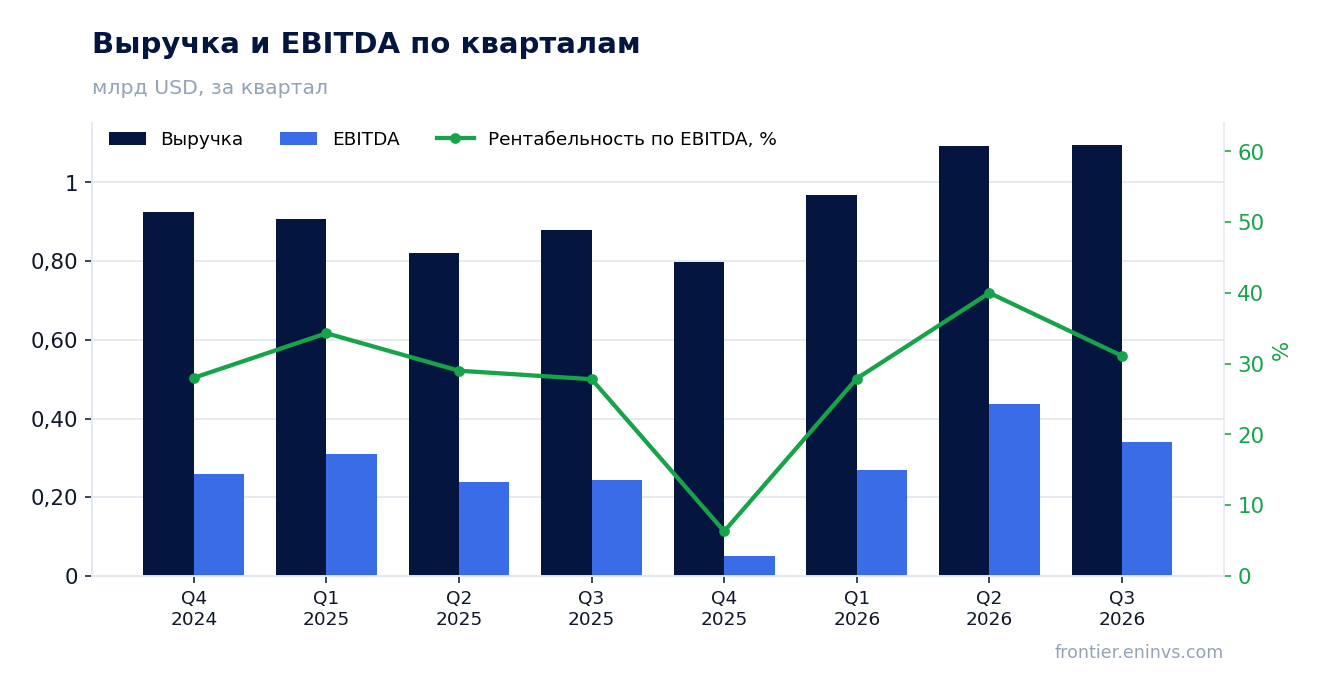
— Выручка прибавила 24,8% год к году, но темп замедлился с 33,0% кварталом ранее
— EBITDA выросла на 39,8%, и маржа поднялась до 31,1% с 27,8%
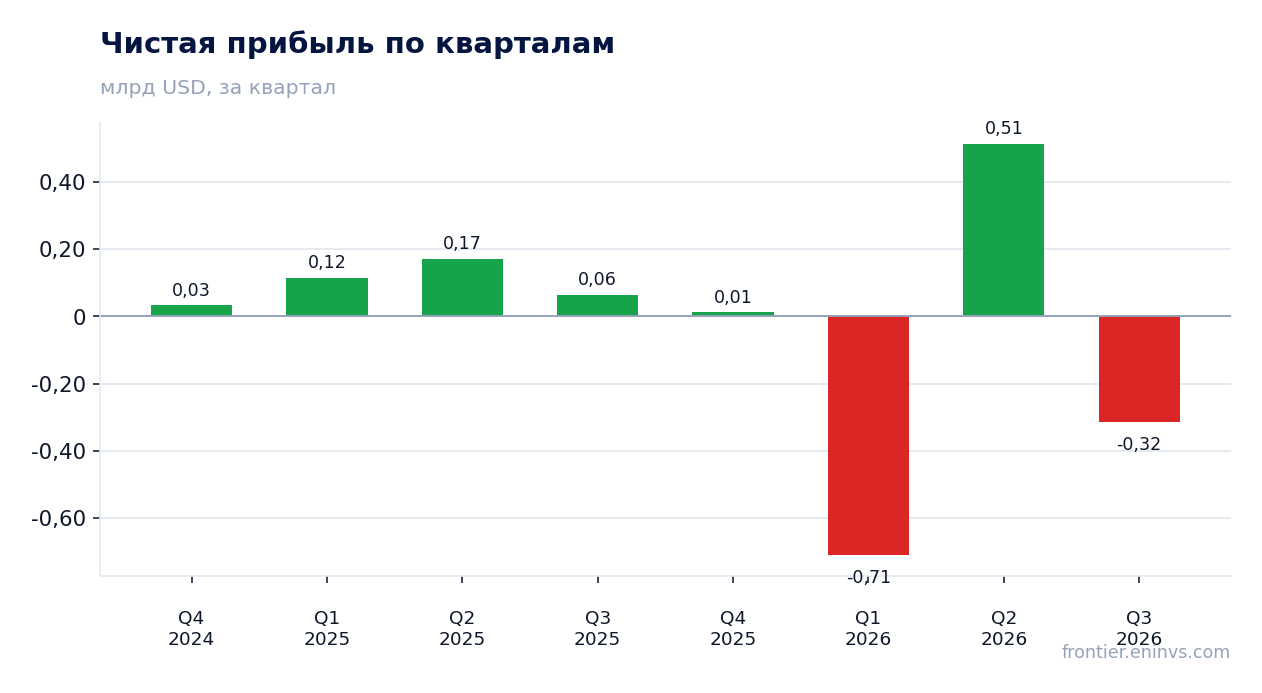
— Операционный убыток в 407,0 млн и чистая прибыль -315,0 млн отражают разовый фактор, а не слабость бизнеса
— Операционный денежный поток в 305,0 млн покрывает капзатраты и проценты
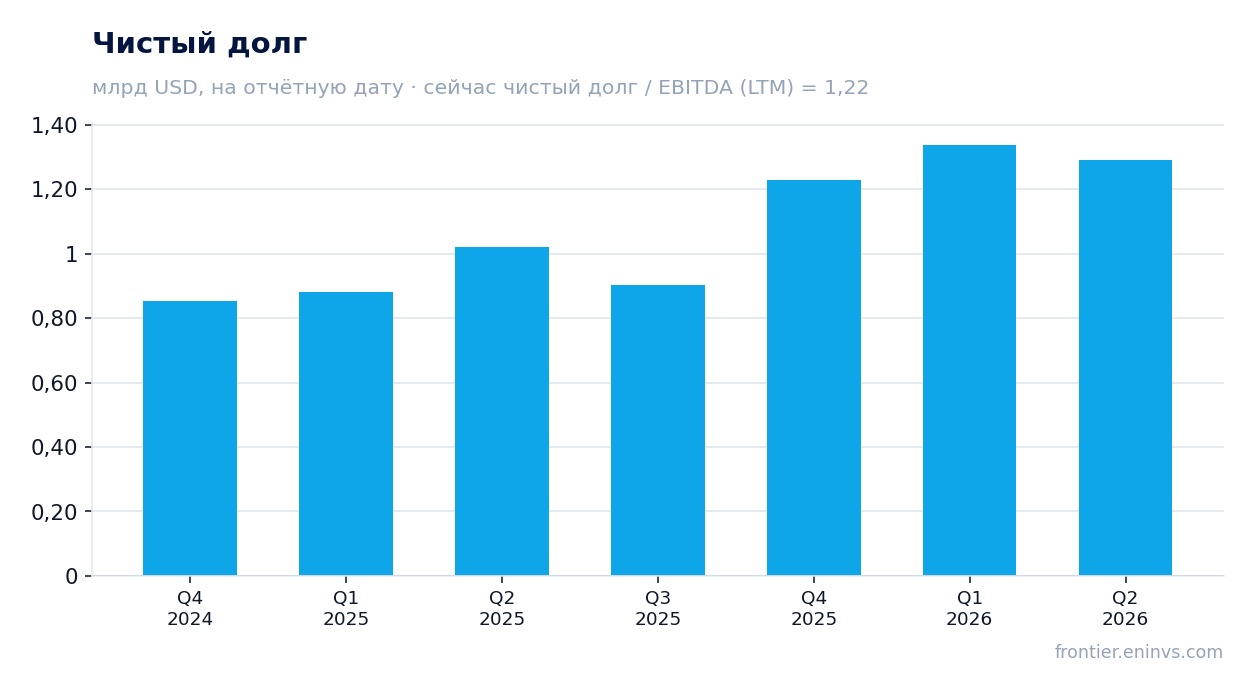
— Долговая нагрузка в 1,22 EBITDA LTM остаётся умеренной
— Дивидендная доходность 3,1% при выплатах, которые могут сократиться из-за убытка
— EV/EBITDA LTM 6,9 выше собственной трёхлетней средней 6,0 на 15%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,88 | 1,10 | +24,8% |
| EBITDA | 0,24 | 0,34 | +39,8% |
| Операционная прибыль | 0,12 | -0,41 | -436,4% |
| Чистая прибыль | 0,06 | -0,32 | -592,2% |
| Операционный денежный поток | 0,28 | 0,30 | +9,3% |
| Капзатраты | 0,09 | — | — |
| Рентабельность по EBITDA | 27,8% | 31,1% | +3,3 п.п. |
| Чистая маржа | 7,3% | -28,7% | -36,0 п.п. |
Выручка прибавила 24,8% год к году, но темп замедлился с 33,0% кварталом ранее
Выручка в третьем квартале 2026 года составила 1 096,0 млн долларов, что на 24,8% выше уровня того же квартала годом ранее. Рост остаётся двузначным, но он скромнее, чем в предыдущем квартале, когда выручка прибавила 33,0%. Замедление темпа – первый сигнал, что импульс начинает выравниваться.
Квартальная динамика по сравнению с предыдущим периодом также показывает небольшое охлаждение: выручка выросла с 1 092,0 млн во втором квартале до 1 096,0 млн в третьем, то есть всего на 4,0 млн. Это существенно медленнее, чем квартальный скачок с 967,0 млн в первом квартале до 1 092,0 млн во втором.
Тем не менее год к году компания растёт быстрее, чем в среднем за последние четыре квартала: LTM выручка составила 4 000,0 млн долларов. Для удержания текущего уровня достаточно сохранить добычу и цены на прежнем уровне; дальнейшее ускорение потребует либо роста объёмов, либо более высоких цен на углеводороды.
EBITDA выросла на 39,8%, и маржа поднялась до 31,1% с 27,8%
EBITDA в третьем квартале 2026 года достигла 341,0 млн долларов, что на 39,8% больше, чем годом ранее. Маржа EBITDA выросла до 31,1% с 27,8% в третьем квартале 2025 года. Это означает, что компания не просто наращивает выручку, но и удерживает больше с каждого доллара продаж.
Рост маржи на 3,3 процентного пункта при выручке, выросшей на 24,8%, говорит о том, что операционные расходы росли медленнее выручки. Однако в отчётном периоде операционная прибыль показала минус 407,0 млн, что несовместимо с положительной EBITDA в 341,0 млн. Разрыв между этими двумя показателями объясняется разовым списанием, которое не затронуло EBITDA, но прошло через операционную прибыль.
LTM EBITDA составляет 818,0 млн долларов. При текущей выручке LTM в 4 000,0 млн это даёт маржу около 20,5% – ниже квартального уровня, что отражает более слабые предыдущие кварталы, включая четвёртый квартал 2025 года с EBITDA всего 50,0 млн.
Операционный убыток в 407,0 млн и чистая прибыль -315,0 млн отражают разовый фактор, а не слабость бизнеса
Операционный результат в третьем квартале 2026 года составил -407,0 млн долларов против прибыли 121,0 млн годом ранее. Чистая прибыль упала до -315,0 млн с 64,0 млн. Чистая маржа составила -28,7% против 7,3% годом ранее. Столь резкое расхождение с EBITDA в 341,0 млн указывает на крупное разовое списание, прошедшее через операционную и чистую прибыль, но не затронувшее EBITDA.
Природа этого списания в предоставленных фактах не раскрыта. Однако его масштаб – разница между EBITDA 341,0 млн и операционным результатом -407,0 млн составляет 748,0 млн – говорит о том, что это не операционный расход, а обесценение активов или иной неденежный фактор. Для инвестора важно, что денежный поток остаётся положительным.
Без разового фактора прибыль была бы положительной. Это подтверждается операционным денежным потоком в 305,0 млн, который не пострадал от списания. Следующий квартал покажет, был ли этот фактор действительно разовым или он повторится.
Операционный денежный поток в 305,0 млн покрывает капзатраты и проценты
Операционный денежный поток в третьем квартале 2026 года составил 305,0 млн долларов против 279,0 млн годом ранее. Рост на 26,0 млн, или около 9,3%, скромнее роста выручки, но остаётся положительным. За последние 12 месяцев операционный поток достиг 902,0 млн.
Капитальные затраты в третьем квартале не раскрыты, но в предыдущем квартале они составляли 149,0 млн, а в первом – 131,0 млн. Если исходить из этого уровня, свободный денежный поток после капзатрат остаётся положительным. Операционный поток в 305,0 млн с запасом покрывает процентные расходы и дивиденды.
Четвёртый квартал 2025 года был слабым по EBITDA – всего 50,0 млн, – но операционный поток тогда составил 235,0 млн. Это говорит о том, что денежный поток компании менее волатилен, чем прибыль, и опирается на стабильную добычу. Для держателя акции это важнее разовых списаний.
Долговая нагрузка в 1,22 EBITDA LTM остаётся умеренной
Чистый долг на последнюю отчётную дату составляет 1 000,0 млн долларов, а отношение чистого долга к EBITDA LTM – 1,22. Это умеренный уровень для нефтегазовой компании, который оставляет пространство для манёвра при падении цен на углеводороды.
Стоимость капитала для компании остаётся приемлемой: EV/EBITDA LTM в 6,9 при рыночной капитализации 4 666,6 млн и чистом долге 1 000,0 млн даёт стоимость компании около 5 666,6 млн. При EBITDA LTM в 818,0 млн это соответствует указанному мультипликатору.
Направление изменения долга в фактах не раскрыто, поэтому можно лишь констатировать текущий уровень. Для инвестора важно, что нагрузка ниже 2,0 EBITDA – комфортный порог для отрасли. Однако если EBITDA снизится до уровня четвёртого квартала 2025 года, коэффициент вырастет.
Дивидендная доходность 3,1% при выплатах, которые могут сократиться из-за убытка
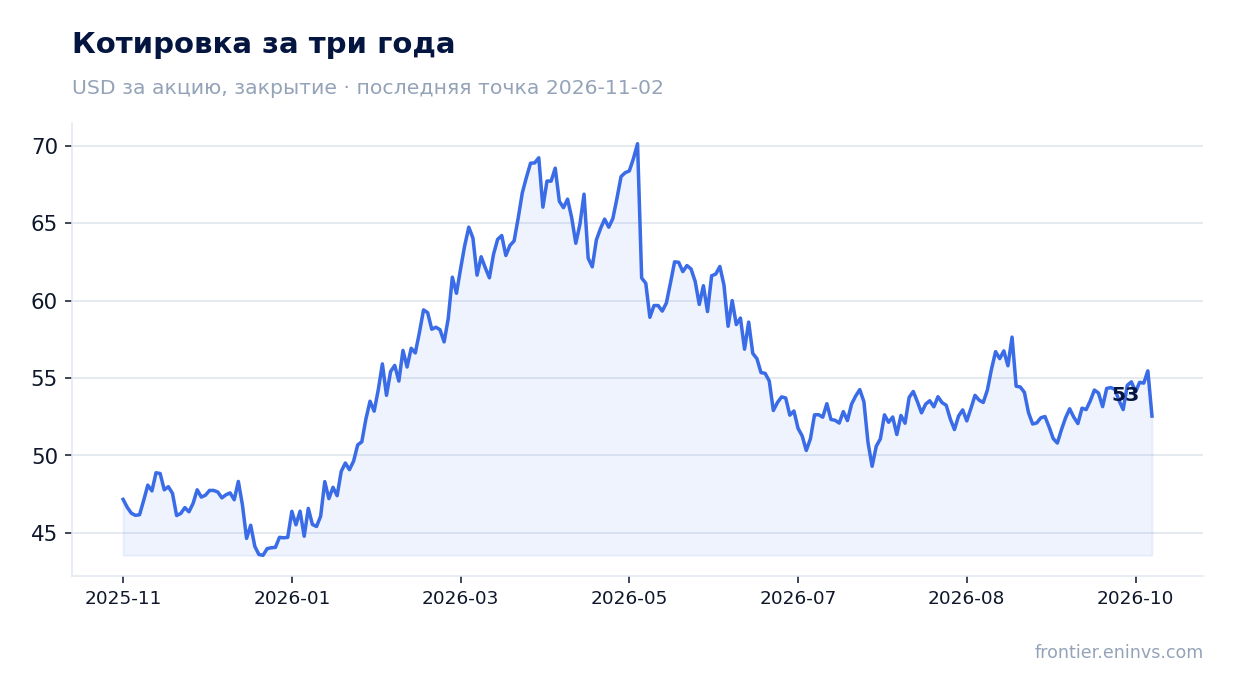
Дивидендная доходность за последние 12 месяцев составляет 3,1%. Компания платит дивиденды, и на текущей цене они дают около 3,1% – ниже, чем доходность по безрисковым инструментам, но выше, чем у многих нефтегазовых компаний с ростом.
Однако чистая прибыль в третьем квартале 2026 года отрицательная – -315,0 млн долларов. Если убыток сохранится по итогам года, выплата дивидендов может быть пересмотрена. Наша оценка: текущий год может принести дивиденд, близкий к прошлогоднему, но он зависит от того, останется ли разовый фактор разовым. Если списание повторится, дивиденд под угрозой.
Для держателя акции дивиденд – важная часть доходности, но не единственная. Операционный денежный поток в 305,0 млн покрывает выплаты, однако при более низких ценах на нефть покрытие станет тоньше. Сокращение дивиденда – главный риск для доходности.
EV/EBITDA LTM 6,9 выше собственной трёхлетней средней 6,0 на 15%
Мультипликатор EV/EBITDA LTM составляет 6,9 против собственной трёхлетней средней 6,0. Это на 15% выше исторического уровня. Акция торгуется дороже, чем обычно, относительно своей же истории.
По модели портала, которая переоценивает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости составляет +11%. Это наша собственная оценка, а не консенсус рынка.
Текущая оценка опирается на восстановление EBITDA, но если прибыль останется под давлением разовых факторов, мультипликатор может оказаться завышенным. Для инвестора важно, что рост выручки замедляется, а оценка выше средней – это ограничивает потенциал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,67 млрд USD |
| EV/EBITDA (LTM) | 6,9 |
| P/B | 1,27 |
| Чистый долг / EBITDA | 1,22 |
| Операционный денежный поток (LTM) | 0,90 млрд |
| ROE | -39,2% |
| Дивидендная доходность (12 мес) | 3,1% |
| EV/EBITDA, среднее за 3 года | 6,0 |
Итог
Сильная сторона отчёта – рост выручки на 24,8% и EBITDA на 39,8% с расширением маржи до 31,1%. Слабая – операционный убыток в 407,0 млн и чистая прибыль -315,0 млн, вызванные разовым списанием, природа которого не раскрыта. Денежный поток в 305,0 млн остаётся положительным, а долг в 1,22 EBITDA LTM умеренным. Главный вопрос для держателя: был ли разовый фактор действительно разовым и сохранится ли дивиденд. С учётом мультипликатора выше собственной истории и замедления роста акция выглядит нейтрально.
Перейти к финансовой карточке компании CRC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций