Datadog: выручка растёт на 35%, но прибыль подтолкнули проценты по кассе, а не бизнес
4 ноября Datadog, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 1 197,1 млн долларов, прибавив 35,2% год к году, операционная прибыль достигла 74,7 млн, чистая прибыль – 118,3 млн, а операционный денежный поток – 290,0 млн. Темп роста почти не изменился по сравнению с 35,6% во втором квартале, но акция на релизе потеряла 14,5%, и при оценке в 258,5 прибыли за последние 12 месяцев бумага выглядит дорого относительно собственной истории – вердикт нейтральный.
Главные тезисы
— Выручка прибавила 35,2% год к году, и темп почти не изменился после 35,6% кварталом ранее
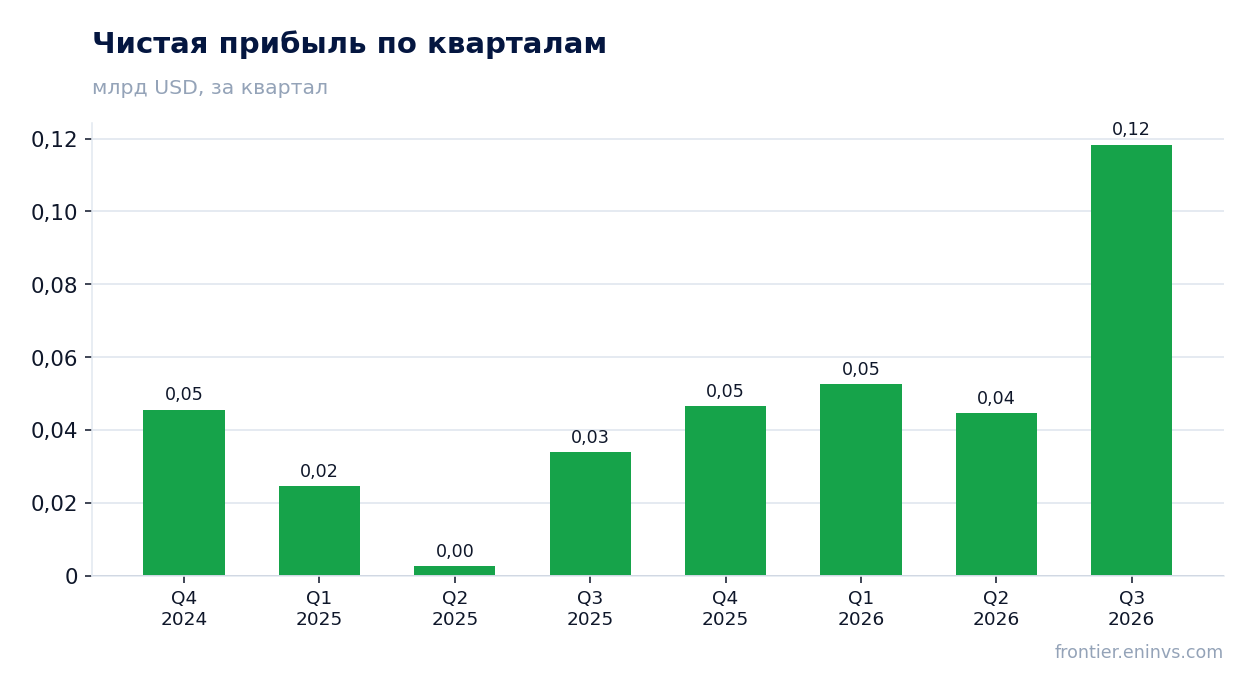
— Чистая прибыль выросла в 3,5 раза, но 53,1 млн из неё дал процентный доход по кассе, а не операционная деятельность
— Операционная маржа поднялась до 6% с минус 1% годом ранее, и помогли этому не расходы, а их медленный рост
— Свободный денежный поток в 250,6 млн оказался меньше операционного на 39,3 млн из-за капитализированной разработки
— Чистый долг за квартал вырос с минус 3,7 млрд до 0,4 млрд долларов, хотя годом ранее он был ниже
— Клиентов с ARR от 100 тыс. долларов стало около 4 860, на 20% больше, чем годом ранее
— Оценка в 258,5 прибыли за последние 12 месяцев не оставляет запаса на ошибку при росте выручки около 35%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
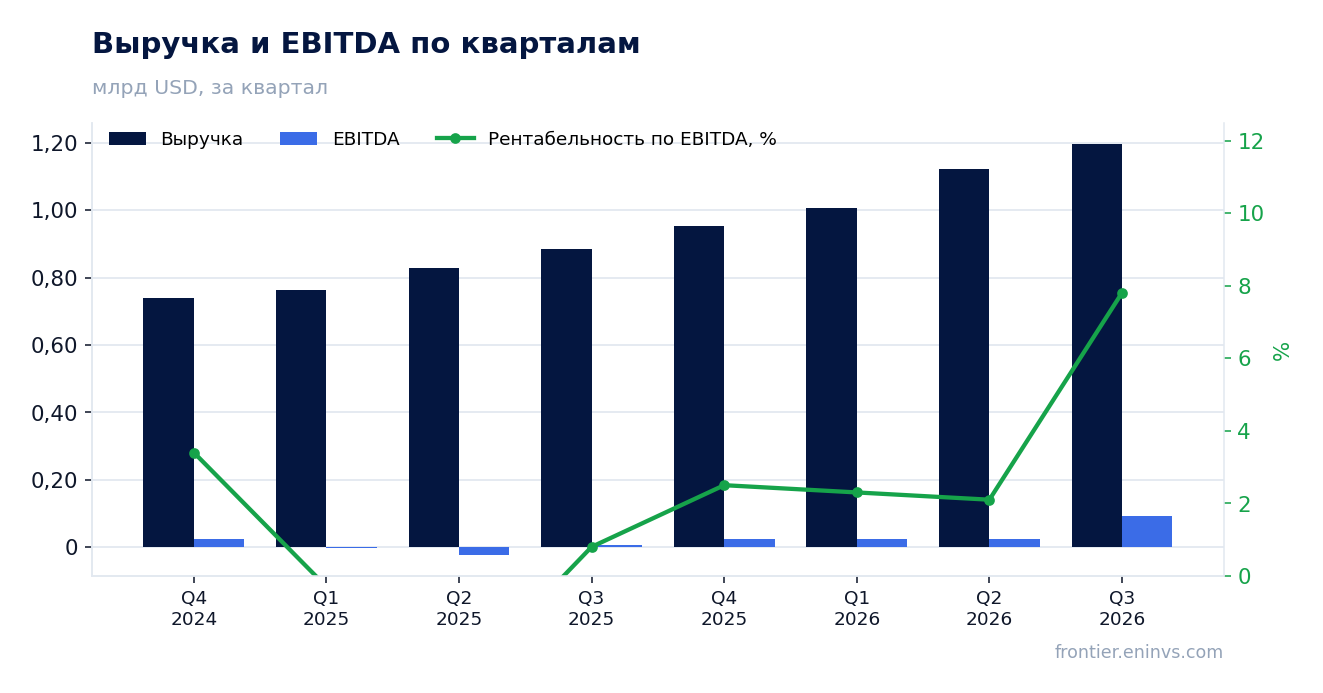
| Выручка | 0,89 | 1,20 | +35,2% |
| EBITDA | 0,01 | 0,09 | +1142,9% |
| Операционная прибыль | -0,01 | 0,07 | в прибыль |
| Чистая прибыль | 0,03 | 0,12 | +249,2% |
| Операционный денежный поток | 0,25 | 0,29 | +15,3% |
| Капзатраты | 0,02 | 0,01 | -35,2% |
| Рентабельность по EBITDA | 0,8% | 7,8% | +7,0 п.п. |
| Чистая маржа | 3,8% | 9,9% | +6,1 п.п. |
Выручка прибавила 35,2% год к году, и темп почти не изменился после 35,6% кварталом ранее
Выручка третьего квартала 2026 года составила 1 197,1 млн долларов, что на 35,2% больше, чем годом ранее. Во втором квартале рост был 35,6%, то есть темп почти не изменился: компания держит планку выше 35% третий квартал подряд после 32,2% в первом квартале и 29,2% в четвёртом квартале 2025 года.
Опору даёт база крупных клиентов. Число заказчиков с годовой выручкой от 100 тыс. долларов достигло около 4 860, это на 20% больше, чем около 4 060 годом ранее. Именно такие клиенты формируют основную часть выручки, и их прирост объясняет, почему рост не замедляется при общей зрелости рынка наблюдаемости.
Компания связывает спрос с масштабированием цифровых операций и использованием искусственного интеллекта. В отчёте упомянут запуск модели Scout 1.0 для расследования сбоев в производственной среде, которая уже работает в Bits Investigation. Это скорее подтверждение продуктовой повестки, чем источник выручки квартала, но оно показывает, куда компания вкладывает разработку.
Чистая прибыль выросла в 3,5 раза, но 53,1 млн из неё дал процентный доход по кассе, а не операционная деятельность
Чистая прибыль третьего квартала составила 118,3 млн долларов против 33,9 млн годом ранее, рост на 249,2%. Операционная прибыль дала лишь 74,7 млн, а процентный и прочий доход – 53,1 млн. Иными словами, почти половина чистой прибыли пришла не от продаж, а от размещения денежных средств.
Касса и рыночные бумаги на конец сентября составляли 5,2 млрд долларов. При такой подушке процентный доход остаётся устойчивой статьёй, но он не растёт вместе с бизнесом и не характеризует качество операций. При оценке прибыли за последние 12 месяцев в 262,0 млн долларов это существенная поправка.
Операционная прибыль в 74,7 млн против убытка 5,8 млн годом ранее – это настоящий сдвиг. Он отражает и рост выручки, и то, что расходы на исследования и разработки, продажи и администрирование росли медленнее выручки. Но разрыв между операционной и чистой прибылью в 43,6 млн показывает, насколько важен неоперационный доход.
Операционная маржа поднялась до 6% с минус 1% годом ранее, и помогли этому не расходы, а их медленный рост
Операционная маржа по GAAP составила 6% против минус 1% годом ранее. Валовая маржа осталась на уровне 80%, то есть себестоимость росла пропорционально выручке. Весь сдвиг дали операционные расходы: при выручке 1 197,1 млн они составили 885,2 млн, тогда как годом ранее при выручке 885,7 млн – 715,0 млн.
Внутри расходов быстрее всего росла разработка: 491,6 млн против 402,0 млн. Продажи и маркетинг выросли до 303,3 млн с 238,7 млн, администрирование – до 90,3 млн с 74,3 млн. Ни одна из этих статей не сокращалась, но их совокупный рост отставал от роста выручки, и этого хватило для выхода в прибыль.
Скорректированная операционная прибыль, без компенсаций акциями и разовых статей, составила 334,3 млн при марже 28% против 23% годом ранее. Разрыв с GAAP-прибылью в 74,7 млн почти целиком объясняется компенсациями акциями в 237,2 млн. Для инвестора это значит, что операционный рычаг есть, но значительная часть прибыли уходит на вознаграждение персонала акциями.
Свободный денежный поток в 250,6 млн оказался меньше операционного на 39,3 млн из-за капитализированной разработки
Операционный денежный поток третьего квартала составил 290,0 млн долларов против 251,5 млн годом ранее. Свободный денежный поток компания считает как операционный минус капитальные затраты и капитализированную разработку: он равен 250,6 млн. Разница в 39,3 млн – это в основном капитализированная разработка в 28,4 млн и закупки оборудования в 10,9 млн.
Маржа свободного денежного потока снизилась до 21% с 24% годом ранее. Причина не в падении операционного потока, а в том, что капитализация разработки выросла до 28,4 млн с 20,7 млн. Компания вкладывает больше в собственные продукты, и это уменьшает денежный результат при том же операционном потоке.
За девять месяцев операционный поток составил 940,4 млн, свободный – 818,4 млн. Это солидная база для финансирования разработки и возможных приобретений: в третьем квартале на покупку бизнеса ушло 3,3 млн, за девять месяцев – 115,6 млн. Денежный поток остаётся главным источником средств, поскольку долг у компании представлен конвертируемыми облигациями.
Чистый долг за квартал вырос с минус 3,7 млрд до 0,4 млрд долларов, хотя годом ранее он был ниже
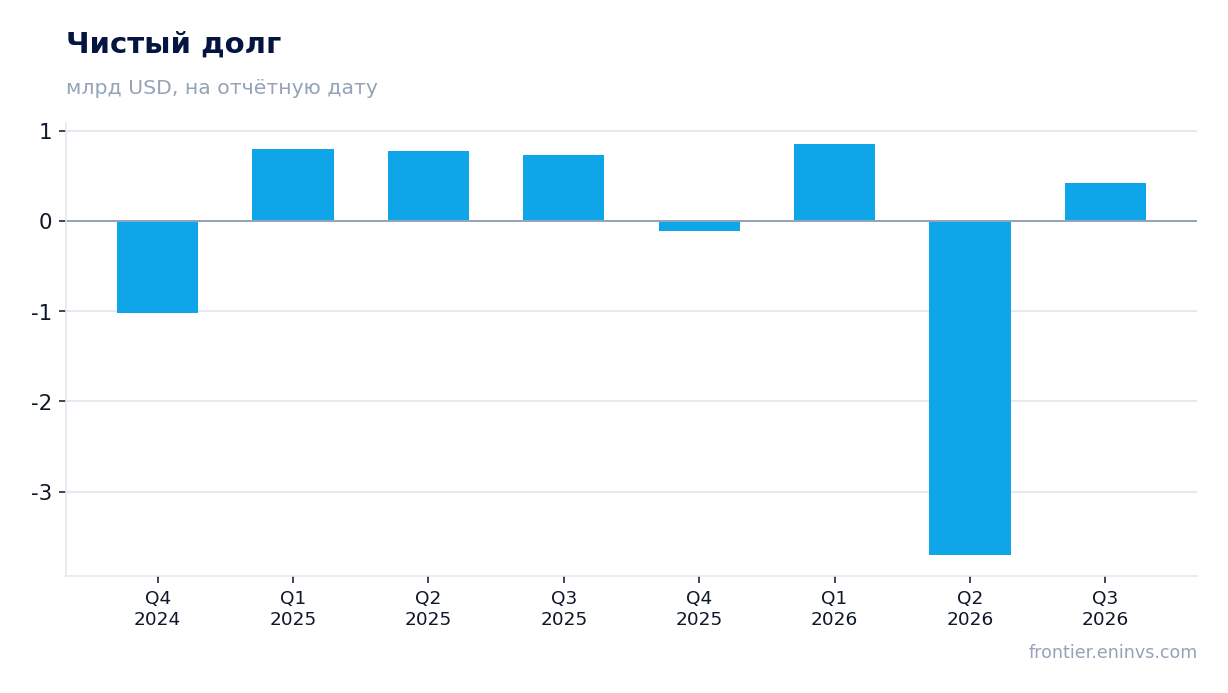
Чистый долг на 30 сентября 2026 года составил 0,4 млрд долларов. На 30 июня он был минус 3,7 млрд, то есть за квартал изменение составило плюс 4,1 млрд. Годом ранее, на 30 сентября 2025 года, чистый долг был 0,7 млрд, и за 12 месяцев он снизился на 0,3 млрд.
Такой скачок за квартал объясняется структурой баланса: касса и рыночные бумаги в 5,2 млрд долларов против конвертируемых облигаций на 986,6 млн. Компания держит много ликвидности, и её переоценка или перемещение между статьями сильно меняет чистый долг. Процентные расходы при этом небольшие – 3,2 млн за квартал, поскольку ставка по облигациям нулевая.
Для оценки нагрузки важнее то, что долг номинирован конвертируемыми бумагами со сроком в 2029 году, а касса многократно превышает его. Риск рефинансирования низкий, а процентный доход в 53,1 млн за квартал превышает процентные расходы. Чистый долг в 0,4 млрд при выручке за последние 12 месяцев в 4,3 млрд не создаёт угрозы для устойчивости.
Клиентов с ARR от 100 тыс. долларов стало около 4 860, на 20% больше, чем годом ранее
Число клиентов с годовой выручкой от 100 тыс. долларов выросло до примерно 4 860 с около 4 060 годом ранее, то есть на 20%. Это медленнее роста общей выручки в 35,2%, что означает: выручка растёт не только за счёт новых крупных клиентов, но и за счёт расширения потребления у существующих.
Компания также получила статус лидера в отчёте Forrester Wave по платформам AIOps второй год подряд и была названа «компанией, которую нужно обойти» в отчёте Gartner по гонке AI-вендоров. Эти оценки не влияют на выручку напрямую, но поддерживают позиционирование среди крупных заказчиков, на которых держится база.
Прогноз компании на четвёртый квартал – выручка от 1,19 до 1,20 млрд долларов, что предполагает рост около 25% к четвёртому кварталу 2025 года с его 953,2 млн. За весь 2026 год компания ждёт выручку от 4,515 до 4,525 млрд. Это осторожный ориентир: он допускает замедление темпов в конце года, и именно его стоит проверить в следующем отчёте.
Оценка в 258,5 прибыли за последние 12 месяцев не оставляет запаса на ошибку при росте выручки около 35%
При капитализации 67,7 млрд долларов и прибыли за последние 12 месяцев в 262,0 млн долларов соотношение цены к прибыли составляет 258,5. Это очень высокий уровень, и он опирается на прибыль, почти половину которой в третьем квартале дал процентный доход по кассе, а не операционная деятельность.
Рентабельность собственного капитала составляет 10,4%. При такой оценке рынок платит за будущий рост, а не за текущую прибыль. Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором, даёт потенциал акции к справедливой стоимости всего +4%. Это наш собственный расчёт, а не консенсус рынка и не целевая цена.
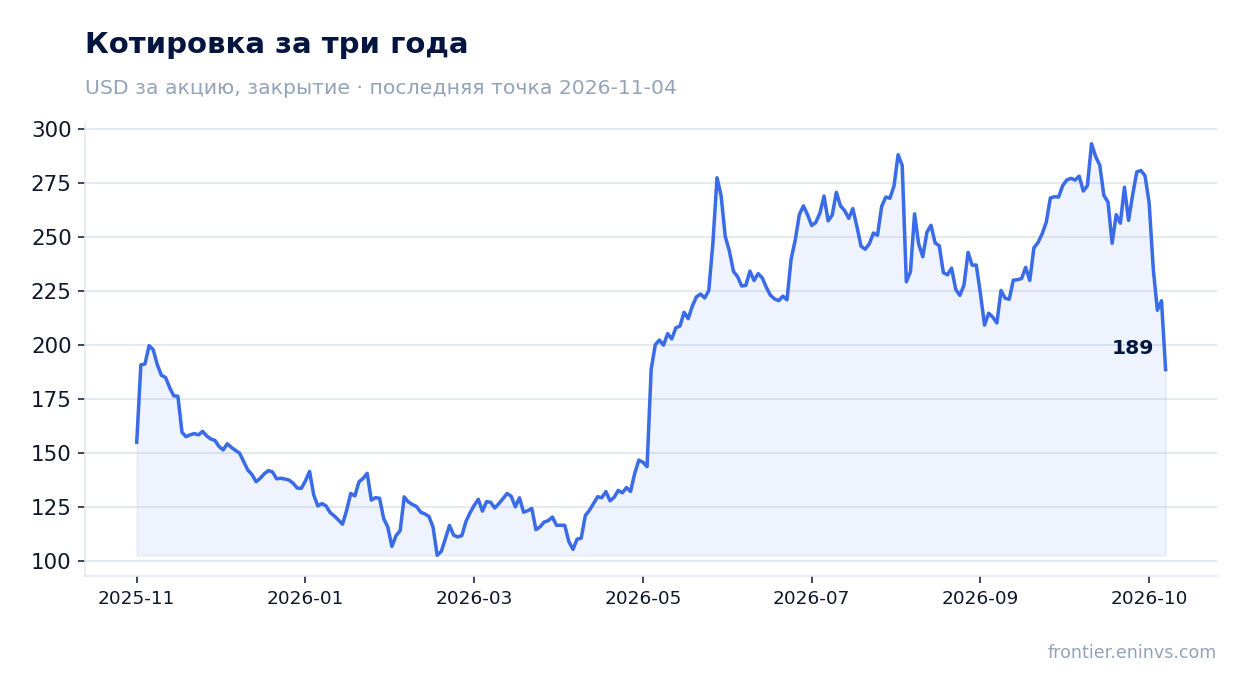
Акция закрылась на уровне 220,52 доллара перед релизом и потеряла 14,5% в день публикации, а к 4 ноября снижение с момента релиза составило те же 14,5%. Рынок отреагировал на осторожный прогноз на четвёртый квартал и на то, что темп роста не ускорился. При мультипликаторе 258,5 прибыли даже небольшое замедление роста выручки способно сильно изменить оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 67,7 млрд USD |
| P/E (LTM) | 258,5 |
| P/B | 18,15 |
| Операционный денежный поток (LTM) | 1,27 млрд |
| ROE | 10,4% |
Итог
Сильным в отчёте было главное: выручка выросла на 35,2%, темп почти не изменился, а операционная маржа вышла в плюс 6% с минус 1% годом ранее. Но значительная часть чистой прибыли в 118,3 млн пришла от процентного дохода по кассе, а не от операций, и свободный денежный поток в 250,6 млн оказался меньше операционного из-за капитализированной разработки. Оценка в 258,5 прибыли за последние 12 месяцев не оставляет запаса на ошибку, а модель портала даёт лишь +4% к справедливой стоимости. Вердикт – нейтральный: бизнес растёт быстро, но цена уже учитывает этот рост, и для улучшения оценки нужен либо более высокий темп, либо заметно более низкий мультипликатор.
Перейти к финансовой карточке компании DDOG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций