EQT Corporation: EBITDA и прибыль просели двузначно, но долг в 1,12 EBITDA и дисконт к собственной истории держат бумагу
30 октября EQT Corporation раскрыла результаты за третий квартал 2026 года. EBITDA составила 1 143,0 млн долларов, чистая прибыль – 279,0 млн, операционный денежный поток – 1 083,0 млн. Год к году EBITDA снизилась на 11,5%, прибыль – на 16,9%. При этом долговая нагрузка остаётся умеренной – 1,12 EBITDA за последние 12 месяцев, а мультипликатор EV/EBITDA 6,2 на треть ниже собственной трёхлетней средней 9,6. Бумага выглядит скорее привлекательной на текущей цене: дисконт к истории и низкий долг перевешивают просадку квартальных результатов, хотя модель портала указывает на минус 40% к справедливой стоимости.
Главные тезисы
— EBITDA за квартал снизилась на 11,5% год к году до 1 143,0 млн долларов – давление на газовые цены перевесило рост объёмов
— Чистая прибыль упала на 16,9% до 279,0 млн долларов, и падение глубже EBITDA из-за амортизации и процентов
— Операционный денежный поток в 1 083,0 млн долларов почти равен EBITDA – оборотный капитал не съел результат
— Долг в 1,12 EBITDA за последние 12 месяцев – низкая нагрузка, но направление её изменения по фактам не определить
— EV/EBITDA 6,2 против собственной трёхлетней средней 9,6 – бумага торгуется на 36% дешевле своей истории
— Дивидендная доходность 1,17% скромна относительно ключевой ставки и не создаёт подушки для держателя
— Модель портала даёт минус 40% к справедливой стоимости – рынок уже заложил восстановление цен на газ
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,96 | — | — |
| EBITDA | 1,29 | 1,14 | -11,5% |
| Операционная прибыль | 0,60 | — | — |
| Чистая прибыль | 0,34 | 0,28 | -16,9% |
| Операционный денежный поток | 1,02 | 1,08 | +6,4% |
| Капзатраты | 0,63 | — | — |
| Рентабельность по EBITDA | 65,9% | — | — |
| Чистая маржа | 17,1% | — | — |
EBITDA за квартал снизилась на 11,5% год к году до 1 143,0 млн долларов – давление на газовые цены перевесило рост объёмов
Выручка за третий квартал 2026 года в фактах не раскрыта, поэтому судить о динамике верхней строки можно только по годовому сопоставлению EBITDA. Показатель опустился до 1 143,0 млн долларов против 1 291,6 млн годом ранее – снижение на 11,5%. Это прямое следствие более низких цен реализации газа при сохранении объёмов добычи.
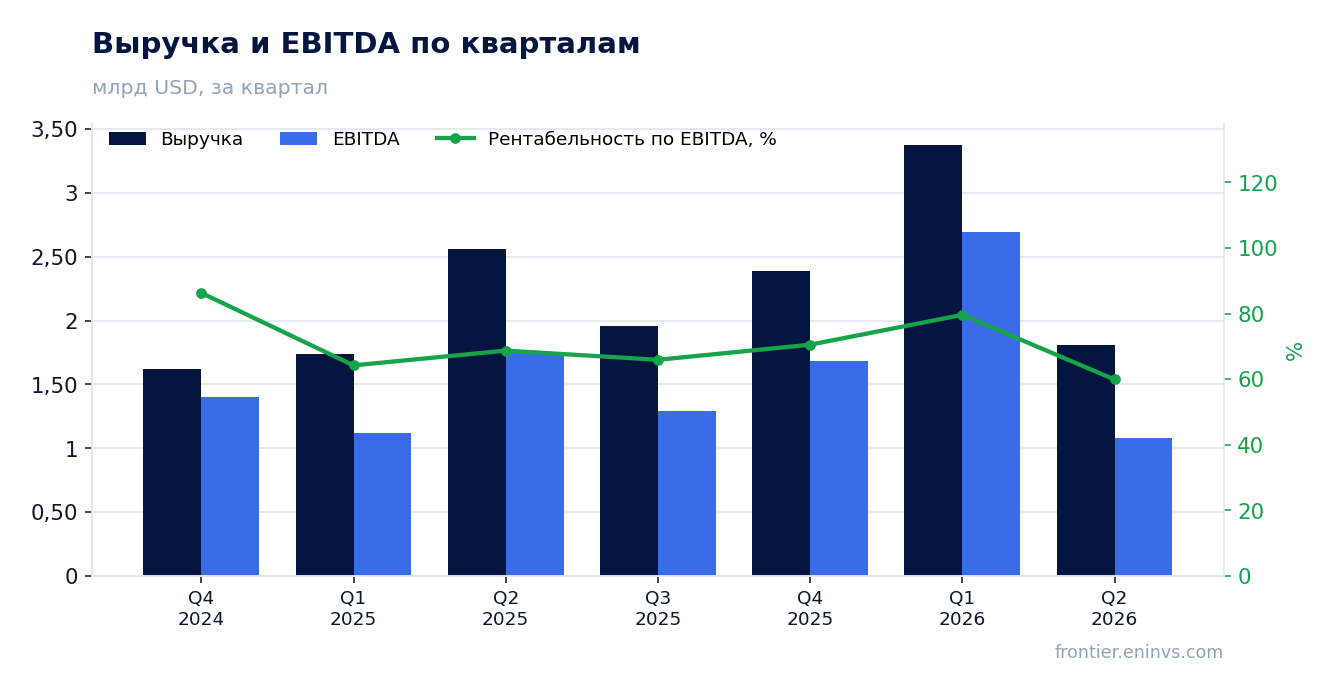
Для сравнения: во втором квартале 2026 года выручка сократилась на 29,2% год к году после роста на 94,2% в первом квартале. Такая амплитуда говорит о высокой чувствительности выручки к ценовой конъюнктуре и о том, что база сравнения прошлого года была исключительно сильной. Замедление верхней строки от первого ко второму кварталу – это не разворот тренда, а нормализация после аномального первого квартала.
Ключевой вопрос – устойчивость EBITDA на уровне около 1,1 млрд долларов в квартал. При текущей долговой нагрузке в 1,12 EBITDA даже при дальнейшем снижении показателя компания сохраняет запас прочности. Однако если цены на газ останутся низкими ещё два-три квартала, годовая EBITDA может оказаться заметно ниже прошлогодней.
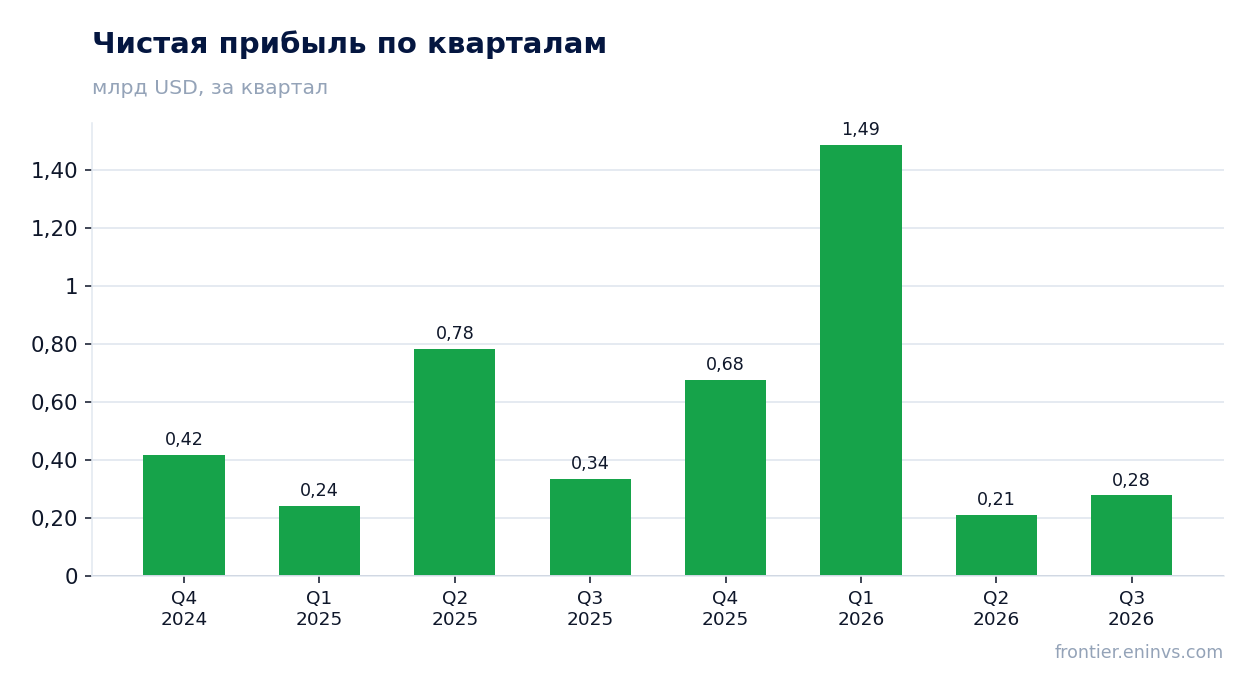
Чистая прибыль упала на 16,9% до 279,0 млн долларов, и падение глубже EBITDA из-за амортизации и процентов
Чистая прибыль за третий квартал 2026 года составила 279,0 млн долларов против 335,9 млн годом ранее – снижение на 16,9%. Падение глубже, чем у EBITDA, потому что амортизация и процентные расходы не сокращаются вместе с выручкой. Операционная прибыль в фактах за отчётный квартал не раскрыта, но разрыв между EBITDA и чистой прибылью в 864,0 млн указывает на весомую долю этих статей.
Для держателя важнее не квартальная прибыль, а её способность покрывать дивиденд. За последние 12 месяцев чистая прибыль составила 2 654,8 млн долларов при рыночной капитализации 35 199,6 млн – это P/E 13,3. При такой базе прибыли дивидендные выплаты остаются обеспеченными, хотя квартальная волатильность прибыли высока.
Разовые факторы в отчётном квартале фактами не выделены, поэтому приписывать прибыль или убыток каким-либо списаниям нельзя. Наблюдаемое снижение – это операционная динамика, а не результат бухгалтерских корректировок.
Операционный денежный поток в 1 083,0 млн долларов почти равен EBITDA – оборотный капитал не съел результат
Операционный денежный поток за третий квартал 2026 года составил 1 083,0 млн долларов – это 94,7% от EBITDA. Такой конверсии можно позавидовать: оборотный капитал не оттянул деньги, и результат квартала подкреплён реальным кэшем. Для газовой компании это важный признак качества отчётности.
Капитальные затраты за отчётный квартал в фактах не раскрыты, поэтому свободный денежный поток в чистом виде не посчитать. Однако за предыдущие кварталы capex держался в диапазоне 500–650 млн долларов, и при таком уровне свободный поток остаётся положительным. Это значит, что компания способна финансировать и дивиденд, и поддержание добычи без наращивания долга.
За последние 12 месяцев операционный денежный поток составил 6 311,4 млн долларов – против EBITDA 6 967,8 млн. Конверсия в 90,6% на годовом горизонте подтверждает, что квартальная цифра не случайна. Денежная машина работает стабильно даже при снижении цен.
Долг в 1,12 EBITDA за последние 12 месяцев – низкая нагрузка, но направление её изменения по фактам не определить
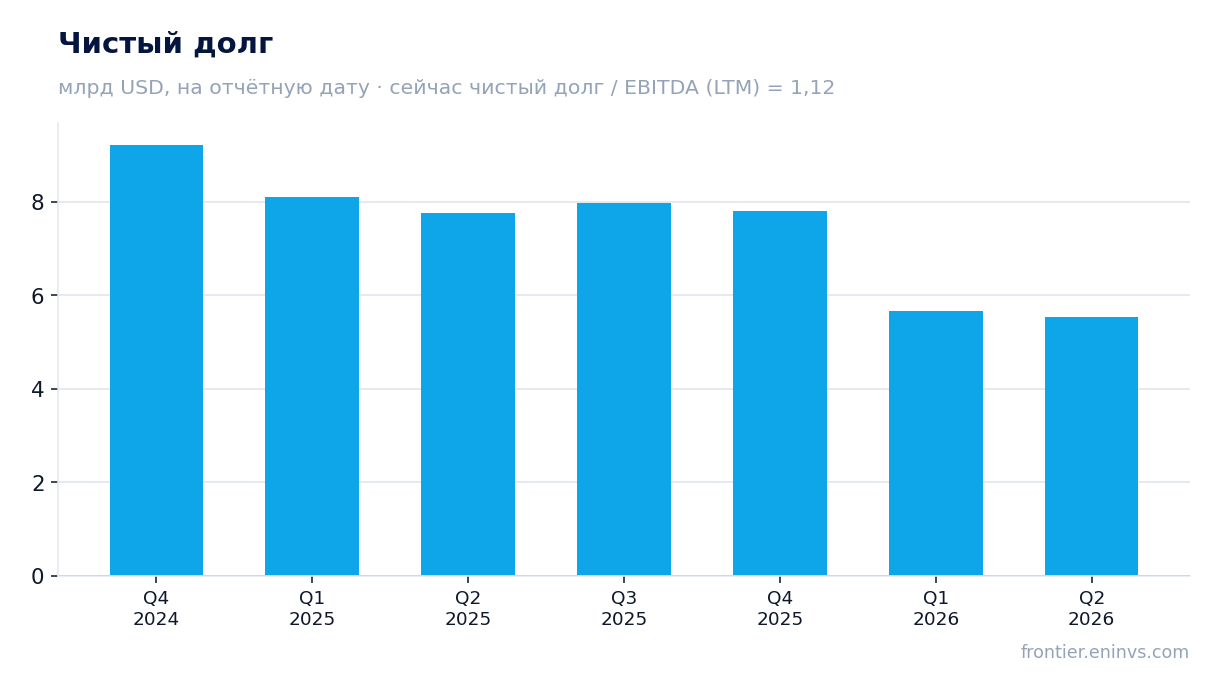
Чистый долг на последнюю отчётную дату баланса составлял 7 805,0 млн долларов, что при EBITDA за последние 12 месяцев 6 967,8 млн даёт коэффициент 1,12. Это умеренная нагрузка для газовой компании: долг покрывается годовой EBITDA с запасом, и процентные расходы не съедают прибыль. Однако в фактах нет более раннего значения этого коэффициента, поэтому утверждать, что нагрузка выросла или снизилась, нельзя.
Абсолютный чистый долг за квартал не раскрыт, но по предыдущим отчётным датам видно, что компания последовательно снижала его: с 9 222,6 млн на конец 2024 года до 7 805,0 млн на конец 2025 года. Это снижение происходило на фоне роста EBITDA, что и обеспечило комфортный уровень коэффициента. Текущее значение в 1,12 – это уровень, а не тренд.
Для держателя это означает, что долговой риск не является главным в инвестиционном случае. Даже при падении EBITDA на четверть коэффициент останется ниже 1,5 – уровня, который рынок обычно считает комфортным для отрасли. Основной риск смещается в сторону цен на газ, а не баланса.
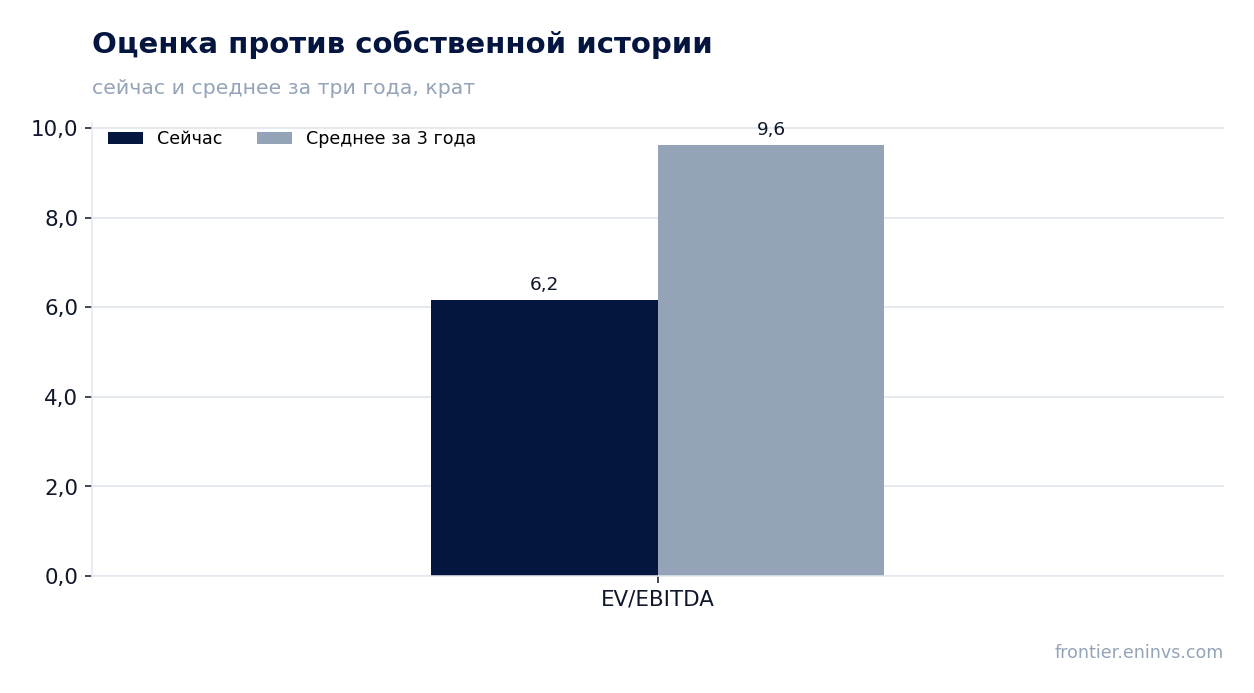
EV/EBITDA 6,2 против собственной трёхлетней средней 9,6 – бумага торгуется на 36% дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,2 против собственной трёхлетней средней 9,6 – дисконт 36%. Это самый весомый аргумент в пользу бумаги: рынок оценивает компанию заметно дешевле, чем она стоила сама себе на протяжении трёх лет. Причина – в снижении цен на газ и, соответственно, ожиданий по EBITDA.
P/E за последние 12 месяцев – 13,3, что при чистой прибыли 2 654,8 млн и капитализации 35 199,6 млн выглядит умеренно. Рентабельность собственного капитала при этом низкая – 3,36%, что отражает большой объём активов и амортизации в структуре затрат. Для газовой компании это нормально, но не создаёт дополнительной поддержки оценке.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт минус 40% к справедливой стоимости. Это означает, что рынок уже заложил восстановление цен на газ, и при их сохранении на текущем уровне бумага может оказаться переоценённой. Дисконт к истории – реальный, но он отражает не только недооценку, но и риск дальнейшего снижения прибыли.
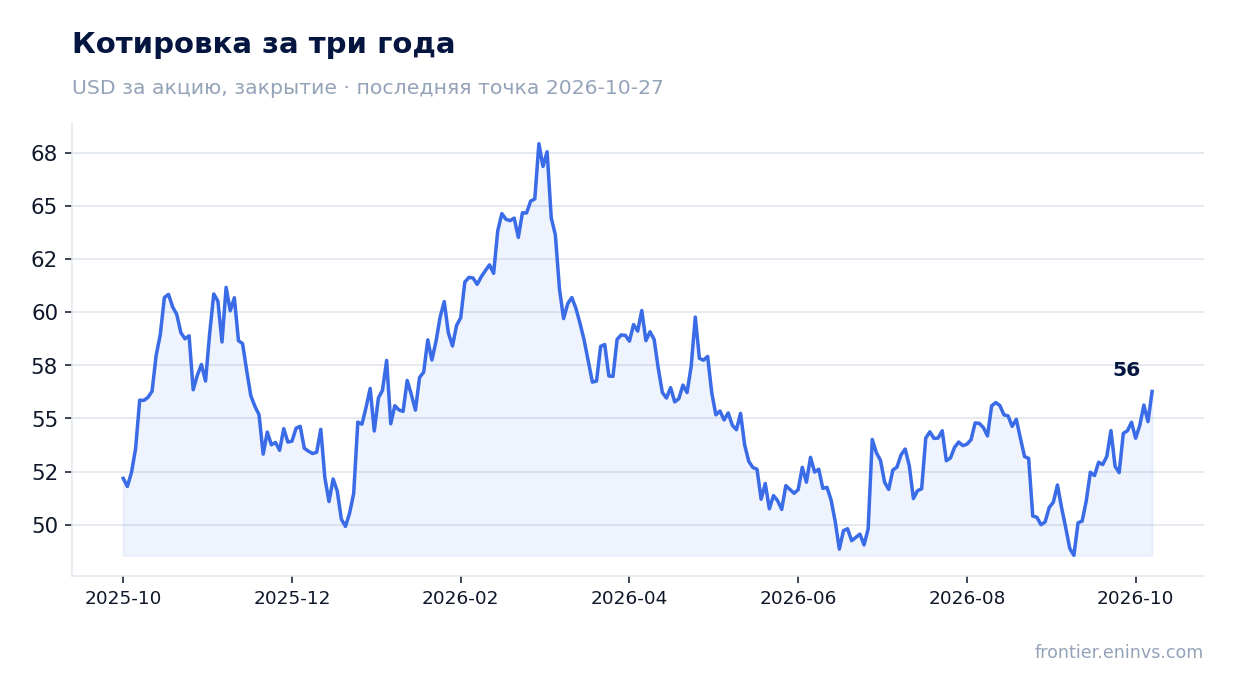
Дивидендная доходность 1,17% скромна относительно ключевой ставки и не создаёт подушки для держателя
Дивидендная доходность за последние 12 месяцев составляет 1,17% – это низкий уровень для рынка, где безрисковая ставка выше. Компания платит дивиденд, но он не является основным элементом доходности: держатель делает ставку на рост стоимости бумаги, а не на текущий доход. При чистой прибыли 2 654,8 млн и капитализации 35 199,6 млн выплаты остаются обеспеченными, но их размер скромен.
Наша оценка дивиденда на текущий год исходит из сохранения базы прибыли на уровне последних 12 месяцев и текущей политики выплат. Она зависит от двух факторов: коэффициента выплат и устойчивости прибыли. Если EBITDA продолжит снижаться, компания может пересмотреть размер выплат в сторону уменьшения, чтобы сохранить баланс.
Для держателя дивиденд – это приятное дополнение, а не причина покупать бумагу. При доходности 1,17% против ключевой ставки, которая в фактах не указана, но заведомо выше, дивиденд не создаёт подушки безопасности. Основная доходность должна прийти от восстановления мультипликатора или роста цен на газ.
Модель портала даёт минус 40% к справедливой стоимости – рынок уже заложил восстановление цен на газ
Модель портала пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, после чего сравнивает результат с рыночной капитализацией. Получается минус 40% к справедливой стоимости – иными словами, при текущих ценах на газ бумага торгуется выше своей расчётной стоимости. Это не консенсус рынка, а наша собственная модель, и она указывает на риск.
Расхождение между дисконтом к истории (36% к средней 9,6) и отрицательным апсайдом модели объясняется просто: трёхлетняя средняя включает периоды высоких цен на газ, когда EBITDA была значительно выше. Если цены не восстановятся, мультипликатор может остаться низким дольше, чем ожидает рынок.
Для держателя это означает, что текущая оценка – палка о двух концах. С одной стороны, дисконт к собственной истории создаёт потенциал роста при восстановлении цен. С другой – модель портала показывает, что рынок уже учёл это восстановление в цене, и без него бумага может скорректироваться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 35,2 млрд USD |
| P/E (LTM) | 13,3 |
| EV/EBITDA (LTM) | 6,2 |
| P/B | 1,48 |
| Чистый долг / EBITDA | 1,12 |
| Операционный денежный поток (LTM) | 6,31 млрд |
| ROE | 3,4% |
| Дивидендная доходность (12 мес) | 1,2% |
| EV/EBITDA, среднее за 3 года | 9,6 |
Итог
Квартал показал ожидаемое снижение: EBITDA упала на 11,5%, прибыль – на 16,9% год к году, и это прямое следствие цен на газ, а не ухудшения операционной эффективности. Сильная сторона – конверсия EBITDA в денежный поток на уровне 94,7% и умеренный долг в 1,12 EBITDA. Слабая сторона – дивидендная доходность 1,17% и отрицательный апсайд модели портала в минус 40%. Реальный вопрос для держателя сейчас в том, насколько быстро восстановятся цены на газ: без этого дисконт к истории в 36% может сохраняться долго. Вердикт – скорее привлекательно, но с оговоркой на товарный цикл.
Перейти к финансовой карточке компании EQT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций