FLEX LTD.: выручка ускорилась до +24,8%, но разовые 110 млн долларов съели почти весь прирост прибыли
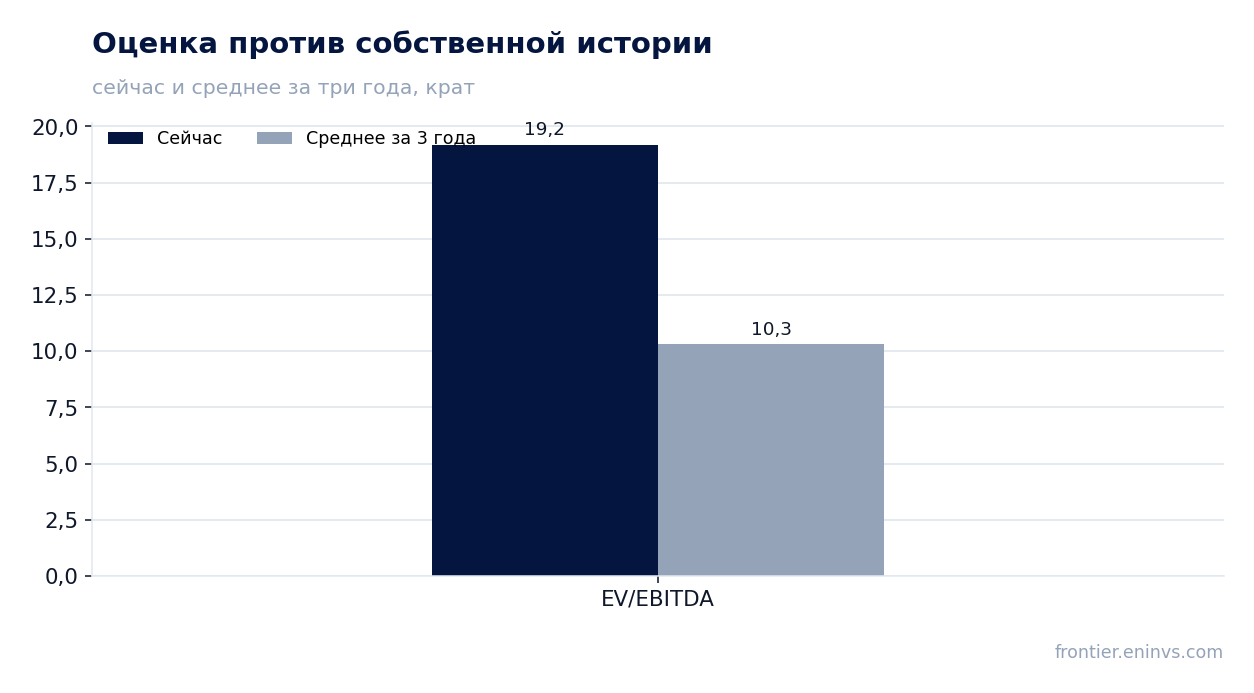
28 октября FLEX LTD. раскрыла результаты за второй квартал 2027 финансового года (закончился 25 сентября 2026 года). Выручка составила 8 491 млн долларов, на 24,8% больше год к году, чистая прибыль – 263 млн долларов (+32,2%), операционный поток – 501 млн долларов. Рост ускорился относительно первого квартала, но в прибыли квартала сидят разовые юридические и транзакционные расходы в 110 млн долларов, а мультипликатор EV/EBITDA в 19,2 против собственной трёхлетней средней 10,3 оставляет бумаге мало запаса – при текущей цене акция выглядит скорее непривлекательной.
Главные тезисы
— Выручка прибавила 24,8% год к году, и это ускорение против 20,6% кварталом ранее
— Разовые 110 млн долларов юридических и транзакционных расходов съели почти весь прирост прибыли
— Скорректированная операционная маржа 7,1% против 4,9% по GAAP – разрыв целиком в разовых статьях
— Операционный поток 501 млн долларов, но свободный денежный поток всего 261 млн из-за капвложений и расходов на разделение
— Долг вырос до 5 213 млн долларов, а чистый долг к EBITDA LTM – 1,1 без оценки направления
— EV/EBITDA 19,2 против собственной трёхлетней средней 10,3 – бумага дороже своей истории на 86%
— Прогноз на год поднят до 34,9–35,9 млрд долларов, но он не учитывает предстоящее выделение Cloud and Power Infrastructure
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,80 | 8,49 | +24,8% |
| EBITDA | 0,45 | — | — |
| Операционная прибыль | 0,30 | 0,41 | +39,9% |
| Чистая прибыль | 0,20 | 0,26 | +32,2% |
| Операционный денежный поток | 0,85 | 0,50 | -41,2% |
| Капзатраты | 0,28 | — | — |
| Рентабельность по EBITDA | 6,6% | — | — |
| Чистая маржа | 2,9% | 3,1% | +0,2 п.п. |
Выручка прибавила 24,8% год к году, и это ускорение против 20,6% кварталом ранее
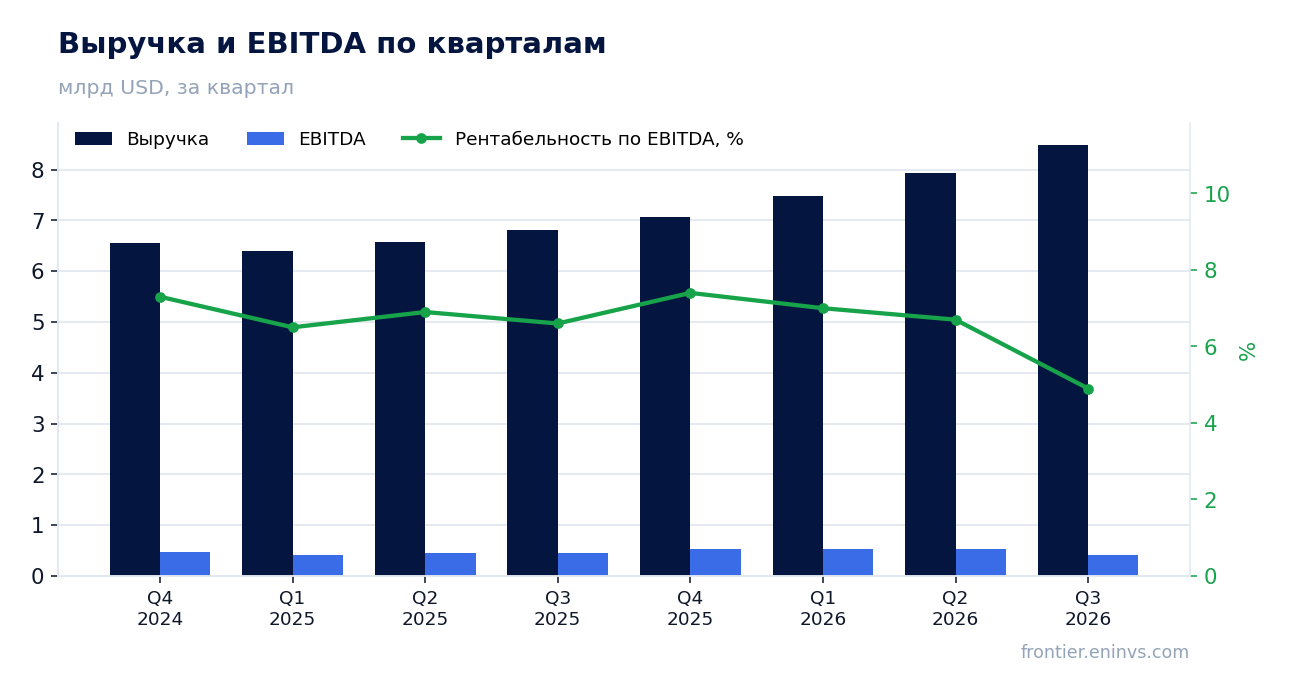
Во втором квартале 2027 финансового года выручка составила 8 491 млн долларов против 6 804 млн годом ранее, рост 24,8%. Кварталом раньше, в первом квартале, рост был 20,6%, то есть динамика ускорилась. В пресс-релизе компания связывает это с ускорением развёртывания дата-центров: Flex поставляет системы питания и охлаждения для инфраструктуры ИИ.
Последовательность кварталов показывает ровный подъём: 7 477 млн в первом квартале, 7 928 млн во втором и 8 491 млн в отчётном. Год к году темп нарастал с 4,1% в первом квартале 2025 года до двузначных значений в 2026-м. Такой профиль говорит о том, что спрос носит не разовый, а растянутый характер.
Для оценки важна база: годом ранее выручка была 6 804 млн, и весь прирост в 1 687 млн пришёлся на новые программы. Компания не раскрывает разбивку по сегментам в тексте релиза, поэтому вклад направления Cloud and Power Infrastructure в общий рост из документа не виден.
Разовые 110 млн долларов юридических и транзакционных расходов съели почти весь прирост прибыли
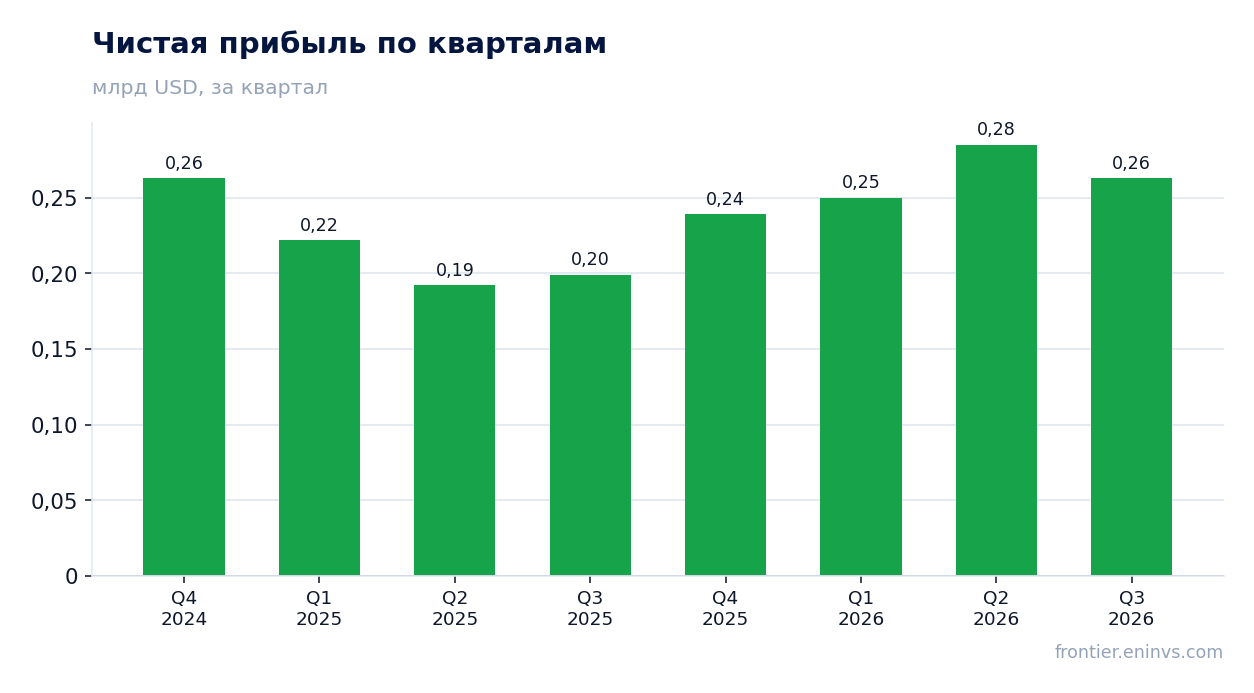
Чистая прибыль за отчётный квартал – 263 млн долларов против 199 млн годом ранее, рост 32,2%. При этом в отчёте о прибылях есть строка «Legal and other» на 110 млн долларов, из которых 91 млн связан с планируемым выделением сегмента Cloud and Power Infrastructure, а 19 млн – с расходами на приобретения. Годом ранее эта строка составляла всего 9 млн.
Без этих расходов скорректированная операционная прибыль составила бы 607 млн долларов при марже 7,1% против 4,9% по GAAP. Разрыв в 193 млн – это в основном те же юридические и транзакционные статьи плюс амортизация нематериальных активов и компенсации акциями. То есть операционная эффективность бизнеса выше, чем показывает официальная отчётность.
Для держателя это означает, что текущая прибыль занижена разовыми издержками, но сами издержки – следствие стратегического решения о разделении компании. Пока сделка не завершена, такие расходы будут повторяться, и прибыль по GAAP останется под давлением.
Скорректированная операционная маржа 7,1% против 4,9% по GAAP – разрыв целиком в разовых статьях
Операционная прибыль по GAAP за квартал – 414 млн долларов, маржа 4,9%. Скорректированная операционная прибыль – 607 млн долларов, маржа 7,1%. Разница в 193 млн складывается из юридических и прочих расходов (110 млн), компенсаций акциями (43 млн), амортизации нематериальных активов (27 млн) и реструктуризации (13 млн).
Годом ранее скорректированная маржа была 6,0%, то есть компания улучшила показатель на 1,1 процентного пункта. Это improvement достигнут на фоне роста выручки: операционные расходы растут медленнее продаж. В абсолютном выражении скорректированная операционная прибыль выросла с 409 млн до 607 млн.
Однако улучшение маржи частично объясняется эффектом масштаба, а не снижением удельных издержек. Если рост выручки замедлится, давление на маржу вернётся. Кроме того, разовые расходы на разделение будут сопровождать компанию ещё несколько кварталов, и разрыв между GAAP и скорректированной прибылью сохранится.
Операционный поток 501 млн долларов, но свободный денежный поток всего 261 млн из-за капвложений и расходов на разделение
Операционный денежный поток за отчётный квартал – 501 млн долларов против 453 млн годом ранее. Капитальные вложения – 241 млн долларов, что выше прошлогодних 150 млн. Свободный денежный поток составил 261 млн долларов против 305 млн годом ранее, то есть снизился, несмотря на рост выручки.
На свободный поток давили две вещи: рост капвложений и 61 млн долларов расходов на разделение, которые компания прямо называет в отчёте. Без них свободный поток был бы ближе к прошлогоднему уровню. Рост капвложений связан с расширением мощностей под новые программы, в том числе в сегменте питания.
За первое полугодие операционный поток составил 777 млн долларов, свободный – 302 млн. Для компании с рыночной капитализацией 34,0 млрд долларов это скромная конверсия: свободный поток за полугодие покрывает лишь малую часть капитализации. Это ограничивает возможности по выкупу акций и снижению долга.
Долг вырос до 5 213 млн долларов, а чистый долг к EBITDA LTM – 1,1 без оценки направления
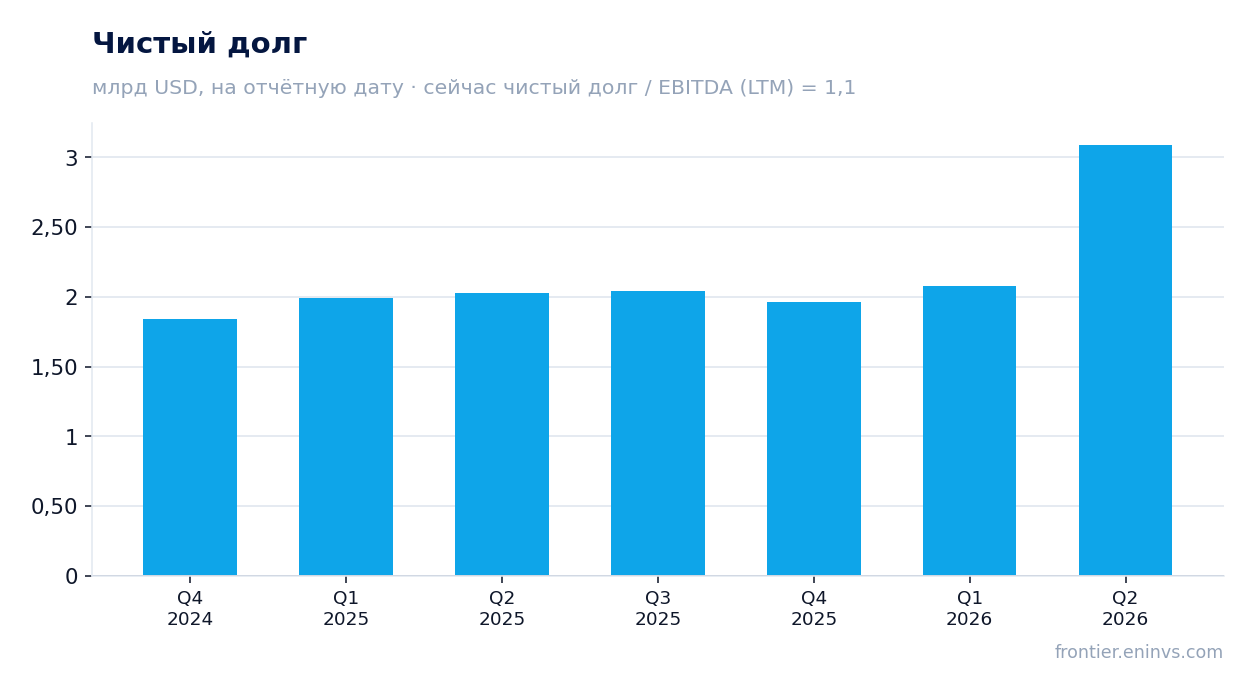
Долгосрочный долг на конец квартала – 5 213 млн долларов против 3 751 млн на конец марта 2026 года. Рост долга связан с приобретениями: за полугодие компания потратила 1 134 млн долларов на покупку бизнесов, включая EPC Power. Чистый долг по последнему годовому балансу – 2 076 млн долларов, отношение чистого долга к EBITDA LTM – 1,1.
Проценты по долгу растут: за квартал процентные расходы составили 69 млн долларов против 52 млн годом ранее. При этом процентный доход – 13 млн. Чистые процентные расходы в 56 млн долларов съедают заметную часть операционной прибыли, особенно с учётом того, что ставки остаются высокими.
Уровень долга в 1,1 EBITDA LTM выглядит комфортно, но компания не раскрывает динамику этого коэффициента. Утверждать, что нагрузка выросла или снизилась, нельзя: в фактах есть только текущее значение. Для оценки риска важно, что долг номинирован в долларах, а выручка диверсифицирована по миру.
EV/EBITDA 19,2 против собственной трёхлетней средней 10,3 – бумага дороже своей истории на 86%
Мультипликатор EV/EBITDA LTM – 19,2, тогда как его собственная трёхлетняя средняя – 10,3. Бумага торгуется на 86% выше своей истории по этому показателю. P/E LTM – 32,8, что для контрактного производителя с маржой около 3% выглядит высоко.
Рыночная капитализация – 34,0 млрд долларов, чистый долг – 2,1 млрд. Рост выручки на 24,8% и прогноз на год с ростом 27% в середине диапазона объясняют, почему рынок платит премию. Но премия уже учтена в цене: по модели портала справедливая стоимость предполагает -11% к текущей цене.
Для сравнения: годом ранее выручка росла на 7,7%, а сейчас – на 24,8%. Ускорение роста оправдывает часть переоценки, но не всю. Если рост замедлится до 15–20%, мультипликатор может сжаться к историческим уровням, и тогда текущая цена окажется завышенной.
Прогноз на год поднят до 34,9–35,9 млрд долларов, но он не учитывает предстоящее выделение Cloud and Power Infrastructure
Компания повысила прогноз на 2027 финансовый год: выручка 34,9–35,9 млрд долларов, рост 27% в середине диапазона; скорректированная операционная маржа 7,6–7,8%; скорректированная прибыль на акцию 4,84–5,16 доллара, рост 52% в середине диапазона. Предыдущий прогноз был 33,7–35,2 млрд долларов.
Важная оговорка: прогноз не учитывает планируемое выделение сегмента Cloud and Power Infrastructure в отдельную публичную компанию. В таблице релиза показано, что после выделения сегмент CPI будет расти на 75–85%, а оставшийся бизнес RMS + ITS – на 8–11%. То есть текущий прогноз описывает компанию до разделения.
Для инвестора это означает, что после выделения структура выручки и маржи изменится. Сегмент CPI с высоким ростом уйдёт в отдельную компанию, а оставшийся бизнес будет расти скромнее. Оценка текущей акции должна учитывать, что покупатель получает долю в обеих компаниях, но пропорции пока не определены.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 34,0 млрд USD |
| P/E (LTM) | 32,8 |
| EV/EBITDA (LTM) | 19,2 |
| P/B | 6,61 |
| Чистый долг / EBITDA | 1,10 |
| Операционный денежный поток (LTM) | 1,21 млрд |
| ROE | 18,6% |
| EV/EBITDA, среднее за 3 года | 10,3 |
Итог
Сильная сторона отчёта – ускорение выручки до 24,8% и рост скорректированной операционной маржи до 7,1%. Но чистая прибыль по GAAP выросла лишь на 32,2% из-за разовых 110 млн долларов расходов, а свободный денежный поток снизился до 261 млн. Долг вырос до 5 213 млн, хотя его отношение к EBITDA LTM остаётся на уровне 1,1. Главный вопрос для держателя – оправдана ли премия в 86% к собственной истории по EV/EBITDA при том, что модель портала даёт -11% к текущей цене. Вердикт – скорее непривлекательно.
Перейти к финансовой карточке компании FLEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций