FORMFACTOR INC: прибыль выросла почти в пять раз, но рынок платит за это вдвое дороже собственной истории
28 октября FORMFACTOR INC раскрыла результаты за квартал, закончившийся 26 сентября 2026 года. Выручка составила 280,5 млн долларов, операционная прибыль – 81,6 млн, чистая прибыль – 73,8 млн, операционный денежный поток – 104,3 млн. Год к году выручка прибавила 38,4%, чистая прибыль – 371,5%, а рентабельность по чистой прибыли поднялась с 7,7% до 26,3%. Бумага при этом торгуется по 51,7 EV/EBITDA против собственной трёхлетней средней 33,9, так что рост уже во многом в цене: вердикт – нейтральный.
Главные тезисы
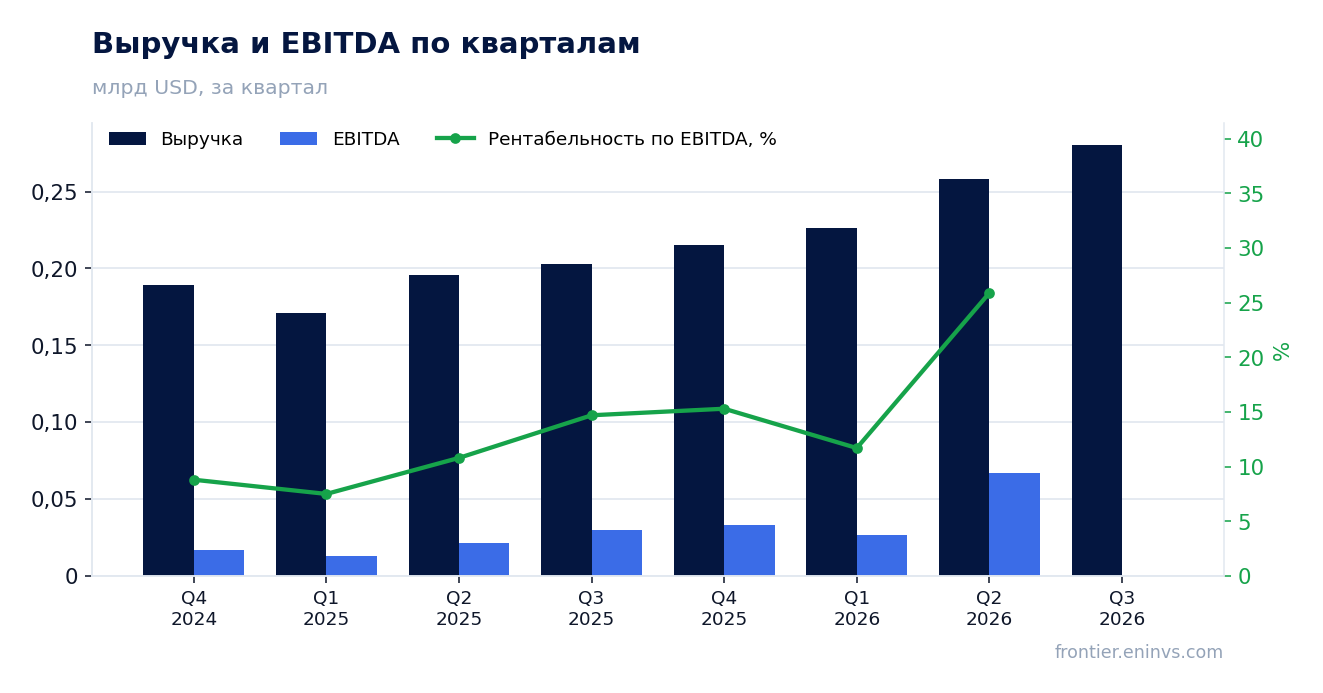
— Выручка ускорилась до +38,4% год к году, и весь прирост ушёл в операционную прибыль
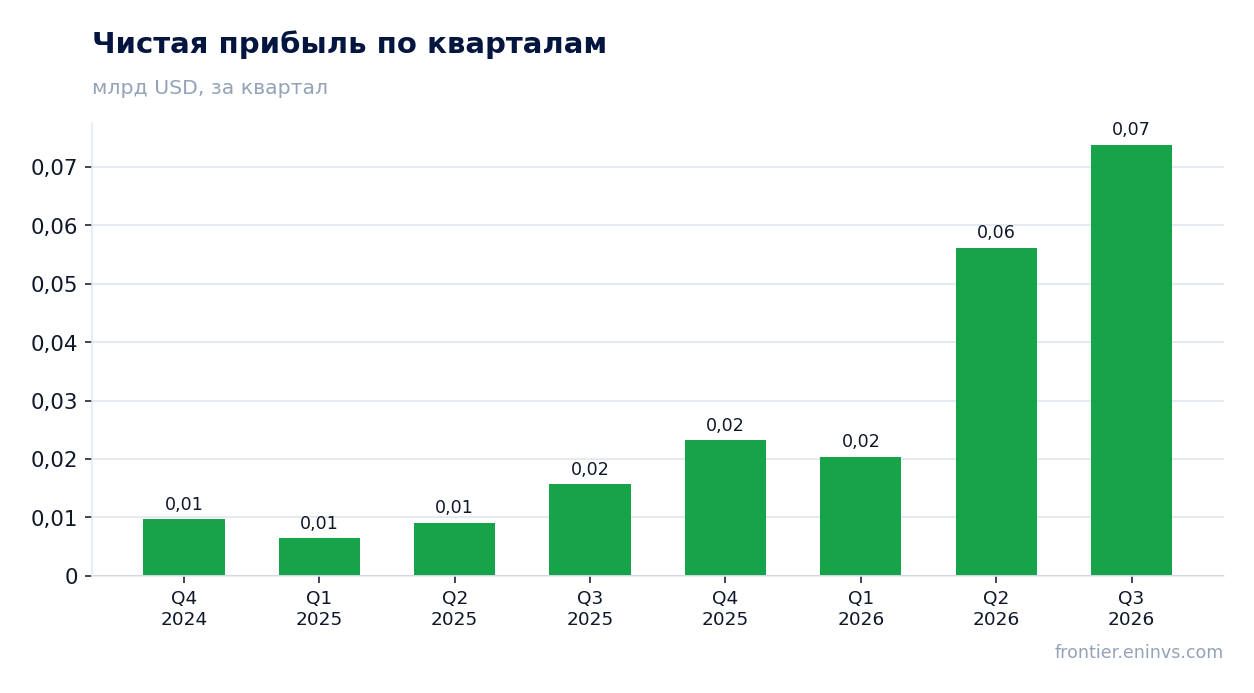
— Рентабельность по чистой прибыли выросла с 7,7% до 26,3% – рост выручки обогнал рост расходов
— Операционный денежный поток в 104,3 млн превысил чистую прибыль в 73,8 млн
— Чистый долг отрицательный: компания держит больше денег, чем должна
— Мультипликатор 51,7 EV/EBITDA на 52% выше собственной трёхлетней средней 33,9
— По модели портала потенциал бумаги к справедливой стоимости +27%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,20 | 0,28 | +38,4% |
| EBITDA | 0,03 | — | — |
| Операционная прибыль | 0,02 | 0,08 | +353,2% |
| Чистая прибыль | 0,02 | 0,07 | +371,5% |
| Операционный денежный поток | 0,03 | 0,10 | +286,3% |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 14,7% | — | — |
| Чистая маржа | 7,7% | 26,3% | +18,6 п.п. |
Выручка ускорилась до +38,4% год к году, и весь прирост ушёл в операционную прибыль
Выручка за квартал, закончившийся 26 сентября 2026 года, составила 280,5 млн долларов – на 38,4% больше, чем годом ранее. Это ускорение относительно предыдущего квартала, когда рост был 31,9%. Ещё в конце 2025 года динамика была куда скромнее: в четвёртом квартале 2025 года выручка прибавила 13,6%, а в третьем квартале 2025 года была отрицательной.
Операционная прибыль выросла непропорционально сильно – до 81,6 млн долларов. При выручке 280,5 млн это даёт операционную рентабельность около 29%, тогда как годом ранее операционная прибыль составляла лишь 18,0 млн при выручке 202,7 млн. Иными словами, каждый дополнительный доллар выручки принёс заметно больше прибыли, чем в прошлом году.
Такая динамика означает, что постоянные расходы почти не выросли вслед за выручкой. Для держателя это главный аргумент: компания не просто наращивает оборот, а делает это с растущей отдачей. Вопрос в том, насколько устойчив этот операционный рычаг, – ответ даст следующий отчёт.
Рентабельность по чистой прибыли выросла с 7,7% до 26,3% – рост выручки обогнал рост расходов
Чистая прибыль за квартал составила 73,8 млн долларов против 15,7 млн годом ранее – рост на 371,5%. Рентабельность по чистой прибыли поднялась с 7,7% до 26,3%. Разрыв между операционной и чистой прибылью невелик: при операционной прибыли 81,6 млн чистая составила 73,8 млн, то есть ниже операционной всего на 7,8 млн.
Такой узкий разрыв говорит о том, что процентные расходы и налоги не съедают существенную часть результата. У компании отрицательный чистый долг, поэтому процентные расходы не давят на прибыль. Основной вклад в рост маржи дал именно операционный уровень, а не разовые статьи ниже операционной строки.
Устойчивость маржи в 26,3% – ключевой вопрос. Если она держится, прибыль останется высокой и при более скромном росте выручки. Если же квартал опирался на необычно благоприятную структуру заказов, маржа может откатиться.
Операционный денежный поток в 104,3 млн превысил чистую прибыль в 73,8 млн
Операционный денежный поток за квартал составил 104,3 млн долларов – больше чистой прибыли в 73,8 млн. Превышение прибыли денежным потоком означает, что результат подкреплён реальными поступлениями, а не только начислениями. Годом ранее операционный поток был 27,0 млн при прибыли 15,7 млн – соотношение сохраняется.
За последние 12 месяцев операционный денежный поток составил 257,0 млн долларов при выручке 980,1 млн. Это около четверти выручки, что для производителя оборудования – сильный показатель. Деньги генерируются стабильно на протяжении всех четырёх последних кварталов.
Свободный денежный поток зависит ещё и от капитальных затрат. В предыдущие кварталы они колебались: 66,3 млн во втором квартале 2025 года, 15,2 млн в первом квартале 2026 года, 9,6 млн во втором квартале 2026 года. При таком уровне капитальных затрат операционный поток в 104,3 млн оставляет существенную часть свободной.
Чистый долг отрицательный: компания держит больше денег, чем должна
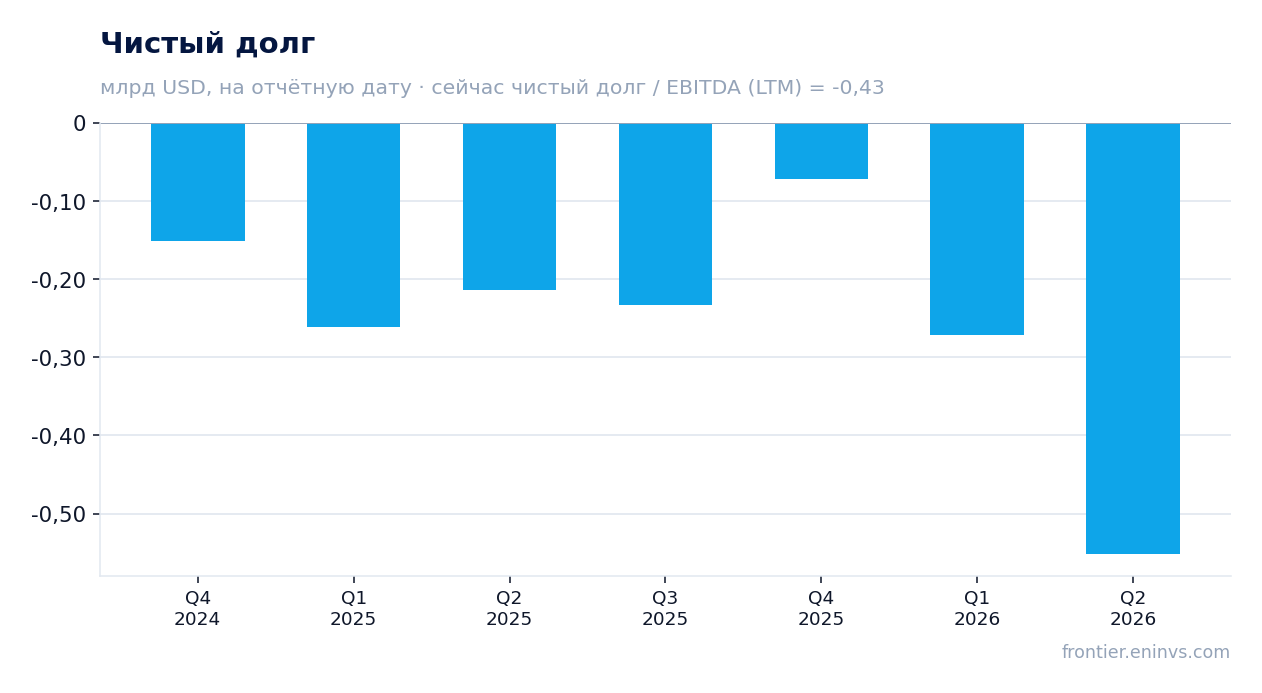
На последнюю годовую отчётную дату чистый долг составлял минус 70,97 млн долларов – денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,43. Отрицательная величина означает, что компания финансирует себя сама и не зависит от заёмных средств.
По кварталам чистый долг сильно колебался: от минус 552,2 млн во втором квартале 2026 года до минус 71,0 млн на последней годовой дате. Такие колебания отражают движение денежных средств и сроки расчётов, а не изменение долговой нагрузки в ту или иную сторону. Уровень отношения чистого долга к EBITDA остаётся отрицательным.
Для держателя это означает отсутствие процентного давления на прибыль и запас ликвидности. Компания может финансировать капитальные затраты и возвращать капитал акционерам без привлечения долга.
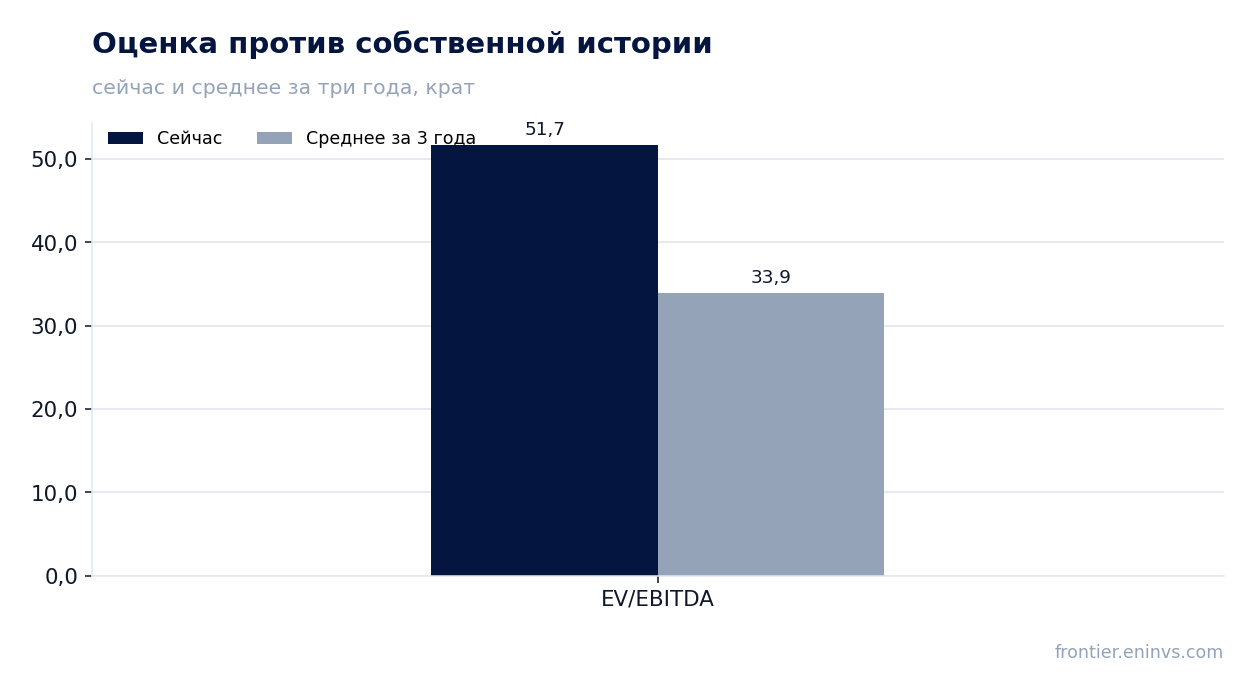
Мультипликатор 51,7 EV/EBITDA на 52% выше собственной трёхлетней средней 33,9
По последним 12 месяцам EV/EBITDA составляет 51,7 против собственной трёхлетней средней 33,9 – на 52% выше. Бумага торгуется дороже, чем обычно торговалась за последние три года. P/E за последние 12 месяцев – 49,8, что при чистой прибыли 173,6 млн и капитализации 8 638,7 млн соответствует текущей оценке.
Рост прибыли частично оправдывает высокий мультипликатор: EBITDA за последние 12 месяцев составила 165,7 млн, и если прибыль продолжит расти такими темпами, кратность будет снижаться сама собой. Но для этого рост должен сохраниться, а не оказаться квартальным всплеском.
По модели портала потенциал бумаги к справедливой стоимости – +27%. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она показывает, что при сохранении текущей динамики бумага ещё не исчерпала потенциал, хотя запас уже невелик.
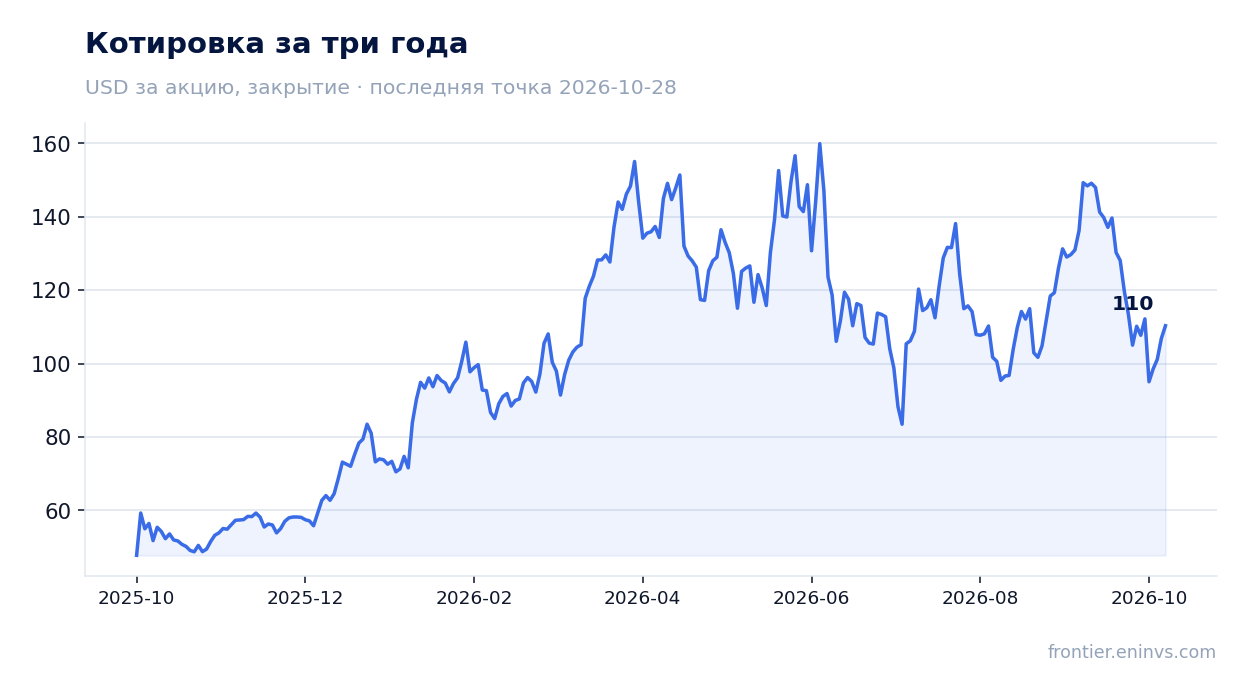
По модели портала потенциал бумаги к справедливой стоимости +27%
Наша модель оценивает справедливую стоимость через рост EBITDA, умноженный на целевой мультипликатор, и сопоставляет её с капитализацией. По этой модели потенциал бумаги – +27%. Это не целевая цена и не рекомендация, а оценка того, насколько текущая цена отстаёт от фундаментальной траектории.
Реакция рынка была сдержанной: в день отчёта бумага прибавила 3,2%, и столько же она прибавила с момента выхода отчёта до 28 октября. Цена закрытия перед публикацией – 106,85 доллара. Рынок принял результат, но не переоценил бумагу резко вверх.
Сочетание сильного отчёта и умеренной реакции говорит о том, что инвесторы уже закладывали хорошие результаты в цену. Дальнейший рост будет зависеть от подтверждения маржи и выручки в следующем квартале.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,64 млрд USD |
| P/E (LTM) | 49,8 |
| EV/EBITDA (LTM) | 51,7 |
| P/B | 8,34 |
| Чистый долг / EBITDA | -0,43 |
| Операционный денежный поток (LTM) | 0,26 млрд |
| ROE | 25,8% |
| EV/EBITDA, среднее за 3 года | 33,9 |
Итог
Квартал, закончившийся 26 сентября 2026 года, был сильным по всем ключевым линиям: выручка выросла на 38,4%, чистая прибыль – на 371,5%, маржа поднялась до 26,3%, а операционный денежный поток в 104,3 млн превысил прибыль. Рост ускорился относительно предыдущего квартала, и компания несёт отрицательный чистый долг. Главный вопрос для держателя – цена: мультипликатор 51,7 EV/EBITDA на 52% выше собственной истории, и рынок уже заложил в неё продолжение роста. По модели портала потенциал +27% оставляет место для роста, но запас невелик. Вердикт – нейтральный: бумага attractive по динамике, но не по оценке.
Перейти к финансовой карточке компании FORM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций