Alphabet Inc.: выручка выросла на 24,7%, но прибыль упала на четверть из-за переоценки инвестиций
28 октября Alphabet Inc. раскрыла результаты за третий квартал 2026 года. Выручка выросла на 24,7% год к году до 127 577 млн долларов, операционная прибыль прибавила 30% до 40 576 млн, а чистая прибыль упала на 25,2% до 26 170 млн – в прошлогоднем квартале её раздул доход от переоценки ценных бумаг, а в этом её сменил убыток. Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4, то есть дороже своей истории, и при этом модель портала даёт потенциал +20% к справедливой стоимости. С учётом сильного роста выручки и облака, но дорогой оценки и разового характера прибыли, акция выглядит скорее привлекательной.
Главные тезисы
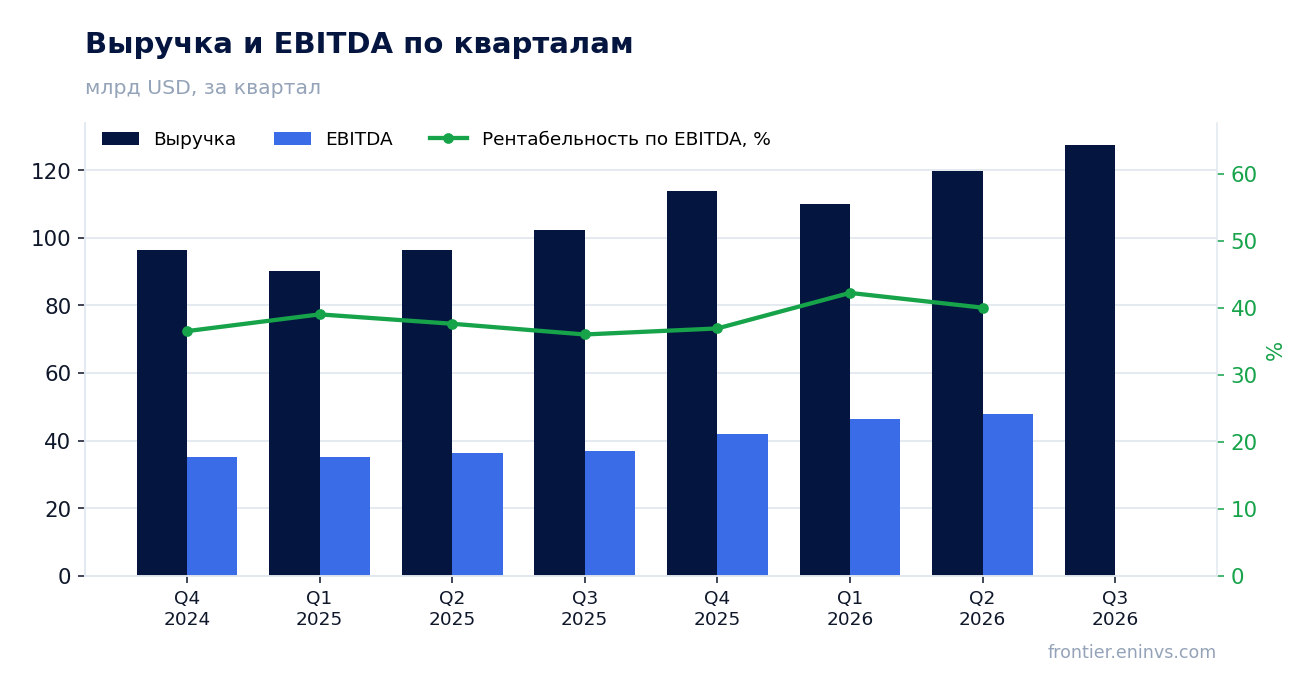
— Выручка выросла на 24,7% – темп почти не изменился по сравнению с 24,2% кварталом ранее
— Google Cloud выросла на 103% до 30 709 млн долларов и принесла 11 121 млн операционной прибыли
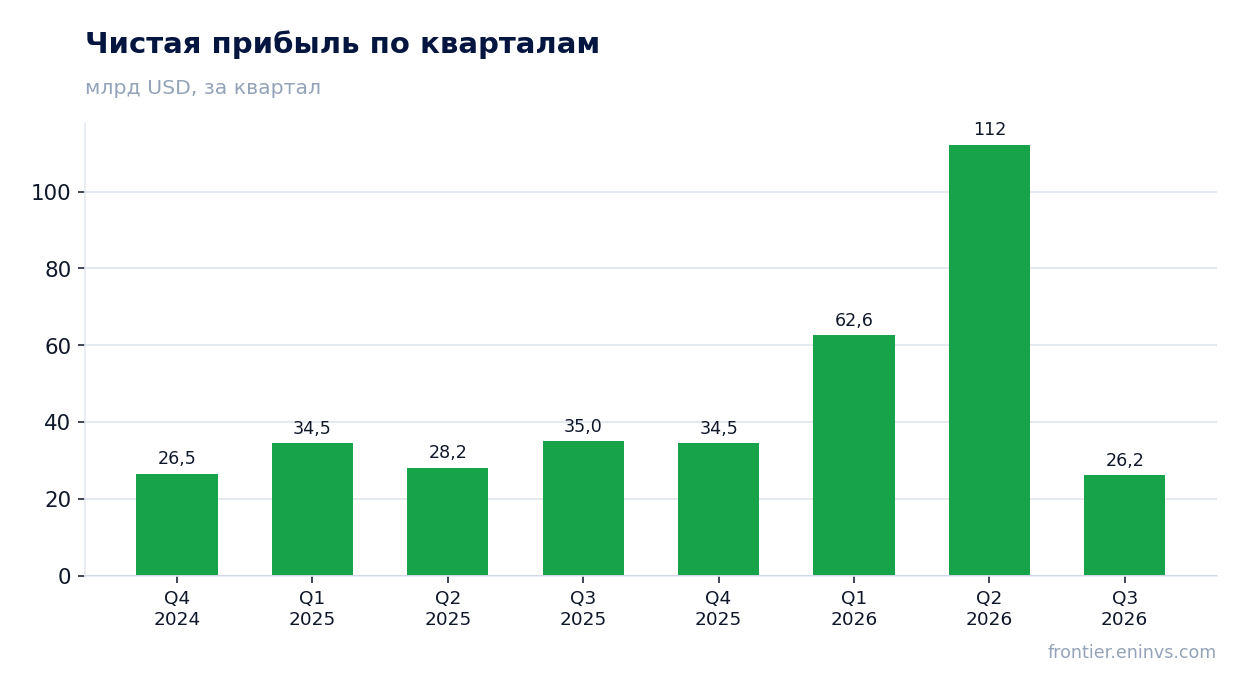
— Операционная маржа поднялась до 31,8%, но чистая прибыль упала на 25,2% из-за убытка по инвестициям в 8 664 млн
— Свободный денежный поток за квартал ушёл в минус 9 065 млн из-за капитальных затрат в 51 355 млн
— Долг вырос до 125 102 млн, а размещение акций и облигаций принесло 41,4 млрд долларов
— Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4 – дороже своей истории
— Дивиденд 0,22 доллара на акцию даёт всего 0,26% доходности – выплата не аргумент в пользу бумаги
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 102 | 128 | +24,7% |
| EBITDA | 36,8 | — | — |
| Операционная прибыль | 31,2 | 40,6 | +29,9% |
| Чистая прибыль | 35,0 | 26,2 | -25,2% |
| Операционный денежный поток | 48,4 | 42,3 | -12,6% |
| Капзатраты | 24,0 | — | — |
| Рентабельность по EBITDA | 36,0% | — | — |
| Чистая маржа | 34,2% | 20,5% | -13,7 п.п. |
Выручка выросла на 24,7% – темп почти не изменился по сравнению с 24,2% кварталом ранее
Выручка за третий квартал 2026 года составила 127 577 млн долларов, это на 24,7% больше, чем годом ранее. Кварталом ранее рост был 24,2%, то есть темп почти не изменился. В постоянной валюте выручка выросла на 25%, так что эффект курса здесь не главное.
Основной вклад дала Google Services: 96 302 млн долларов, плюс 11%. Внутри неё поиск и прочие сервисы выросли на 12% до 63 350 млн, YouTube – до 11 207 млн, подписки, платформы и устройства – до 14 290 млн. Компания отмечает, что рост поисковых запросов год к году стал самым высоким за последние пять лет.
Но главный ускоритель – Google Cloud: выручка выросла на 103% до 30 709 млн долларов. Компания связывает это с ростом платформы GCP в корпоративных ИИ-решениях и с продажами TPU. Доля облака в выручке выросла с 14,8% до 24,1%, и именно оно теперь определяет общий темп.
Google Cloud выросла на 103% до 30 709 млн долларов и принесла 11 121 млн операционной прибыли
Операционная прибыль Google Cloud составила 11 121 млн долларов против 3 594 млн годом ранее. При выручке 30 709 млн это даёт маржу около 36,2% – облако перестало быть дотационным сегментом и стало вторым центром прибыли после сервисов.
Google Services принесли 39 157 млн операционной прибыли при выручке 96 302 млн, маржа около 40,7%. Other Bets остались убыточными: минус 2 047 млн против минуса 1 426 млн годом ранее. Расходы уровня Alphabet – общие исследования в области ИИ – выросли до 7 655 млн с 4 467 млн.
Именно рост облака и сдержанная динамика общих расходов вывели операционную прибыль на 40 576 млн долларов, плюс 30% год к году. Это быстрее выручки, то есть операционный рычаг сработал.
Операционная маржа поднялась до 31,8%, но чистая прибыль упала на 25,2% из-за убытка по инвестициям в 8 664 млн
Операционная маржа за квартал составила 31,8% против 30,5% годом ранее. Рост обеспечили облако и сдержанные общие расходы: операционная прибыль выросла на 30% при росте выручки на 24,7%.
Чистая прибыль при этом упала на 25,2% до 26 170 млн долларов, а чистая маржа – до 20,5% с 34,2%. Причина не в бизнесе: прочие доходы и расходы дали минус 8 221 млн против плюс 12 759 млн годом ранее. Внутри – убыток от переоценки долевых бумаг в 8 664 млн, который снизил чистую прибыль на 6,7 млрд долларов.
Годом ранее, наоборот, доход от переоценки бумаг в 10 734 млн раздул прибыль. То есть оба квартала искажены одним и тем же фактором с разным знаком, и операционная динамика чистой прибылью не измеряется. Разводнённая прибыль на акцию – 2,12 доллара против 2,87 доллара годом ранее.
Свободный денежный поток за квартал ушёл в минус 9 065 млн из-за капитальных затрат в 51 355 млн
Операционный денежный поток за квартал составил 42 290 млн долларов – меньше, чем 48 414 млн годом ранее, хотя выручка выросла на четверть. Разрыв объясняется ростом оборотного капитала: запасы выросли на 3 220 млн, прочие активы – на 7 807 млн.
Капитальные затраты подскочили до 51 355 млн долларов против 23 953 млн годом ранее – более чем вдвое. В итоге свободный денежный поток за квартал оказался минус 9 065 млн. За последние 12 месяцев он остаётся положительным – 19 747 млн, но кварталом ранее был минус 5 855 млн, то есть инвестиционная фаза продолжается.
Компания строит инфраструктуру под ИИ, и это съедает почти весь операционный поток. Пока рост выручки облака опережает затраты, такая модель оправдана, но запас прочности по свободному потоку сейчас тонкий.
Долг вырос до 125 102 млн, а размещение акций и облигаций принесло 41,4 млрд долларов
Долгосрочный долг на конец сентября составил 125 102 млн долларов против 46 547 млн на конец 2025 года. За квартал компания разместила старшие необеспеченные облигации на 28,7 млрд долларов чистыми и привлекла 12,4 млрд от продажи акций классов A и C. Ещё 19,1 млрд принесло размещение привилегированных акций.
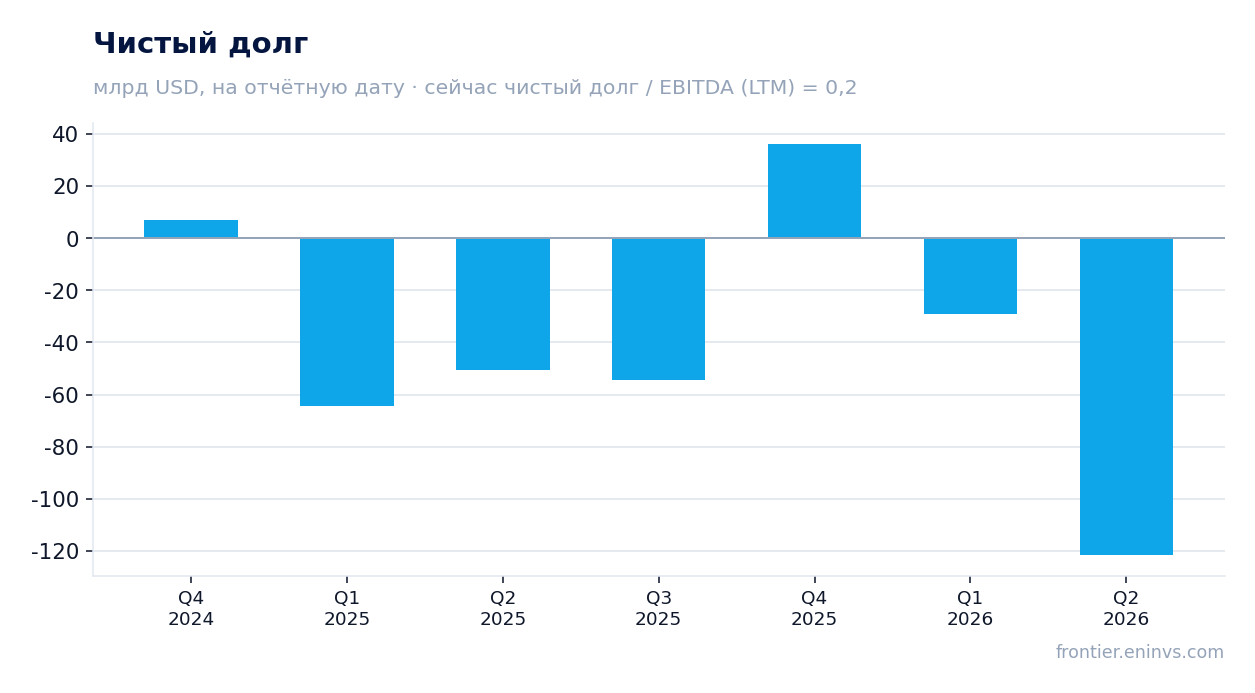
Денежная подушка тоже выросла: денежные средства и рыночные бумаги составили 265 098 млн долларов против 126 843 млн на конец 2025 года. Отношение чистого долга к EBITDA LTM – 0,2, то есть долговая нагрузка низкая. Направление этого коэффициента не раскрыто, поэтому ограничимся уровнем.
Процентные расходы выросли до 967 млн долларов с 143 млн годом ранее – долг начал стоить денег. При операционной прибыли 40 576 млн это небольшая величина, но рост долга и капитальных затрат идёт одновременно.
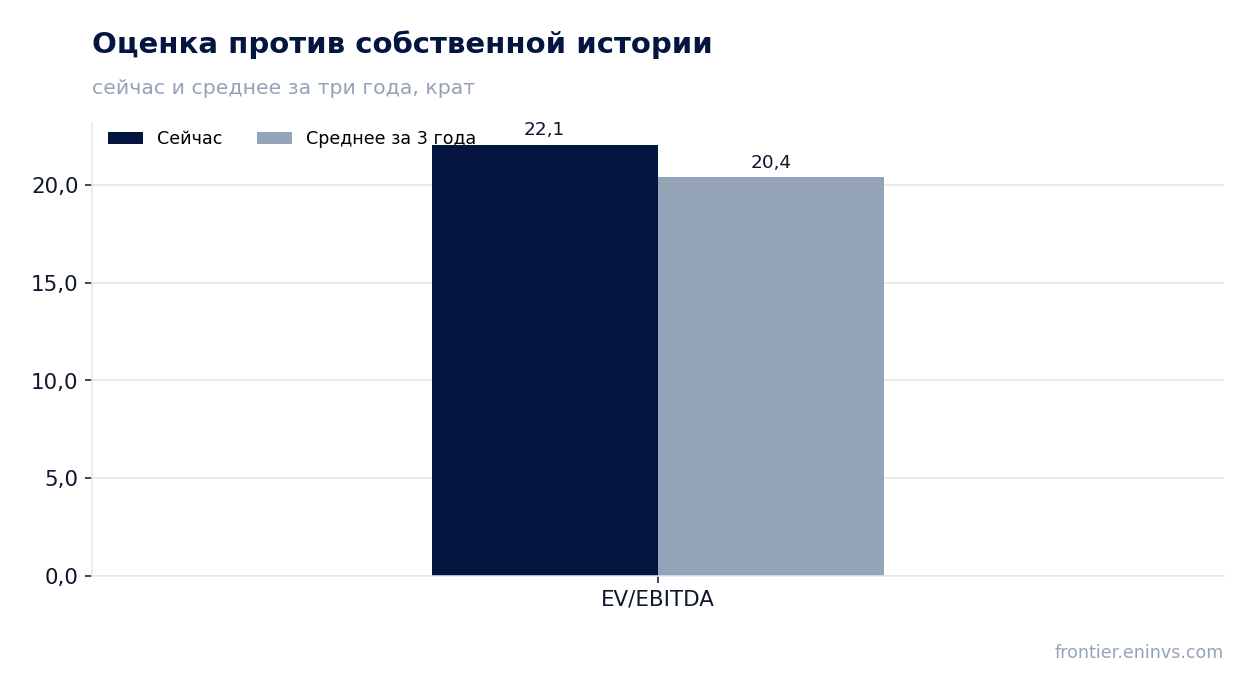
Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4 – дороже своей истории
По мультипликатору EV/EBITDA LTM бумага стоит 22,1 – это на 8% выше собственной трёхлетней средней 20,4. То есть рынок платит за Alphabet дороже, чем привык за последние три года. P/E LTM – 16,7, что ниже, чем можно было бы ждать при таком EV/EBITDA, но прибыль LTM искажена разовыми переоценками инвестиций.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал +20% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка.
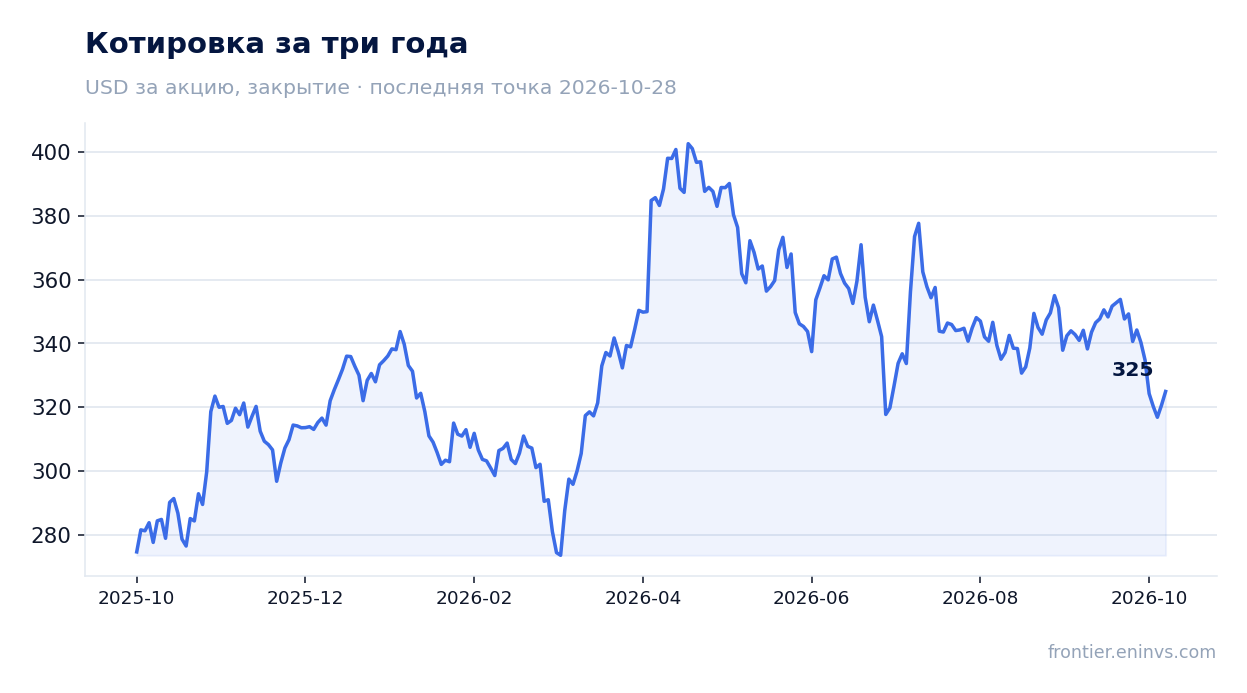
Цена акции на закрытии перед отчётом была 320,58 доллара, в день отчёта она прибавила 1,3% и с тех пор держится на этом уровне. Реакция сдержанная: сильная выручка и облако уже во многом в цене, а падение чистой прибыли сдерживает покупателей.
Дивиденд 0,22 доллара на акцию даёт всего 0,26% доходности – выплата не аргумент в пользу бумаги
Совет директоров объявил квартальный дивиденд 0,22 доллара на акцию классов A, B и C с выплатой 14 декабря 2026 года. По привилегированным акциям серий A и B выплата – 15,63 доллара на акцию. За последние 12 месяцев дивидендная доходность составила 0,26%.
Для такой доходности выплата не имеет значения для общей доходности: при цене 320,58 доллара годовой дивиденд около 0,88 доллара теряется на фоне квартальных колебаний цены. Компания направляет основной поток на капитальные затраты и выкуп, а не на дивиденды.
Наша оценка дивиденда на текущий год – около 0,88 доллара на акцию, она опирается на объявленный квартальный платёж и предполагает его сохранение. Риск снижения выплаты невелик, но и роста ждать не стоит: приоритет – инвестиции в ИИ-инфраструктуру.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 936 млрд USD |
| P/E (LTM) | 16,7 |
| EV/EBITDA (LTM) | 22,1 |
| P/B | 9,48 |
| Чистый долг / EBITDA | 0,20 |
| Операционный денежный поток (LTM) | 180 млрд |
| ROE | 15,9% |
| Дивидендная доходность (12 мес) | 0,3% |
| EV/EBITDA, среднее за 3 года | 20,4 |
Итог
Сильная сторона отчёта – выручка и облако: рост на 24,7% и 103% соответственно, операционная маржа 31,8% и операционная прибыль 40 576 млн долларов. Слабая – чистая прибыль, упавшая на 25,2% из-за разового убытка по инвестициям в 8 664 млн, и свободный денежный поток, ушедший в минус 9 065 млн из-за капитальных затрат. Долг вырос до 125 102 млн, но нагрузка в 0,2 EBITDA LTM остаётся низкой. Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4, то есть дороже своей истории, а дивиденд с доходностью 0,26% не меняет картины. Вердикт – скорее привлекательна: рост бизнеса и потенциал модели портала в +20% перевешивают дорогую оценку, но для подтверждения нужно увидеть восстановление свободного денежного потока.
Перейти к финансовой карточке компании GOOGL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций