Robinhood Markets, Inc.: выручка растёт медленнее, а прибыль упала – маржа держится на расходах, а не на результате
27 октября Robinhood Markets, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 1 424,0 млн долларов и выросла на 11,8% год к году, EBITDA – 808,0 млн (+23,2%), чистая прибыль – 468,0 млн (–15,8%). Рост выручки замедлился по сравнению со вторым кварталом, когда он составлял 32,3%, а прибыль упала при росте EBITDA: маржа по EBITDA поднялась до 56,7% с 51,5%, но чистая маржа снизилась до 32,9% с 43,6%. При мультипликаторе EV/EBITDA 33,3 против собственной трёхлетней средней 37,2 акция дешевле своей истории, и по модели портала потенциал к справедливой стоимости составляет +13%, поэтому бумага выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка выросла на 11,8% год к году, но это вдвое медленнее, чем 32,3% кварталом ранее
— EBITDA прибавила 23,2%, и маржа поднялась до 56,7% с 51,5%
— Чистая прибыль упала на 15,8%, и маржа сжалась до 32,9% с 43,6%
— Операционный денежный поток за квартал составил 1 225,0 млн долларов
— Долговая нагрузка по чистом долгу к EBITDA LTM – минус 1,66, то есть чистый долг отрицательный
— EV/EBITDA 33,3 ниже собственной трёхлетней средней 37,2 на 11%
— По модели портала потенциал акции к справедливой стоимости – +13%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,27 | 1,42 | +11,8% |
| EBITDA | 0,66 | 0,81 | +23,2% |
| Операционная прибыль | 0,63 | — | — |
| Чистая прибыль | 0,56 | 0,47 | -15,8% |
| Операционный денежный поток | -1,58 | 1,23 | в прибыль |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 51,5% | 56,7% | +5,2 п.п. |
| Чистая маржа | 43,6% | 32,9% | -10,7 п.п. |
Выручка выросла на 11,8% год к году, но это вдвое медленнее, чем 32,3% кварталом ранее
В третьем квартале 2026 года выручка составила 1 424,0 млн долларов, что на 11,8% больше, чем годом ранее. Это замедление относительно второго квартала, когда рост достигал 32,3%: темпы увеличения выручки снизились более чем вдвое.
Замедление видно и в годовом ряду: в третьем квартале 2025 года выручка росла на 100,0%, в четвёртом – на 26,5%, в первом квартале 2026 года – на 15,1%, во втором – на 32,3%. Текущие 11,8% – самый скромный годовой прирост за последние пять кварталов.
При этом абсолютный уровень выручки остаётся максимальным в истории компании: 1 424,0 млн долларов против 1 308,0 млн во втором квартале и 1 274,0 млн в третьем квартале 2025 года. То есть компания не сдаёт позиции, а лишь растёт медленнее, чем годом ранее, когда база была низкой.
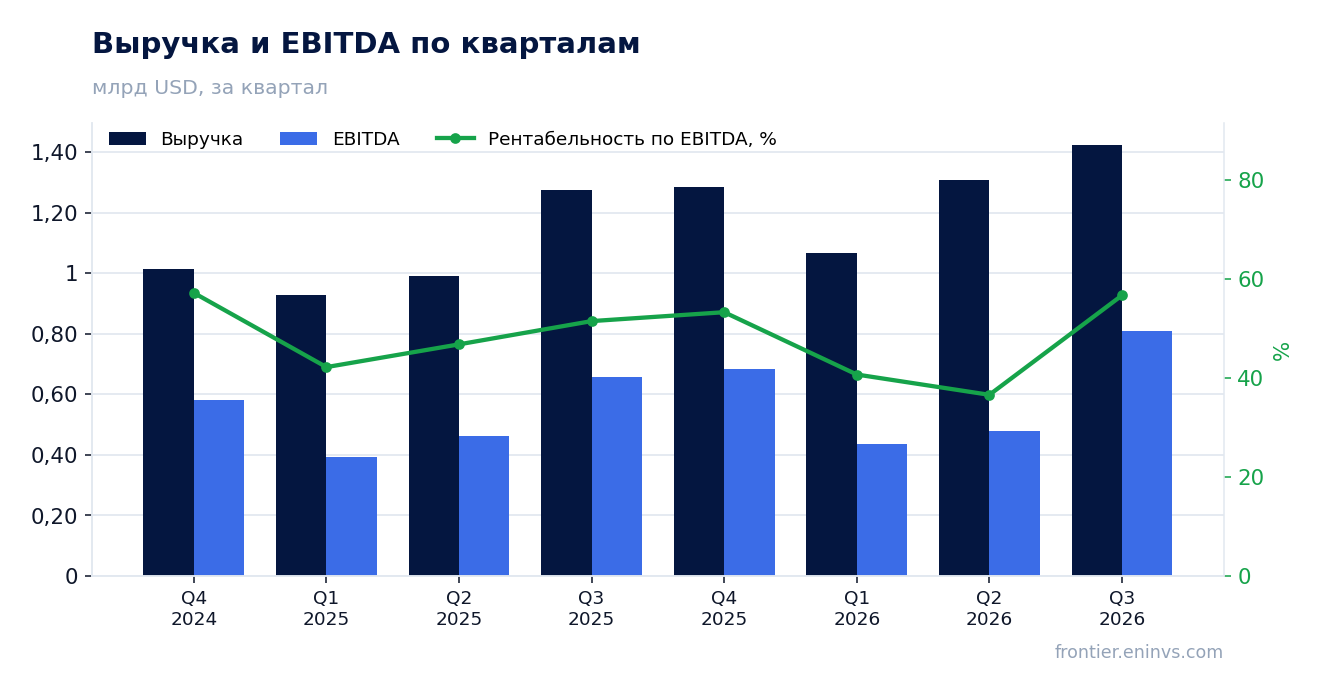
EBITDA прибавила 23,2%, и маржа поднялась до 56,7% с 51,5%
EBITDA за третий квартал 2026 года составила 808,0 млн долларов, на 23,2% больше, чем годом ранее. Рост EBITDA обогнал рост выручки, поэтому маржа по EBITDA поднялась до 56,7% с 51,5% в третьем квартале 2025 года.
Опережающий рост EBITDA при более скромном росте выручки означает, что расходы, заложенные в EBITDA, увеличивались медленнее выручки. В отчёте не раскрывается, какая именно статья расходов дала экономию, поэтому ограничимся констатацией: маржа выросла на 5,2 процентного пункта.
Для сравнения: во втором квартале 2026 года EBITDA составляла 479,0 млн долларов, а в третьем квартале 2025 года – 656,0 млн. Текущий уровень – максимальный за последние пять кварталов, и он достигнут при выручке, которая росла медленнее, чем годом ранее.
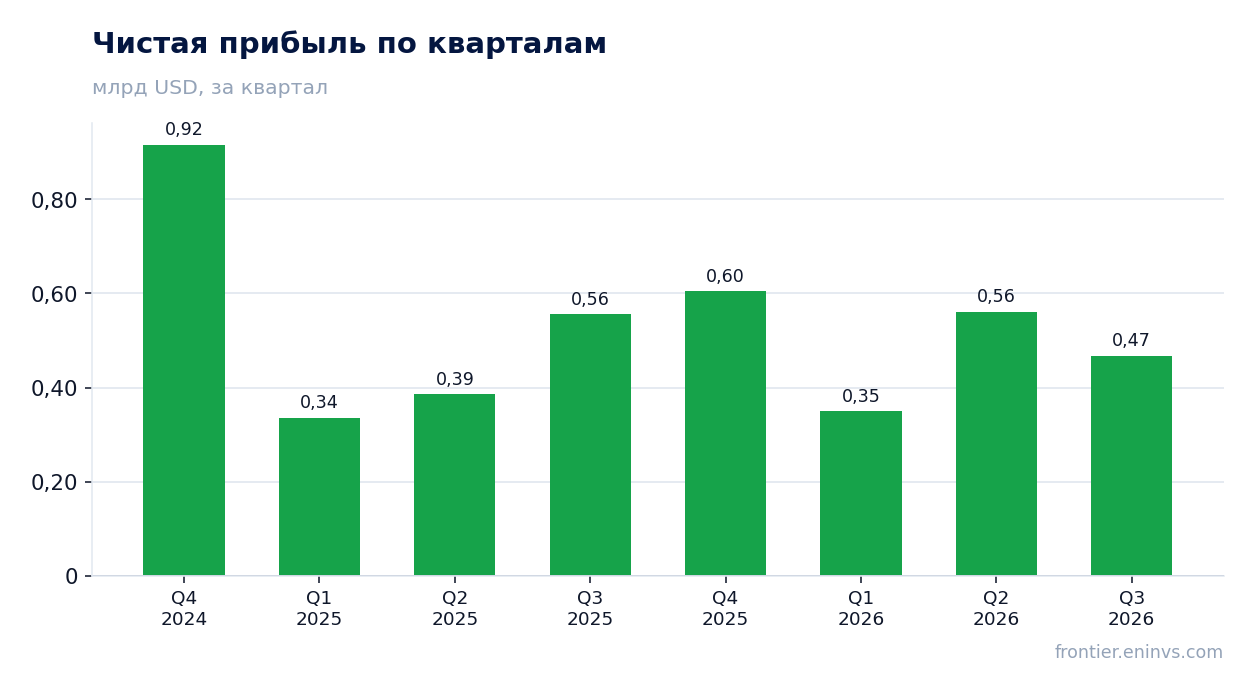
Чистая прибыль упала на 15,8%, и маржа сжалась до 32,9% с 43,6%
Чистая прибыль за третий квартал 2026 года составила 468,0 млн долларов, на 15,8% меньше, чем годом ранее. При этом EBITDA выросла на 23,2%, а выручка – на 11,8%, то есть падение прибыли произошло не на операционном уровне.
Чистая маржа снизилась до 32,9% с 43,6% годом ранее. Разрыв между ростом EBITDA и падением чистой прибыли означает, что ниже операционной линии возникли расходы или потери, которых годом ранее не было либо они были меньше. В отчёте причина не раскрыта, поэтому мы фиксируем сам факт расхождения, а не его источник.
За последние 12 месяцев чистая прибыль составила 1 984,0 млн долларов. Это уровень, а не результат третьего квартала: годовой показатель включает четыре квартала, и его нельзя сопоставлять с квартальной динамикой.
Операционный денежный поток за квартал составил 1 225,0 млн долларов
Операционный денежный поток за третий квартал 2026 года составил 1 225,0 млн долларов. Это положительная величина, и она превышает чистую прибыль за тот же квартал (468,0 млн), то есть денежный результат оказался лучше бухгалтерского.
Для брокера операционный денежный поток в значительной степени отражает движение клиентских средств и позиций, а не только результат деятельности. Поэтому его уровень сам по себе не является ни сигналом силы, ни сигналом слабости – он показывает направление фондирования.
За последние 12 месяцев операционный денежный поток составил 3 046,0 млн долларов. Это уровень за год, и он включает кварталы с разным знаком потока: например, в третьем квартале 2025 года поток был отрицательным (–1 576,0 млн), а во втором квартале 2025 года – положительным (3 509,0 млн).
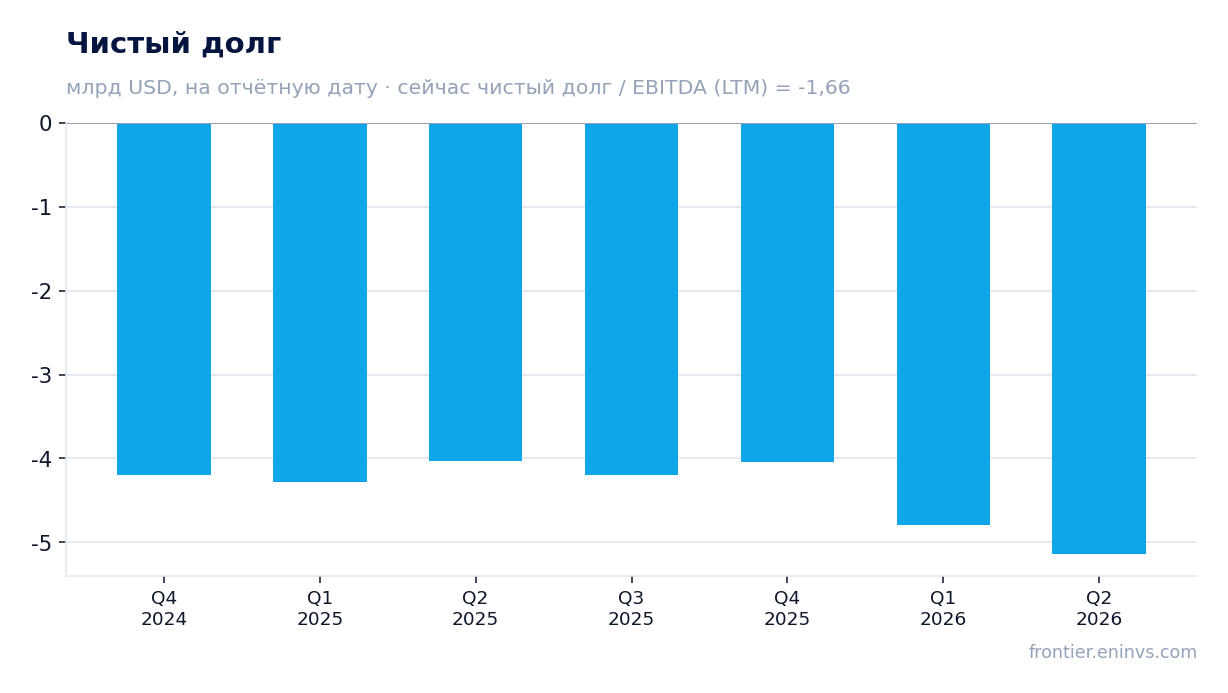
Долговая нагрузка по чистом долгу к EBITDA LTM – минус 1,66, то есть чистый долг отрицательный
Чистый долг на последнюю годовую отчётную дату составлял –4 040,0 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – –1,66: компания располагает чистой кассой, а не долгом.
Отрицательный чистый долг означает, что у компании нет долговой нагрузки в обычном смысле. Это снимает риск процентных расходов и рефинансирования, но не говорит о том, как компания распоряжается избыточной кассой.
Отношение чистого долга к EBITDA приведено как уровень на последнюю отчётную дату. Более раннее значение этого коэффициента в фактах отсутствует, поэтому мы не утверждаем, что нагрузка выросла или снизилась.
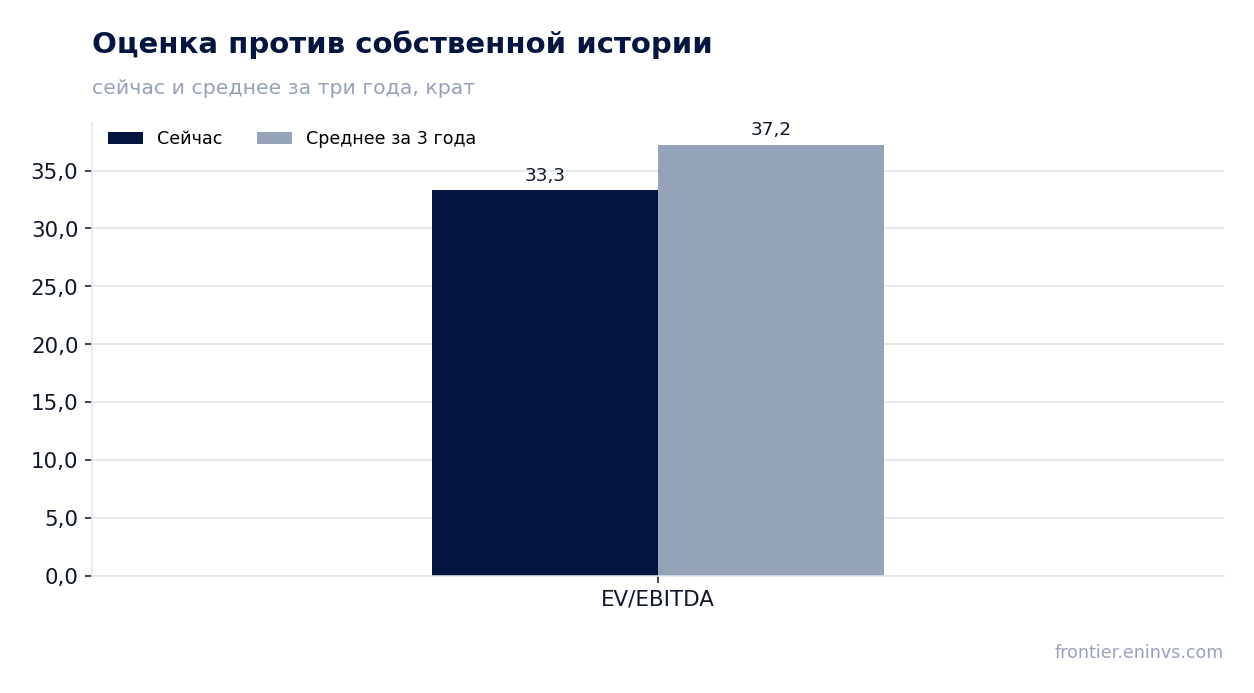
EV/EBITDA 33,3 ниже собственной трёхлетней средней 37,2 на 11%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 33,3 против собственной трёхлетней средней 37,2. Акция торгуется на 11% дешевле, чем в среднем за три года, то есть по этому мультипликатору она дешевле своей истории.
P/E за последние 12 месяцев – 42,96. Это высокий уровень, но он отражает прибыль за год, а не за квартал, и его нельзя сопоставлять с квартальной динамикой прибыли.
По модели портала потенциал акции к справедливой стоимости оценивается в +13%. Это наша собственная оценка, а не рыночный консенсус и не целевая цена: она построена на росте EBITDA и целевом мультипликаторе.
По модели портала потенциал акции к справедливой стоимости – +13%
По модели портала справедливая стоимость акции превышает текущую рыночную цену на 13%. Модель опирается на рост EBITDA и целевой мультипликатор, а не на рыночный консенсус или целевую цену аналитиков.
Рыночная капитализация составляет 85 229,6 млн долларов. При такой капитализации и мультипликаторе EV/EBITDA 33,3 модель фиксирует запас до справедливой стоимости, но этот запас невелик и чувствителен к изменению EBITDA.
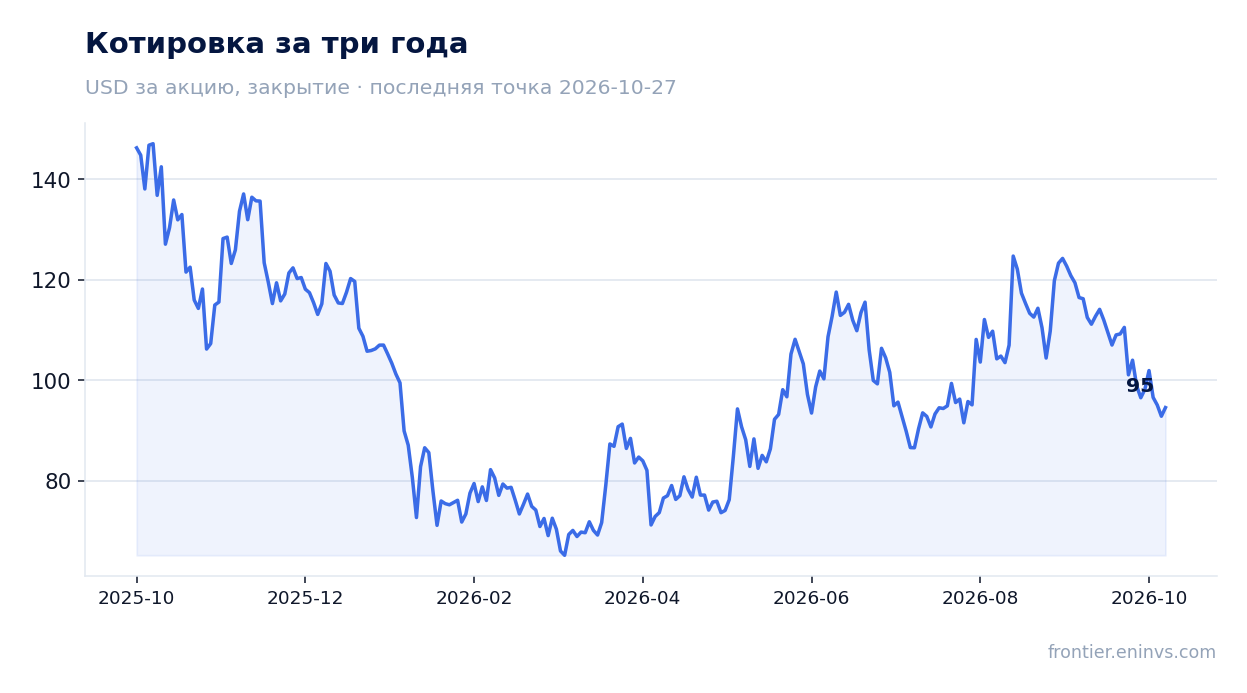
Цена акции на закрытии перед публикацией отчёта составляла 92,84 доллара, в день отчёта она прибавила 1,9%, а с момента публикации до 27 октября – ещё 1,9%. Реакция рынка была сдержанной и положительной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 85,2 млрд USD |
| P/E (LTM) | 43,0 |
| EV/EBITDA (LTM) | 33,3 |
| P/B | 9,31 |
| Чистый долг / EBITDA | -1,66 |
| Операционный денежный поток (LTM) | 3,05 млрд |
| ROE | 6,4% |
| EV/EBITDA, среднее за 3 года | 37,2 |
Итог
Сильной стороной квартала стала EBITDA: 808,0 млн долларов, рост на 23,2% и маржа 56,7% против 51,5% годом ранее. Слабой – чистая прибыль: 468,0 млн, падение на 15,8%, и маржа 32,9% против 43,6%, причём причина расхождения с EBITDA в отчёте не раскрыта. Выручка выросла на 11,8%, но это замедление относительно 32,3% во втором квартале. Долговая нагрузка отрицательная (–1,66 по чистому долгу к EBITDA LTM), а мультипликатор EV/EBITDA 33,3 ниже собственной трёхлетней средней 37,2 на 11%. По модели портала потенциал акции к справедливой стоимости – +13%, поэтому при текущей цене бумага выглядит скорее привлекательной, но главный вопрос для держателя – почему прибыль падает при росте EBITDA.
Перейти к финансовой карточке компании HOOD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций