INTEL CORP: выручка выросла на 20,9%, но прибыль упала на 18,3% – весь рост держится на одном сегменте
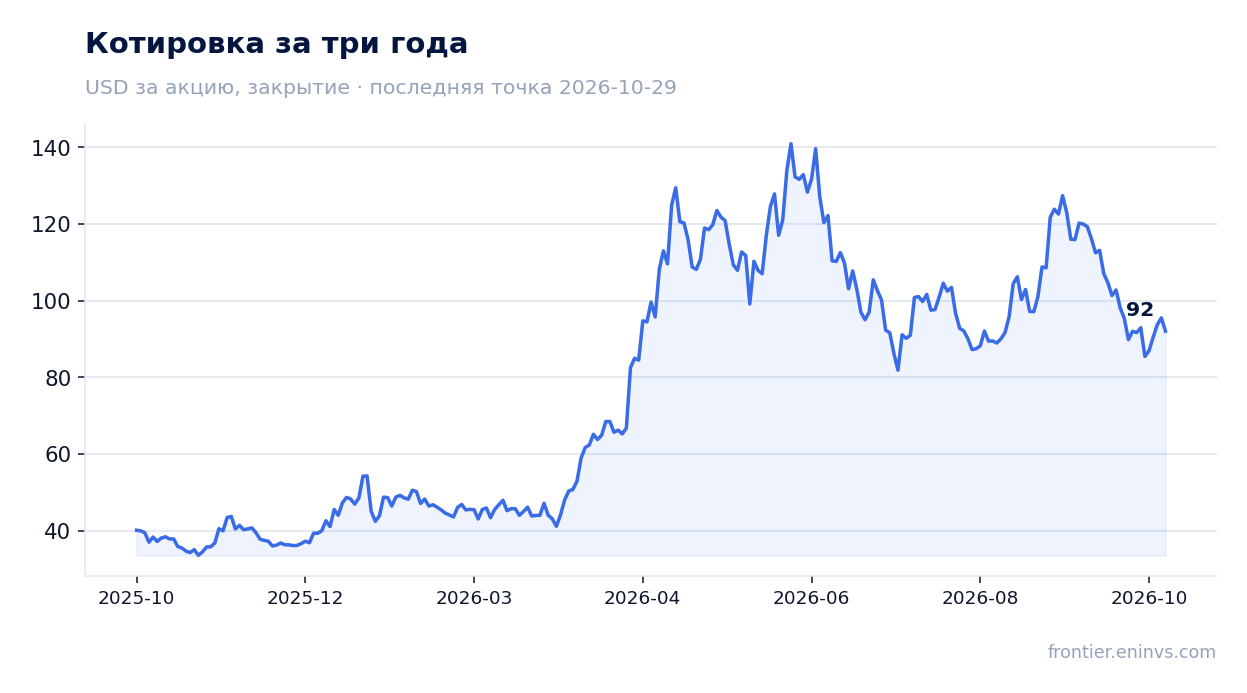
29 октября INTEL CORP раскрыла результаты за третий квартал 2026 года. Выручка составила 16 513 млн долларов, что на 20,9% выше уровня годичной давности, операционная прибыль достигла 2 522 млн долларов против 683 млн годом ранее, а чистая прибыль снизилась на 18,3% – до 3 320 млн долларов. Рост выручки обеспечил сегмент Data Center and AI, тогда как клиентский сегмент сократился, а прибыль годом ранее была раздута разовым эффектом. При мультипликаторе EV/EBITDA LTM в 40,2 и отрицательной оценке по модели портала в -29% акция выглядит скорее непривлекательной на текущем уровне.
Главные тезисы
— Выручка выросла на 20,9%, но весь прирост дал один сегмент – Data Center and AI
— Клиентский сегмент сократился на 5%, и это ограничивает устойчивость общего роста
— Чистая прибыль упала на 18,3% из-за разового эффекта прошлого года, а не из-за ухудшения операций
— Операционная маржа выросла с 5,0% до 15,3% благодаря росту валовой маржи
— Свободный денежный поток остаётся положительным, но капитальные затраты растут
— Долговая нагрузка в 2,64 EBITDA LTM – умеренная, но мультипликатор EV/EBITDA в 40,2 выглядит высоким
— Прогноз на четвёртый квартал предполагает замедление выручки до 15,0–16,0 млрд долларов
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,7 | 16,5 | +20,9% |
| EBITDA | 3,67 | — | — |
| Операционная прибыль | 0,68 | 2,52 | +269,3% |
| Чистая прибыль | 4,06 | 3,32 | -18,3% |
| Операционный денежный поток | 2,55 | 5,10 | +100,3% |
| Капзатраты | 2,42 | — | — |
| Рентабельность по EBITDA | 26,9% | — | — |
| Чистая маржа | 29,8% | 20,1% | -9,7 п.п. |
Выручка выросла на 20,9%, но весь прирост дал один сегмент – Data Center and AI
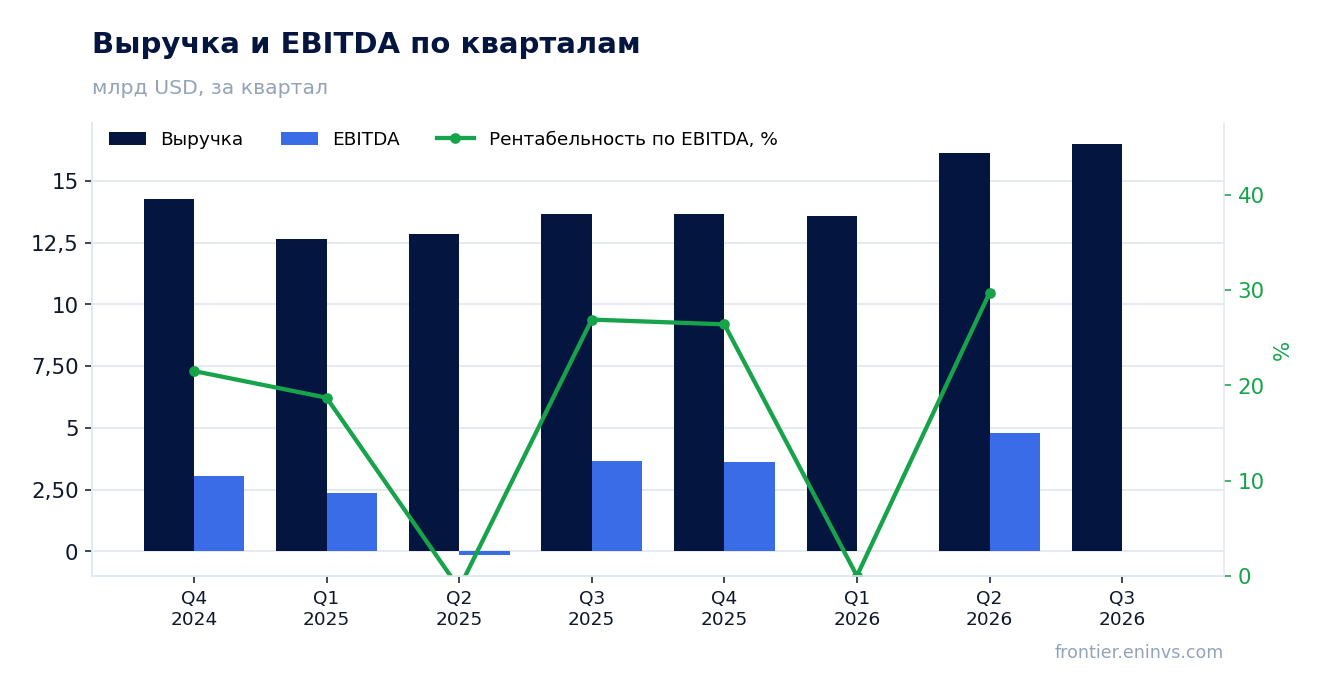
Выручка в третьем квартале 2026 года составила 16 513 млн долларов, что на 20,9% выше уровня третьего квартала 2025 года. Однако рост был крайне неравномерным: сегмент Data Center and AI прибавил 78% и достиг 7 318 млн долларов, тогда как клиентский сегмент CCPG сократился на 5% – до 8 097 млн долларов. Таким образом, весь прирост обеспечил один сегмент, а второй тянул вниз.
Сегмент Intel Foundry вырос на 58% – до 6 697 млн долларов, но остаётся убыточным на операционном уровне: убыток составил 1 853 млн долларов против 2 321 млн годом ранее. Сокращение убытка – позитивный сигнал, но до безубыточности ещё далеко. Сегмент All Other сократился на 30% – до 692 млн долларов, что связано с деконсолидацией Altera после продажи 51% акций в сентябре 2025 года.
Динамика выручки замедлилась по сравнению со вторым кварталом 2026 года, когда рост составлял 25,4%. Замедление до 20,9% отражает как эффект высокой базы, так и начало спада на рынке ПК, о котором предупредил финансовый директор. Компания ожидает, что замедление ПК продолжится как минимум до первой половины следующего года.
Клиентский сегмент сократился на 5%, и это ограничивает устойчивость общего роста
Выручка клиентского сегмента CCPG снизилась на 5% – до 8 097 млн долларов. Это крупнейший по выручке сегмент компании, и его сокращение означает, что общий рост держится на одном направлении – серверных процессорах. Операционная прибыль сегмента упала до 2 285 млн долларов с 2 694 млн годом ранее.
Финансовый директор Дэвид Зинснер прямо указал на продолжение спада на рынке ПК как минимум до первой половины следующего года. Это создаёт риск того, что клиентский сегмент будет и дальше давить на общую выручку, а весь рост будет зависеть от устойчивости спроса на Xeon. Генеральный директор Лип-Бу Тан отметил, что спрос на процессоры остаётся высоким, а приоритет – наращивание поставок Xeon.
Сокращение клиентского сегмента на 5% при общем росте на 20,9% означает, что без вклада Data Center and AI выручка компании скорее всего снизилась бы. Это делает общий рост менее устойчивым и более зависимым от одного драйвера.
Чистая прибыль упала на 18,3% из-за разового эффекта прошлого года, а не из-за ухудшения операций
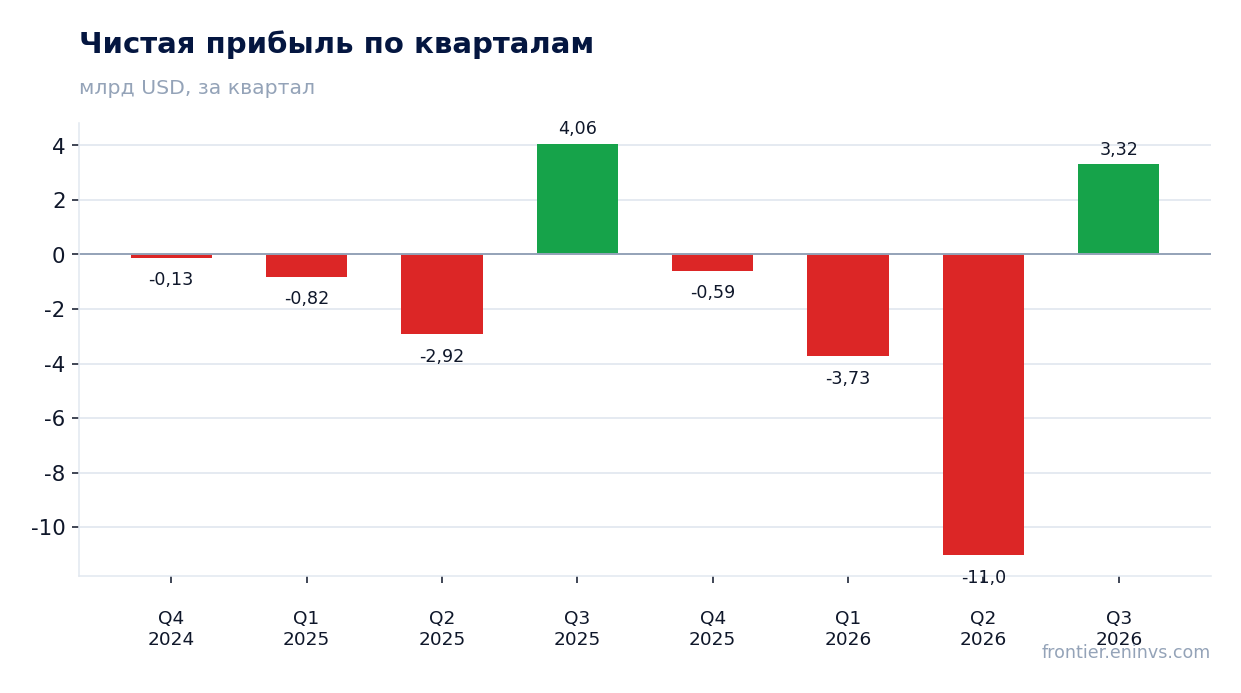
Чистая прибыль в третьем квартале 2026 года составила 3 320 млн долларов против 4 063 млн годом ранее – снижение на 18,3%. Однако это падение объясняется разовым фактором: в третьем квартале 2025 года компания отразила прибыль от продажи 51% акций Altera в размере 5 452 млн долларов, что раздуло базу сравнения. Без этого эффекта прибыль текущего квартала выглядит значительно лучше.
Операционная прибыль выросла до 2 522 млн долларов с 683 млн годом ранее, что отражает улучшение операционной деятельности. Разовые статьи текущего квартала включают прибыль от переоценки Escrowed Shares в размере 1 005 млн долларов, что также поддержало чистую прибыль. Таким образом, чистая прибыль текущего квартала включает как операционное улучшение, так и разовый финансовый доход.
Рентабельность по чистой прибыли снизилась до 20,1% с 29,8% годом ранее, но это следствие высокой базы прошлого года, а не ухудшения бизнеса. Операционная маржа, напротив, выросла с 5,0% до 15,3%, что является более показательным индикатором здоровья компании.
Операционная маржа выросла с 5,0% до 15,3% благодаря росту валовой маржи
Валовая маржа в третьем квартале 2026 года составила 43,0% против 38,2% годом ранее – рост на 4,8 процентного пункта. Это ключевой фактор улучшения операционной маржи, которая достигла 15,3% против 5,0% годом ранее. Рост валовой маржи отражает улучшение структуры выручки: более маржинальный сегмент Data Center and AI вырос на 78% и составил 7 318 млн долларов, тогда как менее маржинальный клиентский сегмент сократился.
Операционные расходы выросли на 4% – до 4 520 млн долларов, что значительно медленнее выручки. Это обеспечило положительный операционный рычаг: при росте выручки на 20,9% расходы увеличились лишь на 4%. В результате операционная прибыль выросла более чем в три раза – с 683 млн до 2 522 млн долларов.
Скорректированная операционная маржа (non-GAAP) составила 19,6% против 11,2% годом ранее. Разница между GAAP и non-GAAP в основном связана с расходами на акционерные компенсации в размере 586 млн долларов и разовыми списаниями. Улучшение маржи выглядит устойчивым, поскольку оно основано на структурном сдвиге в сторону более маржинального серверного сегмента.
Свободный денежный поток остаётся положительным, но капитальные затраты растут
Операционный денежный поток в третьем квартале 2026 года составил 5 100 млн долларов против 2 546 млн годом ранее. Свободный денежный поток (adjusted free cash flow) достиг 1 639 млн долларов против 896 млн годом ранее. Рост денежного потока отражает улучшение операционной прибыли, но частично сдерживается ростом капитальных затрат.
Капитальные затраты (gross capital expenditures) составили 4 219 млн долларов против 2 956 млн годом ранее. Компания продолжает инвестировать в расширение производственных мощностей, что необходимо для удовлетворения спроса на Xeon. За девять месяцев капитальные затраты составили 10 216 млн долларов, что ниже уровня прошлого года (11 158 млн долларов), но квартальный рост ускорился.
Компания завершила публичное размещение акций на 23 млрд долларов, что укрепило баланс. Денежные средства и краткосрочные инвестиции на конец квартала составили 54 005 млн долларов (21 846 + 32 159). Это даёт запас для финансирования капитальных затрат и снижает зависимость от долгового рынка.
Долговая нагрузка в 2,64 EBITDA LTM – умеренная, но мультипликатор EV/EBITDA в 40,2 выглядит высоким
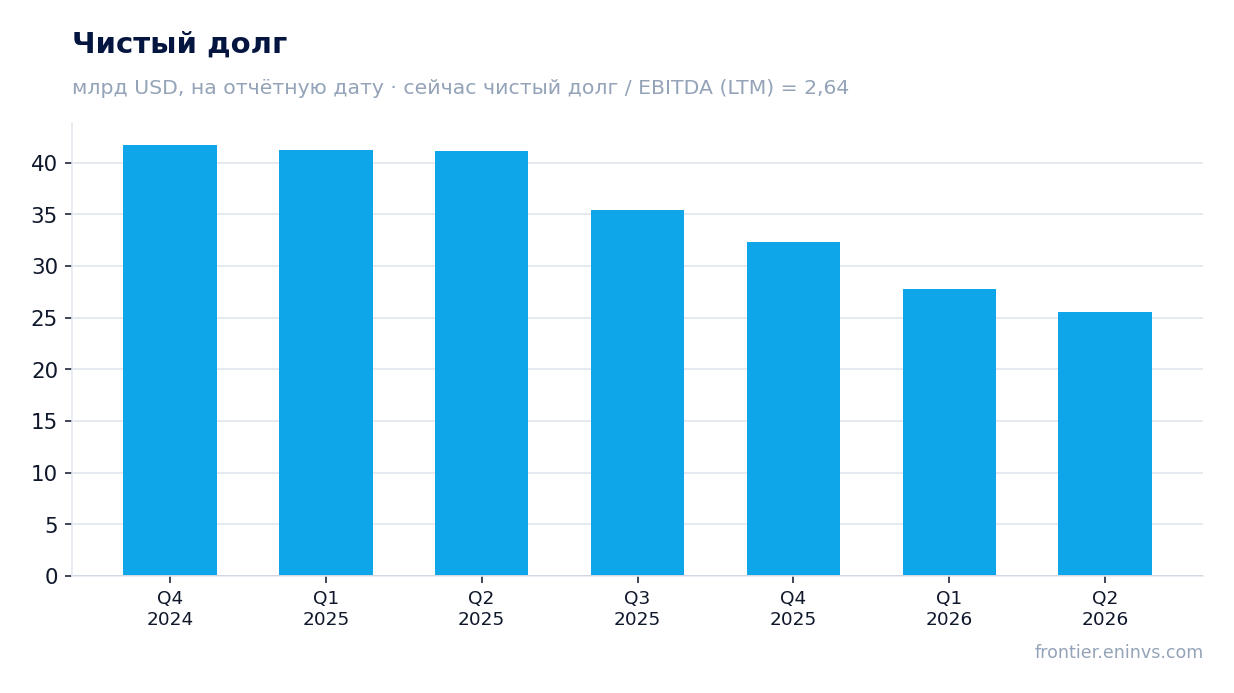
Чистый долг на конец последнего годового баланса (27 декабря 2025 года) составлял 32 320 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,64. Это умеренный уровень для компании с капиталоёмким производством, но он не учитывает сезонных колебаний денежного потока. Данных о более раннем значении коэффициента нет, поэтому направление его изменения не приводится.
Мультипликатор EV/EBITDA LTM составляет 40,2 при рыночной капитализации 459 798 млн долларов. Это высокий уровень, который отражает ожидания рынка относительно будущего роста, особенно в сегменте Data Center and AI. Однако он же создаёт риск коррекции, если рост замедлится. Для сравнения, исторические уровни мультипликатора в фактах не приведены.
Рентабельность собственного капитала (ROE) составляет 13,1%, что ниже стоимости капитала для компании с такими рисками. Это означает, что компания пока не создаёт достаточной доходности для акционеров, несмотря на улучшение операционных показателей.
Прогноз на четвёртый квартал предполагает замедление выручки до 15,0–16,0 млрд долларов
Компания прогнозирует выручку в четвёртом квартале 2026 года в диапазоне от 15,0 до 16,0 млрд долларов. Это ниже уровня третьего квартала (16 513 млн долларов) и предполагает дальнейшее замедление по сравнению с ростом на 20,9% в третьем квартале. Прогноз отражает ожидаемое продолжение спада на рынке ПК.
Прогноз по прибыли на акцию (GAAP) составляет 0,10 доллара, что значительно ниже 0,60 доллара в третьем квартале. Скорректированная прибыль на акцию (non-GAAP) прогнозируется на уровне 0,25 доллара против 0,52 доллара в третьем квартале. Снижение прогноза связано с сезонными факторами и продолжающимся спадом в клиентском сегменте.
Валовая маржа в четвёртом квартале прогнозируется на уровне 37,1% (GAAP) и 38,0% (non-GAAP), что ниже уровня третьего квартала (43,0% и 44,1% соответственно). Это указывает на ожидаемое ухудшение структуры выручки: доля менее маржинального клиентского сегмента может вырасти, а доля серверного – снизиться. Прогноз создаёт риск для акций, если фактические результаты окажутся ниже ожиданий.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 460 млрд USD |
| EV/EBITDA (LTM) | 40,2 |
| P/B | 4,02 |
| Чистый долг / EBITDA | 2,64 |
| Операционный денежный поток (LTM) | 12,6 млрд |
| ROE | 13,1% |
Итог
Сильной стороной отчёта стал рост выручки на 20,9% и операционной прибыли более чем в три раза, что отражает улучшение структуры бизнеса и рост маржинальности. Однако этот рост обеспечен одним сегментом – Data Center and AI, тогда как клиентский сегмент сокращается, а прогноз на четвёртый квартал предполагает дальнейшее замедление. Чистая прибыль снизилась на 18,3% из-за разового эффекта прошлого года, но операционные показатели улучшились. При мультипликаторе EV/EBITDA в 40,2 и отрицательной оценке по модели портала в -29% акция выглядит скорее непривлекательной на текущем уровне. Главный вопрос для держателя – сможет ли компания удержать рост в серверном сегменте, пока клиентский сегмент переживает спад.
Перейти к финансовой карточке компании INTC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций