Kimco: прибыль удвоилась за счёт продаж, а выручка замедлилась до 1,9%
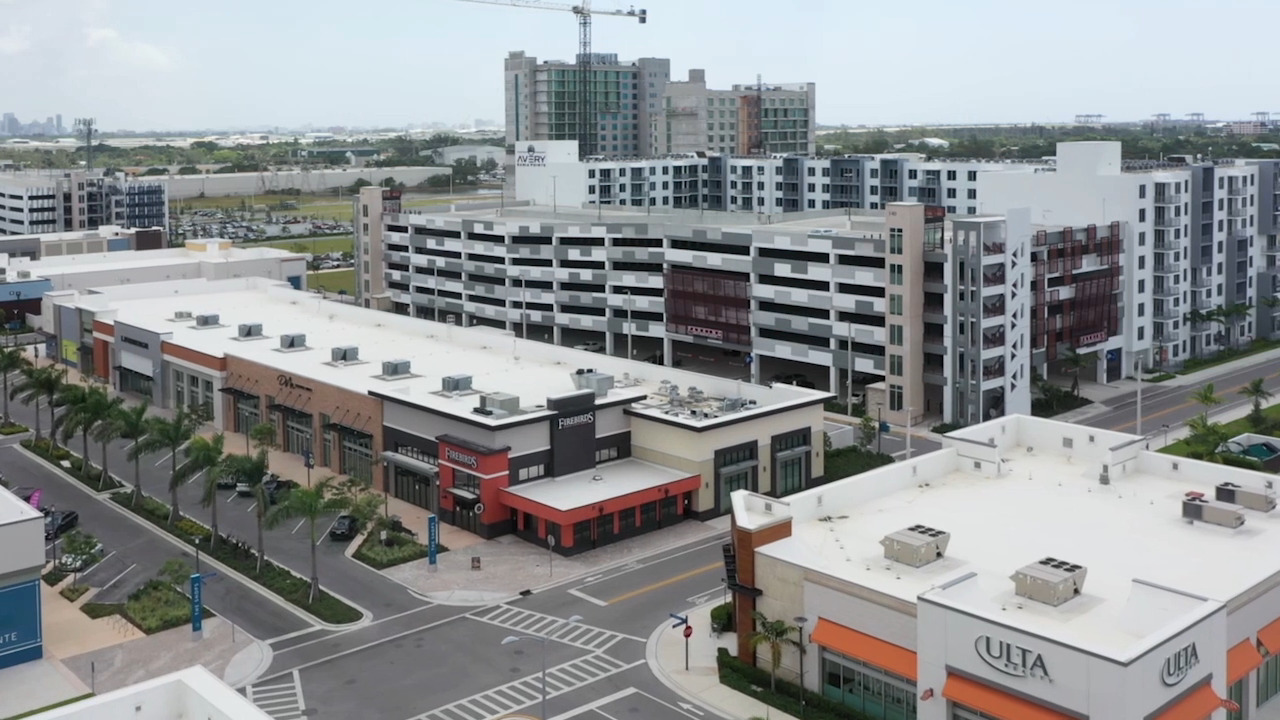
29 октября Kimco Realty раскрыла результаты за третий квартал 2026 года. Выручка составила 546,1 млн долларов, прибавив 1,9% год к году, EBITDA выросла на 26,2% до 435,9 млн, чистая прибыль увеличилась более чем вдвое – до 279,1 млн. Удвоение прибыли обеспечили не операции, а рост прибыли от продаж недвижимости на 122,4 млн долларов, тогда как рост выручки замедлился с 4,9% во втором квартале до 1,9%. При текущей оценке бумага выглядит скорее привлекательной за счёт дивидендной доходности и рекордной заполняемости, но замедление выручки и разовый характер прибыли ограничивают апсайд.
Главные тезисы
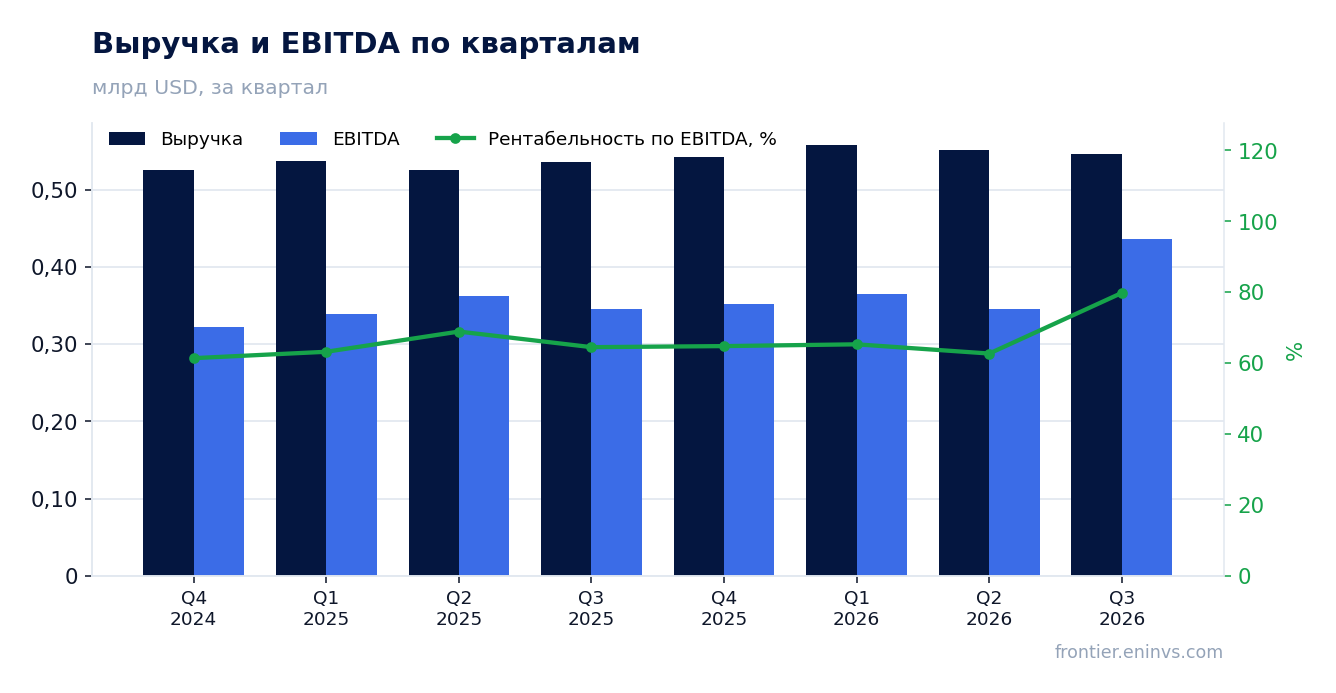
— Выручка прибавила лишь 1,9% – вдвое медленнее, чем 4,9% кварталом ранее
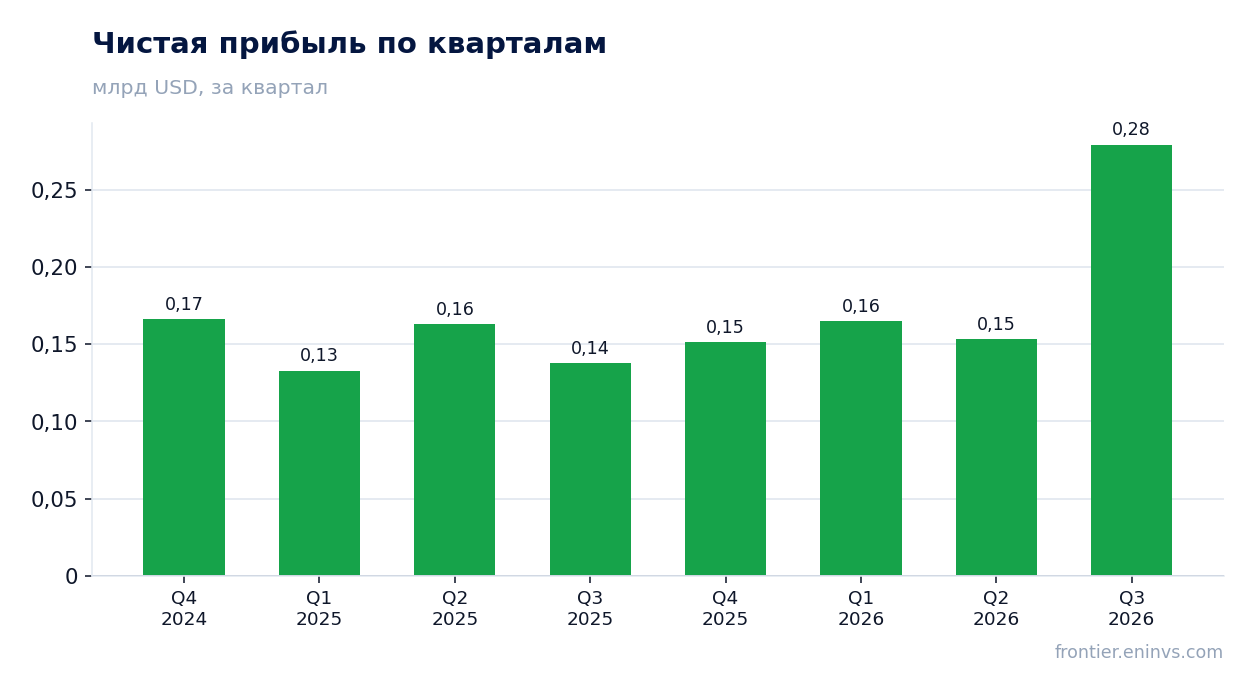
— Прибыль удвоилась, но 122,4 млн из прироста дали продажи недвижимости
— Маржа EBITDA подскочила до 79,8% на разовых статьях, а не на операциях
— Заполняемость достигла рекордных 96,6%, а арендные ставки на новые договоры выросли на 31,5%
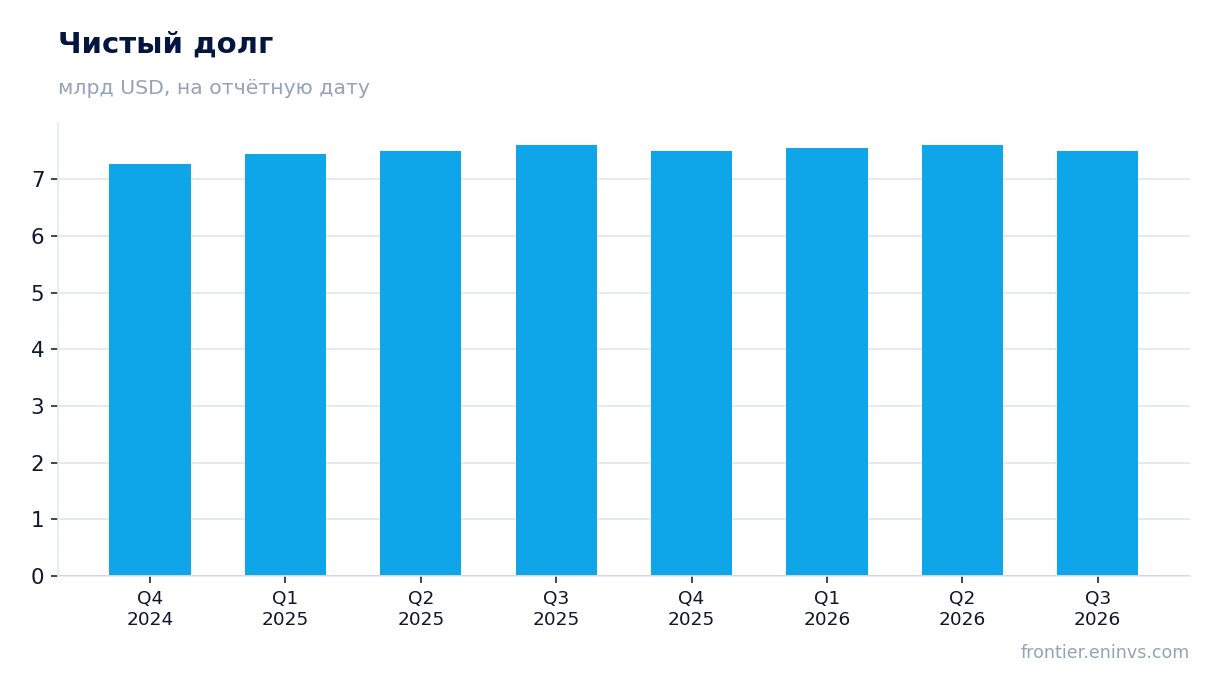
— Чистый долг снизился с 7,6 млрд до 7,5 млрд долларов за год
— Дивиденд поднят на 7,7% до 0,28 доллара на акцию при доходности около 4,7%
— Прогноз FFO на 2026 год повышен до 1,84–1,86 доллара на акцию
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,54 | 0,55 | +1,9% |
| EBITDA | 0,35 | 0,44 | +26,2% |
| Операционная прибыль | 0,19 | 0,28 | +49,6% |
| Чистая прибыль | 0,14 | 0,28 | +102,5% |
| Операционный денежный поток | 0,33 | 0,39 | +17,2% |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 64,5% | 79,8% | +15,3 п.п. |
| Чистая маржа | 25,7% | 51,1% | +25,4 п.п. |
Выручка прибавила лишь 1,9% – вдвое медленнее, чем 4,9% кварталом ранее
Выручка за третий квартал 2026 года составила 546,1 млн долларов против 535,9 млн годом ранее, рост замедлился до 1,9% с 4,9% во втором квартале. Доходы от аренды прибавили только 8,6 млн долларов, до 539,7 млн, а управленческие и прочие комиссионные доходы выросли с 4,7 млн до 6,4 млн.
Замедление отражает прежде всего эффект базы: годом ранее квартальный рост был 5,6%, и теперь компания выходит на более зрелые темпы. Продажа активов – жилого дома The Witmer за 211,5 млн и четырёх объектов под Costco примерно за 127 млн – сокращает базу арендных доходов, хотя вырученные средства реинвестируются в более доходные торговые центры.
Поддержку выручке оказывает рост арендных ставок: на новые договоры они выросли на 31,5%, на продления – на 7,3%. Однако эффект переносится в отчётность постепенно, и разрыв между подписанной и фактической заполняемостью в 390 базисных пунктов соответствует 76 млн долларов годовой арендной платы, которая ещё не начала поступать.
Прибыль удвоилась, но 122,4 млн из прироста дали продажи недвижимости
Чистая прибыль за третий квартал 2026 года составила 279,1 млн долларов против 137,8 млн годом ранее, рост на 102,5%. Однако основной вклад дала прибыль от продажи недвижимости: 89,4 млн долларов против 3,7 млн годом ранее, то есть прирост на 122,4 млн, что превышает весь прирост чистой прибыли.
Без разовых продаж прибыль была бы ниже прошлогодней. Продажа The Witmer прошла по ставке капитализации около 5,1%, а вырученные средства направлены на выкуп акций по подразумеваемой ставке в районе 7,5% – это сделка, создающая стоимость, но её эффект на прибыль разовый.
Операционная прибыль выросла с 187,2 млн до 280,0 млн долларов, чему также способствовала прибыль от продаж. Прибыль от совместных предприятий увеличилась с 27,0 млн до 73,9 млн, включая 50,6 млн от продажи объекта в СП. Устойчивая прибыль без продаж остаётся скромной.
Маржа EBITDA подскочила до 79,8% на разовых статьях, а не на операциях
EBITDA за третий квартал 2026 года составила 435,9 млн долларов, маржа – 79,8% против 64,5% годом ранее. Рост EBITDA на 26,2% при выручке плюс 1,9% означает, что маржу разогнали статьи ниже операционной прибыли, а не операционная эффективность.
В расчёте EBITDA учтена прибыль от продаж и прибыль от совместных предприятий, которые в этом квартале были аномально высокими. Операционная прибыль выросла на 49,5%, но и она включает 89,4 млн прибыли от продаж. Без них операционная динамика была бы гораздо скромнее.
Расходы при этом росли умеренно: общие и административные расходы почти не изменились – 30,0 млн против 29,6 млн, операционные и эксплуатационные снизились с 92,4 млн до 89,4 млн. Это поддерживает базовую рентабельность, но не объясняет скачок маржи.
Заполняемость достигла рекордных 96,6%, а арендные ставки на новые договоры выросли на 31,5%
Заполняемость портфеля достигла рекордных 96,6%, прибавив 20 базисных пунктов к предыдущему кварталу и 90 базисных пунктов год к году. Заполняемость небольших помещений осталась на рекордных 92,9%, якорных – выросла до 98,2%.
Арендные ставки на новые договоры выросли на 31,5% по сравнению с предыдущими условиями, на продления – на 7,3%, на опционы – на 7,7%. В целом по сопоставимым площадям рост составил 12%. Это признак сильной переговорной позиции на фоне ограниченного нового предложения.
Рост арендных ставок транслируется в рост выручки с задержкой: разрыв между подписанной и фактической заполняемостью в 390 базисных пунктов соответствует 76 млн долларов годовой арендной платы, которая начнёт поступать по мере ввода подписанных договоров. Это главный резерв ускорения выручки в следующих кварталах.
Чистый долг снизился с 7,6 млрд до 7,5 млрд долларов за год
Чистый долг на 30 сентября 2026 года составил 7,5 млрд долларов против 7,6 млрд на 30 июня 2026 года и 7,6 млрд на 30 сентября 2025 года. За год снижение составило 0,1 млрд долларов – скромное, но в правильном направлении.
Компания погасила два необеспеченных займа на 266,0 млн долларов со средним купоном 3,45% и после окончания квартала – заём на 500 млн долларов с купоном 2,80%. Это снижает процентные расходы, которые за квартал составили 87,7 млн долларов против 84,3 млн годом ранее.
Ликвидность остаётся высокой: более 2,5 млрд долларов немедленной ликвидности, включая 545 млн денежных средств, и полная доступность возобновляемой кредитной линии на 2,0 млрд. Операционный денежный поток за квартал составил 389,5 млн долларов, что покрывает процентные расходы и дивиденды.
Дивиденд поднят на 7,7% до 0,28 доллара на акцию при доходности около 4,7%
Совет директоров объявил квартальный дивиденд 0,28 доллара на акцию, что на 7,7% выше выплаты за аналогичный период прошлого года. Годовая ставка составляет 1,12 доллара на акцию, выплата – 18 декабря 2026 года акционерам, зарегистрированным 4 декабря.
При цене около 23,8 доллара, по которой компания выкупала акции в квартале, доходность составляет примерно 4,7%. Это выше доходности десятилетних казначейских облигаций США, которые в период отчётности торговались в районе 4,0–4,2%, и соответствует статусу бумаги в стратегии US REITs (high yield) на портале.
Выплата обеспечена операционным денежным потоком: за квартал он составил 389,5 млн долларов, а на дивиденды по обыкновенным акциям при 666,5 млн акций уходит около 187 млн. Прогноз FFO на 2026 год повышен до 1,84–1,86 доллара на акцию, что даёт коэффициент выплаты около 60% – комфортный уровень для REIT.
Прогноз FFO на 2026 год повышен до 1,84–1,86 доллара на акцию
Компания повысила прогноз FFO на 2026 год с 1,83–1,84 до 1,84–1,86 доллара на акцию и прогноз чистой прибыли с 1,00–1,03 до 1,07–1,09 доллара. Это третье повышение подряд и третий год роста FFO на акцию выше 5%.
Прогноз опирается на рост сопоставимого NOI на 3,5–3,8% за год, снижение потерь от кредитных рисков до 50–60 базисных пунктов и рост арендной платы от подписанных, но ещё не начавшихся договоров. Компания также ожидает нейтральный эффект от сделок купли-продажи при объёме 400–500 млн долларов.
При цене около 23,8 доллара FFO-мультипликатор составляет примерно 12,8–12,9 раза. Это ниже исторического среднего для компании за последние три года, что оставляет пространство для переоценки, если рост выручки ускорится.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 1,24 млрд |
| ROE | 10,9% |
Итог
Сильные стороны квартала реальны: рекордная заполняемость 96,6%, рост арендных ставок на новые договоры на 31,5% и повышение прогноза FFO до 1,84–1,86 доллара на акцию. Но удвоение прибыли – это в основном продажа недвижимости, а не операции: без 122,4 млн дополнительной прибыли от продаж чистая прибыль была бы ниже прошлогодней. Выручка замедлилась до 1,9%, и главный вопрос для держателя – когда 76 млн долларов аренды от подписанных договоров начнут поступать в отчётность.
Перейти к финансовой карточке компании KIM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций