Lumentum Holdings Inc.: выручка выросла на 136,5%, но почти весь рост сделали системы, а не компоненты
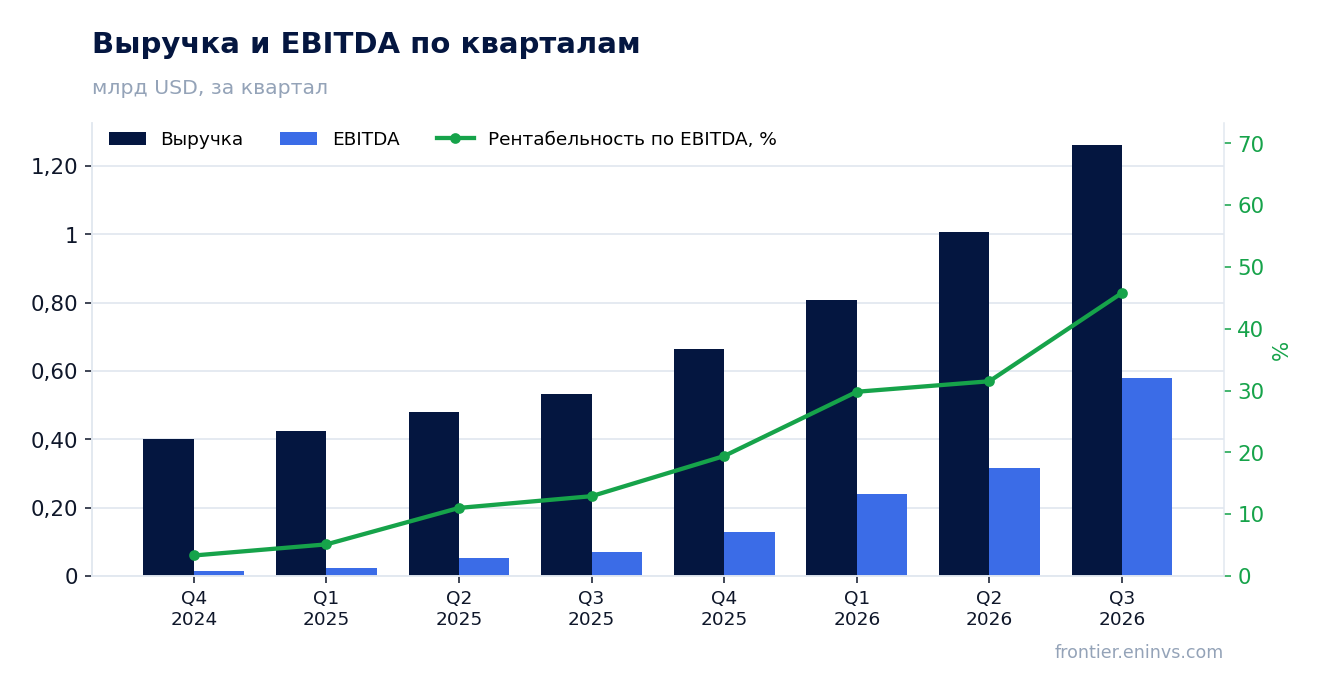
2 ноября Lumentum Holdings Inc. раскрыла результаты за первый квартал 2027 финансового года, закончившийся 26 сентября 2026 года. Выручка составила 1262,6 млн долларов, EBITDA – 578,0 млн, чистая прибыль – 360,3 млн; год к году выручка выросла на 136,5%, EBITDA – на 738,9%, чистая прибыль – на 8478,6%. Маржа EBITDA поднялась до 45,8% с 12,9%, но 146,7 млн из операционных расходов пришлось на неденежную компенсацию, включая 89,4 млн разовой модификации наград при выходе топ-менеджера. При оценке 40,0 EBITDA за последние 12 месяцев и снижении цены на 18,6% в день отчёта бумага выглядит нейтрально: рост настоящий, но цена уже учитывает его продолжение.
Главные тезисы
— Выручка выросла на 136,5% год к году, и почти весь прирост дали системы, а не компоненты
— Маржа EBITDA 45,8% держится на валовой марже 51,0%, но 146,7 млн расходов – не деньги
— Чистая прибыль 360,3 млн очищена от разовых статей, а годом ранее была всего 4,2 млн
— Долг в 1,58 EBITDA за последние 12 месяцев – умеренный, но касса за квартал сократилась на 758,8 млн
— Прогноз на второй квартал 2027 финансового года – 1575–1625 млн выручки и операционная маржа выше 45%
— Оценка в 40,0 EBITDA за последние 12 месяцев не оставляет запаса на сбой в поставках
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,53 | 1,26 | +136,5% |
| EBITDA | 0,07 | 0,58 | +738,9% |
| Операционная прибыль | 0,01 | 0,36 | +5270,1% |
| Чистая прибыль | 0,00 | 0,36 | +8478,6% |
| Операционный денежный поток | 0,06 | — | — |
| Капзатраты | 0,08 | — | — |
| Рентабельность по EBITDA | 12,9% | 45,8% | +32,9 п.п. |
| Чистая маржа | 0,8% | 28,5% | +27,7 п.п. |
Выручка выросла на 136,5% год к году, и почти весь прирост дали системы, а не компоненты
Выручка первого квартала 2027 финансового года составила 1262,6 млн долларов против 533,8 млн годом ранее, рост – 136,5%. К предыдущему кварталу прибавка скромнее – 25,5%, но и она крупная для компании с оборотом около миллиарда. Ускорение год к году продолжается: в четвёртом квартале 2026 финансового года темп был 109,3%, в первом квартале 2026 финансового года – 136,5%.
Разбивка по продуктам показывает, откуда взялся рост. Системы принесли 508,4 млн, или 40,3% выручки, и выросли на 228,8% год к году. Компоненты дали 754,2 млн, но прибавили только 98,9%. Иными словами, при общем удвоении с лишним системы выросли втрое с лишним, а компоненты – вдвое.
В пресс-релизе названы и конкретные драйверы: насосные лазеры и оптические коммутаторы (OCS), а также второе крупное соглашение по NPO/CPO с обязательствами закупки свыше 5 млрд долларов. Это не размытая формулировка про «рост спроса», а привязка выручки к конкретным контрактам, что делает прогноз на следующий квартал более осязаемым.
Маржа EBITDA 45,8% держится на валовой марже 51,0%, но 146,7 млн расходов – не деньги
Валовая маржа по GAAP выросла до 51,0% с 34,0% годом ранее, по ненормализованным данным – до 53,2% с 39,4%. Операционная маржа по GAAP составила 28,5% против 1,3%, маржа EBITDA – 45,8% против 12,9%. Такой скачок объясняется не только ростом выручки, но и эффектом операционного рычага: значительная часть затрат – постоянная.
Однако внутри операционных расходов 146,7 млн пришлось на неденежную компенсацию и связанные с ней налоги, включая 89,4 млн разовой модификации наград при выходе одного из руководителей. Без этой статьи расходы были бы заметно ниже, а маржа – выше. Для оценки устойчивости бизнеса важнее ненормализованная операционная маржа 42,3%, которая всё равно очень высока.
Компания отмечает улучшение валовой маржи в облачных модулях. Это значит, что рост перестаёт быть только объёмным: улучшается и структура выручки внутри сегмента. Но разрыв между GAAP и ненормализованными показателями остаётся большим, и при сравнении кварталов его нужно держать в голове.
Чистая прибыль 360,3 млн очищена от разовых статей, а годом ранее была всего 4,2 млн
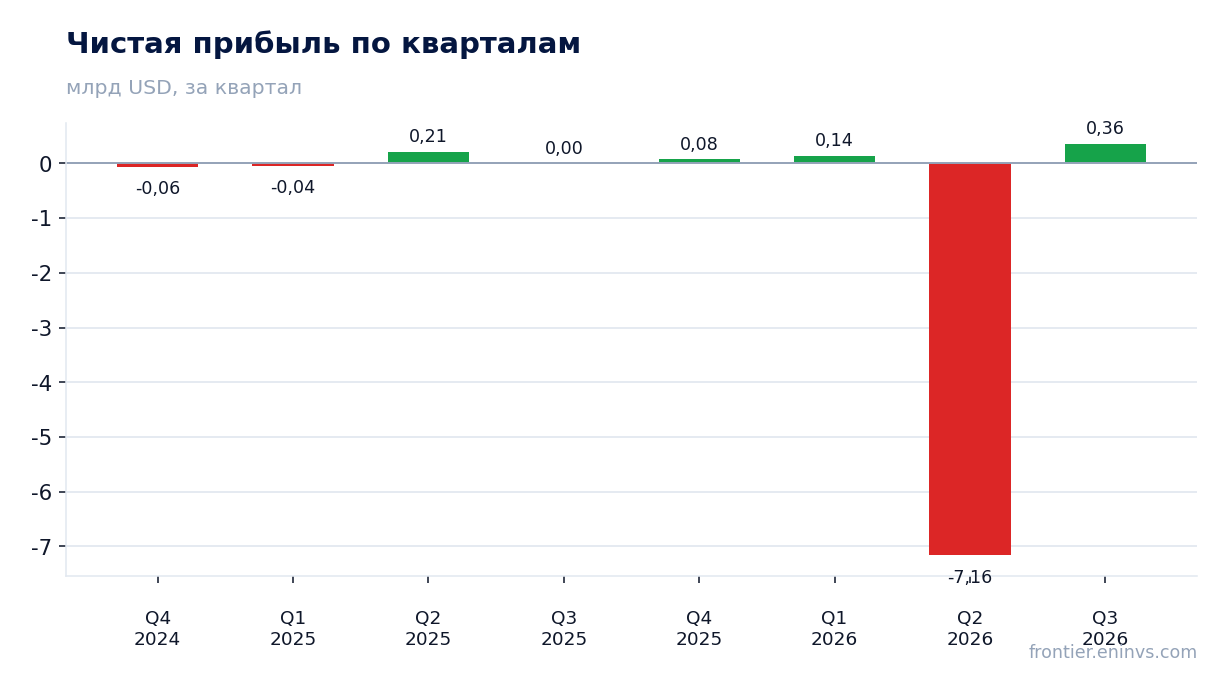
Чистая прибыль по GAAP составила 360,3 млн долларов против 4,2 млн годом ранее, рост – 8478,6%. Разрыв объясняется низкой базой прошлого года, когда компания только выходила на операционную безубыточность. В этом квартале прибыль поддержали и операционный результат 359,8 млн, и положительное сальдо прочих доходов 10,5 млн.
Разовых статей, искажающих прибыль, немного: продажа продуктовой линии принесла 6,9 млн, что для масштаба компании несущественно. Основной вклад в прибыль дал именно операционный бизнес, а не финансовые операции. Это отличает квартал от предыдущего, когда убыток в 7,2 млрд был вызван списанием при погашении долга, а не операционной деятельностью.
Ненормализованная чистая прибыль составила 461,1 млн, или 4,57 доллара на разводнённую акцию. Разница с GAAP-прибылью в основном приходится на неденежную компенсацию и амортизацию приобретённых нематериальных активов. Для держателя важнее, что бизнес генерирует прибыль и до вычета этих статей, и после.
Долг в 1,58 EBITDA за последние 12 месяцев – умеренный, но касса за квартал сократилась на 758,8 млн
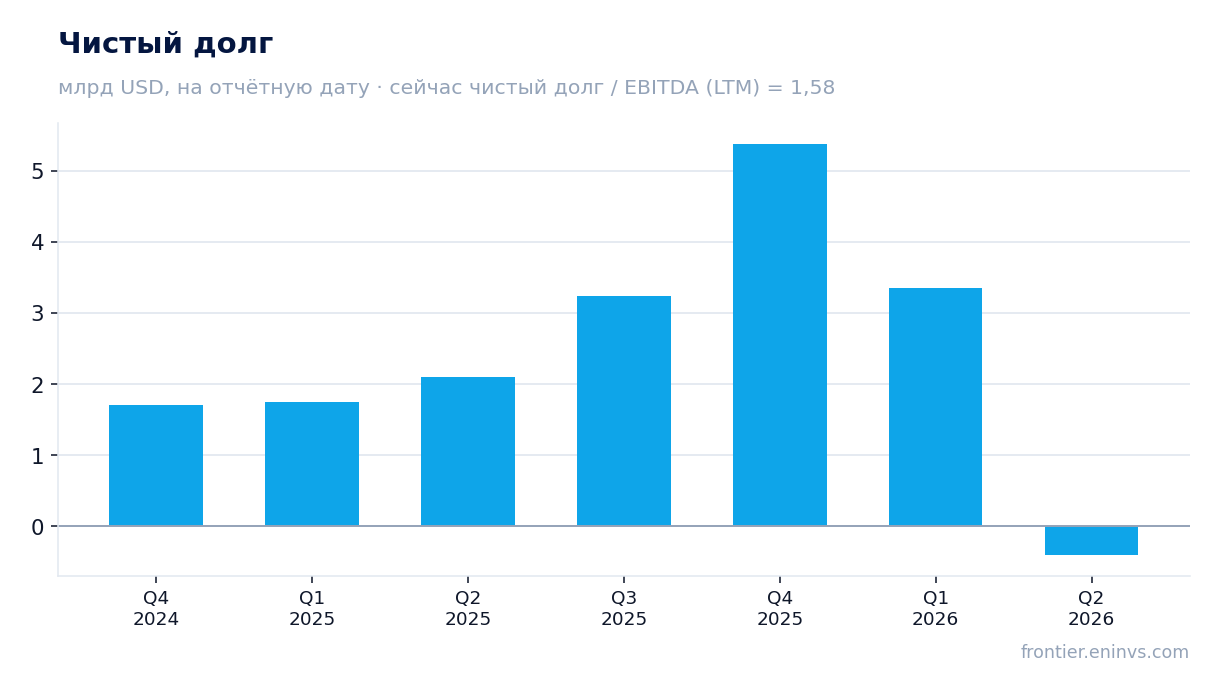
Чистый долг на последнюю годовую отчётную дату составлял 2098,1 млн долларов, что равно 1,58 EBITDA за последние 12 месяцев. Это умеренный уровень для растущей компании, и он не создаёт давления на баланс. Проценты к уплате за квартал были всего 2,4 млн, тогда как процентные и прочие доходы принесли 12,9 млн, то есть финансовые операции были прибыльными.
При этом касса и краткосрочные инвестиции за квартал сократились на 758,8 млн – до 2,0 млрд. Отчёт не раскрывает операционный денежный поток и капитальные затраты за этот квартал, поэтому источник сокращения кассы по имеющимся данным не определяется. Это стоит держать в поле зрения: рост выручки требует оборотного капитала и мощностей.
Баланс остаётся крепким: общие активы 7274,0 млн, собственный капитал 4572,6 млн, долгосрочный долг всего 39,3 млн при текущей части 1360,3 млн. Рентабельность капитала 31,3% – высокая для производственной компании. Риск здесь не в долге, а в том, как быстро растущий бизнес поглощает деньги.
Прогноз на второй квартал 2027 финансового года – 1575–1625 млн выручки и операционная маржа выше 45%
Компания прогнозирует выручку второго квартала 2027 финансового года в диапазоне 1575–1625 млн долларов. Это означает прибавку около 350 млн к первому кварталу – больше, чем вся квартальная выручка компании два года назад, как отмечает генеральный директор. Такой прогноз предполагает продолжение ускорения, а не его затухание.
Ненормализованная операционная маржа ожидается в диапазоне 45,0–46,0%, что выше 42,3% в только что отчитавшемся квартале. Ненормализованная разводнённая прибыль на акцию прогнозируется на уровне 5,90–6,20 доллара против 4,57 доллара в первом квартале. Прогноз строится на тех же драйверах: насосные лазеры, OCS и облачные модули.
Опора на конкретные контракты – второй крупный выигрыш по NPO/CPO с обязательствами свыше 5 млрд долларов и расширение видимости по OCS – делает прогноз правдоподобным. Но выполнение такого плана требует своевременных поставок и мощностей, а компания уже упоминает затраты на запуск площадки в Гринсборо. Это главный операционный риск следующего квартала.
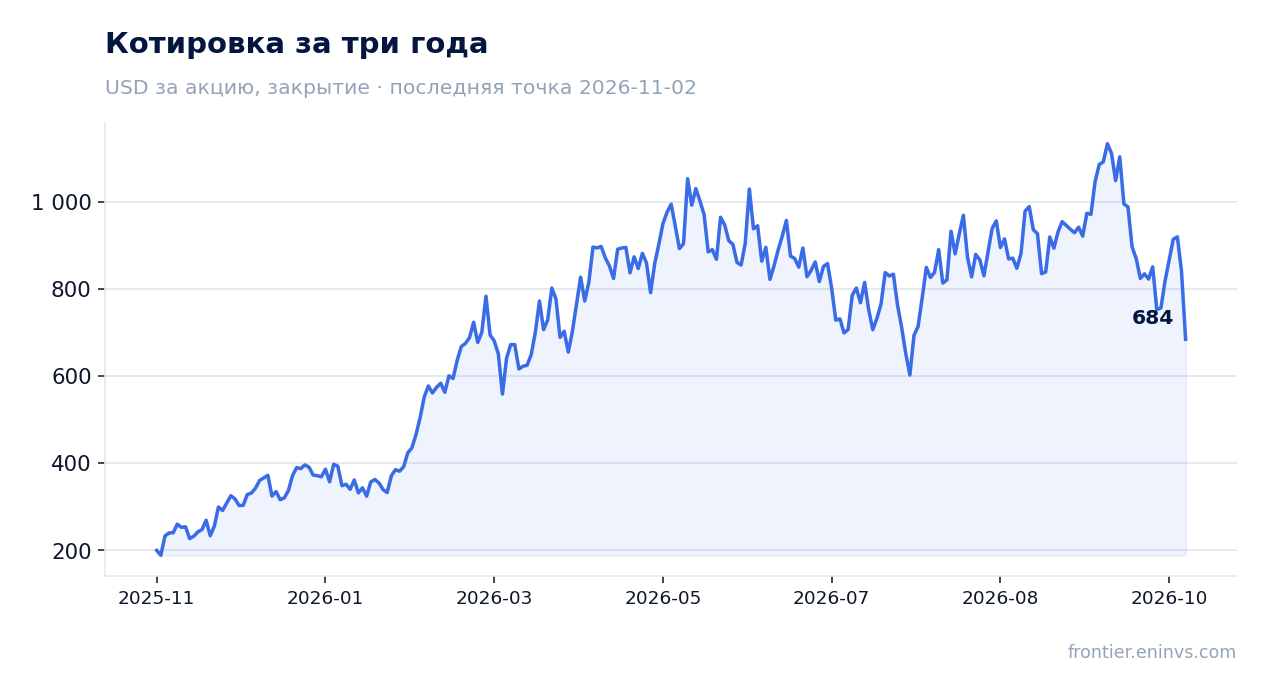
Оценка в 40,0 EBITDA за последние 12 месяцев не оставляет запаса на сбой в поставках
Капитализация компании – 51,1 млрд долларов, отношение EV/EBITDA за последние 12 месяцев – 40,0. Это высокая оценка, которая предполагает, что рост выручки и маржи продолжится в ближайшие кварталы. Для сравнения с собственной историей в фактах нет данных о среднем мультипликаторе за три года, поэтому судить о том, выше или ниже текущий уровень своего исторического диапазона, нельзя.
Цена акции в день публикации отчёта упала на 18,6% и осталась на этом уровне к 2 ноября. Рынок отреагировал на что-то в отчёте или прогнозе, но точная причина в имеющихся данных не раскрыта. Возможно, инвесторы ожидали ещё более сильного прогноза или опасаются, что рост систем менее устойчив, чем рост компонентов.
При мультипликаторе 40,0 даже небольшое замедление роста или снижение маржи приведёт к переоценке. Запас прочности в цене невелик, и это главный аргумент против покупки по текущим уровням, несмотря на сильные операционные результаты.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 51,1 млрд USD |
| EV/EBITDA (LTM) | 40,0 |
| P/B | 45,00 |
| Чистый долг / EBITDA | 1,58 |
| ROE | 31,3% |
Итог
Квартал был сильным по всем операционным показателям: выручка выросла на 136,5%, маржа EBITDA достигла 45,8%, чистая прибыль составила 360,3 млн. Рост опирается на конкретные контракты и прогноз на следующий квартал предполагает дальнейшее ускорение. Однако 146,7 млн расходов – неденежная компенсация, включая 89,4 млн разовой статьи, а касса за квартал сократилась на 758,8 млн без раскрытия денежного потока. При оценке 40,0 EBITDA за последние 12 месяцев и падении цены на 18,6% в день отчёта бумага выглядит нейтрально: бизнес растёт быстро, но цена уже учитывает это, и запас прочности невелик.
Перейти к финансовой карточке компании LITE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций