LATTICE SEMICONDUCTOR CORP: выручка выросла на 118%, но прибыль съели разовые расходы на покупку AMI
2 ноября LATTICE SEMICONDUCTOR CORP раскрыла результаты за квартал, закончившийся 3 октября 2026 года. Выручка достигла 291,0 млн долларов (+118,3% год к году), скорректированная EBITDA – 131,0 млн при марже 45,0%, чистая прибыль по GAAP – лишь 11,2 млн из-за разовых расходов на сделку с AMI. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, а модель портала даёт потенциал +17%, поэтому акция выглядит скорее привлекательной, но разовые статьи и долг после покупки требуют осторожности.
Главные тезисы
— Выручка выросла на 118,3% год к году до 291,0 млн долларов, и примерно треть этого роста дала покупка AMI
— Скорректированная EBITDA достигла 131,0 млн при марже 45,0%, но чистая прибыль по GAAP – лишь 11,2 млн из-за разовых расходов на сделку
— Разовые расходы на приобретение AMI составили 25,9 млн и вместе с амортизацией нематериальных активов утянули операционную прибыль до 24,0 млн
— Операционный денежный поток в 95,0 млн превратился в свободный денежный поток 77,6 млн после капитальных затрат 17,4 млн
— Долг после покупки AMI вырос до 869,1 млн, а чистый долг на конец января 2026 года составлял минус 91,8 млн, то есть компания перешла из чистой денежной позиции в долговую
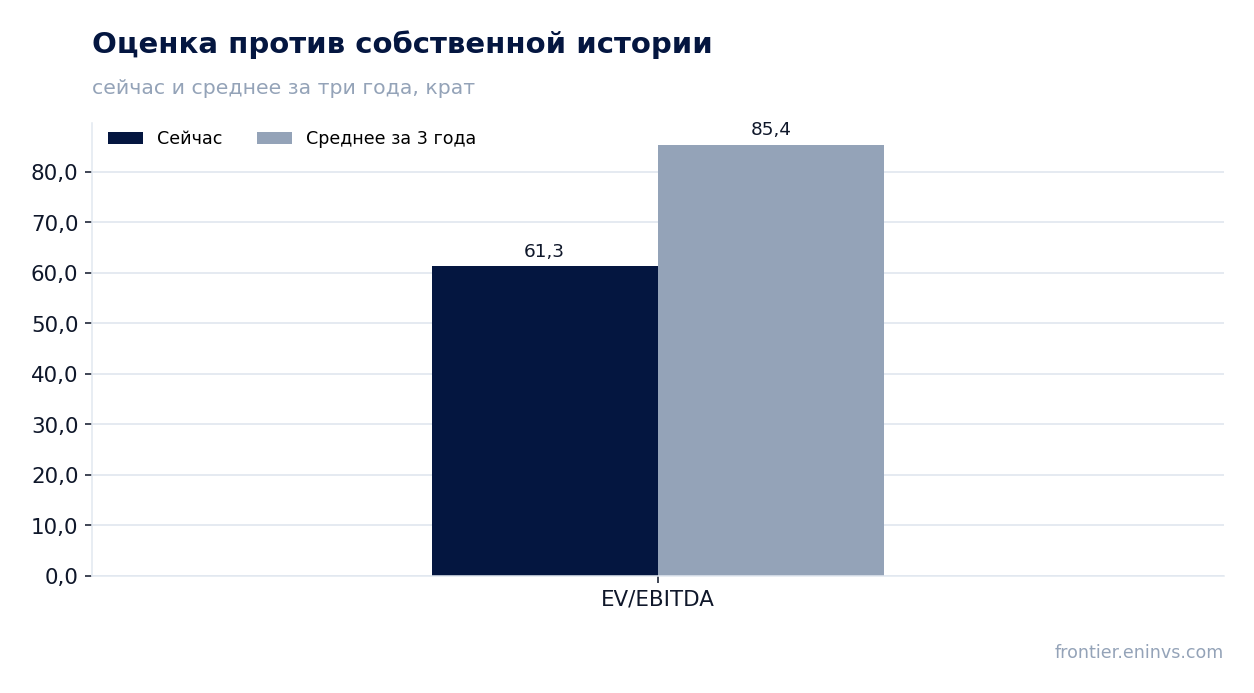
— EV/EBITDA LTM в 61,3 ниже собственной трёхлетней средней 85,4 на 28%, и по этому мультипликатору бумага дешевле своей истории
— Модель портала оценивает потенциал акции в +17% к справедливой стоимости, что при ускорении выручки поддерживает привлекательность бумаги
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,13 | 0,29 | +118,3% |
| EBITDA | -0,00 | 0,13 | в прибыль |
| Операционная прибыль | -0,00 | 0,02 | в прибыль |
| Чистая прибыль | 0,00 | 0,01 | +301,1% |
| Операционный денежный поток | 0,05 | 0,10 | +101,7% |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | -0,7% | 45,0% | +45,7 п.п. |
| Чистая маржа | 2,1% | 3,9% | +1,8 п.п. |
Выручка выросла на 118,3% год к году до 291,0 млн долларов, и примерно треть этого роста дала покупка AMI
Выручка за квартал, закончившийся 3 октября 2026 года, составила 291,0 млн долларов против 133,3 млн годом ранее, рост 118,3%. Это продолжение ускорения: в предыдущем квартале рост был 62,2%, а ещё кварталом ранее – 118,3% год к году. Компания называет квартал рекордным по выручке.
Основной вклад дали два сегмента. Compute and Communications принёс 171,9 млн (59% выручки), Industrial and Embedded – 80,0 млн (28%), а приобретённая AMI добавила 39,1 млн (13%). Без AMI выручка составила бы около 252 млн, то есть органический рост всё равно был бы очень высоким, но примерно треть прироста обеспечила покупка.
По каналам продаж доля дистрибуции выросла до 81% против 83% годом ранее, прямые продажи – 19%. География сместилась в Азию: 76% выручки против 65% годом ранее, что отражает спрос со стороны азиатских производителей оборудования для дата-центров.
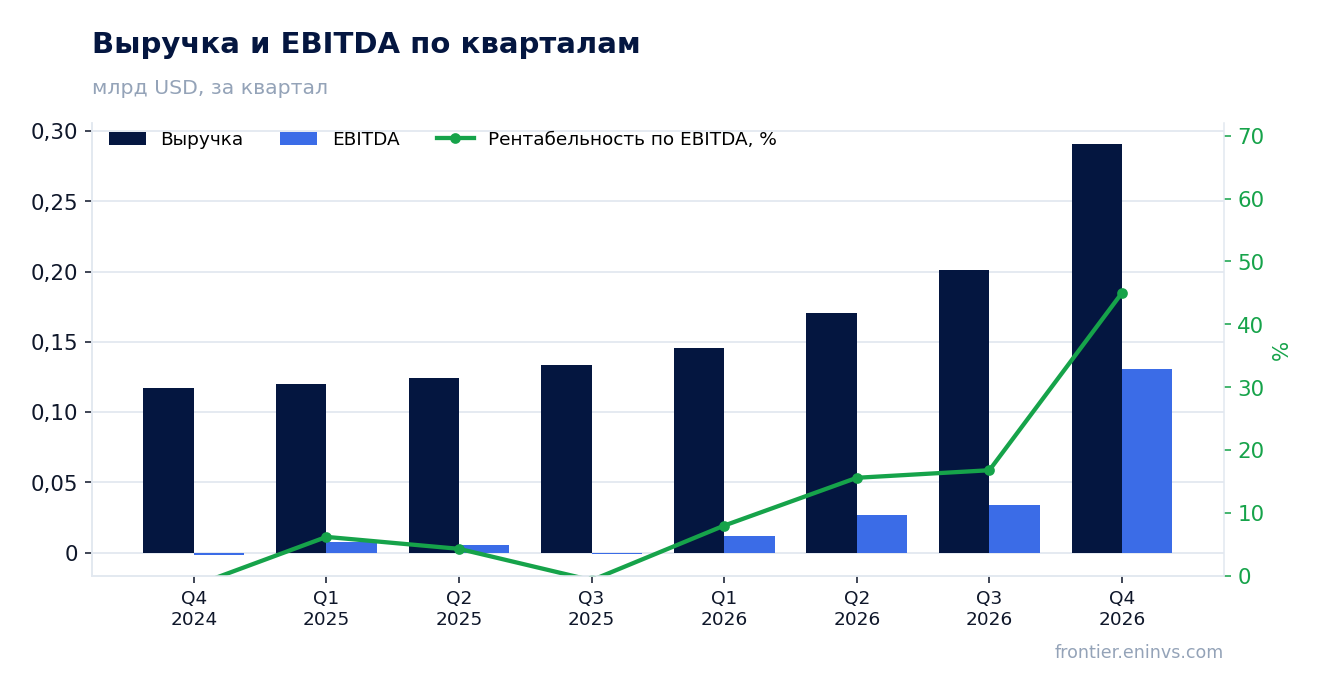
Скорректированная EBITDA достигла 131,0 млн при марже 45,0%, но чистая прибыль по GAAP – лишь 11,2 млн из-за разовых расходов на сделку
Скорректированная EBITDA составила 131,0 млн долларов при марже 45,0% против 35,6% годом ранее. Рост маржи на 9,4 процентного пункта обеспечен в основном операционным рычагом: выручка выросла на 118%, а операционные расходы – на 87%. Компания отмечает, что операционный рычаг проявился в ускорении роста прибыли.
Чистая прибыль по GAAP оказалась всего 11,2 млн при марже 3,9%, хотя годом ранее была 2,8 млн. Разрыв с EBITDA объясняется разовыми статьями: расходы на приобретение AMI – 25,9 млн, амортизация нематериальных активов – 12,9 млн, компенсация акциями – 50,7 млн. Без этих статей скорректированная чистая прибыль составила бы 103,7 млн, а разводнённая прибыль на акцию – 0,72 доллара против 0,08 доллара по GAAP.
Валовая маржа по GAAP снизилась до 67,4% с 67,9% годом ранее, но на не-GAAP основе выросла до 70,9% с 69,5%. Снижение GAAP-маржи связано с амортизацией приобретённых нематериальных активов AMI в размере 7,0 млн, которая не входит в скорректированную маржу.
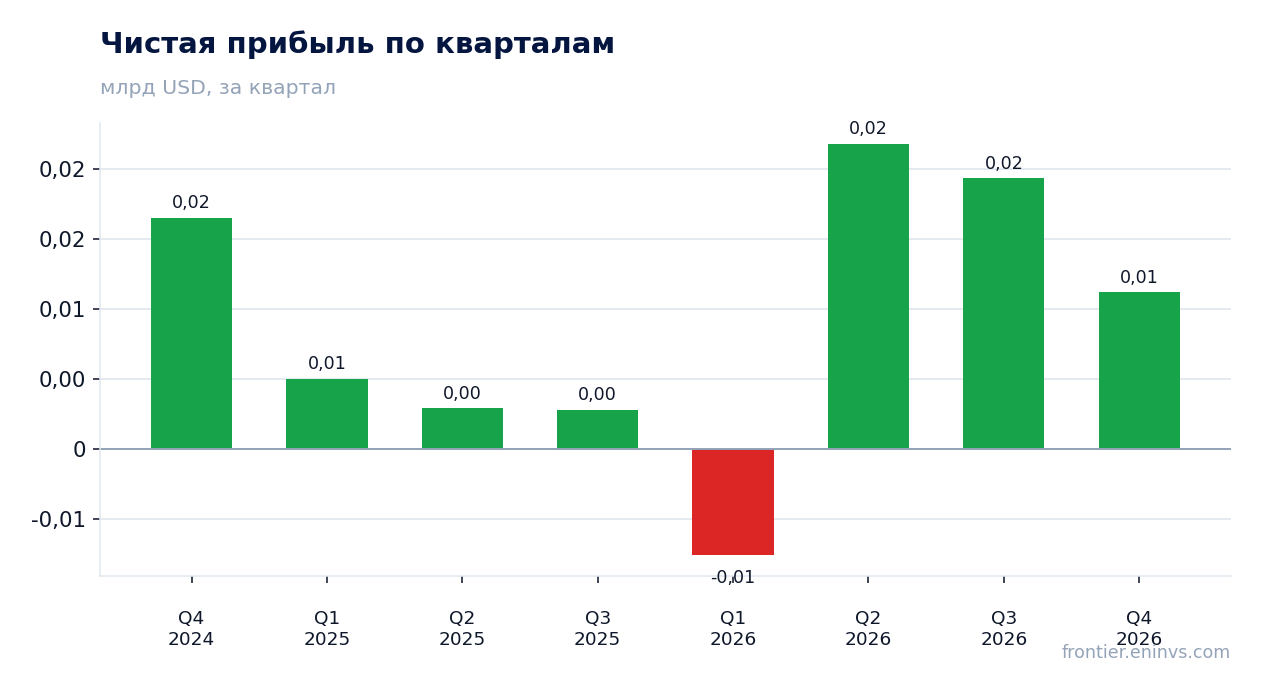
Разовые расходы на приобретение AMI составили 25,9 млн и вместе с амортизацией нематериальных активов утянули операционную прибыль до 24,0 млн
Операционная прибыль по GAAP составила 24,0 млн долларов против убытка 1,5 млн годом ранее. Однако без разовых статей она была бы значительно выше: скорректированная операционная прибыль достигла 119,6 млн, а её маржа – 41,1% против 29,0% годом ранее.
Ключевые разовые статьи: расходы на приобретение AMI – 25,9 млн, амортизация приобретённых нематериальных активов – 12,9 млн, компенсация акциями – 50,7 млн, реструктуризация – 0,1 млн. Именно эти статьи, а не операционные проблемы, объясняют скромную GAAP-прибыль.
Процентные расходы выросли до 9,6 млн с 0,6 млн дохода годом ранее из-за долга, привлечённого для покупки AMI. Это ещё одна статья, которая давит на чистую прибыль, но не входит в EBITDA.
Операционный денежный поток в 95,0 млн превратился в свободный денежный поток 77,6 млн после капитальных затрат 17,4 млн
Операционный денежный поток за квартал составил 95,0 млн долларов при марже 32,7% против 35,3% годом ранее. Свободный денежный поток достиг 77,6 млн при марже 26,7% против 25,5% годом ранее, несмотря на рост капитальных затрат до 17,4 млн с 13,1 млн.
Рост капитальных затрат связан с расширением мощностей и интеграцией AMI. Компания отмечает, что фокус остаётся на расширении свободного денежного потока и снижении долга. За девять месяцев операционный денежный поток составил 233,6 млн, свободный – 198,6 млн.
Денежные средства на балансе – 128,3 млн на 3 октября 2026 года. Этого достаточно для обслуживания долга, но после покупки AMI компания стала должником, а не кредитором.
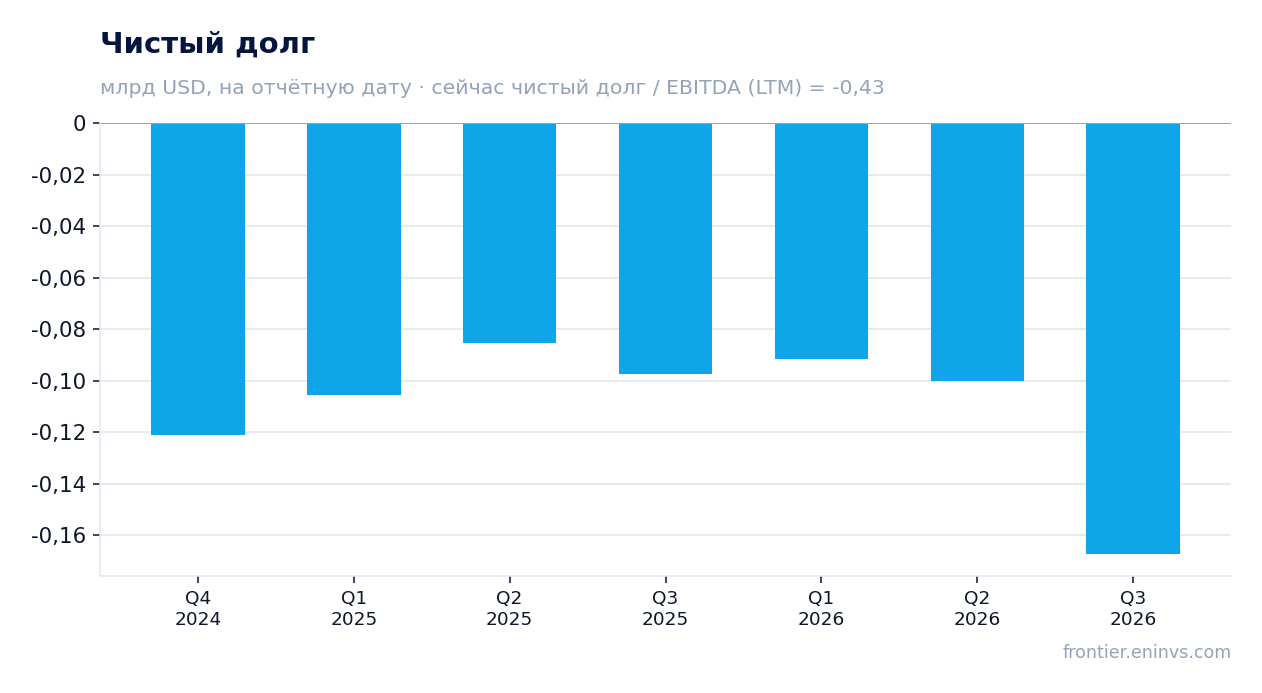
Долг после покупки AMI вырос до 869,1 млн, а чистый долг на конец января 2026 года составлял минус 91,8 млн, то есть компания перешла из чистой денежной позиции в долговую
Долгосрочный долг на балансе на 3 октября 2026 года составил 869,1 млн долларов против нуля на 3 января 2026 года. Компания привлекла 912,7 млн для финансирования покупки AMI и погасила 50,0 млн в течение девяти месяцев. Чистый долг на конец января 2026 года был отрицательным – минус 91,8 млн, то есть компания имела чистую денежную позицию.
Отношение чистого долга к EBITDA LTM составляет -0,43, то есть формально компания всё ещё имеет чистую денежную позицию по этому показателю, но это рассчитано на основе баланса на конец января 2026 года, до покупки AMI. После сделки долг вырос, и это отношение изменится.
Процентные расходы в квартале составили 9,6 млн, что соответствует примерно 4,4% годовых по долгу в 869,1 млн. Компания заявляет о намерении снижать долг, но конкретных сроков не называет.
EV/EBITDA LTM в 61,3 ниже собственной трёхлетней средней 85,4 на 28%, и по этому мультипликатору бумага дешевле своей истории
EV/EBITDA LTM составляет 61,3 против собственной трёхлетней средней 85,4, то есть бумага торгуется на 28% ниже своей истории по этому мультипликатору. P/E LTM – 292,5, что отражает низкую чистую прибыль из-за разовых статей; на скорректированной основе мультипликатор значительно ниже.
Рыночная капитализация – 13,1 млрд долларов. При EBITDA LTM 212,0 млн и EV/EBITDA 61,3 это означает, что рынок оценивает компанию значительно выше текущей EBITDA, закладывая рост. Собственная история говорит, что такая оценка не является завышенной относительно прошлых уровней.
Модель портала, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал +17% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка.
Модель портала оценивает потенциал акции в +17% к справедливой стоимости, что при ускорении выручки поддерживает привлекательность бумаги
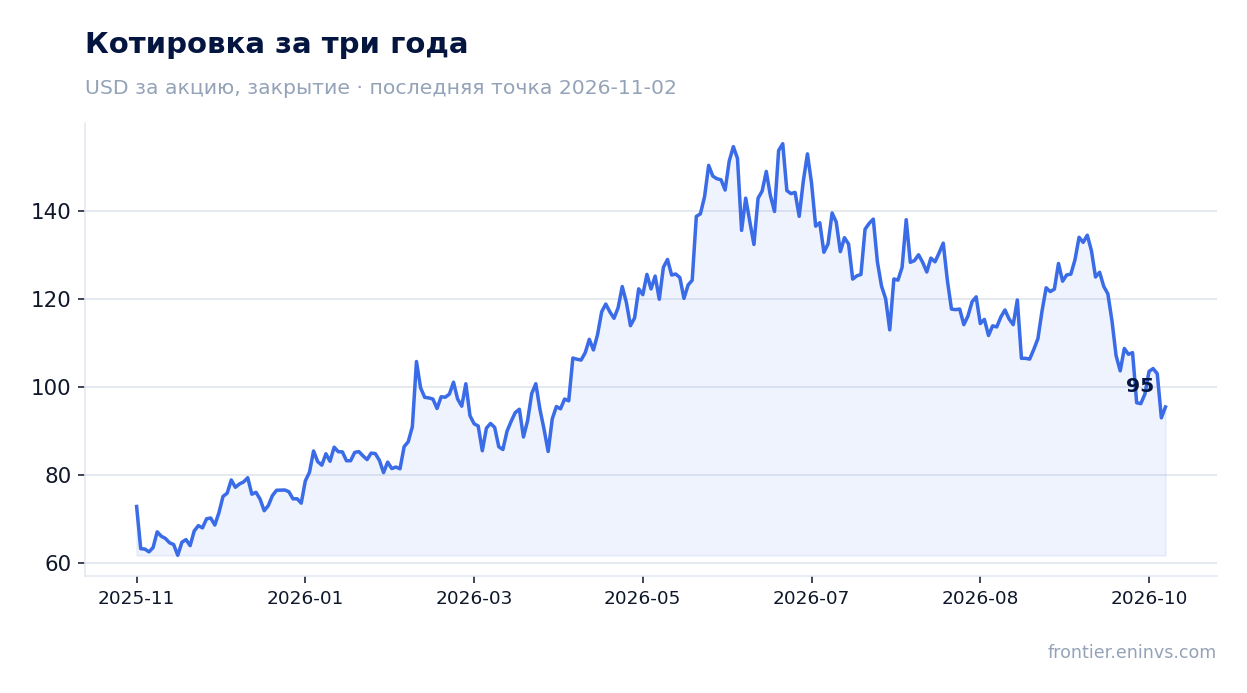
Акция закрылась на отметке 92,97 доллара перед публикацией отчёта, в день отчёта выросла на 2,7% и с тех пор прибавила ещё 2,7% к 2 ноября 2026 года. Реакция рынка сдержанная, несмотря на сильный отчёт, что может отражать уже заложенный рост.
Модель портала даёт потенциал +17% к справедливой стоимости. При ускорении выручки (118,3% в последнем квартале против 62,2% в предыдущем) и расширении маржи EBITDA до 45,0% это выглядит обоснованным.
Однако стоит учитывать, что значительная часть роста обеспечена покупкой AMI, а долг вырос до 869,1 млн. Если органический рост замедлится, а долговая нагрузка станет ощутимее, потенциал может сократиться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13,1 млрд USD |
| P/E (LTM) | 292,5 |
| EV/EBITDA (LTM) | 61,3 |
| P/B | 18,32 |
| Чистый долг / EBITDA | -0,43 |
| Операционный денежный поток (LTM) | 0,29 млрд |
| ROE | 10,1% |
| EV/EBITDA, среднее за 3 года | 85,4 |
Итог
Квартал был сильным: выручка выросла на 118,3%, EBITDA – до 131,0 млн при марже 45,0%, свободный денежный поток – 77,6 млн. Однако чистая прибыль по GAAP составила лишь 11,2 млн из-за разовых расходов на покупку AMI (25,9 млн) и амортизации. Долг вырос до 869,1 млн, и компания перешла из чистой денежной позиции в долговую. Бумага торгуется ниже своей трёхлетней истории по EV/EBITDA (61,3 против 85,4), а модель портала даёт +17% потенциала. Вердикт – скорее привлекательно, но с оговоркой на разовые статьи и долг.
Перейти к финансовой карточке компании LSCC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций