Southwest Airlines: выручка выросла на 21,2%, но прибыль почти целиком держится на разовых доходах
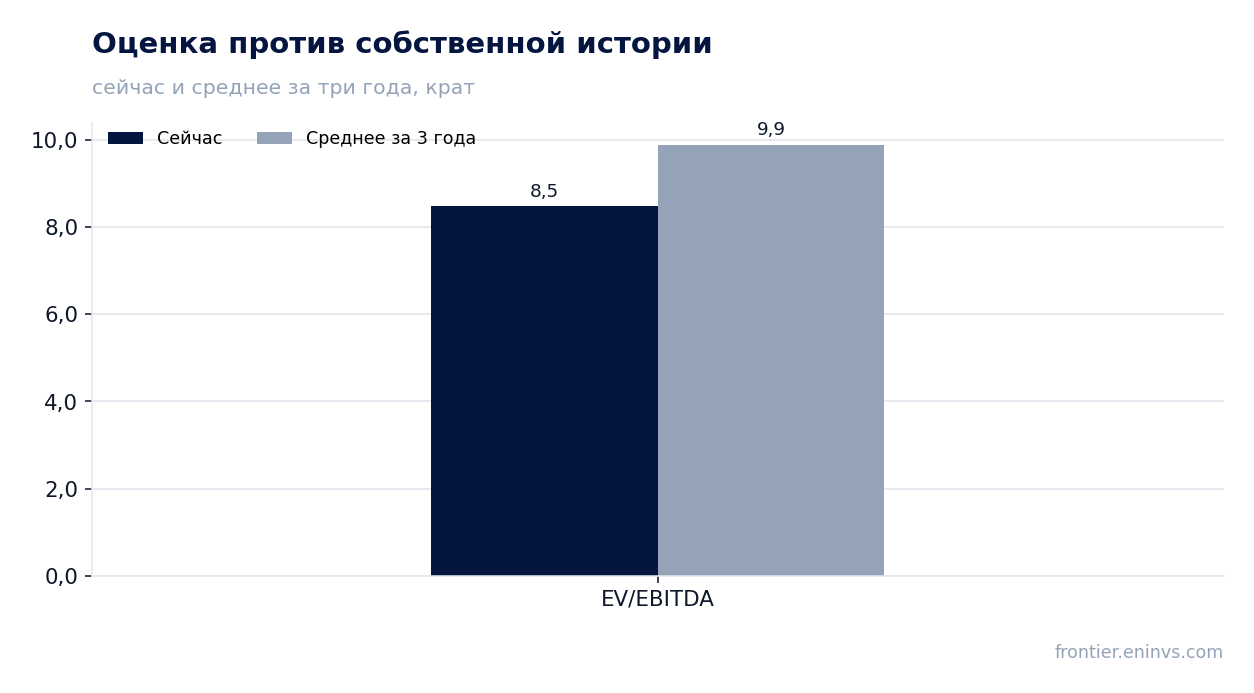
21 октября Southwest Airlines раскрыла результаты за третий квартал 2026 года. Выручка достигла рекордных 8 422 млн долларов (+21,2% год к году), EBITDA составила 777 млн, чистая прибыль – 270 млн против 54 млн годом ранее. Маржа EBITDA выросла до 9,2% с 6,2%, но в прибыли заметную роль сыграли разовые доходы от продажи и возврата самолётов. При мультипликаторе EV/EBITDA 8,5 против собственного трёхлетнего среднего 9,9 и оценке потенциала по модели портала +69% акция выглядит привлекательно, хотя устойчивость прибыли без разовых статей пока не подтверждена.
Главные тезисы
— Выручка ускорилась до +21,2% на рекордной удельной выручке, а не на росте провозных ёмкостей
— Маржа EBITDA выросла до 9,2% при подорожавшем топливе – помогли разовые доходы от продажи самолётов
— Из прибыли в 270 млн долларов 214 млн принесли продажа и возврат самолётов
— Операционный денежный поток в 513 млн долларов не покрывает капитальные вложения в 1 006 млн
— Чистый долг вырос до 1,1 млрд долларов, но остаётся на уровне 0,35 EBITDA за последние 12 месяцев
— Дивиденды в 176 млн долларов за квартал дают доходность 1,55% – ниже, чем у безрисковых инструментов
— Мультипликатор EV/EBITDA 8,5 ниже собственного трёхлетнего среднего 9,9, а модель портала даёт потенциал +69%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,95 | 8,42 | +21,2% |
| EBITDA | 0,43 | 0,78 | +81,1% |
| Операционная прибыль | 0,04 | 0,38 | +982,9% |
| Чистая прибыль | 0,05 | 0,27 | +400,0% |
| Операционный денежный поток | 0,29 | 0,51 | +78,7% |
| Капзатраты | 0,73 | 1,01 | +36,9% |
| Рентабельность по EBITDA | 6,2% | 9,2% | +3,0 п.п. |
| Чистая маржа | 0,8% | 3,2% | +2,4 п.п. |
Выручка ускорилась до +21,2% на рекордной удельной выручке, а не на росте провозных ёмкостей
Выручка третьего квартала 2026 года составила 8 422 млн долларов, что на 21,2% больше, чем годом ранее. Темп роста ускорился по сравнению со вторым кварталом, когда он составлял 16,4%. Провозные ёмкости при этом сократились на 0,4%, то есть весь рост обеспечен ценой и структурой продаж, а не количеством кресел.
Удельная выручка на кресло-милю выросла на 21,6% и достигла исторического рекорда. Пассажирская выручка прибавила 22,8% и составила 7 754 млн долларов, средний тариф вырос на 26,9% до 231,69 доллара. Доходная загрузка осталась на уровне 79,8%, то есть рост выручки не сопровождался заметным уплотнением кресел.
Компания объясняет динамику сильным спросом и эффектом низкой базы: год назад она только вводила плату за багаж и другие коммерческие инициативы. Менеджмент отмечает рекордную выручку от управляемых корпоративных клиентов и 20 из 50 лучших дней бронирования в истории сегмента, пришедшихся на квартал. Это указывает на то, что рост держится не только на разовом повышении тарифов.
Маржа EBITDA выросла до 9,2% при подорожавшем топливе – помогли разовые доходы от продажи самолётов
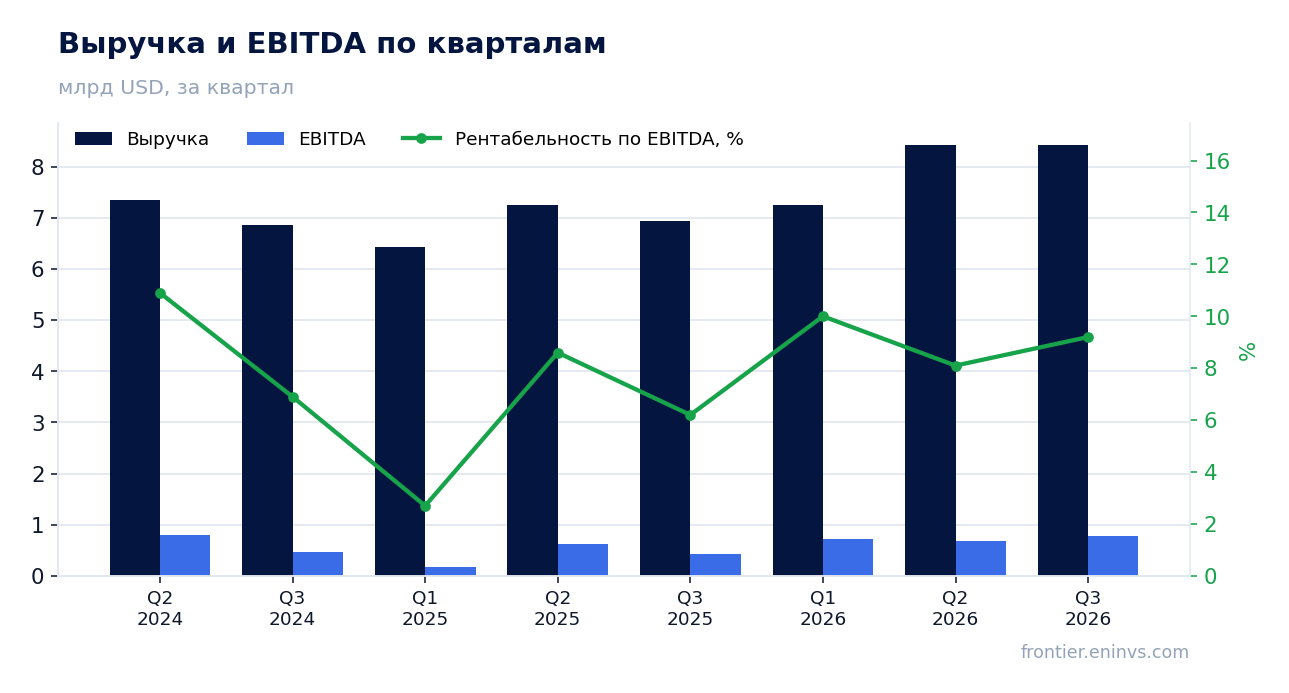
EBITDA за третий квартал составила 777 млн долларов против 429 млн годом ранее, рост на 81,1%. Маржа EBITDA поднялась до 9,2% с 6,2%. Операционная прибыль составила 379 млн долларов, операционная маржа – 4,5% против 0,5% годом ранее.
Расходы на топливо выросли на 61,7% до 2 152 млн долларов: цена галлона поднялась до 3,92 доллара с 2,40. Топливо добавило 821 млн долларов к затратам и стоило 1,08 доллара на акцию скорректированной прибыли. Без разовых статей операционная маржа составила бы 5,4%, то есть на 4,8 процентного пункта выше прошлогодней.
Существенная часть улучшения пришлась на прочие операционные расходы, которые снизились на 8,6% до 1 026 млн долларов, и на доходы от продажи имущества. В отчёте указан доход от продажи и возврата самолётов в 214 млн долларов, включая 96 млн от выбытия самолётов и продажи двигателей и 118 млн от сделок возвратного лизинга. Без этих поступлений маржа была бы заметно скромнее.
Из прибыли в 270 млн долларов 214 млн принесли продажа и возврат самолётов
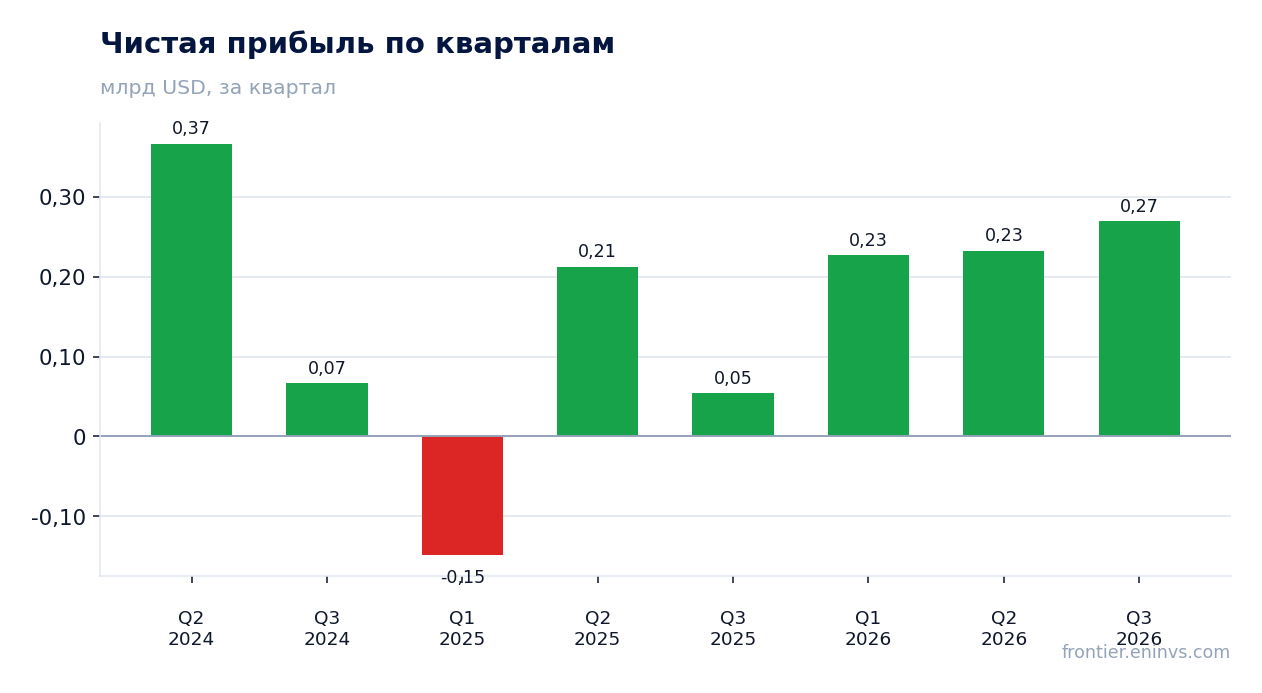
Чистая прибыль третьего квартала составила 270 млн долларов, или 0,55 доллара на разводнённую акцию, против 54 млн годом ранее. Рост в пять раз выглядит внушительно, но внутри прибыли есть крупные разовые статьи. Доход от продажи имущества и возвратного лизинга в 214 млн долларов сопоставим с 79% чистой прибыли.
Скорректированная прибыль без разовых статей составила 328 млн долларов, или 0,66 доллара на акцию. Разовые статьи включают обесценение долгосрочных активов на 30 млн, расходы на выходные пособия на 30 млн и начисления по судебным делам на 13 млн. То есть очищенная прибыль даже выше отчётной, но доход от продажи самолётов в неё не входит, и это ключевое различие.
Прибыль до налогообложения выросла до 355 млн долларов с 68 млн. Процентные расходы удвоились до 70 млн долларов, что связано с ростом долга. Налоговая ставка осталась умеренной. Устойчивость прибыли без продажи активов – главный вопрос к отчёту.
Операционный денежный поток в 513 млн долларов не покрывает капитальные вложения в 1 006 млн
Операционный денежный поток за третий квартал составил 513 млн долларов против 287 млн годом ранее. Капитальные вложения достигли 1 006 млн долларов, почти вдвое больше, чем 517 млн годом ранее. Разрыв в 493 млн долларов компания закрывает продажей имущества и возвратным лизингом, которые принесли 285 млн и 212 млн долларов соответственно.
За девять месяцев операционный поток составил 2 460 млн долларов, капитальные вложения – 2 454 млн. То есть накопленный поток едва покрывает инвестиции, и свободный денежный поток остаётся околонулевым. Компания ожидает чистые капитальные вложения за 2026 год в диапазоне 2,5–2,75 млрд долларов, что выше текущего темпа.
Ликвидность на конец квартала составила 5,6 млрд долларов, включая 3,6 млрд денежных средств и 2,0 млрд возобновляемой кредитной линии. Незаложенные самолёты и прочие активы оцениваются в 15,8 млрд долларов. Это даёт запас, но не отменяет того, что инвестиции финансируются в том числе продажей активов.
Чистый долг вырос до 1,1 млрд долларов, но остаётся на уровне 0,35 EBITDA за последние 12 месяцев
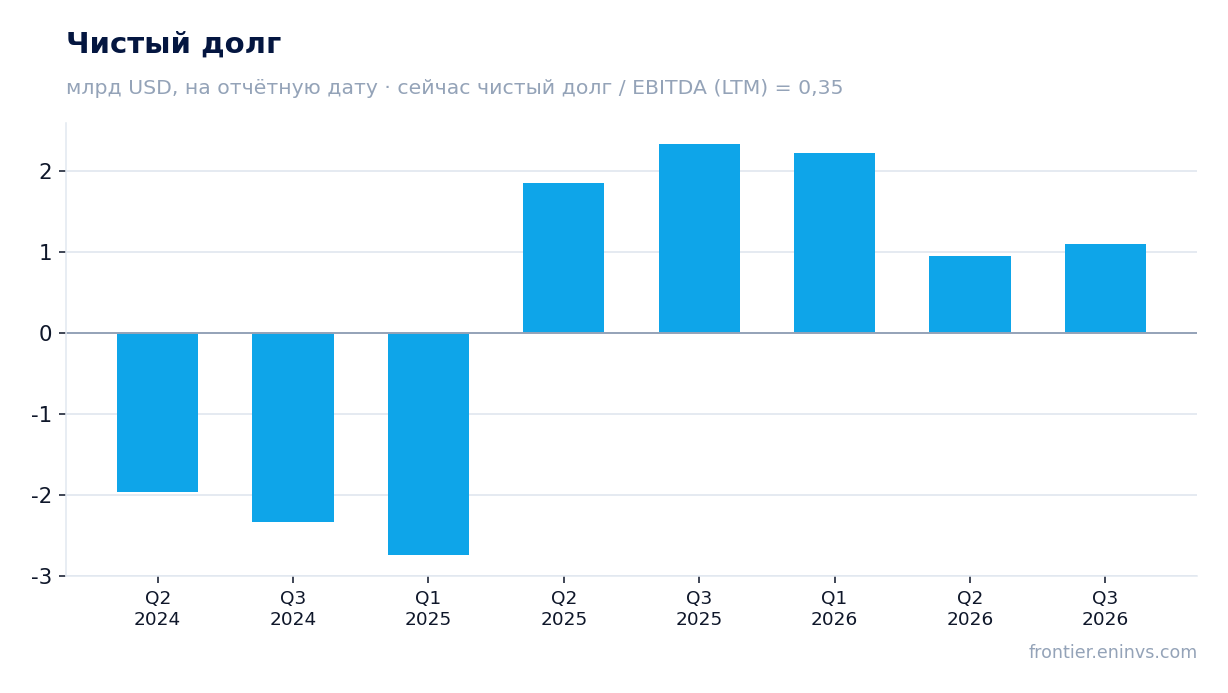
Чистый долг на 30 сентября 2026 года составил 1 094 млн долларов против 942 млн на 30 июня 2026 года, рост на 0,2 млрд. За год долг снизился: с 2 333 млн на 30 сентября 2025 года до 1 094 млн, сокращение на 1,2 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,35, это низкий уровень.
Общий долг с учётом финансовой аренды составил 5 887 млн долларов, скорректированный долг с операционной арендой – 6 871 млн. Компания приводит собственный показатель валового левериджа 1,9x, рассчитанный как скорректированный долг к скорректированной EBITDAR. Процентные расходы выросли до 70 млн долларов за квартал, что связано с увеличением долга и ставок.
Низкая долговая нагрузка – сильная сторона отчёта. Однако рост капитальных вложений и выплата дивидендов могут потребовать новых заимствований. В июне компания привлекла 1 500 млн долларов долгосрочного долга, что уже отразилось в процентных расходах.
Дивиденды в 176 млн долларов за квартал дают доходность 1,55% – ниже, чем у безрисковых инструментов
За третий квартал компания выплатила дивиденды на 176 млн долларов, за девять месяцев – 357 млн. Дивидендная доходность за последние 12 месяцев составляет 1,55% на текущую цену. Это скромный уровень, который не компенсирует риск авиаперевозчика.
Наша оценка дивиденда за 2026 год исходит из скорректированной прибыли. Компания прогнозирует скорректированную прибыль на акцию в 2,60–2,85 доллара за год. При выплате около 0,44 доллара на акцию в год коэффициент выплаты составит примерно 15–17% от скорректированной прибыли. Это устойчиво, но сам дивиденд невелик.
Доходность 1,55% ниже доходности безрисковых инструментов, поэтому дивиденд не является аргументом в пользу акции. Сокращение выплаты возможно при падении прибыли или росте капитальных вложений. Компания сохраняет 450 млн долларов в рамках программы обратного выкупа, что даёт альтернативный способ возврата капитала.
Мультипликатор EV/EBITDA 8,5 ниже собственного трёхлетнего среднего 9,9, а модель портала даёт потенциал +69%
EV/EBITDA за последние 12 месяцев составляет 8,5 против собственного трёхлетнего среднего 9,9, то есть акция торгуется на 14% ниже своей истории. P/E за последние 12 месяцев – 22,7, что выше, чем можно было бы ожидать при таком EV/EBITDA, из-за низкой чистой прибыли относительно EBITDA. Рентабельность капитала – 15,0%.
По модели портала справедливая стоимость акции на 69% выше текущей. Модель строится на росте EBITDA и целевом мультипликаторе, поэтому её результат чувствителен к устойчивости прибыли. Если разовые доходы от продажи самолётов не повторятся, база EBITDA окажется ниже, и потенциал сократится.
Акция входит в живые модельные стратегии портала Global Commodities (потенциальная), но это факт членства, а не аргумент в пользу вердикта. Сравнение с историей показывает, что рынок уже закладывает осторожность в оценку. Для подтверждения роста нужен следующий квартал без разовых статей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 23,9 млрд USD |
| P/E (LTM) | 22,7 |
| EV/EBITDA (LTM) | 8,5 |
| P/B | 3,00 |
| Чистый долг / EBITDA | 0,35 |
| Операционный денежный поток (LTM) | 2,76 млрд |
| ROE | 15,0% |
| Дивидендная доходность (12 мес) | 1,6% |
| EV/EBITDA, среднее за 3 года | 9,9 |
Итог
Сильная сторона отчёта – рекордная выручка и удельная выручка, которые выросли на 21,2% и 21,6% соответственно при сокращении ёмкостей. Маржа EBITDA поднялась до 9,2%, но значительная часть улучшения обеспечена разовыми доходами от продажи самолётов. Операционный поток не покрывает капитальные вложения, а дивидендная доходность в 1,55% невысока. Оценка по EV/EBITDA 8,5 ниже собственной истории, и модель портала даёт потенциал +69%. Вердикт – привлекательно, но для подтверждения нужен квартал без разовых статей.
Перейти к финансовой карточке компании LUV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций