Mastercard Inc: выручка растёт на 14%, но почти вся прибыль уже уходит акционерам
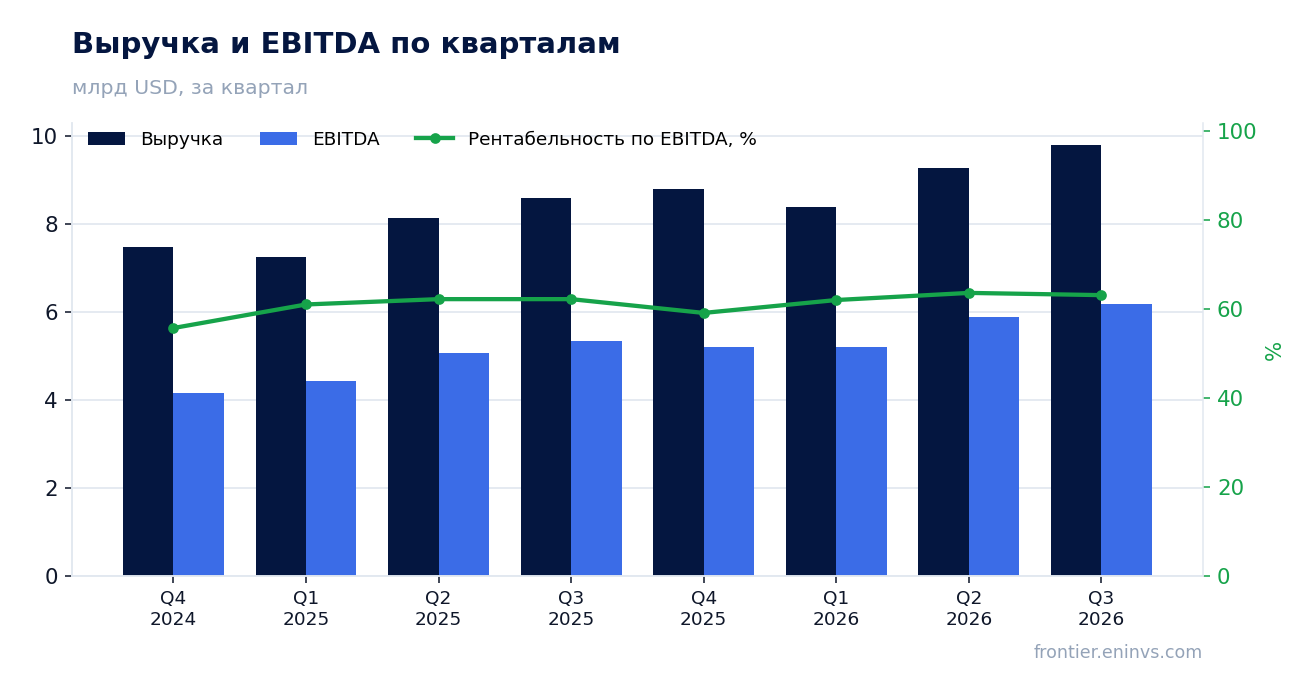
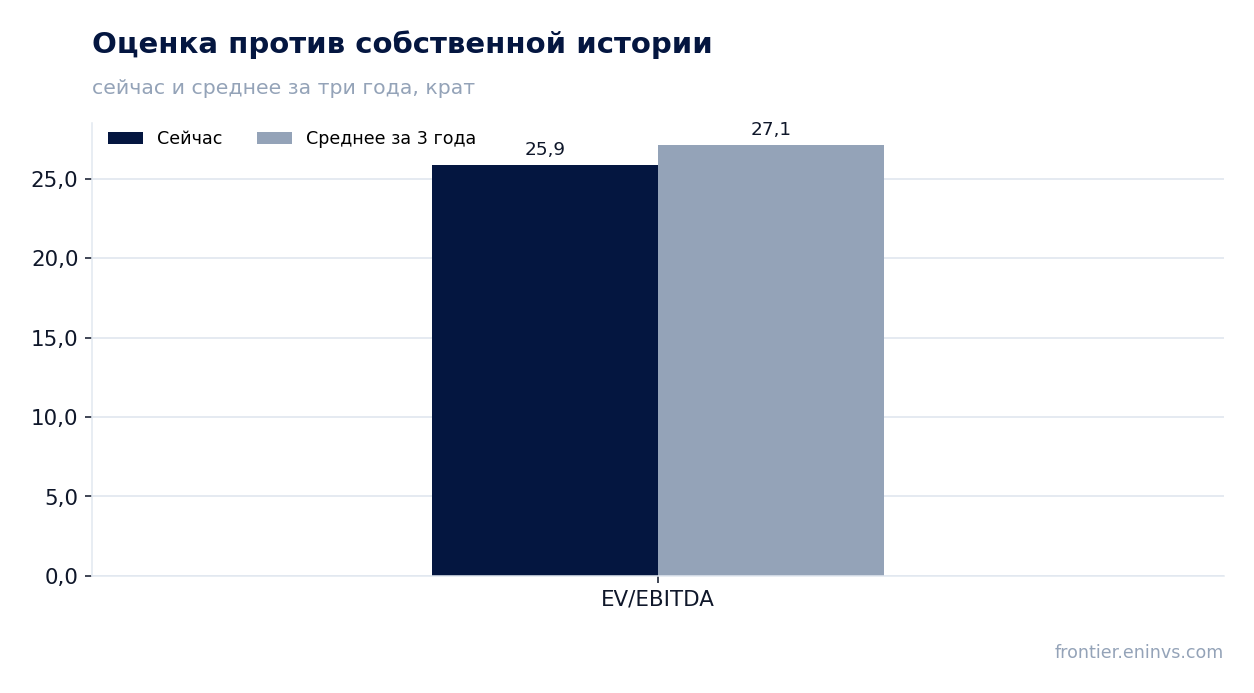
29 октября Mastercard Inc раскрыла результаты за третий квартал 2026 года. Выручка составила 9 807 млн долларов, прибавив 14,0% год к году, чистая прибыль – 4 628 млн, или +17,9%, EBITDA – 6 188 млн при рентабельности 63,1%. Темп роста выручки почти не изменился по сравнению со вторым кварталом (+14,1%), а прибыль росла быстрее выручки за счёт снижения налоговой ставки и опережающего роста сервисного сегмента. При мультипликаторе EV/EBITDA 25,9 против собственной трёхлетней средней 27,1 и оценке портала с потенциалом +10% акция выглядит скорее привлекательной, но скромная дивидендная доходность 0,55% ограничивает аргумент в пользу покупки.
Главные тезисы
— Выручка прибавила 14,0% – темп почти не изменился, а тянули его сервисы, а не платёжная сеть
— Прибыль выросла на 17,9% быстрее выручки, и помогла ей в первую очередь налоговая ставка
— Маржа EBITDA поднялась до 63,1% на фоне роста операционных расходов всего на 11%
— Долг вырос до 13,8 млрд долларов, но при EBITDA 22,3 млрд за 12 месяцев это 0,62 – уровень умеренный
— Свободный денежный поток за квартал покрывает и дивиденды, и выкуп акций
— Дивидендная доходность 0,55% – payout невелик, а основной возврат идёт через байбэк
— EV/EBITDA 25,9 ниже собственной трёхлетней средней 27,1, а модель портала даёт потенциал +10%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 8,60 | 9,81 | +14,0% |
| EBITDA | 5,35 | 6,19 | +15,6% |
| Операционная прибыль | 5,06 | 5,86 | +15,8% |
| Чистая прибыль | 3,93 | 4,63 | +17,9% |
| Операционный денежный поток | 5,66 | 5,09 | -10,2% |
| Капзатраты | 0,18 | 0,22 | +24,7% |
| Рентабельность по EBITDA | 62,2% | 63,1% | +0,9 п.п. |
| Чистая маржа | 45,7% | 47,2% | +1,5 п.п. |
Выручка прибавила 14,0% – темп почти не изменился, а тянули его сервисы, а не платёжная сеть
Выручка третьего квартала составила 9 807 млн долларов, что на 14,0% больше, чем годом ранее. Во втором квартале рост был 14,1%, то есть темп почти не изменился. В отчёте компания указывает, что рост был одинаковым как в долларах, так и без учёта валютных курсов.
Внутри выручки платёжная сеть прибавила 11%, а сервисы и решения – 19%. Сеть растёт медленнее, потому что скидки и стимулы клиентам увеличились на 18%, и это съедает часть роста объёмов. Объём операций в локальных валютах вырос на 7%, трансграничные операции – на 11%, число переключённых транзакций – на 9%.
Сервисный сегмент растёт быстрее сети уже не первый квартал, и именно он определяет общий темп. Пока он держит двузначный рост, выручка компании может расти быстрее объёмов платежей.
Прибыль выросла на 17,9% быстрее выручки, и помогла ей в первую очередь налоговая ставка
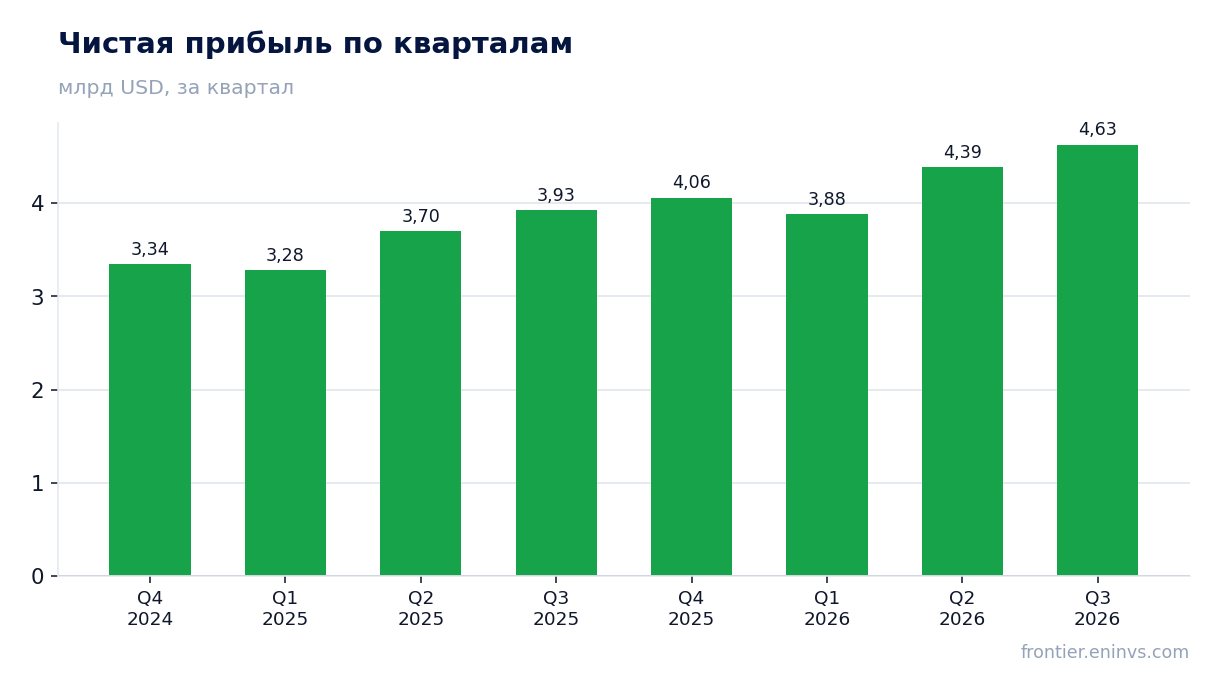
Чистая прибыль за квартал составила 4 628 млн долларов, на 17,9% больше, чем годом ранее. Операционная прибыль выросла на 15,6% до 5 862 млн, то есть чуть медленнее чистой. Разрыв объясняется снижением эффективной налоговой ставки до 19,4% с 21,5% годом ранее – компания связывает это с более высокими разовыми налоговыми выгодами.
Скорректированная прибыль, которую компания приводит отдельно, составила 4 653 млн, или 5,31 доллара на акцию против 4,38 годом ранее. Разница с GAAP-прибылью небольшая: в квартале были списания по судебным расчётам с торговцами на 74 млн долларов и убыток по долевым инвестициям в 5 млн.
То есть рост прибыли на четверть обеспечен не операционным рычагом, а налогами. Это важный нюанс: ставка может вернуться к прежнему уровню, и тогда прибыль будет расти примерно так же, как операционная.
Маржа EBITDA поднялась до 63,1% на фоне роста операционных расходов всего на 11%
EBITDA за квартал составила 6 188 млн долларов, а рентабельность – 63,1% против 62,2% годом ранее. Операционные расходы выросли на 11% до 3 945 млн, то есть медленнее выручки. Основной прирост дали общие и административные расходы – 3 293 млн против 2 923 млн годом ранее.
Реклама и маркетинг почти не изменились – 252 млн, амортизация выросла до 326 млн. Судебные резервы снизились до 74 млн с 83 млн. Скорректированная операционная маржа составила 60,5% против 59,8% годом ранее.
Маржа растёт, но запас для дальнейшего расширения ограничен: административные расходы – самая крупная статья, и она растёт вместе с бизнесом. Устойчивость маржи будет зависеть от того, насколько компания сможет удерживать рост расходов ниже роста выручки.
Долг вырос до 13,8 млрд долларов, но при EBITDA 22,3 млрд за 12 месяцев это 0,62 – уровень умеренный
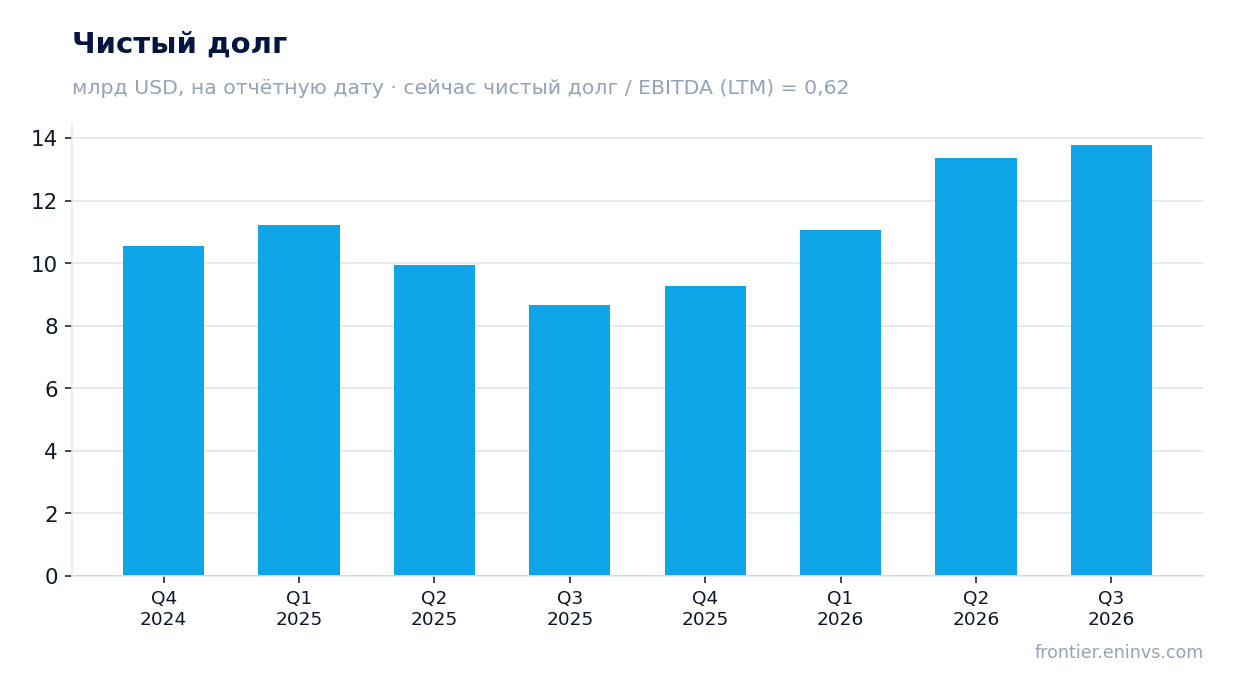
Чистый долг на 30 сентября 2026 года составил 13 791 млн долларов против 8 670 млн на 30 сентября 2025 года, то есть вырос на 5,1 млрд за год. За квартал он увеличился с 13 352 млн на 30 июня до 13 791 млн. Рост связан с выпуском долга: за девять месяцев компания привлекла 5 596 млн, а также потратила 1 372 млн на приобретение бизнеса.
При EBITDA за последние 12 месяцев 22 322 млн отношение чистого долга к EBITDA составляет 0,62. Это умеренный уровень для компании с такой маржой и стабильным денежным потоком. Процентные расходы за квартал составили 250 млн против 186 млн годом ранее – рост долга уже виден в отчёте о прибылях.
Долговая нагрузка не выглядит проблемой, но её направление стоит отслеживать: компания активно выкупает акции и платит дивиденды, финансируя часть этого долгом.
Свободный денежный поток за квартал покрывает и дивиденды, и выкуп акций
Операционный денежный поток за третий квартал составил 5 087 млн долларов, капитальные затраты – 222 млн. Свободный денежный поток, таким образом, около 4 865 млн. За девять месяцев операционный поток был 11 859 млн, что ниже прошлогодних 12 646 млн, – разница в основном из-за роста предоплаченных расходов и изменения оборотного капитала.
За квартал компания выкупила 5,3 млн акций на 3,0 млрд долларов и выплатила 763 млн дивидендов. Вместе это 3,8 млрд, что меньше квартального свободного потока. С начала октября по 26 октября выкуплено ещё 1,1 млн акций на 0,6 млрд, а остаток программы – 4,9 млрд.
Денежный поток остаётся достаточным для возврата капитала, но год к году он снизился. Если оборотный капитал продолжит давить, компания может сократить темп выкупа или нарастить долг.
Дивидендная доходность 0,55% – payout невелик, а основной возврат идёт через байбэк
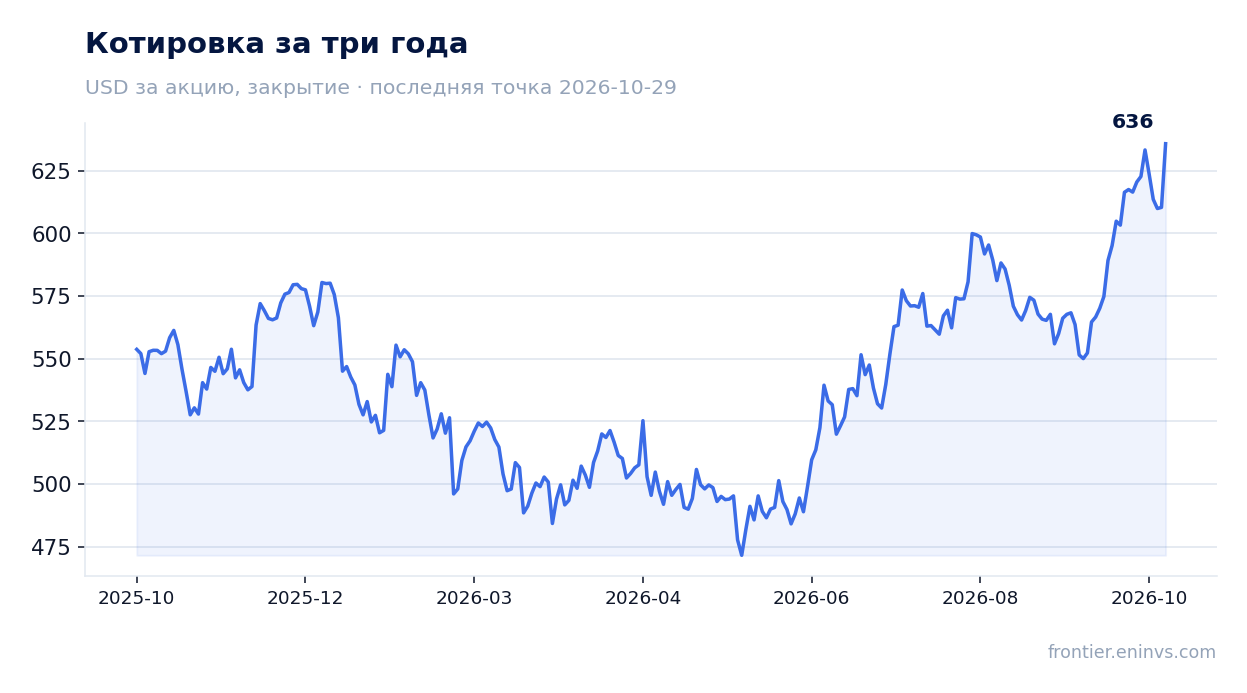
За третий квартал Mastercard Inc выплатила 763 млн долларов дивидендов. При рыночной капитализации 568,3 млрд и цене акции около 610 долларов дивидендная доходность за последние 12 месяцев составляет 0,55%. Это скромно по сравнению с доходностью, которую мы считаем справедливой для зрелой финансовой компании, – но payout здесь изначально низкий.
Основной возврат капитала идёт через выкуп акций: за квартал на него ушло 3,0 млрд, что в четыре раза больше дивидендов. Компания последовательно сокращает число акций – с 903 млн до 875 млн за год, и это поддерживает прибыль на акцию.
Наш ориентир по дивиденду на текущий год – рост выплат примерно на 10–15% при сохранении payout на уровне около 20% от прибыли. Это зависит от того, сохранится ли прибыль на текущем уровне и не потребует ли выкуп акций больше денег, чем генерирует бизнес. Если свободный поток продолжит снижаться, дивиденд может вырасти медленнее.
EV/EBITDA 25,9 ниже собственной трёхлетней средней 27,1, а модель портала даёт потенциал +10%
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 25,9 против собственной трёхлетней средней 27,1. Это на 5% ниже исторического уровня, то есть оценка находится в пределах своего обычного диапазона, но ближе к нижней границе. P/E за 12 месяцев – 33,5.
Наша модель фундаментальной стоимости, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста акции до справедливой стоимости +10%. Это наша собственная оценка, а не консенсус рынка.
После отчёта акция прибавила 4,2% и с тех пор удерживает этот уровень. Реакция рынка говорит о том, что результаты в целом оправдали ожидания, но не преподнесли сюрприза. Для дальнейшего роста нужен либо более быстрый рост сервисов, либо возврат маржи к более высоким уровням.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 568 млрд USD |
| P/E (LTM) | 33,5 |
| EV/EBITDA (LTM) | 25,9 |
| Чистый долг / EBITDA | 0,62 |
| Операционный денежный поток (LTM) | 16,9 млрд |
| ROE | 214,7% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 27,1 |
Итог
Квартал был сильным: выручка выросла на 14,0%, прибыль – на 17,9%, маржа EBITDA поднялась до 63,1%. Но часть роста прибыли обеспечена налогами, а не операционным рычагом, и это стоит держать в уме. Долг вырос до 13,8 млрд, хотя при EBITDA 22,3 млрд за 12 месяцев нагрузка остаётся умеренной – 0,62. Дивидендная доходность 0,55% скромна, основной возврат идёт через выкуп акций. Оценка по EV/EBITDA 25,9 ниже собственной трёхлетней средней 27,1, а модель портала даёт потенциал +10%. В итоге акция выглядит скорее привлекательной, но без запаса на ошибку: для пересмотра вердикта вверх нужен устойчивый рост сервисов и маржи, вниз – возврат налоговой ставки и дальнейший рост долга.
Перейти к финансовой карточке компании MA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций