MCDONALDS CORP: выручка прибавила лишь 1,1%, а прибыль выросла на 9,1% за счёт прочих доходов
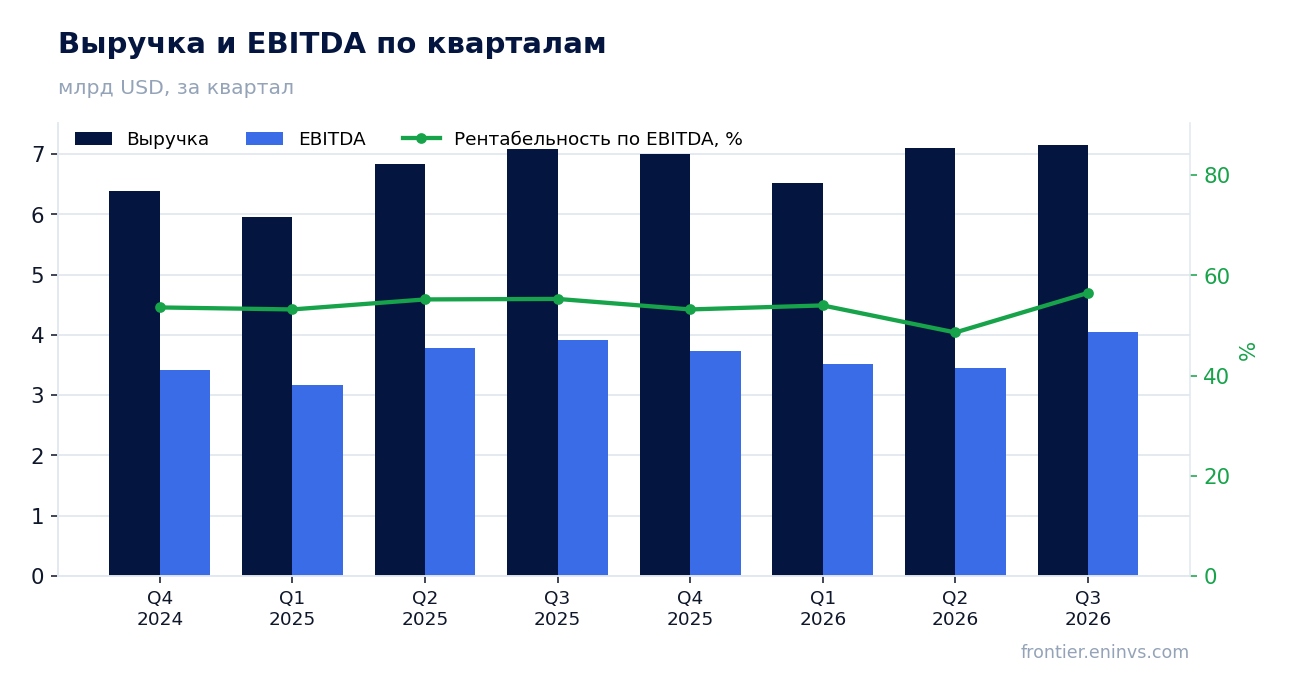
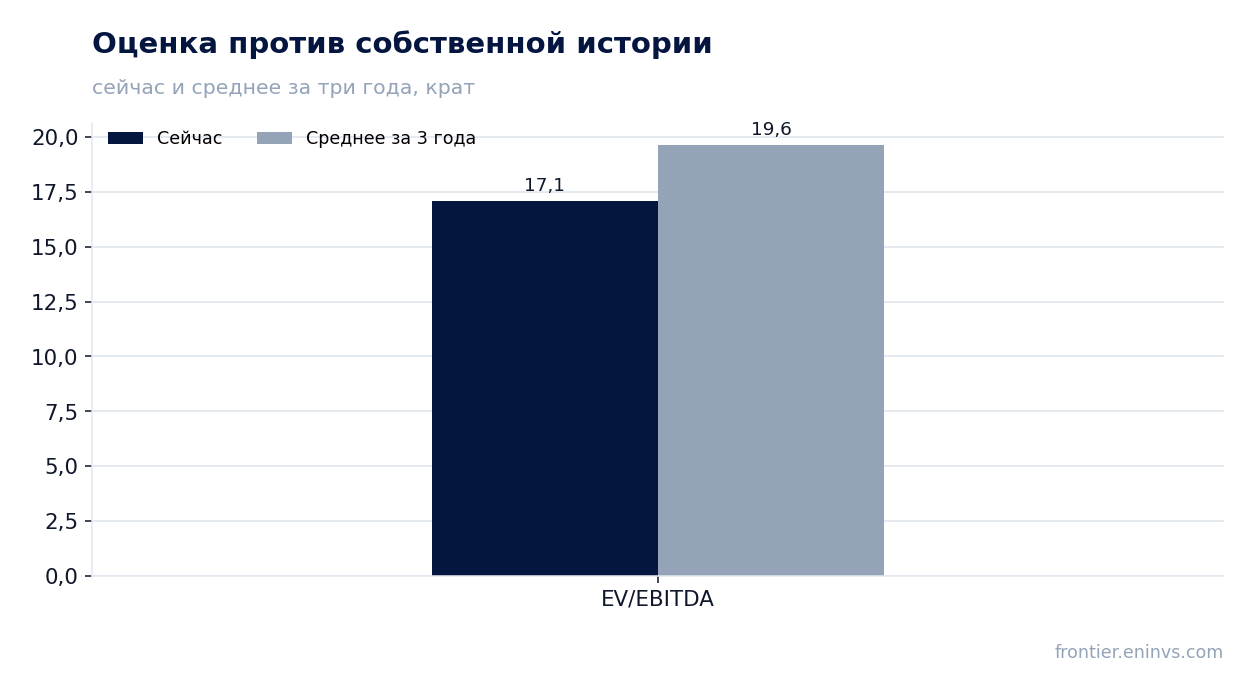
4 ноября MCDONALDS CORP раскрыла результаты за третий квартал 2026 года. Выручка составила 7 157 млн долларов (+1,1% год к году), EBITDA – 4 043 млн (+3,2%), чистая прибыль – 2 486 млн (+9,1%). Рост прибыли обогнал выручку за счёт прочих операционных доходов, а не продаж. Акция выглядит скорее привлекательной: мультипликатор EV/EBITDA 17,1 ниже собственной трёхлетней средней 19,6, дивидендная доходность 2,66% при устойчивом денежном потоке.
Главные тезисы
— Выручка выросла лишь на 1,1% – вдвое медленнее, чем кварталом ранее
— Прибыль прибавила 9,1% благодаря прочим операционным доходам, а не продажам
— Маржа EBITDA поднялась до 56,5% при снижении общих и административных расходов
— Разовые списания в 56 млн долларов сократили прибыль, но не изменили картину
— Долг в 3,86 EBITDA – умеренная нагрузка при сильном денежном потоке
— Дивиденд вырос на 4% до 1,93 доллара на акцию
— EV/EBITDA 17,1 ниже собственной трёхлетней средней 19,6
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,08 | 7,16 | +1,1% |
| EBITDA | 3,92 | 4,04 | +3,2% |
| Операционная прибыль | 3,36 | 3,60 | +7,1% |
| Чистая прибыль | 2,28 | 2,49 | +9,1% |
| Операционный денежный поток | 3,43 | — | — |
| Капзатраты | 1,01 | — | — |
| Рентабельность по EBITDA | 55,3% | 56,5% | +1,2 п.п. |
| Чистая маржа | 32,2% | 34,7% | +2,5 п.п. |
Выручка выросла лишь на 1,1% – вдвое медленнее, чем кварталом ранее
Выручка в третьем квартале 2026 года составила 7 157 млн долларов, прибавив 1,1% год к году. Во втором квартале рост был 3,7%, то есть динамика замедлилась. Сопоставимые продажи выросли на 1,5%: в США они снизились на 0,2%, в международных операционных рынках прибавили 1,4%, в развивающихся лицензионных рынках – 4,2%.
Франшизная выручка выросла на 3% до 4 487 млн, а продажи собственных ресторанов упали на 3% до 2 480 млн. Слабость пришлась на США, где продажи собственных ресторанов снизились на 6%, и на международные операционные рынки (–3%). Прочие доходы выросли на 26% до 189 млн, но их доля в выручке невелика.
Замедление роста выручки – главный сигнал отчёта. Компания ожидает, что расширение сети в 2026 году даст около 2,5% к росту системных продаж, но органический рост сопоставимых продаж в США близок к нулю.
Прибыль прибавила 9,1% благодаря прочим операционным доходам, а не продажам
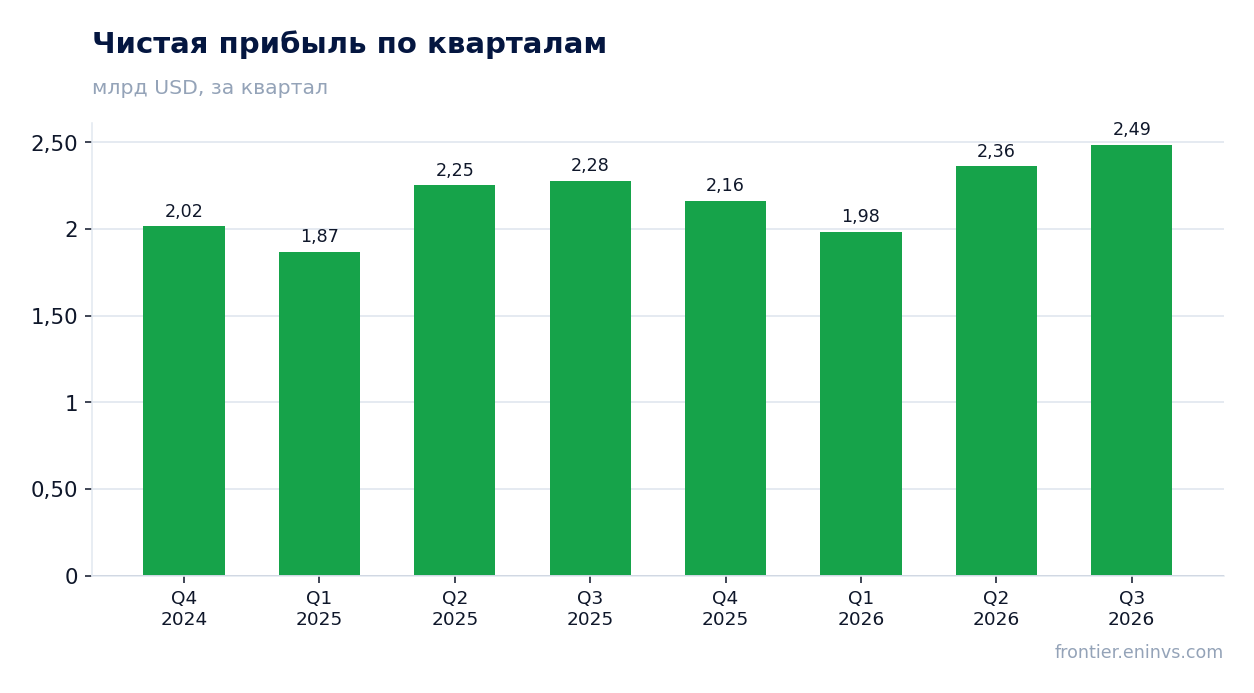
Чистая прибыль в третьем квартале составила 2 486 млн долларов, на 9,1% больше, чем годом ранее. Операционная прибыль выросла на 7% до 3 595 млн. Разница между темпами роста прибыли и выручки объясняется прочими операционными доходами: их сальдо составило минус 139 млн против минус 37 млн годом ранее.
Внутри прочих доходов выросли доходы от продажи ресторанов (97 млн против 35 млн) и доходы от продажи избыточных объектов недвижимости. Это разовые статьи, которые поддерживают прибыль, но не отражают операционную динамику.
Без учёта разовых списаний в 56 млн долларов скорректированная операционная прибыль составила 3 651 млн, маржа 48,3% против 47,2% годом ранее. Рост прибыли на 9,1% опережает рост выручки на 1,1%, но источник этого опережения – не продажи.
Маржа EBITDA поднялась до 56,5% при снижении общих и административных расходов
Маржа EBITDA в третьем квартале составила 56,5% против 55,3% годом ранее. Маржа чистой прибыли выросла до 34,7% с 32,2%. Улучшение маржи произошло при снижении общих и административных расходов на 3% до 759 млн долларов.
Снижение административных расходов компания объясняет дополнительными расходами на маркетинг в прошлом году. За девять месяцев расходы выросли на 8% из-за более высоких затрат на персонал и конвенции для владельцев и операторов 2026 года.
Маржа франшизных ресторанов выросла на 3% до 3 800 млн, маржа собственных ресторанов осталась на уровне 392 млн. Рост маржи при слабой выручке – результат контроля над расходами, а не роста продаж.
Разовые списания в 56 млн долларов сократили прибыль, но не изменили картину
В третьем квартале 2026 года компания отразила чистые предналоговые списания в 56 млн долларов (0,06 доллара на акцию), связанные с реструктуризацией в рамках программы Accelerating the Organization. Годом ранее такие списания составляли 39 млн.
За девять месяцев списания составили 155 млн долларов (0,17 доллара на акцию) против 148 млн годом ранее. Программа должна завершиться в 2027 году, и списания будут продолжаться.
Без учёта этих статей скорректированная чистая прибыль составила 2 529 млн долларов, на 10% больше, чем годом ранее. Разовые статьи не меняют общей картины: прибыль растёт, но в основном за счёт неоперационных доходов и контроля над расходами.
Долг в 3,86 EBITDA – умеренная нагрузка при сильном денежном потоке
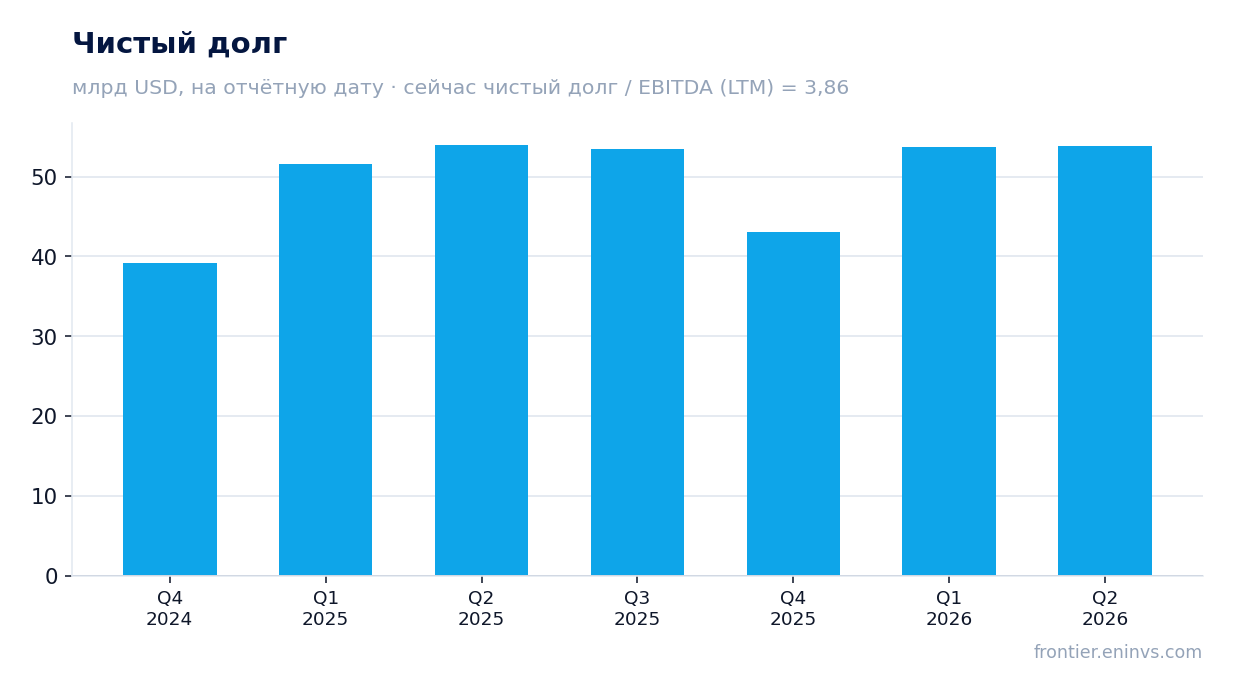
Чистый долг на последнюю отчётную дату составил 57 915 млн долларов, что соответствует 3,86 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с устойчивым денежным потоком. Операционный денежный поток за третий квартал 2025 года составлял 3 428 млн, за второй квартал 2026 года – 2 807 млн.
Компания ожидает, что капитальные расходы в 2026 году составят около 3,7 млрд долларов, большая часть – на открытие новых ресторанов. Конверсия свободного денежного потока ожидается в диапазоне low-to-mid 80%.
Процентные расходы в третьем квартале остались на уровне прошлого года, за девять месяцев выросли на 4% из-за более высоких ставок. Компания ожидает роста процентных расходов за 2026 год на 4–6%.
Дивиденд вырос на 4% до 1,93 доллара на акцию
В сентябре 2026 года компания объявила о повышении квартального дивиденда на 4% до 1,93 доллара на акцию, выплата назначена на 15 декабря 2026 года. За третий квартал было выплачено 1,86 доллара на акцию, или 1,3 млрд долларов; за девять месяцев выплаты составили 4,0 млрд.
Дивидендная доходность за последние 12 месяцев составляет 2,66%. При текущей цене и стабильном денежном потоке выплата выглядит устойчивой. Компания также выкупила 1,9 млн акций за 519 млн долларов в квартале и 6,2 млн акций за 1,8 млрд за девять месяцев.
Риск для дивиденда – замедление роста выручки и прибыли. Если прибыль перестанет расти, компания может пересмотреть темпы повышения выплат, но текущий уровень в 2,66% выглядит комфортным.
EV/EBITDA 17,1 ниже собственной трёхлетней средней 19,6
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 17,1 против собственной трёхлетней средней 19,6, то есть акция торгуется на 13% дешевле своей истории по этому мультипликатору. P/E за последние 12 месяцев – 22,0.
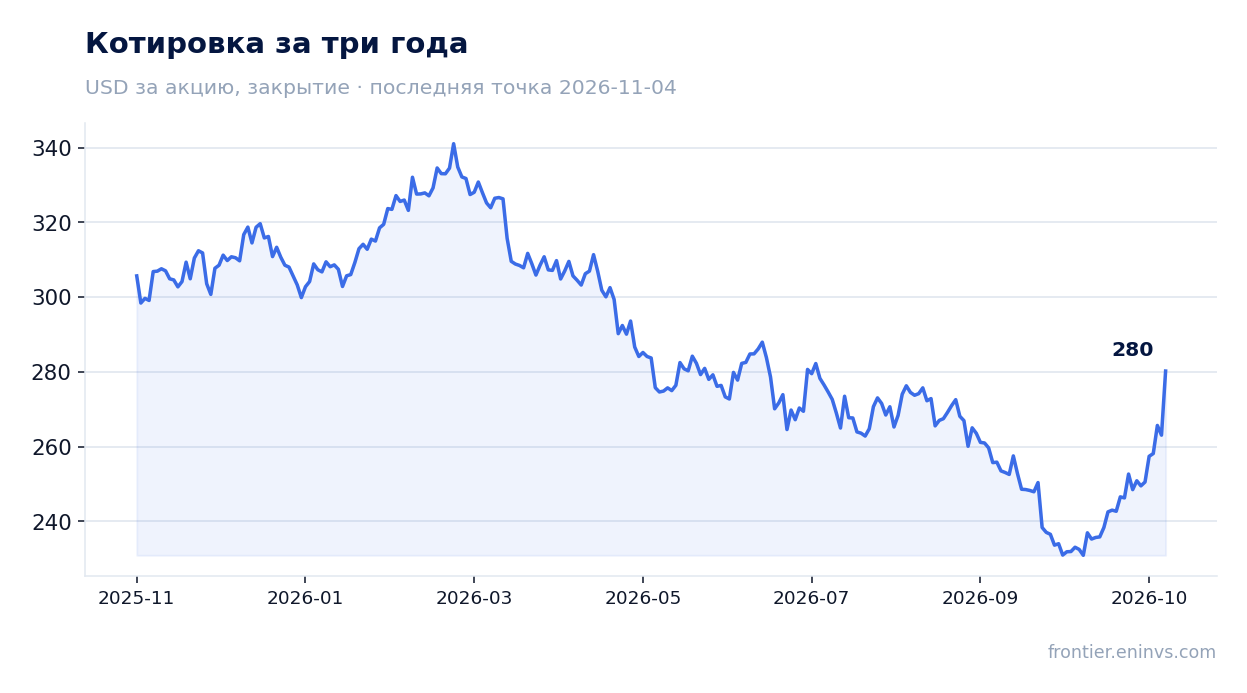
По модели портала потенциал роста акции до справедливой стоимости оценивается в +4%. Это наша собственная оценка, а не консенсус рынка. После публикации отчёта акция выросла на 6,5%.
Снижение мультипликатора относительно истории отражает замедление роста выручки. Если динамика выручки восстановится, мультипликатор может вернуться к средней, но пока сигналы роста слабые.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 198 млрд USD |
| P/E (LTM) | 22,0 |
| EV/EBITDA (LTM) | 17,1 |
| Чистый долг / EBITDA | 3,86 |
| ROE | -206,1% |
| Дивидендная доходность (12 мес) | 2,7% |
| EV/EBITDA, среднее за 3 года | 19,6 |
Итог
Сильной стороной отчёта остаётся маржа: EBITDA-маржа выросла до 56,5%, административные расходы снизились на 3%, а дивиденд повышен на 4%. Слабая сторона – выручка: рост всего 1,1%, сопоставимые продажи в США снизились на 0,2%, и прибыль растёт в основном за счёт разовых доходов. Долг в 3,86 EBITDA умеренный, денежный поток устойчив. Вопрос для держателя сейчас в том, сможет ли компания ускорить рост выручки, не полагаясь на разовые статьи. Вердикт – скорее привлекательная: мультипликатор ниже собственной истории, дивиденд устойчив, но рост остаётся слабым.
Перейти к финансовой карточке компании MCD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций