MGM Resorts International: выручка просела на 0,9%, а прибыль снова под давлением аренды и Лас-Вегаса
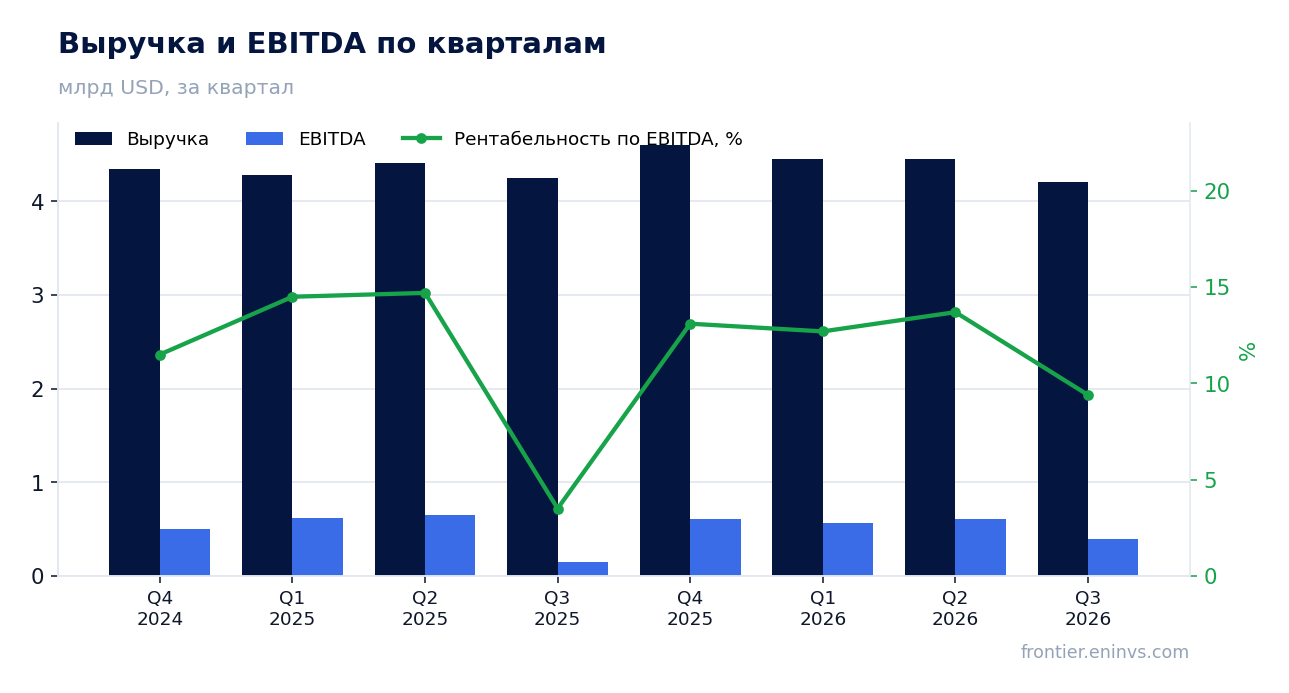
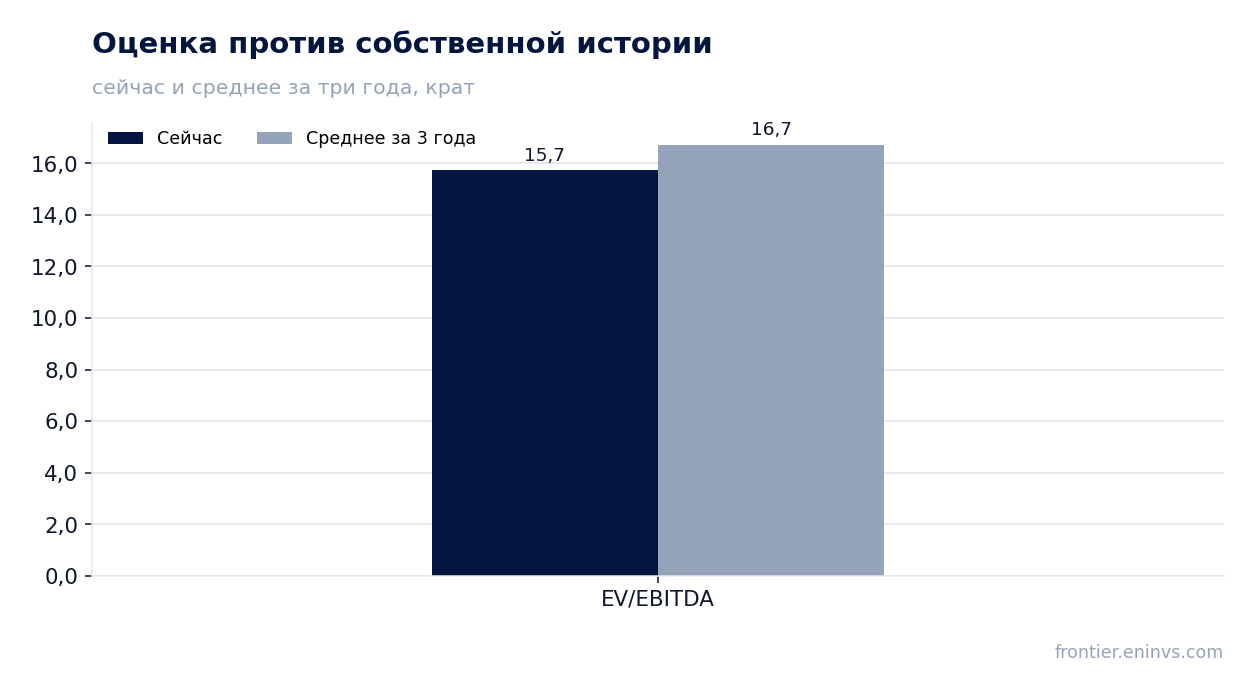
28 октября MGM Resorts International раскрыла результаты за третий квартал 2026 года. Выручка составила 4 211,9 млн долларов, снизившись на 0,9% год к году, скорректированная EBITDA – 395,1 млн, чистая прибыль – минус 17,1 млн. Снижение выручки ускорилось относительно второго квартала, когда рост составлял 1,0%, а слабость Лас-Вегаса и высокая аренда не позволили марже вырасти. При мультипликаторе EV/EBITDA 15,7 против собственной трёхлетней средней 16,7 акция выглядит дешевле своей истории, но по модели портала справедливая стоимость ниже рынка на 34%, поэтому оценка – нейтральная.
Главные тезисы
— Выручка снизилась на 0,9% после роста на 1,0% кварталом ранее – динамика замедлилась
— Скорректированная EBITDA упала на 2,2%, и маржа осталась на уровне 9,4%
— Лас-Вегас просел на 2% из-за снижения ADR на 8%, а регионы – на 8% из-за продажи Northfield Park
— MGM China выросла на 5% и взяла рекордные 17,1% рынка, но её EBITDAR упал на 7% из-за лицензионного платежа
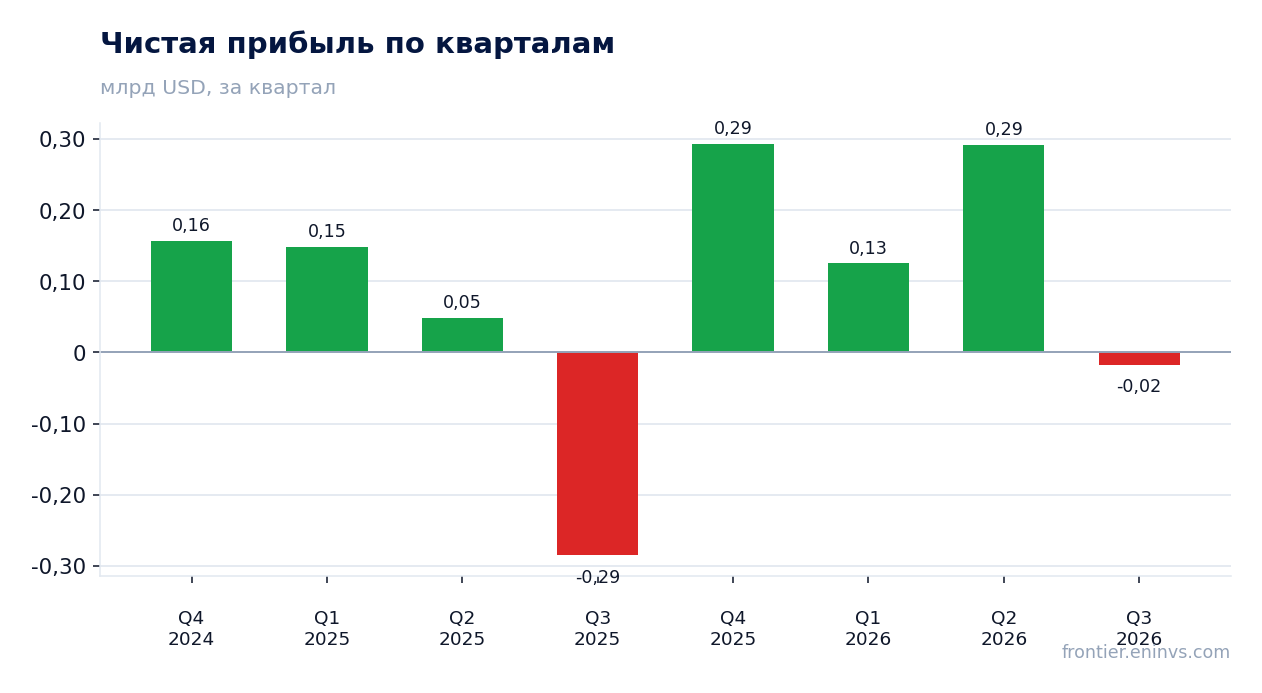
— Чистый убыток сократился до 17,1 млн с 285,3 млн годом ранее, но год назад в базе был разовый списание гудвилла
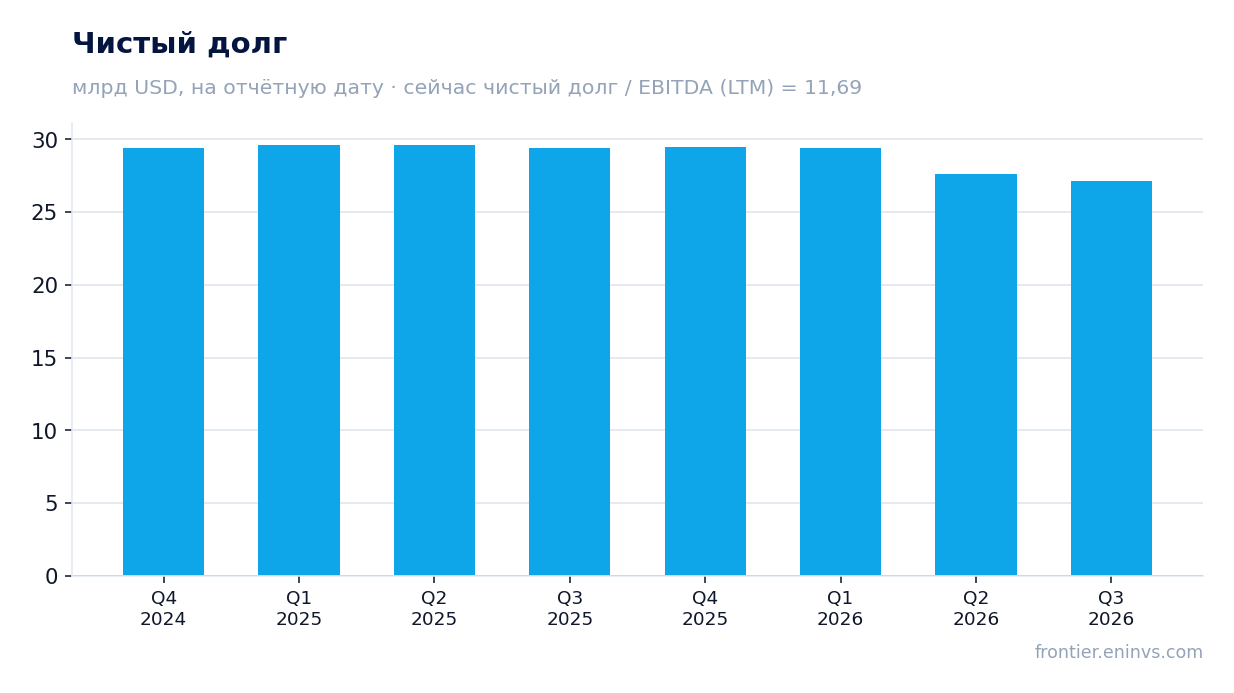
— Чистый долг снизился до 27,1 млрд долларов с 29,4 млрд годом ранее, но отношение к EBITDA остаётся высоким – 11,69
— EV/EBITDA 15,7 ниже собственной трёхлетней средней 16,7, однако модель портала даёт минус 34% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,25 | 4,21 | -0,9% |
| EBITDA | 0,40 | 0,40 | -2,2% |
| Операционная прибыль | -0,11 | 0,12 | в прибыль |
| Чистая прибыль | -0,29 | -0,02 | — |
| Операционный денежный поток | 0,68 | 0,53 | -21,9% |
| Капзатраты | 0,28 | 0,22 | -19,7% |
| Рентабельность по EBITDA | 9,5% | 9,4% | -0,1 п.п. |
| Чистая маржа | -6,7% | -0,4% | +6,3 п.п. |
Выручка снизилась на 0,9% после роста на 1,0% кварталом ранее – динамика замедлилась
В третьем квартале 2026 года выручка составила 4 211,9 млн долларов, что на 0,9% меньше, чем годом ранее. Во втором квартале рост был 1,0%, то есть динамика замедлилась. Снижение обеспечили два сегмента: Лас-Вегас потерял 2% выручки, а регионы – 8%.
Региональный спад на 8% в значительной мере объясняется продажей MGM Northfield Park в апреле 2026 года. На сопоставимой базе, без выбывшего актива, выручка регионов выросла на 1% – до 883,2 млн долларов. Это означает, что органическая динамика там слабо положительная, а общий минус – эффект сокращения периметра.
Лас-Вегас снизился до 1 954,3 млн долларов. Казино-выручка выросла на 8%, но гостиничная составляющая просела: выручка от номеров упала на 6%, ADR – на 8%, RevPAR – на 8%. Заполняемость осталась на уровне 89%, то есть проблема не в загрузке, а в ценах.
MGM China выросла на 5% до 1 138,2 млн долларов и достигла рекордной доли рынка 17,1%. MGM Digital прибавила 6% до 183,7 млн. Эти два сегмента частично компенсировали слабость американских казино, но не смогли вывести консолидированную выручку в плюс.
Скорректированная EBITDA упала на 2,2%, и маржа осталась на уровне 9,4%
Скорректированная EBITDA за третий квартал составила 395,1 млн долларов против 505,8 млн годом ранее – снижение на 2,2%. Маржа осталась практически неизменной: 9,4% против 9,5% годом ранее. При падении выручки удержать маржу удалось за счёт снижения арендных расходов и улучшения результата цифрового сегмента.
Аренда по тройным нетто-договорам составила 548,9 млн долларов против 564,7 млн годом ранее, то есть снизилась на 15,8 млн. Это одна из крупнейших статей, определяющих EBITDA: без неё сегментные результаты выглядели бы существенно лучше. Снижение аренды частично объясняет, почему маржа не просела вслед за выручкой.
Сегментные результаты неоднородны. EBITDAR Лас-Вегаса упал на 12% до 530,8 млн, регионов – на 18% до 242,6 млн, MGM China – на 7% до 264,0 млн. Цифровой сегмент сократил убыток до 4,2 млн с 23,2 млн. Поддержку оказали и доходы от неконсолидированных аффилиатов: доля в BetMGM и других выросла до 31,4 млн с 25,6 млн.
Слабость Лас-Вегаса и регионов перевесила рост Китая и цифры. Маржа 9,4% – тонкая для компании с такой выручкой, и любое дальнейшее снижение цен в Лас-Вегасе будет давить на неё сильнее, чем рост в Азии способен компенсировать.
Лас-Вегас просел на 2% из-за снижения ADR на 8%, а регионы – на 8% из-за продажи Northfield Park
Выручка Лас-Вегаса снизилась до 1 954,3 млн долларов с 1 984,6 млн годом ранее. Казино-выручка выросла на 8% до 488 млн, столы показали рост выигрыша на 17% при проценте выигрыша 25,3% против 22,6%. Но гостиничная часть просела: выручка от номеров упала на 6% до 622 млн, ADR – на 8% до 218 долларов, RevPAR – на 8% до 193 долларов.
Заполняемость осталась на уровне 89%, то есть отели были заполнены так же, как годом ранее, но по более низким ценам. Это указывает на ценовую конкуренцию или на сдвиг в структуре гостей, а не на падение спроса. Генеральный директор Билл Хорнбакл в релизе прямо говорит, что более низкие тарифы на номера повлияли на результаты квартала, а в октябре ситуация улучшилась.
Регионы снизились до 883,2 млн долларов с 956,9 млн. На сопоставимой базе выручка выросла на 1% до 883,2 млн, то есть весь минус – это выбытие MGM Northfield Park, проданного в апреле 2026 года. EBITDAR регионов на сопоставимой базе упал на 7% до 242,6 млн, что говорит о давлении на издержки даже без выбывшего актива.
Сочетание слабых цен в Лас-Вегасе и падающей прибыльности регионов – главный риск для американской части бизнеса. Рост казино-выручки в Лас-Вегасе не компенсирует потери на номерах, потому что гостиничная выручка приносит более высокую маржу.
MGM China выросла на 5% и взяла рекордные 17,1% рынка, но её EBITDAR упал на 7% из-за лицензионного платежа
Выручка MGM China выросла на 5% до 1 138,2 млн долларов, а доля рынка достигла рекордных 17,1%. Казино-выручка прибавила 4% до 981 млн, выигрыш на массовых столах вырос на 1% при проценте выигрыша 27,7% против 24,7%. Рост выручки при снижении дропа на 10% означает, что компания зарабатывала на более высокой марже, а не на объёме ставок.
Несмотря на рост выручки, EBITDAR сегмента упал на 7% до 264,0 млн долларов. Причина – рост внутригруппового лицензионного платежа: расходы на бренд выросли на 22 млн долларов год к году, до 41 млн. Этот платёж элиминируется в консолидации, но на уровне сегмента он напрямую уменьшает прибыль.
MGM China остаётся главным драйвером роста группы и единственным крупным сегментом с положительной динамикой выручки. Однако её вклад в консолидированную EBITDA ограничен внутригрупповыми расчётами, поэтому рекордная доля рынка не транслируется в рекордную прибыль группы.
Для инвесторов важно, что китайский бизнес растёт быстрее рынка и удерживает высокую маржу на массовых столах. Если лицензионный платёж останется на текущем уровне, сегмент будет приносить стабильный, но не растущий поток.
Чистый убыток сократился до 17,1 млн с 285,3 млн годом ранее, но год назад в базе был разовый списание гудвилла
Чистый убыток, приходящийся на MGM Resorts, составил 17,1 млн долларов против 285,3 млн годом ранее. Улучшение на 268,1 млн выглядит внушительно, но год назад в базе был разовый фактор: списание гудвилла на 256,1 млн долларов. Без него убыток годом ранее был бы существенно меньше.
Операционная прибыль в третьем квартале составила 118,7 млн долларов против убытка 112,9 млн годом ранее. Разница также в значительной мере объясняется отсутствием списания гудвилла и снижением расходов по статье property transactions – до 7,6 млн с 101,8 млн. То есть операционное улучшение есть, но оно частично косметическое.
Скорректированная прибыль на акцию оказалась отрицательной – минус 0,11 доллара против плюс 0,24 доллара годом ранее. Скорректированный показатель убрал разовые эффекты, и он показывает, что без них квартал был убыточным. Это важнее, чем сокращение чистого убытка.
Прибыль на акцию по GAAP – минус 0,07 доллара. Разница между GAAP и скорректированной прибылью в основном связана с потерями по долговым и долевым инвестициям, которые частично компенсировались валютными статьями. Для оценки устойчивости бизнеса ориентироваться стоит на скорректированный показатель, и он отрицательный.
Чистый долг снизился до 27,1 млрд долларов с 29,4 млрд годом ранее, но отношение к EBITDA остаётся высоким – 11,69
Чистый долг на 30 сентября 2026 года составил 27 145,3 млн долларов. С 30 июня он снизился с 27 611,7 млн, то есть на 0,5 млрд за квартал, а с 30 сентября 2025 года – с 29 387,4 млн, на 2,2 млрд за год. Снижение долга при одновременном сокращении капитальных затрат до 221,7 млн долларов за квартал поддерживает баланс.
Отношение чистого долга к EBITDA за последние 12 месяцев – 11,69. Это высокий уровень, который отражает как значительный долг, так и сжатую EBITDA. Операционный денежный поток за квартал составил 532,5 млн долларов, что покрывает капитальные затраты 221,7 млн, но не создаёт большого запаса для снижения долга.
Процентные расходы за квартал – 102,6 млн долларов, примерно столько же, сколько годом ранее. При EBITDA 395,1 млн за квартал проценты съедают около четверти операционной прибыли. Это ограничивает возможности компании по дальнейшему сокращению долга без роста EBITDA.
Снижение долга на 2,2 млрд за год – позитивный сигнал, но оно в значительной мере связано с продажей активов, включая MGM Northfield Park. Устойчивость этого тренда зависит от того, сможет ли компания генерировать достаточно свободного денежного потока без новых продаж.
EV/EBITDA 15,7 ниже собственной трёхлетней средней 16,7, однако модель портала даёт минус 34% к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев – 15,7. Собственная трёхлетняя средняя – 16,7, то есть акция торгуется на 6% ниже своей истории по этому показателю. Это единственный аргумент в пользу оценки: по отношению к собственному прошлому бумага дешевле.
Однако P/E за последние 12 месяцев – 10,1, что отражает прибыль за период, включающую разовые статьи. Рентабельность собственного капитала отрицательная – минус 2,7%, что при чистом убытке в квартале неудивительно. Прибыль за последние 12 месяцев составила 694,1 млн долларов, но она нестабильна.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт минус 34% к справедливой стоимости. Это собственная оценка портала, а не консенсус рынка. Она указывает на то, что текущая цена уже учитывает восстановление прибыли, которого пока нет.
Рыночная капитализация – 7 044,5 млн долларов. При чистом долге 27,1 млрд долларов предприятие стоит около 34,2 млрд, что при EBITDA 2 322,8 млн за последние 12 месяцев и даёт мультипликатор 15,7. Для компании с падающей выручкой и высокой долговой нагрузкой такой мультипликатор не выглядит дешёвым, даже если он ниже собственной истории.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,04 млрд USD |
| P/E (LTM) | 10,1 |
| EV/EBITDA (LTM) | 15,7 |
| P/B | 2,90 |
| Чистый долг / EBITDA | 11,69 |
| Операционный денежный поток (LTM) | 2,31 млрд |
| ROE | -2,7% |
| EV/EBITDA, среднее за 3 года | 16,7 |
Итог
Квартал показал смешанную картину. MGM China выросла на 5% и взяла рекордные 17,1% рынка, цифровой сегмент сократил убыток, а чистый долг снизился на 2,2 млрд за год. Но выручка группы упала на 0,9%, Лас-Вегас потерял 2% из-за снижения ADR на 8%, а скорректированная прибыль на акцию осталась отрицательной – минус 0,11 доллара. Сокращение чистого убытка до 17,1 млн в значительной мере объясняется отсутствием прошлогоднего списания гудвилла на 256,1 млн, а не улучшением операций. При EV/EBITDA 15,7 против собственной трёхлетней средней 16,7 акция дешевле своей истории, но модель портала даёт минус 34% к справедливой стоимости, а долговая нагрузка остаётся высокой. Оценка нейтральная: потенциал восстановления Лас-Вегаса и рост Китая уравновешиваются слабой маржой и давлением на прибыль.
Перейти к финансовой карточке компании MGM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций